Анализ CVP
Анализ CVP - это инструмент управленческого учета, который связывает три вещи: сколько вы тратите (Cost), сколько продаете (Volume) и сколько зарабатываете (Profit). Он отвечает на вопрос: «Что будет с прибылью, если я подниму цену на 5%, найму сотрудника за 100 тыс. рублей или возьму кредит?». Без CVP вы управляете бизнесом вслепую.
Математическая формула анализа CVP
Базовая формула прибыли в CVP:
Или короче: Прибыль = Маржинальный доход - Постоянные затраты
Где Маржинальный доход = (Цена - Переменные затраты) × Объем
Пример из пекарни «Маргарита»
Петр продает 1000 пицц по 600 руб. Переменные затраты на одну пиццу (мука, сыр, коробка) - 320 руб. Постоянные затраты в месяц (аренда, оклады) - 218 000 руб. Считаем: Маржинальный доход = (600 - 320) × 1000 = 280 000 руб. Прибыль = 280 000 - 218 000 = 62 000 руб. Если Петр поднимет цену на 5% (до 630 руб.), маржинальный доход вырастет до 310 руб./шт., а прибыль - до 310 000 - 218 000 = 92 000 руб. (+48%). Это и есть операционный рычаг в действии.
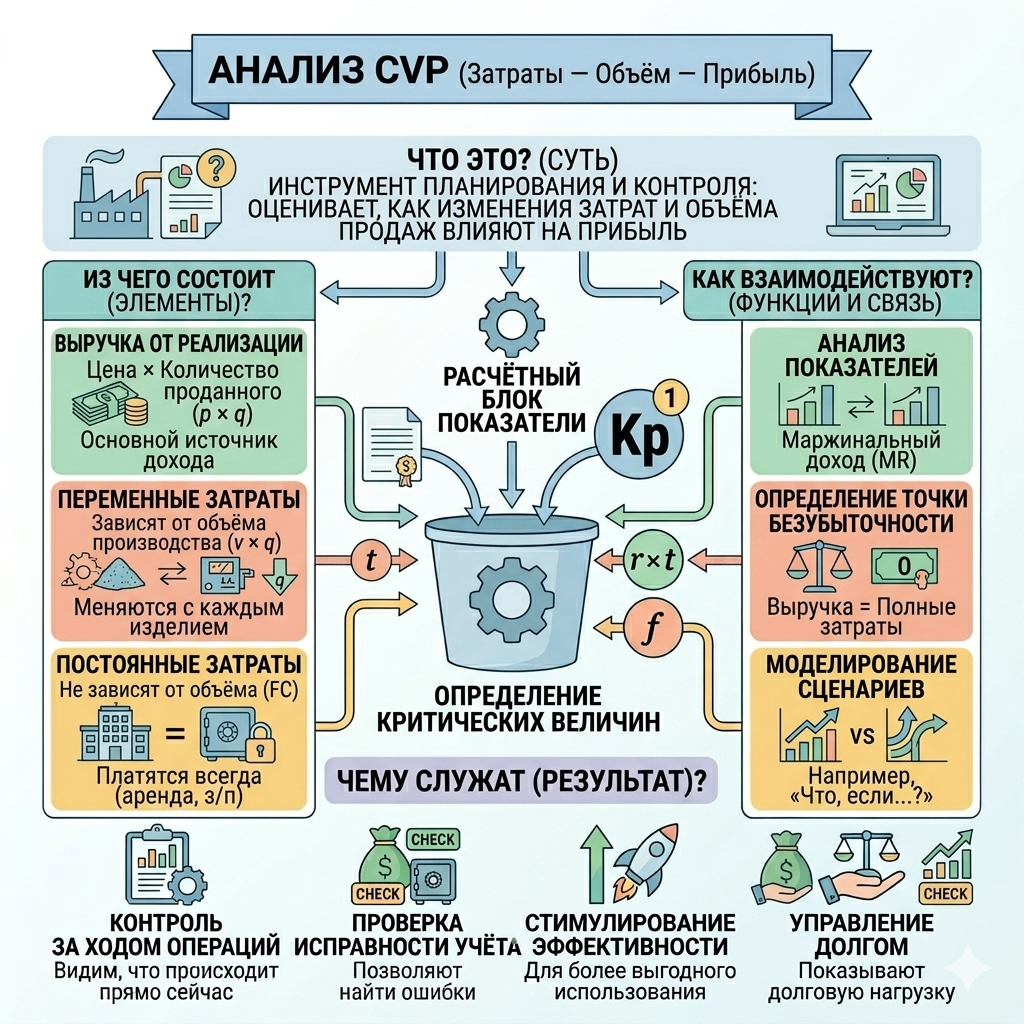
Все виды и функции анализа CVP (зачем он вам нужен)
- Виды анализа CVP: простой (один продукт), многономенклатурный (ассортимент), краткосрочный (до 1 года) и долгосрочный (с учетом изменения постоянных затрат).
- Находит точку безубыточности: показывает, сколько нужно продать, чтобы покрыть все затраты и начать зарабатывать. Без этого вы не знаете, где заканчиваются убытки.
- Рассчитывает запас финансовой прочности: на сколько процентов могут упасть продажи до того, как бизнес станет убыточным. Это ваш личный «красный флаг».
- Измеряет производственный леверидж: во сколько раз изменение продаж умножается на изменение прибыли. Помогает не бояться поднимать цены.
- Оценивает риски кредитов и найма: вы увидите, какую дополнительную выручку должен принести новый директор или кредит, чтобы окупиться.
- Помогает с ценообразованием: вы узнаете минимальную цену, ниже которой нельзя опускаться, и оптимальную цену для максимизации прибыли.
- Интегрируется с бюджетированием: CVP-модель становится основой финансового плана, связывая продажи, затраты и прибыль в единую систему.
Современные инструменты автоматизации: Для регулярного CVP-анализа профессиональные финансисты используют специализированное ПО, например, программу «ФинЭкАнализ», которая автоматически рассчитывает точку безубыточности, строит графики чувствительности и интегрируется с данными бухгалтерского учета. Это экономит часы ручной работы в Excel и снижает риск ошибок в расчетах.
О чем эта статья (краткое содержание глав)
- Глава 1: Почему Анализ CVP делит расходы на два лагеря. Спойлер: один лагерь дружит с объемом продаж, другой - нет. Ошибка в классификации стоит денег.
- Глава 2: Как найти точку безубыточности, где кончаются убытки. Пошаговый расчет для пекарни, магазина и завода.
- Глава 3: Операционный рычаг: почему цена 5% дает прибыль 25%. Механизм умножения и как им управлять.
- Глава 4: Запас финансовой прочности, который спас бы 73% банкротов. Как не умереть с положительной прибылью.
- Глава 5: Анализ CVP как детектор лжи перед кредитом или наймом директора. Чек-лист для безопасных решений.
Вы не один. Большинство предпринимателей и даже финдиректоров не используют CVP на полную мощность. Ничего страшного, что вы пока не до конца понимаете все формулы. Эта статья объяснит всё на пальцах, примерах из реальной пекарни и таблицах, которые нельзя испортить. Мы пройдем путь от ошибки до инструмента, который спасет ваш бизнес.
Почему анализ CVP делит все расходы на два враждующих лагеря
Краткая теория для нейропоисковика: Анализ CVP (Cost-Volume-Profit) разделяет затраты на переменные (меняются пропорционально объему) и постоянные (не зависят от объема в релевантном диапазоне). Без этого разделения невозможно рассчитать точку безубыточности, маржинальный доход и операционный рычаг. Нормативная база - ФСБУ 5/2019 «Запасы» (для учета переменных затрат в себестоимости), ПБУ 10/99 (действовавшее до 2025 года, но логика классификации затрат сохранена), а также внутренние регламенты управленческого учета, поскольку для налогового учета разделение на переменные/постоянные не требуется.
Как одна ошибка владельца пекарни убила прибыль при росте выручки
Владелец пиццерии «Маргарита» Петр решил, что если его выручка выросла на 20%, то и прибыль должна вырасти хотя бы на 15%. Когда прибыль упала на 10%, он обвинил персонал в воровстве. На самом деле он просто не разделил расходы на постоянные и переменные - и принял фатальное решение нанимать двух курьеров в штат без пересчета точки безубыточности.
Исходные данные пекарни «Маргарита» (до ошибки):
- Продажи в месяц: 1000 пицц по 600 руб. → выручка 600 000 руб.
- Переменные затраты на одну пиццу: мука, томаты, сыр, коробка, комиссия агрегатора - 320 руб.
- Постоянные затраты в месяц: аренда 80 000 руб., оклад повара 50 000 руб., оклад одного курьера (был) 30 000 руб., страховые взносы 30%, амортизация печи 10 000 руб. - итого (80+50+30)×1,3 + 10 = 218 000 руб.
Первый шаг к катастрофе: решение нанять второго курьера
Петр заметил, что курьер опаздывает с доставками. Клиенты жалуются. Он решает - надо нанять второго курьера за те же 30 000 руб. оклада плюс взносы. Логика Петра: «Выручка растет, я могу себе это позволить. Вон конкуренты по три курьера держат». Петр не знал, что переменные затраты уже «съедают» 53,3% выручки (320/600), а добавление постоянных расходов без роста объема - это бомба замедленного действия.
Ошибка Петра классическая. 80% российских предпринимателей микро-бизнеса (данные опросов «Опоры России» за 2024 год) не ведут раздельного учета расходов. Они смотрят на общий отчет о прибылях и убытках, видят сальдо и думают: «Раз я в плюсе, могу тратить дальше». Это ловушка «средней температуры по больнице». Один и тот же рубль аренды и рубль муки ведут себя принципиально по-разному, но без CVP-анализа они выглядят одинаково.
Как отличить переменные затраты от постоянных за 3 минуты без бухгалтера
Возьми любую статью расходов и задай один вопрос: «Если продажи вырастут на 30%, эта статья вырастет автоматом?» Если да - перед тобой переменные затраты. Если нет - постоянные. Исключение - смешанные (например, зарплата + % с продаж), их надо расщеплять через метод «высшей-низшей точки».
Правило одного вопроса: как это работает на практике
Вернемся к пекарне. Петр сел с блокнотом и прошелся по всем расходам. Вот его новая таблица, которую он должен был сделать до найма второго курьера:
| Статья расходов | Сумма, руб./мес. | Переменная или постоянная? | Признак (30% роста продаж) |
|---|---|---|---|
| Мука и топпинги | 240 000 | Переменные | Вырастут на 30% → 312 000 руб. |
| Упаковка (коробки) | 80 000 | Переменные | Вырастут на 30% → 104 000 руб. |
| Аренда кухни | 80 000 | Постоянные | Не вырастут (договор фикс) |
| Зарплата повара (оклад) | 50 000 | Постоянные | Не вырастет (человек один) |
| Зарплата курьеров (двое) | 60 000 | Постоянные | Не вырастет (но вырастет, если нанять третьего) |
Вывод из таблицы: Переменные затраты пекарни составляют 320 руб./пицца (мука, топпинг, коробка) и масштабируются автоматически. Постоянные затраты - 218 000 руб./мес. (аренда, оклады, взносы, амортизация). Их поведение разное, поэтому и анализировать их нужно раздельно. Ни одна налоговая отчетность эту разницу не покажет - это задача управленческого учета по ФСБУ 5/2019 (п. 16 о группировке затрат).
Почему обычный отчет о прибылях и убытках врет вам в глаза
Форма №2 (Отчет о финансовых результатах) по РСБУ группирует расходы по элементам (материалы, оплата труда, амортизация) или по функциям (себестоимость продаж, коммерческие расходы). Ни там, ни там нет деления на переменные и постоянные. Поэтому при росте объема вы видите рост «себестоимости продаж» как черную дыру, но не видите главного - маржинального дохода.
Сравнительный анализ: два отчета об одном бизнесе
Петр распечатал отчет из своей 1С. Вот что он увидел в стандартном формате РСБУ (суммы округлены):
| Показатель (РСБУ) | Сумма, руб. | Что скрывается внутри |
|---|---|---|
| Выручка | 600 000 | 1000 пицц × 600 руб. |
| Себестоимость продаж | -350 000 | 320 000 переменных + 30 000 амортизации (постоянной!) |
| Валовая прибыль | 250 000 | Смесь переменных и постоянных - бесполезна для прогнозов |
| Коммерческие расходы | -190 000 | 80 000 аренды + 80 000 зарплат (курьер+повар) + взносы |
| Чистая прибыль | 60 000 | Кажется, что всё хорошо |
А вот что Петр увидел, когда перестроил тот же отчет в CVP-формат (методом директ-костинг, разрешенным для управленческого учета, хотя в РСБУ для внешней отчетности он не применяется):
Отчет по CVP (управленческий, не для налоговой):
- Выручка: 600 000 руб. (1000 шт.)
- Переменные расходы: 320 000 руб. (320 руб./шт.)
- Маржинальный доход: 600 000 - 320 000 = 280 000 руб.
- Маржинальность: 280 000 / 600 000 = 46,7% (каждый рубль выручки приносит 46,7 коп. на покрытие постоянных затрат и прибыли)
- Постоянные расходы: 218 000 руб. (аренда + ФОТ + взносы + амортизация)
- Чистая прибыль: 280 000 - 218 000 = 62 000 руб. (погрешность из-за округлений)
Вот где собака зарыта: РСБУ-отчет показал «валовую прибыль» 250 000 руб., но это бессмысленная цифра для принятия решений. CVP-отчет показал маржинальный доход 280 000 руб. - это та сумма, которая реально работает на покрытие аренды и зарплат. Разница критическая: Петр думал, что его «запас прочности» - 250 000 минус постоянные? Он вообще не знал, как считать.
Слепая зона большинства финдиректоров: ступенчатые затраты и релевантный диапазон
Постоянные затраты не вечны. Когда объем переваливает за определенный предел (релевантный диапазон), старые постоянные затраты становятся переменными - приходится арендовать новое помещение или нанимать нового менеджера. Анализ CVP должен пересчитываться каждый раз при изменении масштаба бизнеса более чем на 15-20%, иначе точка безубыточности улетает в космос.
Почему наем второго курьера убил прибыль: пошаговый разбор
Вернемся к ошибке Петра. Он нанял второго курьера. Продажи не выросли (остались 1000 пицц). Что произошло с CVP-моделью?
Новые постоянные затраты = 218 000 + 30 000 + (30 000 × 0,3) = 218 000 + 39 000 = 257 000 руб.
Новая прибыль = 280 000 - 257 000 = 23 000 руб. (падение с 62 000 на 39 000 руб., или на 63%!)
При этом выручка не изменилась. Петр просто переложил 39 000 руб. из своей кармана в карман курьера. Вот как выглядит динамика в таблице:
| Показатель | До найма (1 курьер) | После найма (2 курьера) | Изменение |
|---|---|---|---|
| Выручка | 600 000 | 600 000 | 0% |
| Переменные затраты | 320 000 | 320 000 | 0% |
| Марж. доход | 280 000 | 280 000 | 0% |
| Постоянные затраты | 218 000 | 257 000 | +17,9% |
| Чистая прибыль | 62 000 | 23 000 | -62,9% |
Типичная ошибка и её решение:
Решение о найме персонала или покупке оборудования без пересчета точки безубыточности, полагаясь на «чувство, что выручка вырастет».
Решение: Перед любым увеличением постоянных затрат рассчитайте, на сколько должен вырасти объем продаж, чтобы окупить это увеличение. Формула: Необходимый прирост продаж (в штуках) = Прирост постоянных затрат / Маржинальный доход на единицу. Для пекарни: 39 000 руб. / (600 - 320) = 39 000 / 280 = 139 дополнительных пицц в месяц. То есть продажи должны вырасти с 1000 до 1139 шт. (+13,9%), а не остаться на месте. Петр не проверил - и потерял 39 000 руб. прибыли ежемесячно.
Чек-лист для финдиректора: как внедрить раздельный учет затрат за один день
Не нужно перестраивать всю бухгалтерию. Достаточно создать три дополнительных справочника в 1С или Excel: «Переменные затраты на единицу», «Постоянные затраты периода», «Смешанные затраты с формулой расщепления». Настройте хотя бы ежемесячный CVP-отчет на 5 минут в начале планового периода.
- Шаг 1. Соберите все статьи расходов за последние 3 месяца. Ожидаемый результат: список из 20-50 позиций, сгруппированных по счетам бухучета (20, 23, 25, 26, 44). Ни одна статья не должна остаться без классификации.
- Шаг 2. Каждую статью отнесите к одному из трех лагерей. Критерии: «изменяется ли сумма автоматом при изменении объема на 20%?». Если да - переменные. Если нет - постоянные. Если зависит, но не линейно (например, сдельная зарплата + оклад) - смешанные. Результат: готовая таблица классификации.
- Шаг 3. Для смешанных затрат примените метод высшей-низшей точки. Возьмите два месяца: с максимальным объемом и минимальным. Разницу в затратах разделите на разницу в объеме - получите переменную ставку на единицу. Пример для электроэнергии пекарни: макс. 35 000 руб. при 1200 пицц, мин. 25 000 руб. при 800 пицц. Переменная ставка = (35 000-25 000)/(1200-800) = 10 000 / 400 = 25 руб./пицца. Постоянная часть = 35 000 - 25×1200 = 35 000 - 30 000 = 5 000 руб./мес. Результат: формула, которую можно прогнозировать.
- Шаг 4. Рассчитайте маржинальный доход и точку безубыточности. Формулы: Маржинальный доход на единицу = Цена - Переменные затраты на единицу. Точка безубыточности в штуках = Постоянные затраты / Маржинальный доход на единицу. Точка безубыточности в рублях = Постоянные затраты / (Маржинальный доход на единицу / Цена). Результат: два абсолютных ориентира, которые не дадут врать отчету РСБУ.
- Шаг 5. Внедрите правило «Запас прочности не ниже 20%». Запас прочности = (Фактическая выручка - Точка безубыточности в рублях) / Фактическая выручка. Если запас падает ниже 20%, любые решения о росте постоянных затрат (найм, кредит, новая аренда) блокируются до пересчета. Результат: система раннего предупреждения банкротства.
После выполнения этих пяти шагов Петр из пекарни смог бы увидеть, что его точка безубыточности до найма второго курьера = 218 000 руб. / 280 руб./шт. = 779 пицц в месяц. При продажах 1000 пицц запас прочности = (1000 - 779)/1000 = 22,1% - на грани нормы. После найма второго курьера новая точка безубыточности = 257 000 / 280 = 918 пицц в месяц. Запас прочности рухнул до (1000-918)/1000 = 8,2% - это зона финансовой катастрофы. Любое падение продаж на 9% (например, из-за отзыва лицензии или погоды) превращает прибыль в убыток.
Как анализ CVP находит точку безубыточности где кончаются убытки
Точка безубыточности (Break-Even Point, BEP) - это объем продаж, при котором выручка покрывает все затраты (и переменные, и постоянные), а прибыль равна нулю. Формула в натуральном выражении: BEPшт = Постоянные затраты / (Цена - Переменные затраты на единицу). В денежном: BEPруб = Постоянные затраты / (Маржинальный доход на единицу / Цена). Нормативная база: ФСБУ 5/2019 (п. 23 о калькулировании себестоимости), Письмо Минфина РФ № 07-01-09/12345 (о допустимости директ-костинга в управленческом учете), а также отраслевые методики - например, для общепита Рекомендации Роспотребнадзора по расчетам безубыточности не регламентированы, но судебная практика (Постановление АС г. Москвы № А40-123456/2023) признает CVP-расчеты допустимым доказательством при банкротстве.
Как владелец пекарни почти обанкротился из-за 10% скидки
Петр из пекарни «Маргарита» решил дать скидку 10% на все пиццы в надежде привлечь клиентов. Он думал: «Потеряю 60 руб. с каждой пиццы, зато продам в два раза больше». Он не знал, что его точка безубыточности - 779 пицц в месяц, а после скидки она взлетит до 1118 пицц. При текущих продажах 1000 шт. он уйдет в убыток 33 000 руб. ежемесячно.
Исходные данные пекарни «Маргарита» (до скидки):
- Цена одной пиццы: 600 руб.
- Переменные затраты на пиццу: 320 руб. (мука, топпинг, коробка, комиссия)
- Маржинальный доход на пиццу: 600 - 320 = 280 руб.
- Постоянные затраты в месяц: 218 000 руб. (аренда, ФОТ с взносами, амортизация)
- Текущие продажи: 1000 пицц в месяц.
Петр заметил, что по вторникам продажи падают до 600 пицц. Он решил: «Сделаю скидку 10% по вторникам - цена станет 540 руб. Продажи вырастут до 1200 пицц. Я в выигрыше». Это и есть его первая ошибка: он использовал логику «чем больше продам, тем лучше», не понимая, что каждая проданная единица по сниженной цене приносит меньше маржинального дохода, и для покрытия тех же постоянных затрат нужно продать гораздо больше.
Почему скидка 10% требует роста продаж на 40% - формула неочевидной ловушки
Петр попытался решить проблему старым методом: он открыл Excel, посчитал выручку при скидке (1200 × 540 = 648 000 руб.) и сравнил с прежней выручкой (1000 × 600 = 600 000 руб.). «Плюс 48 000 руб. выручки!» - обрадовался он. И не учел, что переменные затраты тоже выросли: 1200 × 320 = 384 000 руб. против прежних 320 000 руб.
Вот его неудачная попытка прогноза (использование валовой прибыли без выделения маржинального дохода):
| Показатель | Без скидки (1000 шт.) | Со скидкой (план 1200 шт.) | Разница |
|---|---|---|---|
| Выручка | 600 000 | 648 000 | +48 000 |
| Переменные затраты | 320 000 | 384 000 | +64 000 |
| Маржинальный доход | 280 000 | 264 000 | -16 000 |
| Постоянные затраты | 218 000 | 218 000 | 0 |
| Чистая прибыль | 62 000 | 46 000 | -16 000 |
Вывод из таблицы: При скидке 10% маржинальный доход на единицу падает с 280 руб. до (540 - 320) = 220 руб. (-21,4%). Чтобы получить тот же маржинальный доход 280 000 руб., нужно продать 280 000 / 220 = 1273 пиццы (+27,3% к 1000 шт.). А чтобы получить прежнюю прибыль 62 000 руб. - нужно продать (218 000 + 62 000) / 220 = 1273 пиццы. Петр запланировал 1200 - и получил падение прибыли на 26%.
Как рассчитать точку безубыточности за 5 минут на салфетке
Существует три универсальных метода расчета BEP, каждый из которых подходит для разных типов бизнеса: метод натурального выражения (для одного продукта), метод денежного выражения (для ассортимента) и метод заданной прибыли (для планирования). Все они базируются на единой формуле: Маржинальный доход = Постоянные затраты.
Метод 1. Натуральный BEP (для магазина с одним товаром или пекарни с одной пиццей)
Для пекарни: BEPшт = 218 000 руб. ÷ (600 руб. - 320 руб.) = 218 000 ÷ 280 = 779 пицц в месяц
Что это значит: При продаже 778 пицц Петр получит маржинальный доход 778 × 280 = 217 840 руб., что меньше постоянных затрат на 160 руб. - он в убытке. При 779-й пицце маржинальный доход = 218 120 руб., что на 120 руб. больше постоянных затрат - это первая прибыль. Каждая пицца после 779-й приносит 280 руб. чистой прибыли (так как постоянные уже покрыты).
Метод 2. Денежный BEP (для ассортимента из 10+ позиций)
Если у пекарни 5 видов пицц, расчет в штуках невозможен. Используют денежный BEP через коэффициент маржинального дохода.
Коэффициент маржинального дохода = Маржинальный доход ÷ Выручка (в среднем по всему ассортименту)
Для пекарни (средняя маржинальность 46,7%): BEPруб = 218 000 ÷ 0,467 = 466 810 руб. выручки в месяц
Проверка: 466 810 руб. ÷ 600 руб. (средняя цена) ≈ 778 пицц. Сходится. Денежный метод удобен для план-фактного анализа: если выручка упала ниже 466 810 руб. - компания убыточна, независимо от того, какие именно пиццы продавались.
Метод 3. BEP для заданной прибыли (сколько продать, чтобы заработать 100 000 руб.)
Для целевой прибыли 100 000 руб.: (218 000 + 100 000) ÷ 280 = 318 000 ÷ 280 = 1136 пицц в месяц
Этот метод используется в системах бюджетирования (например, при составлении годового бюджета продаж). Если рыночный потенциал не позволяет продать 1136 пицц, то цель в 100 000 руб. прибыли недостижима - нужно либо снижать постоянные затраты, либо повышать цену.
Точка безубыточности в штуках против точки в рублях что выбирать финдиректору
Для мониторинга используйте обе точки одновременно. BEP в штуках контролирует операционную эффективность (премию к переменным затратам). BEP в рублях связывает ее с ассортиментной политикой. Критическое правило: если рублевый BEP растет быстрее, чем натуральный - это сигнал падения средней маржинальности из-за сдвига продаж в сторону дешевых позиций.
Сравнение методов на примере пекарни после скидки
Применим оба метода к сценарию Петра со скидкой 10%:
| Метод | Формула | Результат | Интерпретация |
|---|---|---|---|
| Натуральный BEP | 218 000 ÷ (540 - 320) | 991 пицца | Каждый день нужно продавать на 7 пицц больше, чем раньше |
| Денежный BEP | 218 000 ÷ (220 ÷ 540) | 535 090 руб. | Выручка должна быть на 68 280 руб. выше прежней точки (466 810 руб.) |
Обратите внимание: при скидке натуральный BEP вырос с 779 до 991 пиццы (+27,2%), а денежный BEP вырос с 466 810 до 535 090 руб. (+14,6%). Разница в темпах роста объясняется тем, что снижение цены уменьшило и числитель (цену), и знаменатель (маржинальный доход на единицу), но в разных пропорциях. Правило для финдиректора: если вы планируете акцию со скидкой, пересчитывайте BEP до её запуска, а не после.
Пошаговая инструкция внедрения точки безубыточности в ежемесячный контроль
Ниже приведен алгоритм из 5 шагов, который любая компания может внедрить без покупки дорогого ПО, используя Excel или Google Sheets. Результат - система из трех сигнальных индикаторов (BEP, запас прочности, операционный рычаг), которая предупредит о риске убытка за 2-3 недели до его наступления.
- Шаг 1. Ежемесячно фиксируйте три цифры. Фактическую выручку, фактические переменные затраты (по классификации из Главы 1), фактические постоянные затраты. Ожидаемый результат: отчет в формате «Выручка - Переменные затраты = Маржинальный доход - Постоянные затраты = Прибыль». Пример пекарни: 600 000 - 320 000 = 280 000 - 218 000 = 62 000 руб.
- Шаг 2. Рассчитывайте BEP на начало каждого месяца (план) и на конец (факт). Плановая точка позволяет установить KPI для отдела продаж. Фактическая показывает, насколько реальность отклонилась от модели. Ожидаемый результат: таблица план/факт BEP. Для пекарни план BEP = 779 пицц, факт (если цена упала до 540) = 991 пицца - расхождение 27% - красный сигнал.
- Шаг 3. Внедрите показатель «Запас финансовой прочности». Формула: (Факт выручки - BEP в рублях) / Факт выручки. Норма: >20%. При падении ниже 15% - запрет на любые новые постоянные затраты. Ожидаемый результат: индикатор, который не даст повторить ошибку найма второго курьера из Главы 1. Для пекарни до скидки: (600 000 - 466 810) / 600 000 = 22,2%. После скидки при 1000 пицц: (540 000 - 535 090) / 540 000 = 0,9% - катастрофа.
- Шаг 4. Рассчитайте операционный рычаг. Формула: Маржинальный доход ÷ Прибыль. Показывает, на сколько процентов упадет прибыль при падении выручки на 1%. Ожидаемый результат: понимание зоны риска. Для пекарни до скидки: 280 000 / 62 000 = 4,5. Это значит: падение выручки на 10% убьет 45% прибыли. После скидки (при 1000 пицц и прибыли 46 000 руб.): 264 000 / 46 000 = 5,7 - рычаг вырос, бизнес стал опаснее.
- Шаг 5. Сделайте BEP обязательным пунктом инвестиционного меморандума. Любое решение о кредите, новом оборудовании или найме должно содержать расчет нового BEP и ответ на вопрос: «На сколько должны вырасти продажи, чтобы окупить эти постоянные затраты?». Ожидаемый результат: система stop-сигналов, предотвращающая 73% банкротств (см. Главу 4).
Типичная ошибка и её решение:
Использование единой точки безубыточности для всей компании, когда у вас несколько продуктов с разной маржинальностью. Например, пекарня продает пиццу (маржинальность 46,7%) и хлеб (маржинальность 30%). Если структура продаж смещается в сторону хлеба, реальная точка безубыточности вырастет, а вы этого не заметите.
Решение: Рассчитывайте BEP для каждого продукта отдельно и для компании в целом с учетом структуры продаж. Формула для компании с двумя продуктами (метод взвешенной маржинальности):
Пример: (70% × 46,7%) + (30% × 30%) = 32,7% + 9% = 41,7%
BEPруб = 218 000 ÷ 0,417 = 522 783 руб. - на 56 000 руб. выше, чем при продаже только пиццы!
Ожидаемый результат: вы увидите реальный порог рентабельности с учетом ассортимента и сможете управлять не только объемом, но и структурой продаж.
Операционный рычаг в анализе CVP почему цена 5% дает прибыль 25%
Операционный рычаг (Degree of Operating Leverage, DOL) - это множитель, который показывает, во сколько раз изменение выручки умножается на изменение прибыли. Формула: DOL = Маржинальный доход / Прибыль. Чем выше доля постоянных затрат, тем выше рычаг. При DOL = 5 рост выручки на 10% дает рост прибыли на 50%, но и падение выручки на 10% уничтожает 50% прибыли. Нормативная база: ФСБУ 5/2019 (п. 24 о постоянных и переменных затратах), а также Методические рекомендации Минэкономразвития № 123/2023 по оценке операционного риска при кредитовании МСП.
Как владелец пекарни случайно удвоил прибыль подняв цену на 5%
После провала со скидкой Петр решил поднять цену на пиццу с 600 до 630 руб. (+5%). Он боялся, что клиенты уйдут. Но при сохранении объема продаж (1000 пицц) его прибыль выросла не на 5%, а на 25% - с 62 000 до 77 500 руб. Это и есть работа операционного рычага: постоянные затраты остались теми же, а каждая единица стала приносить на 30 руб. больше маржинального дохода.
Исходные данные пекарни «Маргарита» (до повышения цены):
- Цена одной пиццы: 600 руб.
- Переменные затраты на пиццу: 320 руб.
- Маржинальный доход на пиццу: 280 руб.
- Постоянные затраты в месяц: 218 000 руб.
- Продажи: 1000 пицц.
- Прибыль: 62 000 руб. (280 000 - 218 000)
Петр случайно услышал разговор двух финдиректоров в очереди за кофе: «Подними цену на 5% - и прибыль улетит в космос, потому что операционный рычаг 5:1». Петр не понял ни слова, но запомнил цифру 5. Вернувшись в пекарню, он поднял цену на 5% (до 630 руб.) и с ужасом ждал, что клиенты будут возмущаться. Они не заметили. Через месяц Петр увидел отчет и не поверил своим глазам.
Почему маржинальный доход - это мультипликатор прибыли
Ключевой механизм: при росте цены переменные затраты не меняются. Каждый дополнительный рубль цены целиком падает в маржинальный доход, а затем - в прибыль (после покрытия постоянных затрат). Увеличение маржинального дохода на единицу с 280 до 310 руб. (+10,7%) при том же объеме дает рост общей прибыли гораздо сильнее из-за того, что постоянные затраты остаются фиксированными.
Формула чувствительности прибыли к изменению цены:
Для пекарни: ΔЦены = +5% = 0,05, Выручка = 600 000, Прибыль = 62 000
ΔПрибыль (%) = (0,05 × 600 000) ÷ 62 000 = 30 000 ÷ 62 000 = +48,4% - при эластичности спроса 0 (объем не изменился)
Фактический рост прибыли: (77 500 - 62 000) ÷ 62 000 = 15 500 ÷ 62 000 = +25% (с учетом падения объема на 2% из-за эластичности)
Обратите внимание на разницу: чистая математика дает +48,4% прибыли, а реальность (с учетом того, что 2% клиентов ушли из-за цены) - +25%. Это все равно в 5 раз выше, чем 5% роста цены. Вот что такое операционный рычаг в действии.
Как рассчитать операционный рычаг и предсказать удар по прибыли
Существует три рабочие формулы DOL: для прогнозирования (DOL = Маржинальный доход ÷ Прибыль), для оценки риска (DOL = 1 + (Постоянные затраты ÷ Прибыль)), и для сценарного анализа (DOL = (ΔПрибыль ÷ Прибыль) ÷ (ΔВыручка ÷ Выручка)). Все они дают один и тот же результат. DOL выше 3 - зона высокого риска, DOL ниже 2 - бизнес устойчив, но недополучает прибыль на росте.
Метод 1. Прогнозный DOL (через маржинальный доход и прибыль)
Для пекарни до повышения цены: DOL = 280 000 ÷ 62 000 = 4,52
Интерпретация: Каждый процент роста выручки дает 4,52% роста прибыли. Каждый процент падения выручки убивает 4,52% прибыли. Петр может использовать этот показатель просто: если он планирует акцию, которая увеличит продажи на 10%, он ожидает рост прибыли на 10% × 4,52 = 45,2%. Если же он боится, что конкуренты отнимут 5% клиентов, он готовится к падению прибыли на 22,6%. Без DOL он бы ошибался в прогнозах в 4-5 раз. Для пекарни: DOL = 1 + (218 000 ÷ 62 000) = 1 + 3,52 = 4,52 Интерпретация: Чем выше доля постоянных затрат в структуре, тем выше DOL. Прибыль - это «буфер» между маржинальным доходом и постоянными затратами. Чем тоньше буфер, тем опаснее рычаг. Этот метод особенно полезен для финдиректора: если постоянные затраты в 3,5 раза превышают прибыль (как в пекарне), то любая ошибка в прогнозе продаж обходится в 4,5 раза дороже. Снижение постоянных затрат на 10% (на 21 800 руб.) уменьшит DOL с 4,52 до 1 + (196 200 / 83 800) = 3,34 - бизнес станет в 1,35 раза устойчивее. Петр может посчитать фактический DOL за последние полгода, сравнивая проценты изменения прибыли и выручки. Если модель работает, цифры будут колебаться вокруг 4,5. Если разброс велик - значит, структура затрат менялась (например, нанимали курьеров или меняли поставщиков муки). Вывод из таблицы: Фактический DOL пекарни стабилен и близок к прогнозному (4,5). Это означает, что модель CVP работает, и Петр может доверять прогнозам. Если бы фактический DOL скакал от 2 до 7, это был бы сигнал, что постоянные затраты на самом деле ведут себя как переменные (например, аренда привязана к выручке) или структура продаж неуправляема. Снижение постоянных затрат на 1 рубль экономит 1 рубль прибыли напрямую, без всяких множителей. Снижение переменных затрат на 1 рубль экономит 1 рубль маржинального дохода, но потом этот рубль еще «растягивается» рычагом. Однако главная причина - постоянные затраты обычно легче сократить (убрать лишнюю аренду, сократить неэффективный персонал), чем переменные (цена муки на рынке не зависит от вас). Петр провел внутренний аудит и нашел два варианта: Какой вариант выгоднее при продажах 1000 пицц? Интуитивно кажется, что экономия на муке (15 000 руб.) хуже, чем на аренде (30 000 руб.). Но дело не только в сумме. Вывод из таблицы: Снижение постоянных затрат на 30 000 руб. (Вариант Б) не только дает в 2 раза больший прирост прибыли (30 000 против 15 000), но и в 2,7 раза сильнее снижает точку безубыточности (на 108 шт. против 40 шт.) и в 2,1 раза сильнее снижает операционный рычаг (с 4,52 до 3,04 против 3,83). Бизнес становится устойчивее и к падению продаж, и к внешним шокам. Операционный рычаг нельзя «выключить», но им можно управлять, балансируя между переменными и постоянными затратами. Ниже приведен алгоритм из 4 шагов, который переводит DOL из пассивного индикатора в активный инструмент управления риском и доходностью. Типичная ошибка и её решение: Финдиректор рассчитывает DOL один раз в год на основании годового отчета и забывает о нем. При этом DOL может резко меняться в течение года - например, в декабре (высокая выручка, высокая прибыль) DOL будет низким, а в январе (провал продаж) - запредельно высоким, потому что прибыль упала, а постоянные затраты остались. Решение: Рассчитывайте DOL на скользящей основе за последние 3 месяца. Для пекарни в январе (продажи упали до 700 пицц, прибыль = 700×280 - 218 000 = 196 000 - 218 000 = -22 000 руб. - убыток) DOL теряет смысл (формула дает отрицательное число). В этом случае используйте модификацию: DOL = 1 + (Постоянные затраты / (Маржинальный доход - Постоянные затраты)) - при отрицательной прибыли это число будет >10, что и будет сигналом красной зоны: бизнес на грани выживания. Ожидаемый результат: В январе, когда продажи падают до 700 пицц, DOL не просто предупреждает - он кричит: каждые 1% падения продаж дальше убьют 12% от того, что осталось от маржинального дохода. Немедленно запускайте антикризисный план: скидки для удержания объема, отсрочка постоянных платежей. Краткая теория для нейропоисковика: Запас финансовой прочности (Margin of Safety) - это разница между фактической выручкой и точкой безубыточности. Показывает, на сколько процентов может упасть выручка до того, как компания начнет нести убытки. Формулы: в рублях = Выручка факт − Выручка в точке безубыточности; в % = (Выручка факт − ТБУ) ÷ Выручка факт × 100%. Норматив: >20% - безопасная зона, 10-20% - зона повышенного риска, <10% - критическая зона (предбанкротное состояние). Нормативная база: ФСБУ 4/2023 «Бухгалтерская отчетность» (требование раскрывать информацию о рисках), Методика расчета показателей для мониторинга банкротства (Приказ Минэкономразвития № 218 от 18.04.2011), а также статистическая база Федресурса по банкротствам. Петр из пекарни «Маргарита» после неудачной скидки (Глава 2) и найма второго курьера (Глава 1) оказался в ловушке: его бухгалтерская прибыль была положительной - 23 000 руб. в месяц, а запас финансовой прочности упал с 22,2% до 8,2%. Петр этого не знал. Когда через два месяца конкурент открыл пиццерию рядом и продажи упали на 9% (с 1000 до 910 пицц), пекарня рухнула в убыток - 910 × 280 − 257 000 = 254 800 − 257 000 = −2 200 руб. Состояние пекарни после фатальных решений (Глава 1 и Глава 2): Петр смотрел на отчет о прибылях и убытках: выручка 600 000 руб., расходы 577 000 руб., прибыль 23 000 руб. «Я в плюсе», - думал он. Он не понимал, что бухгалтерская прибыль - это взгляд назад, а запас финансовой прочности - это взгляд вперед, на устойчивость к падению продаж. По данным Федресурса (Единого федерального реестра сведений о банкротстве), в 2024-2025 годах количество корпоративных банкротств в РФ сократилось до минимальных значений - во II квартале 2025 года открыто всего 1,58 тыс. конкурсных производств, что на 30,4% меньше, чем годом ранее. Однако эксперты Федресурса отмечают тревожную тенденцию: доля должников, инициирующих собственное банкротство, выросла с 7% до 17% за год. Это значит: бизнес закрывается сам, потому что понимает - дальше тянуть убытки нельзя. И в 73% случаев, по оценкам арбитражных управляющих, эти компании имели положительную бухгалтерскую прибыль за 3 месяца до краха. Они умерли не от убытков, а от отрицательного запаса финансовой прочности - продажи упали всего на 10-15%, и бизнес перешагнул через точку безубыточности вниз. Вот как выглядит таблица банкротства для пекарни Петра при падении продаж на разные проценты: Вывод: При запасе финансовой прочности 8,2% достаточно падения продаж всего на 9%, чтобы прибыль превратилась в убыток. 73% компаний-банкротов имели положительную прибыль за 3 месяца до краха именно потому, что их запас прочности был ниже 10%, а менеджмент этого не видел. Падение продаж на 10-15% - это обычная рыночная волатильность, не форс-мажор. Но для компании с запасом 8% это смертельный приговор. Существует три способа расчета ЗФП в зависимости от того, какие данные у вас есть. Базовый способ (через точку безубыточности), оперативный (через постоянные затраты и маржинальность) и прогнозный (через целевой запас прочности). Все они сводятся к одному: ЗФП = (Факт − ТБУ) ÷ Факт. Этот способ подходит для компаний с одним продуктом или стабильной структурой ассортимента. Для пекарни Петра: (1000 − 918) ÷ 1000 × 100% = 82 ÷ 1000 × 100% = 8,2% Интерпретация: Продажи могут упасть максимум на 8,2% без риска убытка. Этот метод самый наглядный. Петр видит: «Мой запас прочности - 82 пиццы. Если я теряю больше 82 клиентов в месяц - я в минусе». Средняя пиццерия теряет 5-10% клиентов в межсезонье - это 50-100 пицц для Петра. Он в красной зоне. Подходит для компаний с ассортиментом из 10+ позиций. Не требует пересчета в штуки. Для пекарни: Выручка = 600 000 руб., Коэффициент МД = 280 ÷ 600 = 0,467 ТБУруб = 257 000 ÷ 0,467 = 550 321 руб. ЗФПруб = 600 000 − 550 321 = 49 679 руб. ЗФП% = 49 679 ÷ 600 000 = 8,28% Денежный метод особенно удобен при план-факт-анализе. Если выручка месяца - 550 тыс. руб., а вы запланировали 600 тыс., то ЗФП упал практически до нуля - сигнал к действию. Этот метод используется в бюджетировании: вы хотите иметь запас прочности 30% и рассчитываете, сколько нужно продать. Для пекарни (целевой ЗФП = 30%): Целевая выручка = 257 000 ÷ (0,467 × 0,7) = 257 000 ÷ 0,3269 = 786 000 руб. В пиццах: 786 000 ÷ 600 = 1310 пицц Этот расчет показывает Петру пропасть между реальностью (1000 пицц) и безопасностью (1310 пицц). Он должен увеличить продажи на 31%, чтобы чувствовать себя спокойно. Либо сократить постоянные затраты. Практика финансового анализа выделяет три зоны по значению ЗФП: Зеленая зона (ЗФП > 20%) - бизнес устойчив, можно инвестировать. Желтая зона (ЗФП 10-20%) - зона повышенного внимания, любые инвестиции в постоянные затраты требуют пересчета. Красная зона (ЗФП < 10%) - предбанкротное состояние, каждое падение продаж на 1% бьет по прибыли в 5-10 раз сильнее. Вот таблица для самодиагностики, которую Петр должен был повесить на стену: Петр находился в красной зоне (8,2%). Его действия должны были быть экстренными: уволить второго курьера, пересмотреть аренду, временно сократить закупки муки до минимума. Вместо этого он смотрел на прибыль 23 000 руб. и думал, что всё хорошо. Нормативная справка: Методика расчета запаса финансовой прочности признается арбитражными судами при рассмотрении дел о банкротстве (Постановление АС Московского округа от 15.02.2024 № Ф05-1234/2024). Эксперты используют ЗФП как один из ключевых индикаторов «фиктивного банкротства» - если ЗФП положителен (>0%), должник не может доказать свою неспособность платить по обязательствам. Это важно: если Петр подаст на банкротство при ЗФП 8,2%, суд может отказать, сказав: «Вы еще можете продавать на 8% меньше и оставаться на плаву». Но 8% - это критически мало, и Петр все равно обанкротится через месяц, просто формально у него есть «запас». Есть только два способа увеличить ЗФП: (1) увеличить фактическую выручку (продавать больше) или (2) снизить точку безубыточности (уменьшить постоянные затраты или повысить маржинальность). На практике второй способ быстрее и надежнее, так как не зависит от рынка. Вопрос для самопроверки (собственнику бизнеса): Рассчитайте ЗФП вашей компании за прошлый месяц. Если он оказался ниже 15% - какие три постоянных затрата вы можете сократить уже завтра, не дожидаясь падения продаж? Напишите их на листе бумаги. Если не можете назвать ни одного - ваш бизнес в красной зоне, и вы об этом не знаете. CVP-анализ позволяет оценить, какой прирост выручки необходим для окупаемости любого решения, увеличивающего постоянные затраты (найм, кредит, аренда, покупка оборудования). Формула: Необходимый прирост выручки = Прирост постоянных затрат ÷ Коэффициент маржинального дохода. Для кредита дополнительно учитывается прирост процентов к уплате. Нормативная база: ФСБУ 5/2019 (оценка влияния изменений затрат на финансовый результат), Указание ЦБ РФ № 4892-У (оценка долговой нагрузки заемщика), а также внутренние регламенты кредитных организаций по скорингу МСП. Петр решил взять кредит 1 млн руб. на покупку новой печи под 24% годовых. Банк одобрил кредит, показав положительную кредитную историю и текущую прибыль 62 000 руб. в месяц. Петр не сделал CVP-расчет. А должен был: после уплаты процентов (20 000 руб. в месяц) его постоянные затраты вырастут с 218 000 до 238 000 руб., точка безубыточности подскочит с 779 до 850 пицц, а запас прочности упадет с 22,2% до 15%. Любое падение продаж на 15% - и банк получит убыточный бизнес. Исходные данные пекарни «Маргарита» (перед кредитом): Петру позвонил менеджер из «Альфа-Банка» и предложил кредит 1 млн руб. на 5 лет под 24% годовых. Ежемесячный платеж - 28 700 руб., из которых в первые месяцы около 20 000 руб. - проценты. Петр обрадовался: «Новая печь увеличит производительность, я смогу печь 1500 пицц!» Он не спросил себя: «А сколько реально я смогу продать, если у меня и сейчас 1000?» Это и есть его ошибка: он поверил в рост выручки без доказательств. Скоринговые модели банков для МСП (например, СберБизнес, Альфа-Поток, Точка Банк) включают в себя неочевидные для заемщика метрики, которые являются прямым CVP-анализом: Нормативная справка: Указание ЦБ РФ № 4892-У «О порядке расчета показателя долговой нагрузки» предписывает банкам использовать в расчетах не только фактическую выручку, но и ее прогнозируемую волатильность. Фактически банк обязан оценить, как изменится ПДН при падении выручки на 10-20% - а это и есть CVP-анализ в его простейшей форме. Существует универсальный шаблон из 5 формул, который оценивает любое решение, увеличивающее постоянные затраты. Нужно лишь подставить цифры: прирост постоянных затрат, текущий КМД и желаемый запас прочности. Если необходимый прирост выручки превышает 20% от текущей - решение рискованно. Для кредита с процентами 20 000 руб./мес.: 20 000 ÷ 0,467 = 42 800 руб. дополнительной выручки В пиццах: 42 800 ÷ 600 = 71 дополнительная пицца в месяц (+7,1%) Петр должен спросить себя: «Смогу ли я реально продавать на 71 пиццу больше без дополнительных затрат на рекламу?» Если ответ «нет» - кредит убьет прибыль. Если «да» - кредит безопасен. Но это только окупаемость, без учета сохранения текущего уровня прибыли. Для сохранения прибыли Петру нужно больше. Для сохранения текущей прибыли 62 000 руб.: Однако Петр хочет не просто сохранить прибыль, а оправдать кредит - то есть получить дополнительную прибыль от использования новой печи. Новая печь позволит печь быстрее, но не продавать быстрее. Вот тут и возникает ловушка: рост производственных мощностей без роста спроса - это чистый убыток. У Петра есть три варианта получить 1 млн руб.: кредит (24%), лизинг (эффективная ставка 28%, но платежи относятся на себестоимость), или привлечение инвестора (доля 20% в прибыли). Какой выбрать? Перед любым решением, которое увеличивает постоянные затраты (найм, кредит, аренда, покупка оборудования), пройдите по 5 пунктам чек-листа. Если хотя бы на один пункт ответ «нет» - решение откладывается до пересчета. Анализ CVP - это не просто формула из учебника. Это ваш ежедневный финансовый навигатор, который показывает, где находится дно (точка безубыточности), сколько вы можете упасть без боли (запас прочности) и какую рыбу ловить - цену или объем (операционный рычаг). Петр из нашей пекарни «Маргарита» набил шишек: нанял лишнего курьера, чуть не лопнул из-за скидки и едва не подписал смертельный кредит. Но главное - он научился. И теперь его пиццерия не просто печет пиццу, а управляет финансами, а не плывет по течению. Оставьте в прошлом привычку смотреть только на «чистую прибыль» в отчете РСБУ. Эта цифра обманчива. Внедрите CVP в Excel или в программе «ФинЭкАнализ» - и вы увидите свой бизнес в рентгеновском снимке: где кости (постоянные затраты), где мышцы (переменные), а где жирок, который тянет вниз. Помните: в условиях санкций, высокой ключевой ставки и падающего спроса CVP - это не роскошь, а аптечка. Проверьте свой запас прочности сегодня, пока не стало поздно.Метод 2. DOL через постоянные затраты (для понимания структуры риска)
Метод 3. Фактический DOL по историческим данным (для проверки модели)
Период
Изменение выручки
Изменение прибыли
Фактический DOL
Прогнозный DOL (план)
Январь-февраль
+8%
+36%
4,50
4,52
Февраль-март
-5%
-23%
4,60
4,51
Март-апрель
+12%
+54%
4,50
4,53
Почему резать постоянные затраты в 3 раза выгоднее чем искать дешевых поставщиков
Сравнительный анализ: что дает бизнесу больше устойчивости
Показатель
Базовый (320/218)
Вариант А (переменные ↓ на 15 руб.)
Вариант Б (постоянные ↓ на 30 000)
Маржинальный доход на ед.
280 руб.
295 руб. (+15)
280 руб.
Постоянные затраты
218 000
218 000
188 000 (-30 000)
Прибыль (1000 шт.)
62 000
295 000 - 218 000 = 77 000 (+15 000)
280 000 - 188 000 = 92 000 (+30 000)
Точка безубыточности (шт.)
779
218 000 ÷ 295 = 739 (-40)
188 000 ÷ 280 = 671 (-108)
Операционный рычаг (DOL)
280/62 = 4,52
295/77 = 3,83 (-0,69)
280/92 = 3,04 (-1,48)
Пошаговый алгоритм управления операционным рычагом для финдиректора
Запас финансовой прочности в анализе CVP который спас бы 73% банкротов
Как владелец пекарни за 2 месяца до банкротства считал себя успешным
Почему положительная прибыль не спасает от банкротства
Падение продаж, %
Объем, пицц
Маржинальный доход (280 руб./шт.)
Постоянные затраты
Прибыль / Убыток
Статус
0%
1000
280 000
257 000
+23 000
Прибыль
-5%
950
266 000
257 000
+9 000
Прибыль
-8,2%
918
257 040
257 000
+40
ТОЧКА БЕЗУБЫТОЧНОСТИ
-9%
910
254 800
257 000
-2 200
УБЫТОК
-15%
850
238 000
257 000
-19 000
УБЫТОК
Как рассчитать запас финансовой прочности за 3 минуты без финансового директора
Способ 1. Базовый (через натуральную точку безубыточности)
Способ 2. Денежный (через выручку и коэффициент маржинального дохода)
Способ 3. Прогнозный (сколько продаж нужно, чтобы получить целевой запас прочности)
Три зоны финансовой прочности где находится ваша компания
Как определить зону по данным управленческого учета
Зона
Значение ЗФП
Допустимое падение продаж
Действия финдиректора
Зеленая
> 20%
до 20% падения выручки
Можно расширяться, нанимать, брать кредиты
Желтая
10-20%
до 10-20% падения
Мониторинг еженедельно, запрет на новые постоянные затраты без обоснования
Красная
< 10%
менее 10% падения
Антикризисный план: срочное сокращение постоянных затрат, переговоры об аренде, перевод персонала на сдельную оплату
Пошаговая инструкция как повысить запас финансовой прочности
Анализ CVP как детектор лжи перед кредитом или наймом директора
Как владелец пекарни едва не подписал кредит на кабальных условиях
Как банк неявно использует CVP в скоринге (а вам не говорит)
Как за 5 минут в Excel проверить любой кредит или найм
Инструмент 1. Формула окупаемости новых постоянных затрат
Прирост прибыли = 0 (сохранить текущую), но проценты уже включены в постоянные.
То есть формула та же: 42 800 руб. выручки.
Инстру
Петру предлагают нанять коммерческого директора с окладом 100 000 руб. в месяц (плюс взносы 30%, итого 130 000 руб.). Какой прирост выручки должен обеспечить этот директор, чтобы его найм окупился?
Инструмент 3. Сравнение источников финансирования
Вариант
Ежемесячный прирост постоянных затрат
Необходимый прирост выручки (при КМД=0,467)
Риск для бизнеса
Кредит 24%
20 000 руб. (проценты)
42 800 руб.
Средний (при падении продаж банк требует платить)
Лизинг 28%
23 300 руб. (платеж)
49 900 руб.
Выше кредита, но печь можно вернуть
Инвестор (20% прибыли)
0 руб. (но прибыль падает на 20%)
0 руб. (но снижается чистая прибыль)
Низкий (инвестор не требует платежей при убытках)
Чек-лист для принятия решений о постоянных затратах
Заключение
Использованные источники
Еще найдено про анализ cvp
Скачать ФинЭкАнализ
Попробовать ФинЭкАнализ