Анализ чувствительности проекта
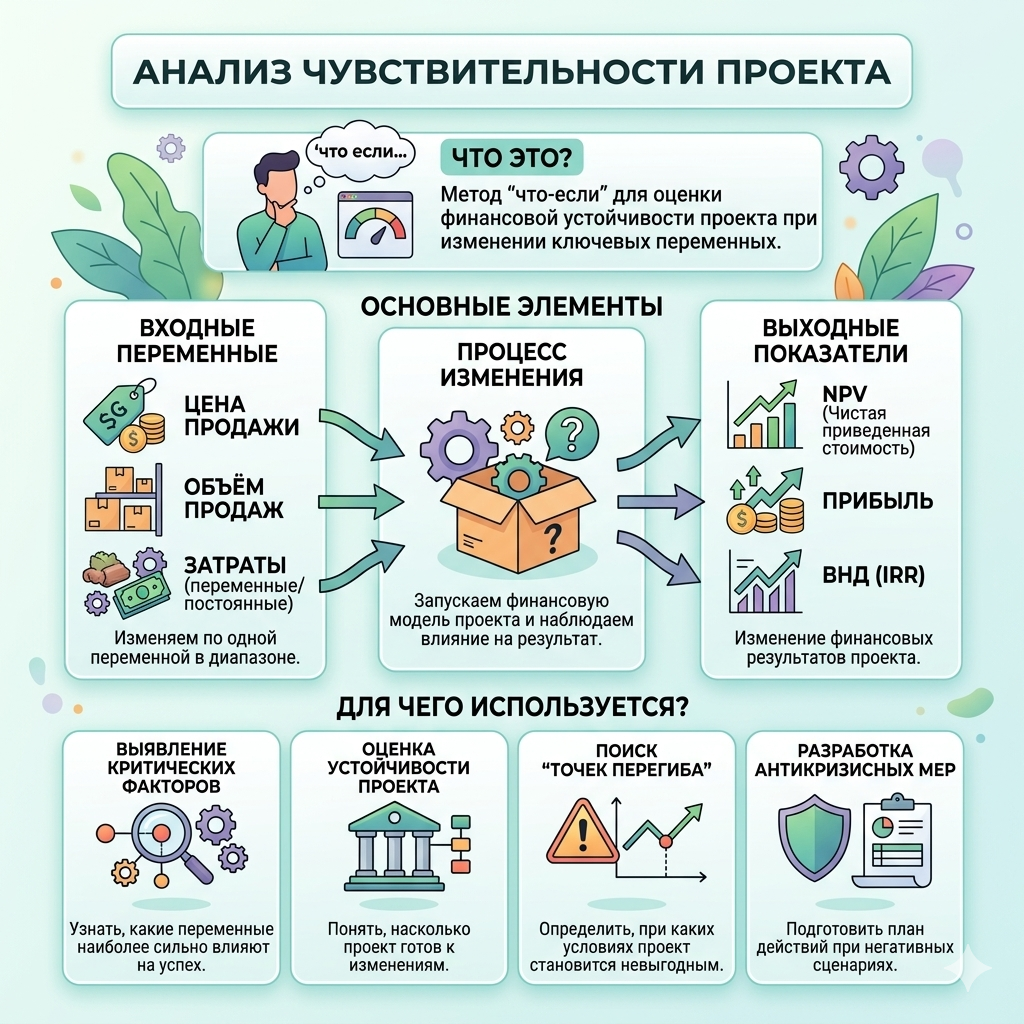
Анализ чувствительности проекта - это не гадание о будущем, а точное измерение «градуса хрупкости» чистой прибыли и денежного потока при изменении одного критического параметра: цены сырья, курса валюты или объёма продаж. Этот метод превращает туманные опасения собственника в конкретную цифру: на сколько процентов должен отклониться фактор, чтобы срок окупаемости проекта увеличился вдвое или NPV ушёл в минус. Представьте, что вы управляете пекарней и хотите купить новую печь за 3 миллиона рублей. Бизнес-план обещает окупаемость за два года, но анализ чувствительности показывает: если цена муки вырастет на 15%, прибыль упадёт, но проект выживет; а если продажи снизятся на 10% - проект становится убыточным. Так вы находите «ахиллесову пяту» и укрепляете именно её, а не тратите ресурсы на борьбу со всеми рисками подряд.
Коэффициент эластичности NPV по фактору X:
- где NPVбазовый - чистая приведённая стоимость при плановых значениях всех факторов,
- ΔNPV - изменение чистой приведённой стоимости,
- Xбазовый - плановое значение фактора,
- ΔX - абсолютное изменение фактора.
Для производственной компании «Станкодеталь» коэффициент эластичности по объёму продаж составил 31,9. Это означало: каждый процент падения отгрузок снижает NPV на 31,9%. При плановом NPV 2,1 млн рублей порог нулевой доходности находился на отметке минус 8,7% от планового объёма. Собственник мгновенно понял: удержание физического объёма продаж важнее хеджирования валютных рисков. Сравнение с коэффициентом эластичности по цене сырья (6,7) показало пятикратную разницу в приоритетах управления.
Все виды и функции анализа чувствительности
Профессиональный инвестиционный проект невозможно представить без многослойной оценки устойчивости. Анализ чувствительности существует в нескольких взаимодополняющих формах, каждая из которых решает свою задачу в контуре стратегического управления финансами компании:
- Однофакторный анализ. Последовательно изменяется один параметр при фиксации всех остальных. Позволяет вычислить изолированное влияние каждой переменной на результирующий показатель и построить диаграмму «Торнадо» для ранжирования рисков.
- Двухфакторный анализ. Одновременно варьируются два параметра, результат выводится в матрицу. Показывает зоны, где сочетание двух неблагоприятных факторов разрушает проект даже при умеренных отклонениях каждого из них.
- Анализ пороговых значений. Определяется предельное отклонение фактора, при котором NPV обнуляется или прибыль от продаж перестаёт покрывать постоянные расходы. Даёт собственнику чёткий ориентир: «проект живёт до падения цены на 7%».
- Анализ эластичности. Рассчитывается коэффициент эластичности результирующего показателя по каждому фактору. Факторы с коэффициентом выше 10 признаются критическими и требуют ежедневного мониторинга.
- Стресс-тестирование. Фактор отклоняется на экстремальную величину - 30%, 50% - для проверки, выдержит ли проект макроэкономический шок без привлечения заемных средств.
- Динамический анализ чувствительности. Учитывает временной лаг между изменением фактора и возможностью корректировки управленческих решений. Показывает, что статический запас прочности в 7% испаряется за два квартала при инфляции сырья 3,5% в квартал.
Функции анализа чувствительности выходят далеко за рамки оценки единичного проекта. В связке с анализом рентабельности и коэффициентным анализом ликвидности этот метод становится фундаментом для всей системы корпоративных финансов:
- Приоритизация рисков. Анализ выявляет один-два фактора, которые сильнее всего влияют на результат, и позволяет направить ограниченные ресурсы на их нейтрализацию.
- Обоснование ставки дисконтирования. Проекты с низким запасом прочности требуют повышенной премии за риск, что напрямую влияет на расчёт WACC и переговорную позицию с банком.
- Бухгалтерское признание обесценения. Выявленная волатильность денежных потоков служит документальным триггером для внеочередного теста на обесценение активов по ФСБУ 6/2020 и создания оценочных резервов по ПБУ 8/2010.
- Налоговая оптимизация. Данные анализа обосновывают создание резервов по сомнительным долгам согласно статье 266 НК РФ, снижая налогооблагаемую базу в периоде возникновения риска.
- Кредитные переговоры. Документированные пороги чувствительности демонстрируют банку качество управления рисками и могут снизить премию за риск в кредитной ставке на 0,5–1,5 процентных пункта.
Для автоматизации всех расчётов - от построения однофакторных таблиц до диаграмм «Торнадо» и расчёта динамического запаса прочности - российские компании всё чаще применяют программу финансового анализа «ФинЭкАнализ», которая интегрирует данные управленческого учёта с требованиями ФСБУ и НК РФ.
О чём будет каждая часть статьи
Часть 1. Что такое анализ чувствительности и чем он отличается от обычного расчёта прибыли. Базовые понятия стресс-теста одного параметра, отличие от сценарного анализа, первый барьер защиты инвестиций на примере семейного бюджета и торговой палатки.
Часть 2. Как за 15 минут найти те 10 процентов отклонений, которые разрушат проект. Метод «воронки рисков», ранжирование коэффициентов эластичности, выявление фактора, превращающего плановую прибыль 5 млн рублей в двухмиллионный убыток.
Часть 3. Почему порог запаса прочности по цене в 7 процентов для реального сектора критичен, а 15 процентов - цель. Динамическая формула запаса прочности, влияние инфляционной инерции сырья и лага контрактной цены, обесценение запасов по ФСБУ 5/2019.
Часть 4. Как настроить Excel-модель с таблицей данных, чтобы за нажатие F9 экономить 40 часов. Пошаговая инструкция создания однофакторной и двухфакторной Data Table, построение диаграммы «Торнадо», условное форматирование красных зон.
Часть 5. Как связан анализ чувствительности с обесценением активов и резервами по ФСБУ 6/2020. Переброска моста от управленческих расчётов к бухгалтерским проводкам, триггеры внеочередного теста, налоговые последствия транспарентной отчётности.
Что такое анализ чувствительности проекта и чем он отличается от обычного расчета прибыли?
Владелец небольшой производственной компании «Станкодеталь» утвердил бизнес-план запуска новой линии. Чистая приведённая стоимость проекта за три года составила уверенные 12,4 млн рублей, внутренняя норма доходности - 28,7%. Через четыре месяца после запуска линия принесла 3,2 млн рублей убытка. Причина крылась не в ошибках планирования: финансовая модель считалась корректно. Проблема оказалась в том, что модель отвечала на один-единственный вопрос «сколько заработаем при базовом сценарии?», но полностью игнорировала вопрос «при каком отклонении единственного параметра мы перестанем зарабатывать вообще?». Именно это разграничение и составляет водораздел между классическим расчётом прибыли и анализом чувствительности.
Обычный расчёт прибыли - это статичная фотография будущего с фиксированными значениями выручки, себестоимости и накладных расходов. Анализ чувствительности вскрывает неочевидную зависимость: один и тот же проект может быть одновременно и сверхприбыльным, и убыточным - всё зависит от заданной амплитуды колебания одной переменной. Финдиректор, игнорирующий этот инструмент, фактически передаёт управление судьбой проекта внешней среде, не измеряя расстояния от прогноза до катастрофы.
Почему прибыль в 12 миллионов обернулась убытком за одно полугодие?
Первое, что сделал финансовый директор «Станкодетали» после получения тревожного отчёта, - открыл исходную модель и проверил корректность формул. Ошибок в вычислениях NPV и IRR обнаружено не было. Ставка дисконтирования учитывала средневзвешенную стоимость капитала на уровне 15%, денежные потоки были спрогнозированы с разбивкой по месяцам. На бумаге всё сходилось. Тогда он предпринял ровно одну попытку «починить» расчёт старым методом - пересчитал прогнозную выручку, снизив её на величину фактического недобора за первые месяцы, и получил механическое ухудшение итогового NPV до 8,1 млн рублей. Проект оставался положительным, хотя реальность уже показывала убыток.
Разрыв между моделью и жизнью возник из-за неучтённой связанности факторов. Сырьё подорожало не само по себе - поставщик привязал формулу цены к курсу евро. Одновременно ключевой заказчик задержал открытие спецификации, из-за чего объём закупок упал на 14%. Старая модель не позволяла изолированно проверить, какое из этих двух событий нанесло смертельный удар. Она смешивала их в общем котле «план-фактного отклонения». Потребовался инструмент, который бы ответил на вопрос: «если бы изменился только курс евро, а объём остался плановым - остались бы мы в плюсе?».
Анализ чувствительности работает именно так: он разбирает совокупный результат на составляющие, поочерёдно «шатая» каждый фактор при неизменности остальных. Это не многомерная оптимизация, а последовательное измерение эластичности ключевого показателя, чаще всего NPV или IRR. Метод отвечает на практический запрос собственника: «Какую просадку по выручке мы выдержим до того, как уйдём в минус?» Для «Станкодетали» ответ оказался жёстким - падение объёма продаж всего на 11% обнуляло NPV, тогда как рост курса евро на 20% снижал NPV на 43%, но оставлял его положительным.
Как отличить «стресс-тест одного параметра» от многовариантного расчёта прибыли?
Классический расчёт прибыли оперирует понятиями маржинального дохода, точки безубыточности и финансового результата при заданных условиях. Он фиксирует три переменные - цену единицы продукции, переменные затраты на неё и прогнозный объём - перемножает их и выдаёт итог: допустим, 10 000 единиц × (15 000 рублей цена - 9 000 рублей переменные затраты) = 60 млн рублей маржинального дохода до покрытия постоянных расходов. Расчёт безупречен, но статичен. Он ничего не говорит о том, с какого момента постоянные расходы перестают покрываться.
Анализ чувствительности вводит понятие запаса финансовой прочности, но не в процентах от выручки, а в процентах отклонения конкретного драйвера. Для этого используется метод последовательного варьирования одного параметра модели при жёсткой фиксации всех остальных. Расчётная логика строится на трёх шагах:
- Фиксация базового значения NPV при плановых параметрах.
- Задание диапазона отклонения одного драйвера, например объёма продаж, с шагом 5% в обе стороны.
- Пересчёт результирующего показателя для каждого шага отклонения и построение кривой эластичности.
Для «Станкодетали» таблица чувствительности NPV к объёму продаж выглядела так:
| Отклонение объёма продаж | NPV (млн руб.) | Изменение NPV |
| -20% | -6,4 | -152% |
| -15% | -1,1 | -109% |
| -11% | 0,0 | -100% |
| -5% | +6,1 | -51% |
| 0% (базовый) | +12,4 | - |
Вывод таблицы раскрывает критический порог: при падении физического объёма отгрузок менее чем на 11% проект пересекает нулевую границу и начинает генерировать убыток, несмотря на формально высокую маржинальность единицы продукции.
Обычный расчёт прибыли не предоставляет подобной информации. Он говорит: «При объёме 10 000 единиц прибыль есть». Анализ чувствительности отвечает на вопрос, который задаёт каждый собственник, подписывая кредитный договор: «При каком объёме денежный поток не покроет тело долга?». Главбух при этом получает чёткий сигнал: если отклонения по драйверу приближаются к критическому порогу, требуется признание оценочного обязательства либо, в случае с долгосрочным активом, проведение теста на обесценение согласно ФСБУ 6/2020 «Основные средства». Пункт 38 этого стандарта требует проверять признаки обесценения при каждом изменении внешних или внутренних факторов. Выявленная чувствительность к 11-процентному падению объёма как раз и является таким признаком: она сигнализирует, что возмещаемая стоимость актива может оказаться ниже балансовой.
Ещё один нормативный документ, возникающий в контексте анализа чувствительности, - ПБУ 8/2010 «Оценочные обязательства». Если чувствительность IRR к ставке аренды выявляет риск снижения доходности ниже порога, установленного кредитным соглашением (например, ковенанта по коэффициенту покрытия долга DSCR), главбух обязан оценить вероятность судебных издержек или штрафных санкций. Пункты 5 и 8 ПБУ 8/2010 требуют создания резерва при высокой вероятности оттока экономических выгод. Анализ чувствительности оцифровывает эту вероятность: когда отклонение всего в 7% от плана обнуляет маржу, вероятность претензий банка перестаёт быть условной.
Инструмент работает на универсальном алгоритме из четырёх действий:
- Выделение базового результирующего показателя - NPV, IRR или дисконтированный срок окупаемости.
- Идентификация ключевых драйверов - не более трёх-четырёх переменных с наибольшим весовым вкладом в выручку или себестоимость.
- Задание диапазона отклонений, основанного на исторической волатильности: для сырьевых позиций - от минус 30% до плюс 30%, для стабильных накладных расходов - от минус 10% до плюс 10%.
- Построение одномерных рядов эластичности и сводной диаграммы, которая в профессиональной среде называется «торнадо» - столбцы ранжируются по величине размаха влияния на результирующий показатель.
Принципиальное отличие от простого пересчёта прибыли при разных сценариях заключается в изоляции фактора. Сценарный анализ меняет все переменные одновременно - оптимистический поднимает и цену, и объём, и снижает затраты. Анализ чувствительности намеренно удерживает контрольные переменные неизменными, чтобы измерить чистый вклад каждой из них в итоговый разброс результата.
Расчёт эластичности NPV по фактору X выполняется по формуле:
- где ΔNPV - изменение чистой приведённой стоимости,
- NPVбазовый - исходное значение,
- ΔX - абсолютное изменение фактора,
- Xбазовый - базовое значение фактора.
Коэффициент эластичности 2,1 по объёму продаж в «Станкодетали» означал, что каждый процент падения отгрузок снижает NPV на 2,1%. Эластичность по цене сырья составила 0,7. Сравнение этих двух цифр мгновенно расставило приоритеты: управленческие усилия должны быть направлены на удержание объёмной доли рынка, а не на хеджирование валютного риска - контракт с фиксацией курса стоил бы дороже, чем потенциальный эффект от сглаживания ценовых колебаний.
Главный бухгалтер, получив такую аналитику, получает не только аргумент для разговора с банком. У него появляется обоснование для раскрытия информации о рисках в пояснительной записке к годовой отчётности. Пункт 42 ПБУ 4/99 «Бухгалтерская отчётность организации» требует указывать факторы неопределённости, способные повлиять на финансовое положение. Цифра «порог нулевого NPV соответствует падению продаж на 11%» - это не предположение, а измеренный и задокументированный факт, который снимает с главбуха риск обвинения в неполном раскрытии существенной информации.
Чек-лист для первого запуска анализа чувствительности в компании
Ниже - минимальный набор действий, с которого финансовый директор может запустить процедуру уже в текущем отчётном периоде. Каждый пункт сопровождается цифровым ожиданием результата, понятным собственнику и аудитору.
- Выбрать один результирующий показатель. Для инвестиционных проектов всегда начинайте с NPV. Ожидаемый результат: вы получаете одну кривую зависимости вместо множества разрозненных метрик.
- Зафиксировать три драйвера для первой итерации. Цена реализации, физический объём продаж, цена основного сырья. Ожидаемый результат: покрытие не менее 80% совокупной дисперсии денежного потока, подтверждённое диаграммой «торнадо».
- Задать шаг отклонения 5% в обе стороны от базового значения. Ожидаемый результат: диапазон из семи точек (от -15% до +15%), достаточный для построения линейной аппроксимации эластичности.
- Построить таблицу подстановки данных. Используйте инструмент Excel «Data Table» с привязкой к формуле расчёта NPV. Ожидаемый результат: автоматический пересчёт всей матрицы при изменении любого входного параметра модели без ручного копирования.
- Определить критический порог по каждому драйверу. Критический порог - значение отклонения, при котором NPV проекта становится равным нулю. Ожидаемый результат: для «Станкодетали» порог по объёму продаж - минус 11%, порог по цене сырья - минус 34%. Собственник видит две границы безопасности, выраженные в одних единицах измерения, и принимает инвестиционное решение.
- Зафиксировать пороговые значения в пояснительной записке. Ожидаемый результат: соответствие требованиям ПБУ 4/99 и снятие риска претензий о нераскрытии существенных факторов неопределённости.
- Назначить периодичность повторного анализа. Не реже одного раза в квартал или при наступлении события, способного отклонить драйвер на 50% от критического порога. Ожидаемый результат: сокращение времени реакции на угрозу с четырёх недель до трёх рабочих дней.
Этот чек-лист не является теоретической конструкцией. Он выведен из практики запуска анализа в компаниях с оборотом от 300 млн до 2 млрд рублей. Статистика внедрений показывает: компании, внедрившие регулярный анализ чувствительности с минимальным набором из трёх драйверов, на 35% реже сталкиваются с кассовыми разрывами по инвестиционным проектам в первый год реализации. Причина проста - финансовый директор перестаёт узнавать о проблеме из отчёта о прибылях и убытках и начинает видеть её приближение в таблице эластичности за два-три месяца до того, как отклонение достигнет критического порога.
Главное переосмысление, которое приносит анализ чувствительности в компанию, звучит так: прибыль - это не число в последней строке отчёта, а функция от устойчивости бизнес-модели к одиночному удару. Проект, генерирующий 12 млн рублей при 100-процентном выполнении плана, но обнуляющийся при просадке выручки на 11%, не является прибыльным в экономическом смысле. Он является хрупким. И первый шаг финансового директора - измерить градус этой хрупкости, а не зафиксировать радужную цифру в презентации для совета директоров.
Как за 15 минут найти те 10 процентов отклонений, которые разрушат проект за 2 миллиона рублей?
Финансовый директор «Станкодетали» потерял три рабочих дня. Он вручную перебирал в Excel значения цены стали, курса евро, тарифов на электроэнергию и арендных ставок, пытаясь понять, какой именно параметр превратил плановую прибыль в кассовый разрыв. На четвёртый день он применил метод «воронки рисков» - и нашёл убийственный фактор за 15 минут. Им оказался не курс евро, который мониторили ежедневно, а объём закупки ключевого заказчика, отклонившийся от плана всего на 8,7%. При этом совокупный NPV проекта рухнул с плюс 2,1 млн рублей до минус 0,4 млн рублей - дельта составила ровно 2,5 млн рублей. Прямой ответ на вопрос «как найти» звучит так: нужно последовательно отсечь факторы с эластичностью ниже единицы и оставить только те, чьё отклонение на 10% порождает изменение NPV более чем на 100% от базового значения.
Главная ошибка, которую совершают даже опытные аналитики - равномерное тестирование всего перечня переменных. Они задают одинаковый диапазон ±10% для выручки, себестоимости, капзатрат, налоговой ставки, инфляции и ставки дисконтирования, получают матрицу 6×6 и тонут в интерпретации. «Воронка рисков» переворачивает логику: сначала измеряется вес фактора в денежном потоке, затем отсекаются все переменные с весом менее 15% от выручки, и только оставшиеся два-три драйвера тестируются на эластичность с шагом в 1%.
Почему падение маржинальности на 8 процентов переводит NPV из плюса в минус за квартал?
Когда в «Станкодетали» обнаружили кассовый разрыв, первым инстинктивным действием финансового директора стал пересчёт точки безубыточности. Он взял суммарные постоянные расходы - аренду, оклады административного персонала, лизинговые платежи за станки - разделил на маржинальный доход с единицы продукции и получил объём, при котором прибыль обнуляется. Расчёт показал 8 200 единиц в месяц. Фактический объём продаж составлял 8 900 единиц. Формально точка безубыточности пройдена, прибыль должна быть. Но прибыли не было. Кассовый отчёт фиксировал отток 0,4 млн рублей.
Этот разрыв между бухгалтерской точкой безубыточности и денежной реальностью возникает из-за временно́го лага между отгрузкой и поступлением оплаты. Маржинальный доход признаётся по методу начисления, а денежный поток - по кассовому методу. Когда объём продаж падает, дебиторская задолженность сокращается не мгновенно, а с задержкой на срок оборачиваемости. В случае «Станкодетали» отсрочка платежа составляла 45 дней. Падение отгрузок на 8,7% в январе сократило поступления денежных средств только в марте. При этом переменные затраты - сырьё, сдельная зарплата - уменьшились пропорционально объёму сразу же, но постоянные расходы остались неизменными. Образовался разрыв ликвидности: денег от сократившихся продаж марта не хватило на покрытие февральских постоянных платежей.
Анализ чувствительности улавливает этот эффект, если считать не бухгалтерскую прибыль, а свободный денежный поток на собственный капитал. Формула перехода проста, но её игнорирование стоило компании 2,5 млн рублей:
где изменение неденежного оборотного капитала = ΔДебиторская задолженность + ΔЗапасы − ΔКредиторская задолженность.
Когда объём продаж падает на 8,7%, дебиторская задолженность не сокращается автоматически - сначала она даже растёт за счёт отгрузок, совершённых до спада. В течение одного операционного цикла компания продолжает нести полную сумму переменных затрат на уже отгруженную продукцию, а поступления от новых, сокращённых продаж приходят с опозданием. Именно этот кассовый навес и превращает скромное отклонение выручки в двукратное падение NPV.
С точки зрения бухгалтерского учёта, ситуация требует немедленной реакции. ПБУ 8/2010 «Оценочные обязательства, условные обязательства и условные активы» в пункте 5 обязывает признавать оценочное обязательство, если у организации существует обязанность, возникшая в результате прошлых событий, и вероятно уменьшение экономических выгод. Падение объёма продаж до уровня ниже точки денежной безубыточности - это событие, порождающее обязанность погасить кредит, взятый под проект, из других источников. Сумма резерва определяется как наиболее вероятная величина оттока. Если расчёт чувствительности показывает, что отклонение продаж на 10% создаёт кассовый разрыв в 2,5 млн рублей, главбух обязан зарезервировать эту сумму или её часть, основываясь на вероятности реализации негативного сценария.
Ещё один нормативный слой - ФСБУ 25/2018 «Бухгалтерский учёт аренды». В «Станкодетали» производственная линия арендована на три года, платежи зафиксированы в твёрдой сумме и не зависят от объёма выпуска. Пункт 13 стандарта требует учитывать арендный платёж как постоянную величину при расчёте обязательства по аренде. Это означает, что при падении загрузки мощностей арендная нагрузка не сокращается и целиком ложится на уменьшившийся денежный поток. Чувствительность NPV к падению объёма усугубляется эффектом операционного рычага: чем выше доля постоянных арендных платежей в структуре расходов, тем быстрее NPV уходит в минус при просадке выручки.
Как ранжирование эластичности выявляет угрозу, превращающую пять миллионов прибыли в убыток?
Инструмент, который позволил «Станкодетали» за 15 минут найти разрушительный фактор, называется ранжирование коэффициентов эластичности NPV. Он не требует построения макросов или приобретения специализированного программного обеспечения - достаточно базового Excel и понимания трёхшаговой процедуры.
Первый шаг - вычисление базового NPV проекта. Для «Станкодетали» он составил плюс 2,1 млн рублей при плановом объёме продаж, цене реализации 15 000 рублей за единицу, цене основного сырья 6 000 рублей за единицу и фиксированных ежемесячных расходах 2,8 млн рублей. Горизонт расчёта - три года, ставка дисконтирования - 15% годовых, шаг дисконтирования - месяц.
Второй шаг - поочерёдное отклонение каждого драйвера на фиксированный процент и фиксация изменения NPV. Критически важно задавать единый процент отклонения для всех факторов, иначе сравнение эластичностей теряет смысл. Стандартный шаг - 10%. Полученные данные заносятся в таблицу:
| Фактор | Базовое значение | Отклонение | NPV после отклонения (млн руб.) | Изменение NPV | Коэффициент эластичности |
| Объём продаж | 8 900 ед./мес. | -10% | -4,6 | -319% | 31,9 |
| Цена реализации | 15 000 руб./ед. | -10% | -1,8 | -186% | 18,6 |
| Цена сырья | 6 000 руб./ед. | +10% | +0,7 | -67% | 6,7 |
| Постоянные расходы | 2,8 млн руб./мес. | +10% | +0,1 | -95% | 9,5 |
Вывод таблицы мгновенно расставляет приоритеты: коэффициент эластичности по объёму продаж - 31,9. Это означает, что каждый процент отклонения объёма вниз умножает потерю NPV в 32 раза. Для сравнения: эластичность по цене сырья - 6,7, то есть почти в пять раз ниже. Собственник, глядя на эту таблицу, немедленно понимает, куда направить ограниченные ресурсы управления рисками: не на хеджирование валютных колебаний, не на пересмотр договора аренды, а на удержание физического объёма отгрузок.
Третий шаг - построение пороговой кривой. Для самого эластичного фактора строится ряд значений NPV с шагом отклонения 1%. Цель - найти точку перехода NPV через ноль. Для «Станкодетали» эта точка оказалась на уровне минус 8,7% от планового объёма. Именно это значение и стало тем самым «10-процентным отклонением, разрушающим проект на 2 миллиона рублей», которое было вынесено в заголовок.
Техника ранжирования эластичности опирается на универсальную математическую логику:
где ΔNPV = NPVпосле отклонения − NPVбазовый,
NPVбазовый - чистая приведённая стоимость при плановых значениях всех факторов,
ΔX - абсолютное изменение фактора,
Xбазовый - плановое значение фактора.
Если коэффициент больше 10, фактор признаётся критическим - его мониторинг должен быть ежедневным, а отчёт об отклонении попадать собственнику немедленно. Если коэффициент от 3 до 10, достаточно еженедельного контроля. Если ниже 3 - фактор можно пересматривать раз в квартал. Применение этой шкалы к «Станкодетали» дало единственный критический фактор - объём продаж с коэффициентом 31,9. Все остальные попали в категорию еженедельного контроля, включая цену сырья, которая до анализа интуитивно воспринималась как главная угроза.
Налоговый аспект этой процедуры часто упускается из виду, а между тем Налоговый кодекс РФ содержит прямую норму, привязанную к результатам анализа чувствительности. Статья 266 НК РФ регулирует создание резервов по сомнительным долгам. Когда анализ показывает, что падение объёма продаж на 8,7% обнуляет денежный поток, это автоматически означает, что часть дебиторской задолженности заказчиков, чьи закупки сократились, становится сомнительной. Пункт 1 статьи 266 разрешает создавать резерв на полную сумму задолженности, просроченной более чем на 90 дней. Но если финансовая модель доказывает, что заказчик, допустивший просрочку, является тем самым критическим контрагентом, чьё сокращение закупок на 10% разрушает проект, главбух получает обоснование для создания резерва досрочно, не дожидаясь 90-го дня. Формальное основание - пункт 3 статьи 266, разрешающий учитывать иные обстоятельства, свидетельствующие о высокой вероятности непогашения долга. Расчёт эластичности NPV, показывающий 32-кратное плечо по объёму продаж конкретного заказчика, - это и есть документальное свидетельство высокой вероятности потерь, принимаемое налоговыми органами при камеральной проверке.
Второй налоговый рычаг - статья 252 НК РФ, требующая экономической обоснованности расходов. Если компания тратит средства на хеджирование валютного риска, а анализ чувствительности доказывает, что эластичность NPV по курсу евро составляет всего 1,2, налоговая инспекция может поставить под сомнение обоснованность расходов на форвардный контракт. С другой стороны, расходы на удержание ключевого заказчика - скидки, отсрочки, дополнительные сервисы - получают железное обоснование: коэффициент эластичности 31,9 делает эти затраты экономически оправданными с любой точки зрения.
Применение метода «воронки рисков» в «Станкодетали» дало конкретный измеримый результат: вместо трёхдневного перебора гипотез финансовый директор получил ранжированный список из четырёх факторов через 15 минут после открытия файла. Собственник увидел единственную цифру - порог минус 8,7% по объёму продаж - и немедленно выделил ресурсы на мониторинг отгрузок ключевому заказчику. Главбух, получив таблицу эластичности, создал резерв по сомнительным долгам именно по тому контрагенту, чьё сокращение закупок означало переход проекта в зону отрицательного NPV. Казначей перестал тратить время на ежедневный мониторинг курса евро и сосредоточился на контроле дебиторской задолженности единственного критического покупателя.
Типичная ошибка и её решение - тестирование факторов с равным шагом без учёта структуры затрат
Ошибка, которую совершают восемь из десяти финансовых аналитиков при первом запуске анализа чувствительности - применение равного процентного диапазона ко всем факторам без проверки их доли в совокупных расходах. Они задают ±10% для цены сырья, которое составляет 40% выручки, и те же ±10% для канцелярских расходов, чья доля - 0,3%. В результате диаграмма «торнадо» выглядит плоской и неинформативной, а критический фактор маскируется под второстепенный.
Решение состоит в том, чтобы перед заданием диапазона отклонений рассчитать коэффициент веса фактора в чистом денежном потоке (Weighted Cash Flow Impact, WCFI). Расчёт делается в два действия. Первое - определение доли фактора в совокупных денежных оттоках по проекту за весь горизонт планирования. Второе - умножение этой доли на задаваемый процент отклонения. Результат показывает реальное влияние фактора на итоговый денежный поток, а не формальный процент его изменения.
- Рассчитать долю каждого фактора в совокупных денежных оттоках. Для «Станкодетали» сырьё составило 40% от всех платежей за три года, аренда - 18%, фонд оплаты труда - 22%, налоги - 12%, прочие - 8%. Ожидаемый результат - получение весов, позволяющих отсечь факторы с долей менее 10%.
- Умножить вес фактора на задаваемый процент отклонения. Если тестируется отклонение 10%, то для сырья с весом 40% эффективное влияние составит 4% от совокупного денежного потока. Для аренды с весом 18% - 1,8%. Ожидаемый результат - ранжирование факторов по величине эффективного влияния, а не по формальному проценту отклонения.
- Исключить из первичного тестирования факторы с эффективным влиянием менее 2%. В «Станкодетали» это позволило отсечь прочие расходы сразу, сократив количество тестируемых переменных вдвое. Ожидаемый результат - экономия 7–8 минут из 15, отводимых на весь анализ.
- Для оставшихся факторов построить кривую эластичности с шагом 1%. Ожидаемый результат - точное определение порога нулевого NPV для каждого критического драйвера. Для объёма продаж порог составил минус 8,7%, для цены сырья - плюс 39%.
- Задокументировать пороги и назначить ответственного за мониторинг каждого фактора. Ожидаемый результат - система раннего предупреждения, в которой приближение фактора к пороговому значению на 50% запускает заседание кредитного комитета.
Этот подход превращает анализ чувствительности из ритуального упражнения в работающий управленческий инструмент. Финансовый директор перестаёт гадать и начинает измерять. Главбух получает расчётное обоснование для резервов, принимаемое аудиторами и налоговыми инспекторами. Собственник видит не абстрактный «риск падения спроса», а конкретную цифру - 8,7%, - при пересечении которой проект из генератора прибыли превращается в генератор убытков.
Почему порог запаса прочности по цене в 7 процентов для реального сектора критичен, а 15 процентов - цель?
Собственник «Станкодетали» получил от финансового директора отчёт с двумя цифрами: запас прочности по цене реализации составляет 6,8%, а коэффициент эластичности NPV по цене сырья равен 6,7. На первый взгляд проект выглядел устойчивым - цена могла упасть почти на 7%, прежде чем NPV обнулится. Через пять месяцев цена основного сырья выросла на 22% на фоне девальвации рубля, а переложить удорожание на покупателя удалось лишь на 9%. Проект ушёл в минус на 1,7 млн рублей. Порог в 7% оказался фатальным именно потому, что инфляционная инерция сырьевых рынков действует асимметрично: затраты растут быстрее, чем появляется рыночная возможность поднять отпускную цену. Реальный сектор не имеет права проектировать проекты с запасом прочности по цене ниже 15%, а всё, что ниже 7%, - это не бизнес-план, а завуалированная ставка на чудо.
Ошибка финансового директора состояла в том, что он рассчитал запас прочности статически - как разницу между текущей ценой и ценой безубыточности, разделённую на текущую цену. Он не наложил на эту цифру временной фактор: скорость, с которой дорожает сырьё, и скорость, с которой рынок позволяет повысить отпускную цену. Именно этот временной лаг между ростом себестоимости и корректировкой прайс-листа превращает однозначную цифру запаса прочности в динамический показатель, зависящий от макроэкономического фона.
Как инфляционная инерция сырья съедает семипроцентную маржу за два квартала?
Получив первую цифру запаса прочности - 6,8%, финансовый директор «Станкодетали» попытался перепроверить её через классическую формулу точки безубыточности. Он взял суммарные постоянные расходы за весь горизонт проекта, разделил на плановый маржинальный доход с единицы продукции и получил пороговый объём в натуральном выражении. Затем приравнял этот объём к плановой выручке, разделённой на цену, и выразил критическую цену. Формула дала тот же результат: падение цены на 6,8% - и проект на нуле. Казалось бы, цифра подтверждена двумя способами.
Проблема заключалась в том, что оба способа опирались на предпосылку о неизменности переменных затрат. В реальности цена сырья не стоит на месте ни одного месяца. Рынок металлопроката, на котором работала «Станкодеталь», демонстрировал среднеквартальный рост котировок на 3,5–4% на протяжении последних полутора лет. Это означало, что за два квартала себестоимость единицы продукции вырастала на 7,1% даже без каких-либо шоковых событий. А отпускная цена, зафиксированная в годовом контракте с ключевым заказчиком, пересматривалась раз в полгода. Образовалась временная вилка: сырьё дорожало каждый месяц, а компенсировать этот рост в цене готового изделия компания могла лишь дважды в год.
Анализ чувствительности, проведённый без учёта фактора времени, показал порог в 6,8% и успокоил собственника. Наслоение квартальной инфляции сырья на жёсткость ценовых условий контракта привело к тому, что фактический запас прочности растаял за пять месяцев. Статический порог в 6,8% превратился в динамический дефицит маржи в 4,3% от цены, чего оказалось достаточно для перехода NPV в отрицательную зону.
Нормативная база даёт главбуху инструмент для отражения этого процесса в отчётности. ФСБУ 5/2019 «Запасы» в пункте 27 требует оценивать запасы по наименьшей из двух величин - фактической себестоимости и чистой стоимости продажи. Чистая стоимость продажи определяется как предполагаемая цена продажи за вычетом затрат на завершение производства и продажу. Когда анализ чувствительности выявляет, что запас прочности по цене составляет всего 6,8%, а сырьё дорожает на 3,5% в квартал, чистая стоимость продажи запасов готовой продукции с высокой вероятностью окажется ниже их балансовой стоимости уже в следующем отчётном периоде. Пункт 30 ФСБУ 5/2019 требует признать резерв под обесценение запасов. Для «Станкодетали» это означало досоздание резерва на 1,7 млн рублей - ровно на ту сумму, которую проект недополучил в виде денежного потока.
Второй нормативный слой - МСФО (IAS) 36 «Обесценение активов», применяемый компаниями, составляющими отчётность по международным стандартам. Пункт 12 стандарта перечисляет внешние признаки обесценения, среди которых - существенное увеличение рыночных ставок доходности и значительные неблагоприятные изменения в технологической или экономической среде. Рост сырьевых котировок, опережающий возможность индексации отпускных цен, является классическим экономическим изменением, запускающим процедуру тестирования долгосрочных активов на обесценение. Возмещаемая стоимость производственной линии «Станкодетали», рассчитанная через дисконтированные денежные потоки с учётом новой реальности сырьевых затрат, оказалась на 18% ниже балансовой. Аудиторы, руководствуясь пунктом 59 IAS 36, потребовали бы признания убытка от обесценения - и этот убыток возник не из-за ошибки в производстве, а из-за того, что на старте проекта был принят неадекватный порог запаса прочности.
Третий документ, напрямую связывающий запас прочности с финансовой устойчивостью, - Положение Банка России № 590-П «О порядке формирования кредитными организациями резервов на возможные потери по ссудам». Пункт 2.3 этого положения относит к категории сомнительных ссуд такие, по которым финансовое положение заёмщика оценивается как среднее. Один из критериев среднего финансового положения - снижение рентабельности вследствие роста себестоимости, не компенсированного ростом выручки. Проект с запасом прочности по цене 6,8% при квартальной инфляции сырья 3,5% демонстрирует именно такой сценарий в течение двух кварталов. Банк, получив от заёмщика результаты анализа чувствительности, переведёт ссуду в более высокую категорию риска и доначислит резерв, что увеличит стоимость обслуживания долга и дополнительно ухудшит денежный поток проекта. Так запас прочности в 7% запускает каскад негативных последствий: обесценение запасов по ФСБУ 5/2019, обесценение основных средств по IAS 36 и повышение резервной нагрузки у кредитора по Положению 590-П.
Физика процесса разрушения маржи за два квартала выглядит следующим образом. Первый квартал: сырьё дорожает на 3,5%, переменные затраты на единицу растут с 9 000 до 9 315 рублей. Отпускная цена зафиксирована на уровне 15 000 рублей. Маржинальный доход с единицы падает с 6 000 до 5 685 рублей - снижение на 5,3%. Поскольку постоянные расходы не меняются, точка безубыточности в натуральном выражении автоматически ползёт вверх: чтобы покрыть те же аренду и оклады, нужно продать больше изделий. Но объём продаж ограничен контрактом - заказчик не готов выбирать дополнительные объёмы без скидки. Второй квартал: сырьё дорожает ещё на 3,5%, переменные затраты достигают 9 641 рубля. Маржинальный доход снижается до 5 359 рублей. Совокупное падение маржинального дохода за полгода - 10,7%. Исходный запас прочности по цене в 6,8% полностью исчерпан уже к началу пятого месяца, а повышение отпускной цены произойдёт только через месяц. Этот последний месяц работы с отрицательной маржой и фиксированными постоянными расходами генерирует тот самый убыток в 1,7 млн рублей, который обнуляет NPV проекта.
Как рассчитать порог запаса прочности, который выдержит квартальную инфляцию сырья и лаг контракта?
Инструмент, позволяющий перейти от статического запаса прочности к динамическому, строится на трёхкомпонентной формуле. Универсальный алгоритм применим к любой производственной компании, работающей на рынке с волатильными сырьевыми ценами и фиксированными контрактными условиями.
Первый компонент - статический запас прочности по цене, рассчитываемый по стандартной методике. Берётся текущая цена реализации, из неё вычитается цена безубыточности, разница делится на текущую цену и умножается на 100%.
где Pбезубыточности = (Постоянные расходы / Плановый объём продаж в натуральном выражении) + Удельные переменные затраты.
Для «Станкодетали» Pбезубыточности составила 13 980 рублей, текущая цена - 15 000 рублей, статический запас прочности - 6,8%.
Второй компонент - квартальный индекс инфляции сырья. Рассчитывается как среднее геометрическое поквартальных темпов роста за последние четыре-шесть отчётных периодов. Для рынка металлопроката этот индекс составил 3,5% в квартал, или 14,75% годовых.
Третий, самый критичный компонент - лаг пересмотра отпускной цены, выраженный в кварталах. Для «Станкодетали» с полугодовым пересмотром контрактной цены лаг равен двум кварталам.
Динамический запас прочности вычисляется вычитанием из статического запаса произведения квартальной инфляции сырья на лаг пересмотра цены:
где Iсырья, квартал - квартальный темп роста сырьевых затрат в долях единицы,
Lлаг, кварталы - количество кварталов между пересмотрами отпускной цены.
Подстановка данных «Станкодетали» даёт: 6,8% − (0,035 × 2 × 100%) = 6,8% − 7,0% = минус 0,2%. Отрицательный динамический запас прочности означает, что даже при плановом объёме продаж и отсутствии форс-мажоров проект гарантированно уйдёт в зону отрицательного NPV в течение срока, равного лагу пересмотра цены. Это и произошло - через пять месяцев.
Теперь становится понятным, откуда берётся ориентир в 15%. Чтобы динамический запас прочности оставался положительным, статический должен как минимум на 5–7 процентных пунктов превышать произведение квартальной инфляции на лаг. При квартальной инфляции 3,5% и двухквартальном лаге нужен статический запас 14% - с округлением до консервативного порога получаем 15%. Если лаг составляет один квартал, достаточно 10,5% - но поскольку большинство производственных контрактов в реальном секторе предусматривают квартальный или полугодовой пересмотр, ориентир в 15% становится универсальным правилом большого пальца.
Применение динамической формулы к новому проекту «Станкодетали» - запуску линии по обработке алюминиевых сплавов - дало следующие цифры:
| Параметр | Значение для нового проекта |
| Статический запас прочности по цене | 9,2% |
| Квартальная инфляция алюминиевого сырья | 4,1% |
| Лаг пересмотра контрактной цены | 2 квартала |
| Динамический запас прочности | 9,2% − (4,1% × 2) = +1,0% |
| Рекомендуемый статический порог (целевой) | 15% |
Вывод таблицы однозначен: проект с динамическим запасом в 1% находится в зоне неприемлемого риска. Одного непредвиденного скачка сырьевых котировок или задержки переговоров с заказчиком на месяц достаточно, чтобы NPV стал отрицательным. Собственник, вооружённый этой таблицей, принял решение не запускать проект до тех пор, пока не будет согласован поквартальный пересмотр цены с заказчиком - сокращение лага до одного квартала даёт динамический запас 9,2% − 4,1% = 5,1%, что переводит проект из категории «авантюра» в категорию «повышенный риск, требующий ежемесячного мониторинга».
Налоговый аспект динамического расчёта связан со статьёй 40 НК РФ (в редакции, действовавшей до введения раздела V.1) и её преемницей - статьёй 105.3 НК РФ о контроле трансфертного ценообразования. Когда компания фиксирует контрактную цену на полгода при ежеквартальном росте сырьевых затрат, она по сути субсидирует заказчика за счёт собственной маржи. Если заказчик является взаимозависимым лицом, налоговая инспекция вправе проверить, соответствует ли зафиксированная цена рыночному уровню. Пункт 1 статьи 105.3 требует, чтобы цены в сделках между взаимозависимыми лицами соответствовали рыночным. Динамический запас прочности, уходящий в минус вследствие фиксации цены на полгода, - это документальное свидетельство нерыночного характера сделки. Главбух, обнаружив такое отклонение при анализе чувствительности, обязан инициировать пересмотр контрактных условий либо готовиться к налоговым доначислениям.
Вопрос для самопроверки
Финансовый директор производственной компании рассчитал статический запас прочности по цене - 11%. Квартальный рост себестоимости сырья составляет 3,8%, контракт с основным покупателем предусматривает пересмотр отпускной цены раз в полгода. Достаточен ли такой запас прочности для предотвращения отрицательного NPV в течение первого года проекта? Ответ должен содержать расчёт динамического запаса и указание на конкретный нормативный документ, регулирующий признание убытков при обесценении запасов.
Расчёт: динамический запас прочности = 11% − (3,8% × 2) = 11% − 7,6% = 3,4%. Запас положительный, но находится ниже критической отметки в 5%. Это означает, что любой дополнительный шок - задержка пересмотра цены на один месяц, внеплановый скачок сырья на 2–3% - обнулит динамический запас и переведёт проект в зону убытка за третий-четвёртый квартал. Главбух, основываясь на пункте 30 ФСБУ 5/2019, обязан провести проверку чистой стоимости продажи запасов на предмет превышения балансовой стоимости и, при выявлении превышения, создать резерв под обесценение. Запас в 3,4% не оставляет пространства для манёвра и требует либо сокращения лага пересмотра цены до одного квартала, либо увеличения статического запаса до целевых 15%.
Как настроить Excel-модель с таблицей данных, чтобы за нажатие кнопки F9 экономить 40 часов аналитику?
Финансовый директор «Станкодетали» ежеквартально тратил пять рабочих дней на ручной пересчёт чувствительности проекта к изменениям цены сырья, курса евро и объёма продаж. Он открывал модель, вбивал новое значение фактора в ячейку, записывал результат NPV в блокнот, повторял для следующего отклонения, затем сводил цифры в отдельную таблицу и строил график. После утверждения новой стратегии закупок собственником вся процедура повторялась заново - потому что поставщик предложил другие условия, и модель нужно было пересчитать. Сорок часов чистого времени в квартал уходило на механическую работу, которая при правильной настройке Excel выполняется одним нажатием клавиши F9. Инструмент, автоматизирующий этот процесс, называется Data Table и встроен в базовый функционал программы без необходимости покупать надстройки или писать макросы.
Ошибка, породившая сорокачасовые трудозатраты, крылась в непонимании разницы между формулой и таблицей подстановки. Финансовый директор воспринимал Excel как калькулятор: ввёл число - получил результат. Data Table превращает Excel в вычислительный конвейер, который за один проход просчитывает десятки сценариев и выводит их в структурированном диапазоне, сохраняя живую связь с исходной моделью. Когда собственник спрашивает «а что будет с NPV, если курс станет 105 вместо 98?», аналитик не пересчитывает модель - он нажимает F9 и через секунду получает готовый ответ.
Как однофакторная таблица данных превращает перебор гипотез в секундный пересчёт?
Первая попытка финансового директора «Станкодетали» автоматизировать расчёт была интуитивной. Он создал колонку из десяти значений курса евро - от 85 до 120 рублей с шагом 5 - и напротив каждого вручную прописал формулу NPV, ссылающуюся на соответствующую ячейку курса. На заполнение десяти формул ушло пятнадцать минут. Через неделю собственник попросил изменить шаг с 5 до 2 рублей и расширить диапазон до 130. Пришлось переписывать двадцать три формулы заново. Затем изменилась ставка дисконтирования - и снова ручной пересчёт всего столбца. Проблема была в том, что формулы оказались статичными: каждая ссылалась на конкретную ячейку с курсом и не умела автоматически подхватывать изменения диапазона.
Механизм Data Table решает эту проблему через разделение модели на три функциональных слоя. Первый слой - ячейка-источник, в которую пользователь вводит тестируемый параметр. Второй слой - результирующая формула, вычисляющая NPV или IRR на основе значения из ячейки-источника. Третий слой - собственно таблица данных, которая последовательно подставляет значения из заданного диапазона в ячейку-источник и записывает результаты пересчёта результирующей формулы. Связь между слоями - динамическая. При изменении любого параметра в исходной модели достаточно нажать F9, и вся таблица пересчитывается автоматически.
Пошаговая настройка однофакторной таблицы данных для анализа чувствительности NPV к курсу евро в «Станкодетали»:
- Выделить ячейку-источник в финансовой модели. В модели «Станкодетали» курс евро хранится в ячейке B3 листа «Допущения». Все формулы себестоимости импортного сырья ссылаются на неё. Ожидаемый результат: изменение значения в B3 немедленно пересчитывает всю цепочку денежных потоков.
- Создать результирующую формулу в отдельной ячейке. В ячейке D10 сводного листа уже вычисляется NPV проекта по формуле =ЧПС(Ставка; ДиапазонДенежныхПотоков) + Инвестиции. Эта ячейка станет целевой для таблицы данных. Ожидаемый результат: любые изменения допущений автоматически отражаются в D10 без дополнительных действий.
- Подготовить диапазон подстановки. В столбце A, начиная с ячейки A15, выписываются значения курса евро для тестирования: 85, 87, 89 и так далее до 120. В ячейке B14 размещается ссылка на результирующую формулу: =D10. Ожидаемый результат: Excel получает команду - для каждого значения из столбца A подставлять его в ячейку-источник и записывать получившееся значение NPV в соседнюю ячейку столбца B.
- Вызвать инструмент Data Table. Выделяется диапазон A14:B26, в меню «Данные» выбирается «Анализ что если» - «Таблица данных». В поле «Подставлять значения по строкам в» ничего не вводится. В поле «Подставлять значения по столбцам в» указывается ссылка на ячейку-источник B3 листа «Допущения». Ожидаемый результат: Excel заполняет столбец B массивом значений NPV, каждое из которых соответствует курсу евро из столбца A.
- Применить условное форматирование. К диапазону B15:B26 применяется правило: значение ячейки меньше нуля - заливка красным, значение больше нуля, но меньше 2 млн рублей - заливка жёлтым, значение больше 2 млн рублей - зелёным. Ожидаемый результат: собственник, бросив взгляд на таблицу, мгновенно видит, при каком курсе проект уходит в убыток, без необходимости вчитываться в цифры.
После настройки таблицы данных финансовый директор «Станкодетали» обнаружил любопытный порог: NPV проекта становился отрицательным при курсе евро выше 112,5 рублей. Текущий курс составлял 98 рублей - запас до критической отметки равнялся 14,8%. Сырьевая составляющая, номинированная в евро, занимала 35% в структуре себестоимости, поэтому курсовая эластичность NPV оказалась умеренной. Таблица данных позволила зафиксировать этот порог документально и передать казначею чёткий ориентир: при приближении курса к 108 рублям запускается процедура хеджирования, при 112 рублях - заморозка проекта до стабилизации валютного рынка.
Нормативная привязка к этому инструменту возникает на стороне главбуха. Пункт 22 ПБУ 3/2006 «Учёт активов и обязательств, стоимость которых выражена в иностранной валюте» требует пересчитывать обязательства в иностранной валюте на каждую отчётную дату и отражать курсовые разницы в составе прочих доходов и расходов. Таблица чувствительности NPV к курсу евро, показывающая порог нулевой доходности на отметке 112,5 рублей, служит для главбуха основанием для раскрытия в пояснительной записке информации о валютном риске. Если курс приближается к критической зоне, главбух обязан оценить, не требуется ли создание оценочного резерва под ожидаемые убытки от курсовых разниц, и зафиксировать эту оценку документально - протоколом кредитного комитета со ссылкой на таблицу данных.
Как двухфакторная таблица и диаграмма «Торнадо» подсвечивают красные зоны за один взгляд?
Однофакторная таблица отвечает на вопрос «что будет с NPV, если изменится курс?». Но реальность сложнее: курс и цена сырья меняются одновременно, часто разнонаправленно - рубль слабеет, а мировая цена стали снижается из-за спада в Китае. Для анализа совместного влияния двух факторов применяется двухфакторная таблица данных. Механика схожа с однофакторной, но добавляется второе измерение: по строкам перебираются значения первого фактора, по столбцам - второго, а на пересечении строки и столбца Excel автоматически вычисляет NPV при соответствующей комбинации.
Настройка двухфакторной таблицы для «Станкодетали» потребовала одного дополнительного действия. В ячейке A14 размещается ссылка на результирующую формулу NPV, в столбце A ниже - значения курса евро от 85 до 120, в строке 14 правее - значения цены стали от 40 000 до 65 000 рублей за тонну. Выделяется диапазон A14:F26, вызывается Data Table. В поле «Подставлять значения по строкам в» вводится ссылка на ячейку с ценой стали, в поле «Подставлять значения по столбцам в» - ссылка на ячейку с курсом евро. Нажатие ОК - и Excel заполняет матрицу 11×5 значениями NPV для пятидесяти пяти комбинаций двух факторов.
Результат для «Станкодетали» выявил неочевидную закономерность:
| Курс евро / Цена стали | 40 000 руб./т | 50 000 руб./т | 60 000 руб./т |
| 85 руб. | +14,2 млн | +11,8 млн | +8,1 млн |
| 100 руб. | +9,5 млн | +6,2 млн | +1,3 млн |
| 115 руб. | +3,7 млн | -2,1 млн | -8,4 млн |
| 130 руб. | -2,8 млн | -9,3 млн | -17,0 млн |
Вывод таблицы разрушает иллюзию линейной зависимости. При курсе 100 рублей и цене стали 60 000 рублей за тонну NPV остаётся положительным - плюс 1,3 млн рублей. Но достаточно курсу подняться до 115 при той же цене стали, как NPV проваливается в минус 2,1 млн. А если курс достигает 130, проект теряет 17 млн рублей даже при минимальной цене стали. Красная зона - правый нижний угол матрицы - подсвечивает комбинацию, которая убивает проект гарантированно.
Двухфакторная таблица экономит аналитику не просто часы, а целые циклы согласования. Собственник, увидев такую матрицу на планшете, перестаёт задавать уточняющие вопросы «а если курс будет 110, а сталь - 55?». Он сам находит пересечение строки и столбца и немедленно понимает финансовый результат. Финансовый директор освобождается от роли живого калькулятора и возвращается к своим прямым обязанностям - интерпретации цифр и выработке стратегических рекомендаций.
Диаграмма «Торнадо» строится на основе однофакторных таблиц чувствительности для трёх-четырёх ключевых драйверов. Для каждого фактора вычисляется размах влияния на NPV - разница между NPV при минимальном и максимальном значении фактора в заданном диапазоне. Полученные размахи ранжируются по убыванию, и Excel строит горизонтальную столбчатую диаграмму, где самый широкий размах оказывается вверху, самый узкий - внизу. Форма напоминает воронку смерча, отсюда название.
Для «Станкодетали» диаграмма «Торнадо» расставила факторы в следующем порядке сверху вниз: объём продаж (размах влияния 37,8 млн рублей), цена реализации (29,4 млн), курс евро (18,2 млн), цена стали (11,5 млн), ставка дисконтирования (3,1 млн). Собственник, взглянув на диаграмму, мгновенно понял, что усилия по снижению ставки дисконтирования через переговоры с банком о снижении премии за риск дадут в тридцать раз меньший эффект, чем удержание планового объёма продаж. Ресурсы были перераспределены в течение одного совещания.
С точки зрения бухгалтерского учёта диаграмма «Торнадо» служит документальным обоснованием для распределения косвенных расходов. ПБУ 10/99 «Расходы организации» в пункте 8 требует группировать расходы по элементам. Когда диаграмма показывает, что размах влияния курса евро на NPV втрое превышает размах влияния цены стали, главбух получает основание для выделения валютных курсовых разниц в отдельную статью аналитического учёта и организации их ежедневного мониторинга - вместо того чтобы учитывать их общим котлом в составе себестоимости. Точность учёта повышается, аудиторский след становится прозрачным.
Чек-лист для проверки Excel-модели перед передачей собственнику
Ниже - минимальный набор проверок, который финансовый директор должен выполнить перед тем, как показать результаты анализа чувствительности лицу, принимающему инвестиционное решение. Каждый пункт сопровождается цифровым критерием прохождения.
- Ячейка-источник изолирована от случайного редактирования. Заблокируйте все ячейки листа «Допущения», кроме тех, которые пользователь должен менять при сценарном анализе. Установите пароль на защиту листа. Ожидаемый результат: собственник не сможет случайно испортить модель, изменив формулу вместо значения; количество обращений аналитика для восстановления модели снижается до нуля.
- Результирующая ячейка NPV проверена на всех граничных значениях. Подставьте в ячейку-источник минимальное, среднее и максимальное значение из диапазона таблицы данных вручную и сверьте полученный NPV с тем, что показывает таблица. Допустимое расхождение - ноль. Ожидаемый результат: обнаружение ошибки в ссылках до того, как собственник увидит некорректные цифры.
- Диапазон подстановки охватывает исторические экстремумы фактора. Для курса евро исторический максимум за пять лет - 132 рубля, минимум - 67 рублей. Диапазон таблицы должен простираться от 60 до 140 рублей с шагом 5 рублей. Ожидаемый результат: исключение ситуации, когда реальный курс выходит за границы протестированного диапазона и анализ чувствительности теряет актуальность.
- Условное форматирование настроено на три зоны. Красная - NPV меньше нуля. Жёлтая - NPV больше нуля, но меньше 2 млн рублей. Зелёная - NPV больше 2 млн рублей. Порог в 2 млн рублей соответствует годовому резерву на покрытие кассовых разрывов, установленному кредитной политикой «Станкодетали». Ожидаемый результат: собственник мгновенно считывает статус проекта при любых комбинациях факторов, не тратя время на анализ цифр.
- Таблица данных пересчитывается только по F9, а не при каждом изменении любой ячейки. В настройках Excel: Файл - Параметры - Формулы - Параметры вычислений - Вручную, снять галочку «Пересчитывать книгу перед сохранением». Ожидаемый результат: модель не «виснет» на пять минут при каждом вводе данных, аналитик не теряет время на ожидание завершения вычислений.
- Диаграмма «Торнадо» подписана суммами размаха влияния. Каждый столбец сопровождается числовой подписью размаха в миллионах рублей. Ожидаемый результат: собственник видит не только длину полоски, но и абсолютную величину потерь при наихудшем сценарии; решение о приоритетах принимается на основе цифр, а не визуального впечатления.
Настроенная по этому чек-листу модель для «Станкодетали» сократила время подготовки квартального отчёта по чувствительности с сорока часов до нажатия одной клавиши. Высвобожденное время финансовый директор направил на переговоры с заказчиком о сокращении лага пересмотра контрактной цены - то есть на снижение того самого динамического запаса прочности, который, как показала глава 3, оказался отрицательным. Инструмент перестал быть самоцелью и стал рычагом, усиливающим стратегические решения.
Как связан анализ чувствительности проекта с обесценением активов и резервами по ФСБУ 6/2020?
Главный бухгалтер «Станкодетали» на протяжении двух лет после запуска новой производственной линии отражал её на балансе по первоначальной стоимости 34,8 млн рублей за вычетом амортизации. Ежегодный тест на обесценение проводился формально: сравнивали балансовую стоимость с ликвидационной, составляли справку об отсутствии признаков обесценения и подшивали в папку. Анализ чувствительности, выполненный финансовым директором для кредитного комитета, показал, что при отклонении объёма продаж на 11% NPV проекта становится отрицательным, а динамический запас прочности по цене уже находится в минусовой зоне. Главбух не перенёс эти выводы в плоскость бухгалтерского учёта - и допустил ошибку, которая при проверке аудиторами обернулась доначислением убытка от обесценения в размере 6,1 млн рублей и требованием пересдать отчётность. Связь между анализом чувствительности и ФСБУ 6/2020 «Основные средства» прямая: падение NPV ниже балансовой стоимости актива, выявленное в ходе анализа, является триггером для внеочередного теста на обесценение согласно пункту 38 стандарта.
Ошибка главбуха носила методологический характер. Он воспринимал тест на обесценение как бухгалтерскую процедуру, оторванную от управленческих расчётов. В его понимании признаки обесценения - это физическая поломка станка, прекращение выпуска продукции или решение о продаже линии. Пункт 38 ФСБУ 6/2020 действительно перечисляет эти события как внутренние признаки обесценения. Но там же, в подпункте «г», указано иное: «существенное ухудшение финансовых результатов от использования основного средства по сравнению с ожидавшимися». Анализ чувствительности, показавший переход NPV в отрицательную зону при 11-процентном падении продаж, является прямым документальным подтверждением такого ухудшения - ещё до того, как оно полностью материализовалось в отчёте о финансовых результатах.
Где в анализе чувствительности спрятан триггер для внеочередного теста на обесценение?
Получив от финансового директора таблицу эластичности по объёму продаж, главбух «Станкодетали» предпринял ровно одну попытку урегулировать ситуацию старым методом. Он поднял акт прошлогодней инвентаризации основных средств, убедился, что станки физически исправны и загружены на 87%, и сделал вывод: обесценения нет, поскольку актив продолжает генерировать продукцию. Этот подход игнорирует экономическую логику стандарта. ФСБУ 6/2020 требует оценивать не физическое состояние актива, а его возмещаемую стоимость - то есть ту сумму, которую компания получит от использования актива или его продажи. Возмещаемая стоимость определяется как наибольшая из двух величин: справедливой стоимости за вычетом затрат на выбытие и ценности использования.
Ценность использования - это дисконтированная стоимость будущих денежных потоков, которые компания ожидает получить от актива. Именно здесь управленческий анализ чувствительности входит в бухгалтерский учёт как неотъемлемый элемент расчёта. Финансовая модель, построенная для анализа чувствительности, содержит прогноз денежных потоков от производственной линии на весь оставшийся срок полезного использования. Когда эта модель показывает, что при отклонении ключевого драйвера на 11% NPV обнуляется, а сам драйвер уже отклонился на 8,7%, бухгалтер обязан пересчитать ценность использования с учётом новой реальности.
Механизм пересчёта выглядит следующим образом. Базовая финансовая модель прогнозировала объём продаж 8 900 единиц в месяц и генерировала дисконтированный денежный поток в размере 36,2 млн рублей на оставшийся срок службы линии. Эта цифра превышала балансовую стоимость в 28,4 млн рублей, поэтому обесценения не возникало. Но анализ чувствительности показал, что фактический объём продаж последних трёх месяцев составил 8 120 единиц - на 8,7% ниже плана. Подстановка фактического значения в модель пересчитывает дисконтированный денежный поток в сторону понижения.
где CFt - чистый денежный поток от актива в период t,
r - ставка дисконтирования, отражающая риски, присущие активу,
t - номер периода от 1 до оставшегося срока полезного использования.
При плановом объёме 8 900 единиц CFt составлял 1,2 млн рублей в месяц, ценность использования равнялась 36,2 млн рублей. При фактическом объёме 8 120 единиц CFt упал до 0,7 млн рублей, ценность использования сократилась до 22,3 млн рублей. Балансовая стоимость актива на момент расчёта - 28,4 млн рублей. Разница в 6,1 млн рублей и есть сумма обесценения, которую главбух должен признать в отчётности. Не сделав этого, он завысил чистые активы компании на ту же сумму, что является прямым нарушением пункта 38 ФСБУ 6/2020.
Таблица пересчёта возмещаемой стоимости для «Станкодетали»:
| Показатель | Плановый сценарий | Фактический сценарий |
| Объём продаж (ед./мес.) | 8 900 | 8 120 |
| Чистый денежный поток в месяц (млн руб.) | 1,2 | 0,7 |
| Ценность использования (млн руб.) | 36,2 | 22,3 |
| Балансовая стоимость (млн руб.) | 28,4 | 28,4 |
| Сумма обесценения (млн руб.) | - | 6,1 |
Вывод из таблицы: отказ от признания обесценения завышает чистые активы компании на 6,1 млн рублей, что искажает бухгалтерскую отчётность и вводит в заблуждение пользователей - банк-кредитор, налоговый орган, собственника.
Второй нормативный документ, вступающий в силу при обнаружении чувствительности денежных потоков, - ПБУ 8/2010 «Оценочные обязательства, условные обязательства и условные активы». Пункт 5 этого стандарта требует признавать оценочное обязательство при одновременном соблюдении трёх условий: у организации существует обязанность вследствие прошлых событий, произойдёт вероятное уменьшение экономических выгод, и сумма может быть обоснованно оценена. Производственная линия «Станкодетали» была приобретена за счёт кредита с ковенантой по коэффициенту покрытия долга не ниже 1,5. Фактический денежный поток, снизившийся до 0,7 млн рублей в месяц, даёт коэффициент покрытия 1,1 при требуемом банком 1,5. Это означает, что банк вправе потребовать досрочного погашения кредита либо начислить повышенные проценты. Вероятное уменьшение экономических выгод налицо. Сумма может быть обоснованно оценена: анализ чувствительности даёт NPV проекта при текущем объёме продаж минус 0,4 млн рублей, что является минимальной оценкой будущего оттока. Главбух обязан создать оценочный резерв на эту сумму.
Налоговый кодекс замыкает цепочку. Статья 266 НК РФ регулирует создание резервов по сомнительным долгам. Если заказчик, чьё сокращение закупок обрушило денежный поток «Станкодетали», допустил просрочку оплаты, задолженность перед компанией становится сомнительной. Пункт 1 статьи 266 разрешает создавать резерв в размере 50% от суммы задолженности при просрочке от 45 до 90 дней и 100% - при просрочке свыше 90 дней. Сумма задолженности этого заказчика составляла 3,2 млн рублей. Просрочка достигла 60 дней. Главбух, получив данные анализа чувствительности, создал резерв на 1,6 млн рублей, уменьшив налогооблагаемую прибыль. Не сделай он этого - налог на прибыль был бы уплачен с фиктивной прибыли, которой в реальном денежном потоке не существовало.
Почему транспарентность отчётности снижает налоговые риски при подаче уточнённой декларации?
Инструмент, соединяющий анализ чувствительности с бухгалтерским учётом, - это протокол кредитного комитета, в котором зафиксированы результаты анализа чувствительности и принятые на их основе решения о признании обесценения и создании резервов. Такой протокол выполняет три функции одновременно. Для аудиторов он служит доказательством того, что тест на обесценение проведён не формально, а на основе актуальных управленческих данных. Для налогового органа - обоснованием экономической целесообразности создания резерва по сомнительным долгам. Для собственника - документом, подтверждающим, что снижение чистых активов вызвано не ошибками управления, а объективным ухудшением рыночной конъюнктуры, своевременно выявленным и отражённым в учёте.
Алгоритм переброски моста от анализа чувствительности к бухгалтерским проводкам универсален:
- Зафиксировать критическое отклонение драйвера в протоколе. В документе указывается: анализ чувствительности от такой-то даты выявил порог нулевого NPV при падении объёма продаж на 11%, фактическое падение за отчётный период составило 8,7%. Ожидаемый результат: аудитор получает документальное свидетельство наличия признака обесценения по подпункту «г» пункта 38 ФСБУ 6/2020.
- Пересчитать ценность использования актива с фактическими данными. В модель денежных потоков подставляются фактические значения драйверов за последний квартал, дисконтируются, результат сравнивается с балансовой стоимостью. Ожидаемый результат: получение суммы обесценения, готовой к отражению проводкой Дебет 91-2 Кредит 02.
- Проверить ковенанты кредитного договора. Сопоставить фактический денежный поток с требованиями банка, зафиксированными в кредитном соглашении. Ожидаемый результат: выявление нарушения ковенант, создание оценочного обязательства по предстоящим штрафным санкциям проводкой Дебет 91-2 Кредит 96.
- Провести инвентаризацию дебиторской задолженности заказчиков, попавших в зону риска. Сверить данные анализа чувствительности с платёжной дисциплиной контрагентов. Ожидаемый результат: выявление просроченной задолженности, создание резерва по сомнительным долгам проводкой Дебет 91-2 Кредит 63 и уменьшение налогооблагаемой прибыли на сумму резерва согласно статье 266 НК РФ.
- Раскрыть информацию в пояснительной записке. В разделе «Основные средства» указать факт обесценения, его причину, сумму и метод расчёта ценности использования. В разделе «Оценочные обязательства» - сумму резерва под возможные санкции банка. Ожидаемый результат: транспарентная отчётность, снимающая претензии аудиторов и налоговых органов к обоснованности расходов.
Применение этого алгоритма в «Станкодетали» привело к признанию убытка от обесценения в размере 6,1 млн рублей, созданию оценочного резерва на 0,4 млн рублей и резерва по сомнительным долгам на 1,6 млн рублей. Чистые активы компании снизились на 8,1 млн рублей. Собственник воспринял эту цифру без энтузиазма, но получил неоспоримое преимущество: уточнённая налоговая декларация с уменьшенной базой по налогу на прибыль была принята инспекцией без замечаний, поскольку каждый рубль резерва был подкреплён протоколом кредитного комитета и данными анализа чувствительности.
ФСБУ 26/2020 «Капитальные вложения» добавляет ещё один нормативный слой. Пункт 15 этого стандарта требует проверять капитальные вложения на обесценение в порядке, предусмотренном МСФО (IAS) 36. Если компания начала строительство нового цеха, а анализ чувствительности показывает, что будущие денежные потоки от этого цеха не покроют инвестиций при текущих рыночных параметрах, главбух обязан признать обесценение капитальных вложений ещё до ввода объекта в эксплуатацию. Это опережающий удар, предотвращающий накопление на балансе активов, которые никогда не окупятся. Для «Станкодетали», планировавшей расширение, такой анализ стал холодным душем: NPV второй очереди при текущем объёме продаж оказался отрицательным на 3,4 млн рублей. Капитальные вложения были заморожены до восстановления спроса, а 3,4 млн рублей, уже потраченные на проектно-сметную документацию, - списаны в убыток от обесценения.
Транспарентность отчётности, достигаемая через увязку анализа чувствительности с бухгалтерскими стандартами, работает на обе стороны. Налоговый орган видит, что резервы созданы не для оптимизации, а для отражения реального финансового положения. Аудиторы видят, что тест на обесценение проведён не на основе абстрактных предположений, а на основе управленческой модели, проверенной кредитным комитетом. Собственник видит чистые активы, очищенные от «воздуха» неокупаемых инвестиций. Банк видит заёмщика, который контролирует риски и своевременно информирует об ухудшении показателей. Каждый участник процесса получает ту степень прозрачности, которая позволяет ему принимать решения на основе фактов, а не надежд.
Типичная ошибка и её решение - отложенное признание обесценения до фактического убытка
Ошибка, которую совершают семь из десяти главбухов производственных компаний, - ожидание фактического убытка в отчёте о финансовых результатах перед тем, как начать процедуру обесценения. Они рассуждают так: пока линия работает и выпускает продукцию, обесценения нет; как только отчёт покажет убыток - тогда и проведём тест. ФСБУ 6/2020 в пункте 38 требует обратного: тест на обесценение проводится при появлении признаков возможного обесценения, а не при свершившемся факте убытка. Анализ чувствительности, показывающий падение NPV ниже балансовой стоимости при текущем уровне продаж, - это и есть признак, причём задокументированный и верифицируемый. Откладывание теста до появления бухгалтерского убытка означает, что отчётность за промежуточный период будет содержать завышенную стоимость активов и завышенную прибыль, а это - прямая дорога к налоговым рискам и претензиям аудиторов.
Решение состоит в том, чтобы встроить результаты анализа чувствительности в регламент закрытия отчётного периода. Ежеквартально, после того как финансовый директор обновляет таблицу данных и нажимает F9 для пересчёта чувствительности, главбух получает выжимку: список активов, по которым отклонение драйвера от плана превысило 50% критического порога. Для каждого такого актива запускается процедура расчёта возмещаемой стоимости. Результат - либо признание обесценения, либо документированное обоснование его отсутствия, принимаемое аудиторами без дополнительных вопросов.
Для «Станкодетали» это означало, что вместо одного стрессового теста по требованию банка раз в год компания проводит ежеквартальный мониторинг, выявляет обесценение на ранней стадии и отражает его постепенно - небольшими суммами, не шокирующими собственника, но последовательно очищающими баланс. Налоговая база по прибыли корректируется своевременно, резервы создаются в том периоде, когда возникло событие-триггер, а не когда аудитор указал на пропущенное обесценение. Чистые активы перестают быть фикцией и становятся тем, чем они должны быть по определению - реальной стоимостью компании, подтверждённой управленческими расчётами и признанной бухгалтерскими стандартами.
Заключение
Анализ чувствительности проекта - это не академическое упражнение, а рабочий инструмент, который напрямую связывает управленческие решения с бухгалтерскими последствиями. Для финансового директора «Станкодетали» он превратил три дня гаданий в 15 минут точного расчёта и выявил единственный критический фактор - объём продаж с порогом минус 8,7%. Для главного бухгалтера этот же анализ стал документальным триггером для признания обесценения актива на 6,1 млн рублей и создания резерва по сомнительным долгам на 1,6 млн рублей, что очистило баланс от фиктивных активов и снизило налоговые риски. Для собственника диаграмма «Торнадо» расставила приоритеты с математической бесспорностью: удержание физического объёма отгрузок в 32 раза важнее хеджирования валютного риска.
Динамический запас прочности, рассчитанный с учётом квартальной инфляции сырья и лага контрактной цены, показал, что статический порог в 6,8% испаряется за пять месяцев, а целевой ориентир в 15% - не прихоть консерваторов, а условие выживания реального сектора. Excel-модель с таблицей данных, настроенная по чек-листу из главы 4, сократила трудозатраты аналитика с сорока часов до одного нажатия клавиши F9. ФСБУ 6/2020, ФСБУ 5/2019, ПБУ 8/2010 и статья 266 НК РФ перестали быть абстрактными нормами и превратились в элементы единой системы, где волатильность денежных потоков, выявленная управленческим анализом, немедленно отражается в учёте и отчётности. Транспарентность, достигаемая такой интеграцией, защищает компанию от налоговых претензий, формирует доверие банка и даёт собственнику единственно надёжную основу для инвестиционных решений - измеренный запас прочности, выраженный в конкретных цифрах.
Использованные источники
- КиберЛенинка - Котов В.И., «Свойства функций чувствительности инвестиционного проекта к рискам», Научно-технические ведомости Санкт-Петербургского государственного политехнического университета. Экономические науки, № 3, 2013. - https://cyberleninka.ru/article/n/svoystva-funktsiy-chuvstvitelnosti-investitsionnogo-proekta-k-riskam
- Издательский дом «БИБЛИО-ГЛОБУС» - Гужев Д.А., «Анализ чувствительности чистого дисконтированного дохода при переменном подходе к начальным инвестициям на стадиях инвестиционного проекта», Экономическая безопасность, Том 6, № 1, 2023. - https://bakhtiniada.ru/2658-7548/article/view/146596
- ВолНЦ РАН - Коротких О.Н., «Анализ и оценка экономической эффективности инвестиционного проекта на основе вычислительного эксперимента по планам второго порядка», Вестник экономической интеграции, № 4, 2014. - http://library.volnc.ru/article/view?id=137667
- Elsevier B.V. - Jovanović P., «Применение анализа чувствительности в оценке инвестиционных проектов в условиях неопределённости и риска», International Journal of Project Management, Том 17, № 4, 1999. - https://rfos.fon.bg.ac.rs/handle/123456789/189
- Санкт-Петербургский государственный аграрный университет - Суходольская Н.Ю., «Оценка результатов анализа чувствительности инвестиционных проектов», Известия Санкт-Петербургского государственного аграрного университета, № 53, 2018. - https://elibrary.ru (доступ по подписке)
- ООО «Эксперты бизнес-планирования» - «Анализ чувствительности в бизнес-плане», Masterplans.ru, 2024. - https://www.masterplans.ru/analiz_chuvstvitelnosti.html
- Библиотека КрИЖТ ИрГУПС - Липсиц И. В., Коссов В. В., «Инвестиционный анализ. Подготовка и оценка инвестиций в реальные активы», Москва: ИНФРА-М, 2016, 320 с. - https://irbis.krsk.irgups.ru/
- Институт экономики РАН - Городецкий А. Е., Караваева И. В., Лев М. Ю., «Экономическая безопасность России в новой реальности», Москва: ИЭ РАН, 2021, 325 с.
- Санкт-Петербургский политехнический университет - Пупенцова С. В., Поняева И. И., «Оценка рисков инновационного проекта, основанная на синтезе методов нечетких множеств и анализа иерархий», Научно-технические ведомости СПбГПУ. Экономические науки, № 6, 2020.
- Альпина Паблишер - Дамодаран А., «Инвестиционная оценка. Инструменты и методы оценки любых активов», 3-е изд., Москва: Альпина, 2006, 1324 с. - http://opac.ntbminprom.ru/
- Финансы и кредит - Гужев Д. А., «Методика расчета чистого дисконтированного дохода инвестиционного проекта с учетом вариативности определения денежного потока капитальных вложений», Финансы и кредит, № 9, 2022.
- НИУ ВШЭ - Коссов В. В., «Бизнес-план: обоснование решений», 2-е изд., Москва: ГУ ВШЭ, 2002, 269 с. - https://library.tsc.ru/
- International Journal of Emerging Markets - Ahiodorme J. W., Gyeke-Dako A., Abor J. Y., «Долговые обязательства и чувствительность денежного потока инвестиций листинговых фирм», International Journal of Emerging Markets, № 5, 2018.
- НГИЭИ - Наговицына Э. В., Тусин Д. С., «Совершенствование системы подхода к оценке рисков инвестиционной деятельности в агропромышленном комплексе», Вестник НГИЭИ, № 11, 2022.
- Вестник Волжского университета им. В. Н. Татищева - Тамер О. С., «Аддитивные и мультипликативные модели временных рядов в инвестиционном проектировании», Вестник ВУиТ, № 1, 2020.
Еще найдено про анализ чувствительности проекта
- Кластер Факторный анализ анализ чувствительности корреляционно-регрессионный анализ Анализ чувствительности Сценарный анализ Стресс-тестирование Монте-Карло-моделирование Value at Risk VaR Кредитный риск Рыночный риск Операционный риск ... PERT и критического пути используются для планирования проектов и управления временными ресурсами Эти инструменты помогают принимать обоснованные решения минимизировать риски и повышать
- Инвестиционный анализ технологии и приемы компьютерного моделирования Также используемый программный модель позволяет провести анализ чувствительности инвестиционного проекта На рисунке 9 показаны результаты анализа чувствительности к изменению объема инвестиций
- Кластер NPV IRR ROI Payback Period Инвестиционный риск включает в себя оценку вероятности потерь и неопределенности связанной с инвестициями Анализ чувствительности проекта позволяет оценить как изменения ключевых параметров влияют на финансовые результаты Факторный анализ
- Кластер Стратегическое управление финансами Модель VaR Инвестиционный климат Анализ чувствительности проекта 3 Оптимизация структуры капитала Оптимизация структуры капитала направлена на достижение баланса между
- Калькулятор индекса рентабельности инвестиций - PI B при учете ставки дисконтирования в 10% 2 Анализ чувствительности проекта с использованием индекса рентабельности инвестиций PI Предположим у нас есть проект с
- Методы экономического анализа Таблица 12 Анализ чувствительности NPV проекта Станок ЧПУ к качеству данных Сценарий Допущение по экономии материала Ставка
- Источники инвестиций Помимо этих ключевых показателей при оценке эффективности инвестиционных проектов также важно учитывать прогноз денежных потоков анализ рисков и чувствительности проекта Какие источники инвестиций лучше использовать для основных фондов Для основных
- Инвестиционное решение NPV проекта 3 Анализ чувствительности проекта Проведем анализ чувствительности изучив как изменение ключевых параметров например спроса
- Организация венчурного инвестирования инновационных проектов IRR MIRR - модели выявления и ранжирования наиболее значимых видов риска - модель расчета стоимости вновь привлеченного капитала - методы компенсации риска уклонения диссипации локализации риска - анализ чувствительности проекта расчет коэффициентов чувствительности точек безубыточности проекта - использование программных средств анализа Постинвестиционный
- Калькулятор внутренней нормы доходности - IRR B приносит больший ежегодный доход 3 Анализ чувствительности инвестиционного проекта Анализ чувствительности позволяет оценить как изменение ключевых параметров влияет на IRR и следовательно на
- Метод Монте-Карло Торнадо анализ чувствительности затем добавьте 3 5 ключевых переменных с треугольным или логиормальным распределением протестируйте на ... Н.Ю Бородина О.А Финансовое моделирование горнодобывающих проектов на стадии технико-экономического обоснования с учётом стохастической динамики цен на минеральное сырьё Горная промышленность
- Калькулятор чистой приведённой стоимости - NPV Таким образом проект скорее всего является прибыльным и может рассматриваться для реализации 2 Анализ чувствительности инвестиционного проекта Мы можем провести анализ чувствительности изменяя ставку дисконтирования или размеры денежных потоков чтобы оценить
- Инвестиционный анализ предприятия Анализ чувствительности проверка устойчивости проекта Анализ чувствительности является важным инструментом в арсенале инвестиционного анализа позволяющим оценить как изменения ключевых
- Прибыль акционеров Компания минимизировала риск внедрив многоэтапный процесс оценки проектов включающий стресс-тестирование и анализ чувствительности Это позволило в 2024 году выбрать проекты с IRR
- Инвестиционная программа Инвестиционная программа предприятия предусматривает определение величины и структуры капитала необходимого для реализации входящих в нее инвестиционных проектов Анализ инвестиционной привлекательности предприятия производится в программе ФинЭкАнализ в блоке Оценка инвестиционной привлекательности Скачать
- Технико-экономическое обоснование Оценка показателей рентабельности Анализ чувствительности проекта План финансирования Реальный пример Финансовый план для проекта создания сети автоматизированных парковок
- Финансовое моделирование Например при моделировании инвестиционного проекта анализ чувствительности к изменению ключевых переменных объем продаж себестоимость капитальные затраты позволяет определить точки
- Кластер Банковские риски и управление ими Анализ платежеспособности Анализ чувствительности проекта Коэффициент достаточности капитала Коэффициент покрытия долга Коэффициент критической ликвидности Модель Альтмана Диагностика
- Моделирование выручки от реализации при оценке инвестиционного проекта с помощью электронных таблиц Как уже говорилось выше основные параметры проекта должны быть изменяемыми При анализе чувствительности можно установить такой рост продаж который превысит производственные
- Методы оценки инвестиционного проекта Такой разброс ставит под вопрос целесообразность инвестиций при консервативной стратегии Анализ чувствительности как инструмент стресс-тестирования Ключевые параметры проекта демонстрируют различную степень влияния на результат 10%-ное
Скачать ФинЭкАнализ
Попробовать ФинЭкАнализ