- Калькулятор финансовых коэффициентовКалькулятор позволяет рассчитывать различные финансовые коэффициенты и сопоставлять их с нормативами и средними значениями
- Формулы для финансовых коэффициентов и нормативыПредставлены формулы расчета разных коэффициентов и их нормативные значения
- Усредненные значения коэффициентов по отраслямПриведены усредненные значения финансовых коэффициентов для действующих предприятий России. Есть разделение значений по годам, отраслям и размеру выручки
- Финансовый анализ по ИННПозволяет по ИНН провести финансовый анализ организации. Данные подгружаются автоматически из базы финансовой отчетности ФНС РФ. В отчете несколько десятков страниц с таблицами, графиками и выводами
Рентабельность затрат
Определение
Рентабельность затрат - коэффициент равный отношению прибыли к сумме ресурсов, затраченных на её производство. Один из самых важных показателей деятельности организации, поскольку дает интегральную оценку эффективность его деятельности.
В практике финансового анализа при расчете этого показателя в качестве прибыли чаще всего используется Прибыль (убыток) до налогообложения или Прибыль (убыток) от продаж. Для затрат чаще применяется Полная себестоимость проданных товаров. Рассчитать этот показатель можно по данным бухгалтерской отчетности.
Программа позволяет проводить финансовый анализ по данным финансовой отчетности, которую можно загружать из открытых источников по ИНН. Её можно опробовать, установив на компьютер.
Рентабельность затрат - что показывает
Рентабельность затрат показывает сколько предприятие (организация) получает прибыли с каждой единицы затрат (каждого рубля). Этот показатель можно рассчитывать по предприятию и по отдельным подразделениям или видам продукции.
Рентабельность затрат - формула
Общая формула расчета коэффициента
| Крз = | Прибыль |
| Затраты |
| Крз = | Прибыль от продаж |
| Полная себестоимость проданных товаров |
Формула расчета по данным старой бухгалтерской отчетности.
| Kрз = | стр.140 |
| стр.020 |
| Kрз = | стр.050 |
| стр.020 |
где стр.140, стр.050, стр.020, стр.030, стр.040 поля отчета о прибылях и убытках (форма №2).
Формула расчета по данным новой бухгалтерской отчетности
| Kрз = | стр.2300 |
| стр.2120 |
или для прибыли от продаж
| Kрз = | стр.2200 |
| стр.2120 |
Встречаются разновидности формулы показателя Рентабельность затрат, где в качестве прибыли используется валовая прибыль, а затраты включают себестоимость продаж, управленческие и коммерческие расходы.
| Kрз = | стр.2100 |
| стр.2120 |
Рассчитать численное значение и сопоставить его с нормативными и средними показателями по отрасли можно в Калькуляторе рентабельности затрат.
Рентабельность затрат - значение
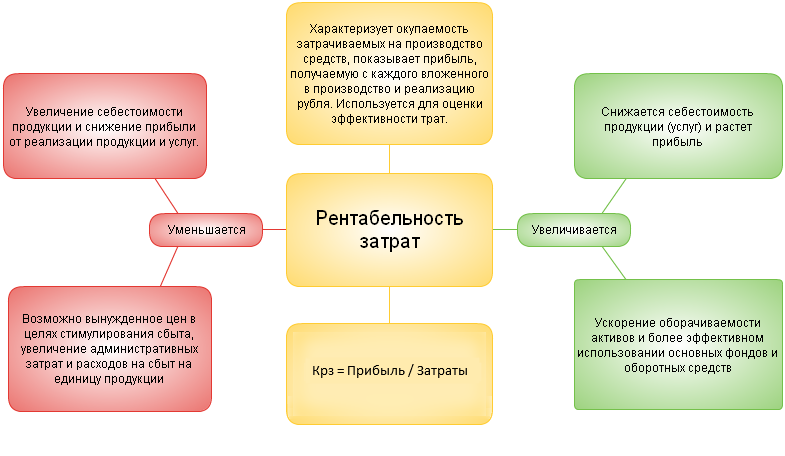
Динамика коэффициента говорит о необходимости пересмотра цен или усилении контроля за себестоимостью продукции. Увеличение этого показателя в динамике при неизменной величине затрат говорит о повышении объема товарооборота, следовательно, об увеличении прибыли, и наоборот. Чем больше значение этого показателя, тем лучше.
Рентабельность затрат - схема
Синонимы
- рентабельность продукции
Еще найдено про рентабельность затрат
- Коэффициент рентабельности денежных затрат по текущей деятельности Коэффициент рентабельности денежных затрат по текущей деятельности - позволяет понять сколько прибыли от продаж заработано на
- Использование операционного анализа при управлении финансовыми результатами автотранспортной организации ТБ и порог рентабельности ПР Данные показатели позволяют определить критические точки по выручке и по объемам реализации для ... ПР Данные показатели позволяют определить критические точки по выручке и по объемам реализации для заданной фактической или плановой цены единицы реализации и заданного уровня затрат формирующих себестоимость единицы реализации Моделирование производится по вводу ограничения - прибыль от продаж равняется
- Влияние затрат на уровень финансовых результатов сельскохозяйственных предприятий курской области При определенном увеличении объемов производства продукции средние затраты могут расти тогда как рентабельность увеличивается вследствие повышения урожайности сельскохозяйственных культур продуктивности животных Следовательно
- Экономические показатели оценки использования активов предприятия на примере ОАО ЧЭМК R аo2013 4 Рентабельность оборотных активов ОАО ЧЭМК определена по расчету ΔR аo 2015-2013 0.569 0.06 0.509 % ... Соотношение удельных весов каждого экономического элемента в общей сумме затрат позволяет определить тип производства по факторам материалоемкое трудоемкое или фондоемкое хозяйствующего субъекта Таблица 3
- Обоснование управленческих решений на основе маржинального анализа При данном объеме выручка соответствует суммарным затратам Ниже точки критического объема производство становится нерентабельным 4 Данные о величине маржинального дохода и
- Бухгалтерский учет и анализ расходов организации Условные обозначения руб 1 Затратоемкость продаж З Е руб З Е СП В СП - себестоимость продаж В - ... Р Доходы Расходы 7 Рентабельность расходов Р р % Р р ЧД Расходы х 100 ЧД - чистый доход
- Проблемы оценки безубыточности деятельности или порога рентабельности При этом чем ниже порог рентабельности тем ниже риск остаться в убыточном положении и не полностью возместить затраты Также важно
- Повышение результативности предпринимательской деятельности машиностроительных предприятий региона на основе операционного анализа прибыли Действие эффекта связано с неодинаковым влиянием переменных и постоянных затрат на финансовый результат при изменении объема производства и реализации продукции Если порог рентабельности пройден
- Развитие методических основ операционного анализа В отличие от сложившейся методики анализа прибыли и рентабельности которая традиционно применялась на отечественных предприятиях использование методики маржинального анализа дает возможность более эффективно ... Заключение В отличие от сложившейся методики анализа прибыли и рентабельности которая традиционно применялась на отечественных предприятиях использование методики маржинального анализа дает возможность более эффективно управлять процессом формирования величины прибыли от основной деятельности что возможно только в условиях организации планирования и учета затрат с их разделением на постоянные и переменные составляющие Операционный анализ выступает одним из элементов
- Анализ и оценка доходности и рентабельности Рентабельность совокупных расходов это величина чистой прибыли полученной организацией за анализируемый период приходящаяся на каждый рубль величины совокупных расходов Окупаемость издержек снизилась на 1.1 копеек чистой прибыли на рубль совокупных затрат Рентабельность производств представляет собой величину прибыли приходящуюся на каждый рубль себестоимости проданной продукции производственных
- Коэффициенты рентабельности Рентабельность затрат Рентабельность инвестированного капитала Рентабельность инвестиций Рентабельность оборотного капитала Рентабельность оборотных активов Рентабельность основной деятельности
- Порог рентабельности Оценка влияния затрат на Порог Рентабельности Статья затрат Тип ПЗ ПеЗ Доля в общих затратах Влияние на
- Индекс рентабельности инвестиций Полные инвестиционные затраты проекта Индекс рентабельности инвестиций показывает уровень генерируемых проектом доходов получаемых на одну единицу капитальных
- Коэффициент рентабельности продаж Рентабельность затрат Рентабельность инвестированного капитала Рентабельность инвестиций Рентабельность оборотного капитала Рентабельность оборотных активов Рентабельность основной деятельности
- Норма рентабельности НК РФ методы сопоставимых рыночных цен рентабельности затрат рентабельности продаж Алгоритм предварительного налогового теста для внутригрупповых сделок Определение круга взаимозависимых лиц -
- Кластер Ликвидность рентабельность платежеспособность EBITDA Рентабельность инвестиций Рентабельность затрат Прибыль до налогообложения Валовая рентабельность Рентабельность оборотного капитала Норма прибыли Маржа безопасности 3
- Соотношение рентабельности предприятий с кредитно-депозитными ставками как фактор внутреннего кредита Это означает что это небольшие компании которые имеют еще меньшие затраты Основная часть отрасли по доле выручки имеет рентабельность чуть выше чем ставка по банковским
- Базовая рентабельность Кейс 1 Оптимизация затрат Предприятие А заметило снижение базовой рентабельности на 10% по сравнению с предыдущим годом Проведенный
- Анализ современного уровня особенностей и тенденций показателей рентабельности российских акционерных обществ Рентабельность затрат рентабельность продукции - отношение прибыли от продаж к себестоимости продаж Рентабельность продукции показывает прибыль
- Показатели прибыли и рентабельности ВД базового периода 0.8875 отчетного периода 0.8974 1.2 Рентабельность затрат базового периода 0.1737 отчетного периода 0.2071 2 Рентабельность фондов базового периода 0.4372 ·
Скачать ФинЭкАнализ
Попробовать ФинЭкАнализ