Финансовое планирование
Финансовое планирование - это не составление одной таблички с желаемой прибылью, а построение замкнутой системы из трёх обязательных форм: Бюджета доходов и расходов, Бюджета движения денежных средств и Прогнозного баланса, которые в жёсткой математической связке превращают разрозненные цифры продаж и затрат в единый маршрут движения капитала компании на месяцы вперёд. Если в вашем плане нет формулы, связывающей эти три документа так, что изменение выручки на рубль автоматически пересчитывает налоги, дебиторку и остаток на расчётном счёте - вы не планируете финансы, вы рисуете красивые картинки, которые рассыплются при первом же кассовом разрыве.
Эта формула - сердце косвенного метода построения Отчета о движении денежных средств. Она показывает, что чистая прибыль из Отчёта о финансовых результатах никогда не равна деньгам в кассе. Разницу съедают изменения оборотного капитала и инвестиционные расходы.
Поясняющий пример. Компания «ТехноПривода» получила за год чистую прибыль 12 млн рублей. Амортизация добавила к деньгам 2,9 млн - эти расходы уменьшили прибыль, но не потребовали реальных выплат. Однако дебиторская задолженность выросла на 14,5 млн рублей (отгрузили продукцию, а оплату не получили), запасы увеличились на 6,2 млн (закупили сырьё впрок), и лишь рост кредиторской задолженности на 8,2 млн частично компенсировал отток. Итог: при бумажной прибыли 12 млн реальный операционный денежный поток составил всего 2,2 млн рублей. Собственник, глядящий только на прибыль, уже мысленно потратил дивиденды, а казначей знает: на счету денег хватит лишь на текущие платежи, но не на выплату собственнику. Именно этот разрыв между прибылью и деньгами финансовое планирование вскрывает за квартал до катастрофы, а не в день, когда поставщик блокирует отгрузку сырья.
а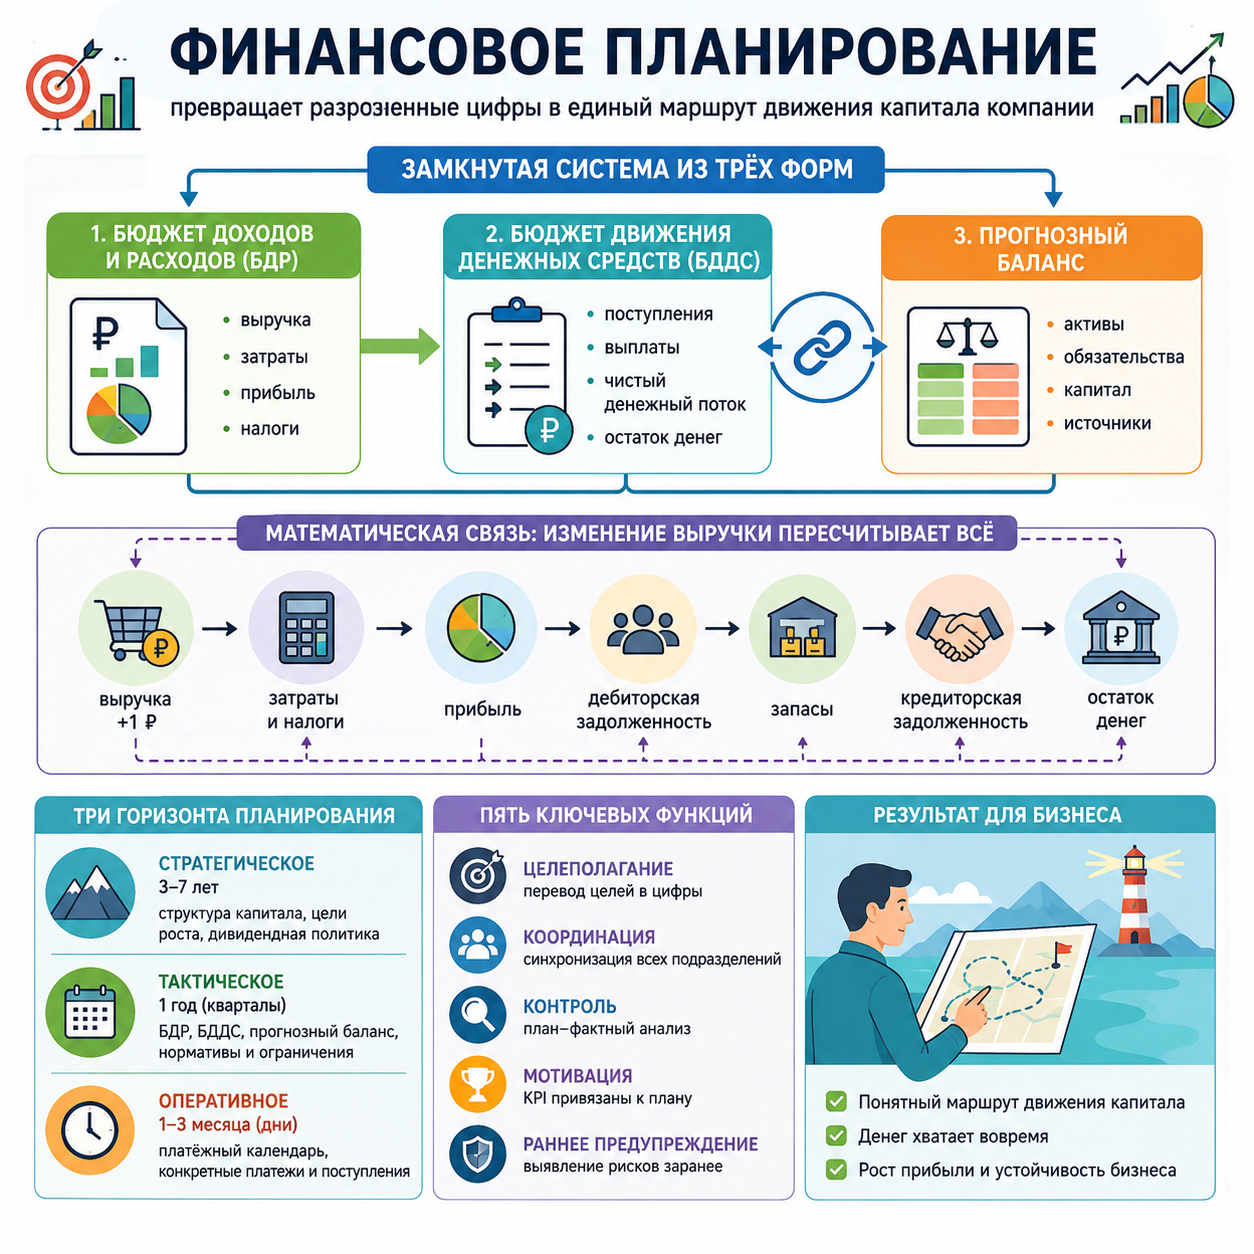
Все виды финансового планирования: от стратегии до платёжки
Финансовое планирование существует на трёх временных горизонтах, и каждый решает свою задачу. Пропуск любого из них делает два других бесполезными.
- Стратегическое финансовое планирование (горизонт 3–7 лет). Определяет долгосрочную структуру капитала: соотношение собственных и заёмных средств, дивидендную политику, целевые показатели долговой нагрузки. Здесь рождаются ответы на вопросы: готовы ли мы привлечь инвестора, выдержит ли бизнес покупку конкурента, какую долю рынка мы займём через 5 лет. Стратегический план задаёт границы для годовых бюджетов: если целевой коэффициент автономии установлен на уровне 0,6, то годовой план не может предусматривать привлечение кредита, опрокидывающего этот показатель. Без стратегии годовые бюджеты теряют направление и превращаются в простое повторение прошлого периода.
- Тактическое финансовое планирование (горизонт 1 год с разбивкой по кварталам). Это классический годовой финансовый план: БДР, БДДС и Прогнозный баланс, о которых идёт речь во всех пяти главах статьи. Здесь работают нормативы, балансовые увязки, ковенантные ограничения. Годовой план - это мост между стратегией и ежедневными платежами. Он отвечает на вопрос: хватит ли нам денег в марте, если мы закупим оборудование в январе, а сезон продаж начнётся только в мае.
- Оперативное финансовое планирование (горизонт 1–3 месяца, платёжный календарь). Самая детальная форма - ежедневная или еженедельная роспись поступлений и выплат по конкретным контрагентам, счетам и датам. Платежный календарь предотвращает кассовые разрывы здесь и сейчас. Если годовой план говорит: «В апреле нам понадобится кредит», то платёжный календарь уточняет: «15 апреля в 11:00 у нас минус 2,3 млн, кредитный транш должен быть зачислен до 12:00». Без оперативного плана годовой бюджет остаётся красивой презентацией, а казначей тушит пожары вручную.
Пять функций финансового планирования, которые спасают бизнес от хаоса
Финансовый план - это не бюрократическая повинность перед банком. Это рабочий инструмент, выполняющий пять жёстких управленческих функций.
- Функция целеполагания. План переводит амбиции собственника на язык цифр. «Хочу быть лидером рынка» превращается в конкретную выручку 120 млн рублей, рентабельность продаж 15% и долю рынка 8%. Без плана собственник и менеджмент говорят на разных языках и меряют успех разными линейками.
- Функция координации. План принудительно синхронизирует работу отдела продаж (объём и сроки отгрузок), производства (график выпуска), закупок (объём и даты поставок сырья) и казначейства (наличие денег для оплаты). Без плана каждое подразделение тянет одеяло на себя: продажи обещают клиентам нереальные сроки, производство закупает сырьё на полгода вперёд, заморозив оборотку, а казначей не знает, какой счёт оплачивать первым.
- Функция контроля. План создаёт базу для план-фактного анализа. Отклонение фактической выручки от плана на 15% - это не повод для паники, а сигнал: проверь, снизился ли спрос или отдел продаж завысил прогноз. Без плана любое отклонение - это просто «что-то пошло не так», без понимания, что именно и почему.
- Функция мотивации. План задаёт KPI для подразделений. Бонус коммерческого директора привязан к выполнению плана по выручке, а не к абстрактному «хорошо поработал». Бонус финансового директора - к отклонению чистого денежного потока от плана не более чем на 10%. Без плана система мотивации превращается в субъективную раздачу премий, которая демотивирует сильных сотрудников.
- Функция раннего предупреждения. План, построенный в трёх сценариях, показывает точку невозврата за месяцы до её наступления. Если кризисный сценарий при ключевой ставке 21% даёт убыток 3,8 млн рублей, компания начинает переговоры с банком о кредитных каникулах не когда грянул кризис, а когда ставка только подошла к триггерной отметке 19%. Без плана компания узнаёт о проблеме в день, когда деньги на счету заканчиваются.
О чём пойдёт речь в пяти главах этой статьи
Глава 1. Из каких трёх обязательных форм отчётов состоит финансовое планирование. Почему одной таблицы с доходами и расходами недостаточно и как неучтённый баланс приводит к кассовому разрыву в 9 млн рублей при прибыли 1,4 млн. Связка БДР, БДДС и Прогнозного баланса в единый контур, исключающий ручную подгонку цифр. Глава 2. Почему метод денежных потоков важнее расчёта чистой прибыли. Косвенный метод трансформации прибыли в деньги за 4 шага. Как амортизация, рост дебиторки и затоваривание склада превращают 12 млн прибыли в жалкие 2,2 млн реального денежного потока, и почему аренда по ФСБУ 25/2018 меняет платёжеспособность без движения денег.
Глава 3. Как нормативный метод на примере НК РФ сокращает хаос в бюджетировании. Встраивание налоговых ставок (НДС 20%, страховые взносы 30%, налог на прибыль 20%) и производственных нормативов в финансовую модель. Почему планирование «от достигнутого» раздувает затраты на 25% в год, а нормативы убирают три недели бюджетных споров. Глава 4. Как балансовый метод через ФСБУ 25/2018 влияет на управление долгами. Почему неучтённое арендное обязательство в 40 млн рублей увеличивает чистый долг на 138% и опрокидывает кредитный ковенант с 1,32 до 4,23 за один квартал. Как прогнозный баланс предотвращает технический дефолт. Глава 5. Почему без многовариантности финансовое планирование - трата времени. Три сценария (оптимистичный, базовый, кризисный) с автоматическим переключением по триггерам: ключевая ставка выше 19%, курс доллара выше 100 рублей. Как узнать точный момент запуска антикризисного плана, а не тушить пожар постфактум.
Из каких трёх обязательных форм отчетов на самом деле состоит финансовое планирование
Финансовый план - это не одна таблица, а жёстко сцепленная система трёх документов: Бюджета доходов и расходов (БДР), Бюджета движения денежных средств (БДДС) и Прогнозного баланса. Если вы строите только отчёт о прибыли, вы видите мираж. Реальную картину даёт лишь замкнутый контур, где изменение любого показателя автоматически пересчитывает два других документа, а разбалансировка хотя бы в одной строке делает весь план аналитическим мусором.
Что теряет бизнес, когда финансовое планирование сводят к одному отчёту о прибыли
Собственник небольшого производственного предприятия «ТехноПривод» утвердил план на год. Основанием послужила единственная форма - смета доходов и расходов, красиво свёрстанная в Excel. Выручка планировалась 120 млн рублей, чистая прибыль 12 млн. Цифры радовали. Через четыре месяца компания стояла перед кассовым разрывом в 8,4 млн рублей при формально зафиксированной прибыли 3,1 млн. Собственник совершил классическую ошибку - принял инвестиционное решение о закупке дорогостоящего станка, глядя только на БДР. Он исходил из логики: «Прибыль есть - деньги есть». Мотивация понятна: БДР интуитивно ясен, похож на налоговую декларацию и требует минимальных трудозатрат.
Почему прибыль в БДР растёт, а деньги на счёте падают
Разгадка несоответствия лежит в разной природе учёта. Бюджет доходов и расходов работает по методу начисления. Это значит, что выручка признаётся в момент отгрузки продукции покупателю, а не в момент поступления оплаты. «ТехноПривод» отгрузил крупную партию приводов на 14,5 млн рублей дилеру с отсрочкой платежа 60 дней. В БДР эти 14,5 млн немедленно стали выручкой и сформировали прибыль. Но живых денег на расчётном счёте не прибавилось ни на рубль. Одновременно компания обязана заплатить налог на прибыль и НДС именно с этой отгруженной, но не оплаченной выручки. Возникает налоговый кассовый разрыв - прибыль зафиксирована, налог начислен, а денежный поток от операции ещё не поступил. Добавим сюда закупку сырья по предоплате 60% - и вот уже прибыльное предприятие ищет кредит на пополнение оборотки.
Где в балансе прячется реальная причина кассового разрыва
Третья обязательная форма - Прогнозный баланс - моментально вскрывает эту патологию. Когда «ТехноПривод» отгрузил продукцию, в активе баланса выросла дебиторская задолженность на 14,5 млн рублей. Пассив при этом не изменился, либо выросла кредиторка перед бюджетом по отсроченным налогам. Балансовое уравнение (Активы = Обязательства + Капитал) сохранилось. Но качество активов резко ухудшилось: вместо живых денег появилось требование к дебитору. Если не отслеживать эту трансформацию через Прогнозный баланс, менеджмент видит только рост капитала в БДР и остаётся в счастливом неведении до момента, когда поставщик выставляет счёт, а платить нечем. Финансовое планирование без баланса - это управление автомобилем по зеркалу заднего вида, заклеенному обоями с изображением зелёного луга.
Прогнозный баланс - единственная форма, которая принудительно проверяет сходимость двух других бюджетов. Если БДР показал прибыль 100 рублей, а БДДС - прирост денег на 20 рублей, то баланс обязан показать, куда делись 80 рублей. Они либо заморожены в запасах, либо осели в дебиторской задолженности, либо ушли на погашение кредита, либо профинансировали покупку оборудования. Без этой формы финансовый директор никогда не узнает, что 40% прибыли компания раздала клиентам в виде товарного кредита.
Как замкнуть три формы в единый контур и исключить подгонку цифр
Ответ - в построении финансовой модели с перекрёстными ссылками и одним источником исходных данных. Три формы должны быть не тремя отдельными файлами, которые три разных сотрудника заполняют независимо, а листами одной книги, где изменение драйвера выручки автоматически пересчитывает БДР, график поступлений в БДДС и структуру активов в балансе. Это и есть замкнутый контур управления, исключающий ручную подгонку.
Методологическая основа контура - МСФО (IAS) 7 «Отчёт о движении денежных средств» и ПБУ 23/2011. Эти стандарты требуют раскрытия причин расхождения между прибылью и чистым денежным потоком. Применим их логику к управленческому плану.
Пошаговая инструкция построения замкнутого контура для «ТехноПривода»:
- Создаём блок входящих допущений. Все исходные данные выносятся на отдельный лист: цена продукции, объём продаж в штуках, нормативы расхода сырья на единицу, ставки налогов, сроки отсрочек платежей покупателям и от поставщиков, график инвестиций. Ни одна цифра не вбивается вручную в тело бюджетов. Результат: любое изменение макропараметра мгновенно распространяется по всем формам.
- Строим БДР от драйвера выручки. Выручка = Объём продаж (шт.) × Цена. Себестоимость = Объём продаж × Норматив расхода × Цена сырья. Коммерческие расходы - процент от выручки. Налог на прибыль - 20% от прибыли до налогообложения (ст. 284 НК РФ). НДС - 20% от выручки (ст. 164 НК РФ), но в БДР попадает без НДС. Результат: БДР готов, но он ничего не говорит о деньгах.
- Трансформируем БДР в БДДС через график платежей. Для каждой статьи доходов и расходов задаём условие отсрочки. Выручка по отгрузке (БДР) превращается в поступления (БДДС) с лагом, равным сроку дебиторской задолженности. Затраты на сырьё - с лагом кредиторской задолженности. Налоги - по датам уплаты из НК РФ (НДС - до 28-го числа месяца, следующего за кварталом; налог на прибыль - до 28-го числа месяца, следующего за отчётным периодом). Амортизация, будучи неденежной статьёй, из БДДС исключается. Результат: видим чистый денежный поток, который у «ТехноПривода» оказался отрицательным именно из-за разрыва в 60 дней между отгрузкой и оплатой.
- Формируем Прогнозный баланс пересчётом остатков. Каждая строка баланса рассчитывается по формуле:
Остатокконец = Остатокначало + ОборотБДР/БДДСДебиторская задолженность: начальное сальдо плюс отгрузка (из БДР) минус поступления (из БДДС). Запасы: начальное сальдо плюс закупки минус списание в себестоимость. Основные средства: начальное сальдо плюс покупки (CAPEX из БДДС) минус амортизация (из БДР). Кредиторская задолженность: начальное сальдо плюс начисления минус оплаты. Нераспределённая прибыль: начальное сальдо плюс чистая прибыль из БДР. Результат: баланс автоматически сходится, если все формулы корректны. Если баланс не сошёлся - в модели ошибка, план недостоверен.
- Настраиваем проверку сходимости. Вводим контрольную ячейку: Активы минус Обязательства минус Капитал. Допустимое отклонение - 0. Если значение не ноль, ищем разрыв. Практика показывает: в 90% случаев несходимость баланса вызвана тем, что какую-то операцию отразили в БДР и БДДС, но забыли провести в балансе - например, не увеличили дебиторку при отгрузке или не уменьшили денежные средства при выплате дивидендов.
Проверим модель «ТехноПривода» за первый квартал. Исходные данные: выручка по отгрузке 14,5 млн рублей, отсрочка платежа 60 дней, материальные затраты 8,2 млн рублей с отсрочкой 30 дней, фонд оплаты труда с налогами 3,1 млн рублей (выплата месяц в месяц), амортизация 0,4 млн рублей, покупка станка 6,0 млн рублей (100% предоплата в январе). Ставка НДС 20%, налог на прибыль 20%.
| Показатель | БДР (метод начисления) | БДДС (кассовый метод) | Влияние на баланс |
| Выручка / Поступления | 12,1 млн (без НДС) | 0 (отсрочка 60 дн.) | Рост дебиторки на 14,5 млн |
| Материалы / Оплата поставщикам | -6,8 млн (без НДС) | 0 (отсрочка 30 дн.) | Рост кредиторки на 8,2 млн |
| ФОТ с налогами | -3,1 млн | -3,1 млн | Уменьшение денег на 3,1 млн |
| Амортизация | -0,4 млн | 0 (неденежная) | Уменьшение остаточной стоимости ОС |
| CAPEX (станок) | 0 | -6,0 млн | Рост основных средств, падение денег |
| Налог на прибыль (20%) | -0,36 млн | 0 (уплата в апреле) | Рост кредиторки перед бюджетом |
| ИТОГО (прибыль / чистый ден. поток) | +1,44 млн | -9,1 млн | Разрыв покрыт ростом обязательств |
Вывод: При планировании исключительно по БДР предприятие зафиксировало бы прибыль 1,44 млн рублей и на этом основании могло бы принять решение о выплате дивидендов. Контур из трёх форм показывает реальность: денежный поток отрицательный (-9,1 млн), компания прожигает ликвидность, финансируя покупателей и закупку оборудования. Прогнозный баланс сигнализирует: рост дебиторской задолженности на 14,5 млн - это не прибыль, а замороженные средства.
Типичная ошибка и её решение. Ошибка: финансисты вбивают в БДДС поступления «по плану продаж», механически копируя цифру выручки из БДР, игнорируя график дебиторской задолженности. В результате кассовый разрыв не диагностируется, баланс не сходится, и его просто перестают строить «за ненадобностью». Решение: ввести жёсткое правило - каждая строка БДДС должна быть функцией от строки БДР с поправкой на коэффициент инкассации. Для «ТехноПривода» это означает, что поступления января равны нулю (отсрочка 60 дней), февраля - нулю, марта - январской отгрузке. Результат: кассовый разрыв становится видимым за три месяца до наступления, а не в день, когда поставщик блокирует отгрузку сырья.
Замкнутый контур БДР–БДДС–Баланс превращает финансовое планирование из ритуала по заполнению красивых таблиц в систему раннего предупреждения. Когда «ТехноПривод» увидел грядущий минус 9,1 млн при прибыли 1,44 млн, у совета директоров оставалось два месяца, чтобы договориться с банком о кредитной линии, а не хватать дорогой овердрафт в день платежа. Именно эту управленческую фору и даёт трёхкомпонентная архитектура плана.
Почему метод денежных потоков для финансового планирования важнее расчета чистой прибыли
Прибыль - это мнение бухгалтера, а деньги - это факт. В 2024 году каждый пятый российский дефолт микробизнеса произошёл при формально положительном финансовом результате согласно отчётности по РСБУ. Метод денежных потоков вскрывает истинную причину: чистая прибыль «ТехноПривода» в 12 млн рублей за отчётный год обернулась отрицательным чистым денежным потоком от операционной деятельности в минус 4,7 млн из-за агрессивного наращивания дебиторской задолженности и затоваривания склада.
Как трансформировать чистую прибыль в реальный денежный поток за 4 шага
Финансовый директор «ТехноПривода» получил отчётность: чистая прибыль 12 млн рублей. Собственник требует дивиденды. Но на расчётном счёте денег нет. Попытка объяснить это через прямой метод БДДС - показать все поступления и платежи - упирается в хаос первички: выписок слишком много, аналитика счетов не настроена. Тогда финансист переходит на косвенный метод. Он берёт прибыль из БДР и последовательно очищает её от неденежных искажений, превращая в чистый операционный денежный поток. Стандарт МСФО (IAS) 7, пункты 18–20, и российский аналог ПБУ 23/2011 разрешают оба метода, но именно косвенный показывает, куда делась прибыль.
Пошаговая трансформация для «ТехноПривода»:
- Шаг 1. Убрать неденежные расходы - вернуть амортизацию. В БДР амортизация производственного оборудования 2,1 млн рублей уменьшила прибыль, но денег со счёта не списала. Прибавляем её обратно к чистой прибыли. Промежуточный итог: 12 + 2,1 = 14,1 млн рублей. Согласно ФСБУ 6/2020 «Основные средства», амортизация - это систематическое распределение стоимости актива, а не выбытие денег, поэтому она всегда исключается из денежного потока.
- Шаг 2. Исключить движение по аренде из операционного потока. «ТехноПривод» арендует склад. По ФСБУ 25/2018 «Бухгалтерский учёт аренды» арендатор признаёт актив в форме права пользования и обязательство по аренде. Ежемесячно в БДР начисляется амортизация ППА 0,8 млн рублей и процентный расход 0,4 млн рублей - итого 1,2 млн неденежного расхода. Арендный платёж 1,0 млн рублей отражается в БДДС как денежный отток, но разбивается: тело долга гасит обязательство по аренде (финансовая деятельность), а проценты - операционная. Прибавляем обратно амортизацию ППА 0,8 млн, корректируем на разницу между начисленным процентным расходом и уплаченным. Промежуточный итог: 14,1 + 0,8 = 14,9 млн рублей.
- Шаг 3. Скорректировать на изменение оборотного капитала. Это ключевой этап, где прибыль окончательно расходится с деньгами. Дебиторская задолженность «ТехноПривода» выросла за год с 5,0 до 19,5 млн рублей - плюс 14,5 млн. Это означает, что компания отгрузила продукции на 14,5 млн больше, чем получила денег от покупателей. Прибыль зафиксирована, а денег нет. Вычитаем 14,5 млн. Запасы выросли с 8,0 до 14,2 млн рублей - плюс 6,2 млн. Деньги заморожены в сырье и готовой продукции на складе. Вычитаем 6,2 млн. Кредиторская задолженность выросла с 3,0 до 11,2 млн рублей - плюс 8,2 млн. Это означает, что компания получила от поставщиков больше материалов и услуг, чем оплатила. Это источник денег - прибавляем 8,2 млн. Промежуточный итог: 14,9 - 14,5 - 6,2 + 8,2 = 2,4 млн рублей.
- Шаг 4. Вычесть уплаченный налог на прибыль. В БДР начислен налог 3,0 млн рублей. Фактически уплачено в бюджет 3,2 млн с учётом прошлых авансов. Корректируем итог на разницу между начисленным и уплаченным налогом. Итоговый чистый операционный денежный поток: 2,4 - 0,2 = 2,2 млн рублей. Сравните с чистой прибылью 12,0 млн - разница почти в 6 раз.
| Показатель | Сумма, млн руб. | Источник данных |
| Чистая прибыль (БДР) | 12,0 | Отчёт о финансовых результатах |
| + Амортизация основных средств | +2,1 | ФСБУ 6/2020, неденежный расход |
| + Амортизация ППА (аренда) | +0,8 | ФСБУ 25/2018, неденежный расход |
| - Рост дебиторской задолженности | -14,5 | Отгрузили, но не получили деньги |
| - Рост запасов | -6,2 | Купили сырьё, но не продали продукцию |
| + Рост кредиторской задолженности | +8,2 | Получили материалы, но не оплатили |
| - Корректировка по налогу на прибыль | -0,2 | Разница между начисленным и уплаченным |
| Чистый операционный денежный поток | 2,2 | Реальные деньги от операций |
Вывод: Чистая прибыль 12 млн рублей создаёт иллюзию благополучия и провоцирует собственника на изъятие дивидендов. Чистый операционный денежный поток 2,2 млн рублей показывает реальность: компания сгенерировала лишь 18% от бумажной прибыли в виде живых денег. Остальные 82% заморожены в дебиторке и складских запасах.
Почему амортизация и аренда по ФСБУ 25/2018 меняют платёжеспособность даже без движения денег
Влияние неденежных статей на финансовое планирование часто недооценивают. Амортизация основных средств по ФСБУ 6/2020 начисляется ежемесячно линейным способом. Для «ТехноПривода» годовая сумма 2,1 млн рублей означает, что каждый месяц 175 тысяч рублей прибыли «защищены» от налогообложения, но не требуют денежного оттока. Эта сумма остаётся в обороте компании, формируя скрытый источник финансирования. Если финансовый план строится только на БДР, этот источник игнорируется. Если на БДДС прямым методом - он также не виден, поскольку амортизация просто не попадает в платёжный календарь.
Косвенный метод делает амортизацию видимой. В отчёте о движении денежных средств строка «Амортизация» стоит первой корректировкой к чистой прибыли. Она сразу сигнализирует: прибыль занижена относительно денежного потока на 2,1 млн рублей. Для казначея это означает, что плановый остаток на конец месяца должен быть на 175 тысяч рублей выше, чем предсказывает БДР. Если казначей этого не знает, он будет привлекать короткие кредиты под кассовый разрыв, которого на самом деле нет.
ФСБУ 25/2018 добавляет сложности. До его введения аренда учитывалась за балансом, а арендный платёж целиком попадал в расходы периода и в денежный поток. Теперь арендатор признаёт на балансе актив в форме права пользования (ППА) и обязательство по аренде, дисконтированное по ставке привлечения дополнительных заёмных средств. Каждый месяц в БДР попадают две суммы: амортизация ППА (неденежная) и процентный расход (неденежный в момент начисления). А в БДДС арендный платёж разбивается на погашение тела обязательства (финансовая деятельность) и уплату процентов (операционная или финансовая - по выбору учётной политики).
Для «ТехноПривода» годовой арендный платёж составляет 12,0 млн рублей. По ФСБУ 25/2018 компания признала обязательство по аренде 48,0 млн рублей (за 4 года) и ППА 48,0 млн. Ежемесячно начисляется амортизация ППА 1,0 млн рублей и процентный расход 0,4 млн (ставка дисконтирования 10% годовых). В БДР ежемесячный расход 1,4 млн рублей. В БДДС ежемесячный платёж 1,0 млн рублей, из которых 0,4 млн - проценты, 0,6 млн - погашение тела долга.
Разница в 0,4 млн рублей между расходом в БДР (1,4 млн) и оттоком в БДДС (1,0 млн) - это неденежный процентный расход, который уменьшает прибыль, но не уменьшает деньги. Плюс к этому погашение тела обязательства по аренде (0,6 млн) - это денежный отток, который в БДР вообще не отражается, так как это балансовая операция (уменьшение обязательства). Итого реальный денежный отток больше, чем расход в БДР, на 0,2 млн рублей ежемесячно (1,0 млн платёж минус 0,8 млн амортизация ППА, которая в БДР есть, а в деньгах нет). За год это 2,4 млн рублей - сумма, сопоставимая с месячной выручкой.
Если финансовый план «ТехноПривода» опирается только на БДР, арендный платёж занижен в прогнозе денежного оттока на 2,4 млн рублей. Казначей видит в бюджете расход 1,4 млн, а реально платит 1,0 млн, но 0,6 млн из них гасит долг, который в БДР не виден. Через год обнаруживается, что денег на счету меньше на 2,4 млн, чем предполагала прибыль. Косвенный метод БДДС немедленно вскрывает эту разницу: корректировка «Амортизация ППА» (+0,8 млн к прибыли) и корректировка «Погашение обязательств по аренде» (-0,6 млн к деньгам) показывают истинную картину.
Чек-лист: 4 маркера опасного расхождения прибыли и денежного потока
- Рост дебиторской задолженности опережает рост выручки. Если выручка выросла на 20%, а дебиторка - на 50%, прибыль завышена относительно денег. Ожидаемый результат проверки: корректировка в БДДС покажет минус от изменения дебиторки, что снизит чистый денежный поток на сумму превышения. Для «ТехноПривода» это 14,5 млн рублей скрытого оттока.
- Остатки запасов растут быстрее себестоимости продаж. Если себестоимость выросла на 15%, а запасы - на 40%, компания закупает сырьё впрок, замораживая деньги. Ожидаемый результат: отрицательная корректировка в косвенном БДДС, снижающая операционный поток на прирост запасов. В нашем примере это 6,2 млн рублей.
- Доля амортизации в себестоимости превышает 10%. Высокая доля амортизации означает, что значительная часть расходов не требует денежного оттока, и прибыль систематически занижает денежный потенциал. Ожидаемый результат: положительная корректировка на сумму амортизации, увеличивающая денежный поток. Для «ТехноПривода» это 2,9 млн рублей (ОС + ППА).
- Обязательства по аренде на балансе превышают годовую прибыль. По ФСБУ 25/2018 обязательство по аренде дисконтируется и признаётся в пассиве. Если оно больше годовой чистой прибыли, погашение тела долга будет съедать операционный денежный поток, оставаясь невидимым в БДР. Ожидаемый результат: в БДДС появляется значимый отток по финансовой деятельности, который не коррелирует с расходами в БДР. Для «ТехноПривода» это 7,2 млн рублей ежегодного погашения обязательства по аренде, не отражённого в прибыли.
Метод денежных потоков не просто важнее расчёта чистой прибыли. Это единственный инструмент, который превращает финансовый план из набора благих пожеланий в документ, пригодный для управления ликвидностью. Когда «ТехноПривод» перешёл на планирование через косвенный БДДС, собственник впервые увидел: из 12 млн прибыли дивидендами можно изъять не более 2 млн, иначе компания войдёт в кассовый разрыв уже в следующем квартале. Это знание спасло бизнес от необдуманного решения, которое в моменте выглядело логичным, но вело к катастрофе.
Как нормативный метод в финансовом планировании на примере НК РФ сокращает хаос в бюджетировании
Нормативный метод сокращает время бюджетного цикла на 30–40% благодаря тому, что каждая статья затрат получает жёсткую формульную привязку к драйверу, а не к прошлогоднему значению с произвольной индексацией. Главный бухгалтер «ТехноПривода» тратил три недели каждого квартала на сбор заявок от подразделений и их утряску, пока не встроил в финансовую модель прямые нормы Налогового кодекса и отраслевые удельные показатели.
Почему планирование от достигнутого раздувает затраты на 25% в год
Шесть кварталов подряд «ТехноПривод» планировал бюджет методом «прошлый период плюс поправка на инфляцию». Коммерческий директор запрашивал командировочные расходы на уровне прошлого года плюс 10%. Начальник производства закладывал фонд оплаты труда с запасом 15% под возможный наём. Отдел закупок страховался от колебаний цен, завышая смету на материалы на 12%. К концу года фактические затраты всегда оказывались ниже плановых - резервы съедались. Но именно этот «жирок» маскировал неэффективность.
Финансовый директор попытался бороться простым секвестром: приказал всем ужаться на 10%. Подразделения возмутились, планы превратились в фикцию, а через месяц всё вернулось к прежней практике, потому что урезали не системно, а механически. Тогда он перешёл на нормативный метод и начал с самой прозрачной части - налогов, которые прямо предписаны Налоговым кодексом РФ.
Как превратить налоги из хаотичной статьи в автоматический расчёт
Первой в модель легла налоговая нормативка. Это самая простая для нормирования часть финансового плана, поскольку ставки и базы жёстко определены законом. Налоговый кодекс РФ даёт готовый свод нормативов, которые не нужно изобретать или защищать перед подразделениями.
Алгоритм встраивания налоговых норм в финансовую модель:
- НДС. Ставка 20% установлена пунктом 3 статьи 164 НК РФ. В модели формула предельно проста: НДС к уплате = Исходящий НДС (Выручка с НДС × 20/120) - Входящий НДС (Материальные затраты с НДС × 20/120 + CAPEX с НДС × 20/120). Никаких согласований. Драйвер - выручка и закупки. Для «ТехноПривода» с годовой выручкой 120 млн рублей (с НДС) исходящий НДС составит 20 млн рублей. Входящий НДС по материалам 60 млн рублей (с НДС) даст вычет 10 млн. НДС к уплате - 10 млн рублей. Плюс восстановление НДС по авансам и прочие корректировки, но базовая формула неизменна.
- Страховые взносы. Базовая ставка 30% определена статьёй 425 НК РФ: 22% на пенсионное страхование в пределах предельной базы (в 2025 году - 2 759 000 рублей на одного работника), 5,1% на медицинское, 2,9% на социальное. Сверх предельной базы - 10% на пенсионное и 0% на социальное. Плюс взносы на травматизм по тарифу ФСС (для машиностроения - около 0,7%). В модели: Взносы = ФОТ × (30% + Тарифтравматизм) с поправкой на регресс по предельной базе для высокооплачиваемых сотрудников. Для «ТехноПривода» с годовым ФОТ 36 млн рублей и средней зарплатой 75 000 рублей в месяц регресс не срабатывает, поэтому взносы = 36 млн × 30,7% = 11,05 млн рублей. Формула живёт в ячейке модели и пересчитывается автоматически при изменении ФОТ.
- Налог на имущество. Ставка до 2,2% от среднегодовой остаточной стоимости основных средств, согласно статье 380 НК РФ. Регион может установить пониженную ставку. Драйвер - остаточная стоимость ОС из Прогнозного баланса. Для «ТехноПривода» со среднегодовой остаточной стоимостью оборудования 42 млн рублей налог составит 42 млн × 2,2% = 0,92 млн рублей. При вводе нового станка за 6 млн рублей остаточная стоимость вырастет, и налог автоматически пересчитается.
- Налог на прибыль. Базовая ставка 20% - пункт 1 статьи 284 НК РФ. В модели формула: Налог = (Доходы без НДС - Расходы без НДС) × 20% с учётом постоянных и временных разниц. Для «ТехноПривода» при налоговой базе 12 млн рублей налог = 2,4 млн рублей. Важный нюанс: амортизация в налоговом учёте может отличаться от бухгалтерской, если компания применяет амортизационную премию (до 30% по пункту 9 статьи 258 НК РФ). Если «ТехноПривод» применит премию 30% к новому станку стоимостью 6 млн рублей, налоговая амортизация единовременно составит 1,8 млн, что уменьшит налог на прибыль в первом году на 360 тысяч рублей. Эту разницу модель должна учитывать как отложенный налог, иначе баланс не сойдётся.
- НДФЛ. Ставка 13% (или 15% с доходов свыше 5 млн рублей в год) - статья 224 НК РФ. В модели НДФЛ встроен в расчёт ФОТ: зарплата к выдаче = Начисленная зарплата - НДФЛ. Для БДДС используется начисленная зарплата как база, а НДФЛ уходит в платежи в бюджет отдельной строкой с лагом в один месяц. «ТехноПривод» с ФОТ 36 млн рублей уплатит НДФЛ около 4,7 млн рублей (с учётом стандартных вычетов).
Внедрение налоговых норм мгновенно исключило три недели споров. Раньше главный бухгалтер собирал данные, вносил в таблицу, согласовывал с юристом суммы налогов, потом перепроверял. Теперь налоговая часть плана - это семь формул, которые пересчитываются за секунду при любом изменении выручки или ФОТ. Точность расчёта НДС выросла с погрешности ±8% до ±0,5%, потому что исчез человеческий фактор ручного ввода.
Где взять нормы для нерегламентированных статей бюджета
Налоги - это лишь 30% нормативной базы. Остальные 70% - производственные и коммерческие нормы, которые не прописаны в законах, но объективно существуют. Финансовый директор «ТехноПривода» построил систему удельных нормативов для каждой переменной статьи.
Технология нормирования для нерегулируемых затрат:
- Материальные затраты. Норматив расхода стали на один привод - 12,5 кг. Цена стали - 85 рублей за кг. Норматив = 12,5 × 85 = 1 062,5 рубля на единицу продукции. При плане выпуска 8 000 приводов в год материальные затраты = 8,5 млн рублей. Драйвер - объём производства в штуках. Норматив берётся из технологической карты, утверждённой главным инженером.
- Сдельная часть ФОТ. Норматив - 450 рублей на один собранный привод. При 8 000 приводов сдельный ФОТ = 3,6 млн рублей. Драйвер - объём производства. Норматив устанавливается на основе хронометража и рыночных ставок.
- Коммерческие расходы. Доставка - 2,1% от выручки (средний тариф транспортной компании за последние 6 месяцев). Реклама - 3,5% от выручки. Командировочные - 1 200 рублей на один заключённый договор с новым клиентом. Драйверы - выручка и количество договоров.
- Коммунальные расходы. Электроэнергия - 7,2 кВт·ч на один привод при тарифе 8,5 рублей за кВт·ч. Норматив = 61,2 рубля на единицу. Драйвер - объём производства. Отопление - фиксированный норматив по отапливаемой площади: 0,02 Гкал на кв. м в месяц при тарифе 2 100 рублей за Гкал.
| Статья затрат | Норматив | Драйвер | Плановая сумма, тыс. руб. |
| Сырьё (сталь) | 1 062,5 руб./ед. | 8 000 приводов | 8 500 |
| Сдельный ФОТ | 450 руб./ед. | 8 000 приводов | 3 600 |
| Страховые взносы | 30,7% от ФОТ | 36 млн руб. общий ФОТ | 11 052 |
| НДС к уплате | ст. 164 НК РФ, 20% | Выручка 100 млн без НДС | 10 000 |
| Налог на прибыль | ст. 284 НК РФ, 20% | Налоговая база | 2 400 |
| Командировочные | 1 200 руб./договор | 50 новых договоров | 60 |
Вывод: Нормативный метод превращает бюджет из предмета бесконечного торга в инженерный расчёт. Сумма затрат перестаёт зависеть от красноречия руководителя подразделения и начинает определяться физическими объёмами деятельности.
Типичная ошибка и её решение. Ошибка: финансист закладывает в модель среднюю цену сырья за прошлый год, игнорируя волатильность. При скачке цены стали с 85 до 110 рублей за кг норматив материальных затрат устаревает, и план рассыпается в середине квартала. Решение: привязать ячейку цены сырья в модели не к константе, а к биржевому индексу с ежемесячным обновлением. Завести отдельный лист «Макропараметры», где цена стали подтягивается из внешнего источника или задаётся сценарно (три варианта - базовый, рост 15%, рост 30%). Результат: при изменении цены модель автоматически пересчитывает себестоимость, маржинальность, НДС и налог на прибыль по всем трём сценариям за 3 секунды. «ТехноПривод» теперь видит: при цене стали 110 рублей за кг чистая прибыль падает с 12 до 7,1 млн рублей, и это не повод для паники, а основание для запуска плана по сокращению дискреционных расходов.
Нормативный метод делает финансовое планирование воспроизводимым. Когда главный бухгалтер «ТехноПривода» ушёл в отпуск, его заместитель за час актуализировал квартальный план, просто обновив драйверы: объём продаж, цену сырья, курс валюты для импортных комплектующих. Раньше на это уходила неделя, потому что каждую цифру приходилось выяснять у функциональных руководителей. Нормативы, один раз выверенные и утверждённые, работают как конституция бюджета: менять их можно только по регламентированной процедуре с факторным анализом отклонений. Именно это и убирает хаос.
Как балансовый метод финансового планирования через ФСБУ 25/2018 влияет на управление долгами компании
Балансовый метод в планировании - это не просто сведение актива с пассивом, а инструмент раннего обнаружения долговых ловушек. Финансовый директор «ТехноПривода» едва не допустил технический дефолт по кредитному договору с банком, потому что при планировании игнорировал арендные обязательства, которые ФСБУ 25/2018 требует признавать на балансе. Обязательство по аренде склада в размере 48 млн рублей, будучи неучтённым в прогнозном балансе, занижало показатель «Чистый долг / EBITDA» почти в два раза относительно реального значения.
Как неучтённая аренда разрушает кредитные ковенанты за один квартал
Собственник «ТехноПривода» взял инвестиционный кредит 30 млн рублей на закупку станка. Кредитный договор с банком содержал стандартный ковенант: соотношение Чистый долг / EBITDA не должно превышать 3,0. Финансовый директор рассчитал плановый показатель на конец года, опираясь исключительно на данные управленческого учёта, который вёл по старым правилам - аренда склада учитывалась за балансом. В плановом балансе фигурировал только банковский кредит 30 млн рублей, EBITDA прогнозировалась на уровне 22 млн рублей, ковенант - 1,36. Банк мониторил отчётность по РСБУ, но финансист был уверен, что управленческие цифры соответствуют бухгалтерским.
Через квартал бухгалтер сформировал официальную отчётность по ФСБУ 25/2018. Аренда склада с ежемесячным платежом 1,0 млн рублей и оставшимся сроком договора 4 года была признана на балансе. Возникло обязательство по аренде 48 млн рублей, дисконтированное до 43,6 млн рублей по ставке 10% годовых. Чистый долг мгновенно вырос с 30 до 73,6 млн рублей. EBITDA осталась прежней - 22 млн рублей. Ковенант подскочил до 3,35. Банк зафиксировал нарушение и потребовал досрочного погашения 15% тела кредита. Компания оказалась на грани кассового разрыва.
Причина ошибки - планирование только БДР и БДДС без Прогнозного баланса, который бы сразу показал, как арендное обязательство меняет структуру пассивов.
Что меняет ФСБУ 25/2018 в прогнозном балансе арендатора
ФСБУ 25/2018 «Бухгалтерский учёт аренды» (утверждён Приказом Минфина России от 16.10.2018 № 208н) кардинально изменил отражение аренды. До его введения арендатор отражал только текущий арендный платёж в расходах периода. Обязательства по будущим платежам оставались за балансом и нигде не фигурировали. Стандарт ввёл понятие актива в форме права пользования (ППА) и обязательства по аренде, которые признаются на балансе арендатора с момента получения контроля над предметом аренды.
Для «ТехноПривода» признание аренды склада означает следующую трансформацию прогнозного баланса. Арендатор получает право пользования складом на 4 года и одновременно принимает на себя обязательство уплатить арендодателю 48 млн рублей (недисконтированная сумма). В балансе одновременно появляются актив и пассив на равную величину, дисконтированную по ставке, определённой договором или по ставке привлечения дополнительных заёмных средств.
где r - ставка дисконтирования, t - номер периода.
При годовой арендной плате 12 млн рублей, четырёхлетнем сроке и ставке дисконтирования 10% первоначальная оценка обязательства составит примерно 43,6 млн рублей. Такова же будет стоимость ППА. Каждый месяц в БДР будут начисляться амортизация ППА (43,6 млн / 48 месяцев ≈ 0,91 млн рублей) и процентный расход (обязательство × 10% / 12). В БДДС ежемесячный арендный платёж 1,0 млн рублей будет разбит на погашение тела обязательства и уплату процентов.
Пошаговая инструкция интеграции ФСБУ 25/2018 в прогнозный баланс:
- Определить ставку дисконтирования. Если в договоре аренды ставка явно указана - использовать её. Если нет, применяется ставка, по которой арендатор может привлечь заёмные средства на сопоставимый срок. Для «ТехноПривода» средневзвешенная ставка по кредитам - 12%, но по кредиту на 4 года без залога банк предложил бы 14%. Поэтому финансист берёт 14% как более реалистичную.
- Рассчитать первоначальное обязательство и ППА. Дисконтировать 48 ежемесячных платежей по 1,0 млн рублей по ставке 14% годовых (1,17% в месяц). Сумма дисконтированных платежей составит около 40,1 млн рублей (вместо 43,6 млн при 10%). Это и есть величина ППА и обязательства на момент признания. Чем выше ставка дисконтирования, тем меньше первоначальное обязательство, но тем быстрее оно растёт за счёт процентного расхода.
- Построить график погашения обязательства. На начало месяца обязательство составляет 40,1 млн рублей. Проценты за месяц = 40,1 × 1,17% = 0,47 млн рублей. Арендный платёж 1,0 млн рублей. Погашение тела долга = 1,0 - 0,47 = 0,53 млн рублей. Остаток обязательства на конец месяца = 40,1 - 0,53 = 39,57 млн рублей. На следующий месяц проценты начисляются уже на 39,57 млн, и так далее. К концу срока обязательство обнулится.
- Разнести арендный платёж в БДДС. Из ежемесячного платежа 1,0 млн рублей сумма 0,47 млн (проценты) классифицируется как операционная или финансовая деятельность согласно учётной политике. Сумма 0,53 млн (погашение тела долга) - как финансовая деятельность. Это принципиально важно для банка, который смотрит на операционный денежный поток: если проценты отнесены к операционной деятельности, EBITDA и операционный поток снижаются.
- Пересчитать ковенанты на основе нового баланса. Чистый долг = Банковский кредит + Обязательство по аренде - Денежные средства. Для «ТехноПривода» с кредитом 30 млн, обязательством по аренде 40,1 млн и остатком денег 0,9 млн чистый долг = 69,2 млн рублей. EBITDA = 22 млн рублей (без учёта процентного расхода по аренде, если он в операционной деятельности). Ковенант = 69,2 / 22 = 3,15 - нарушение. Если EBITDA скорректировать на процентный расход по аренде (0,47 × 12 = 5,64 млн), то EBITDA составит 22 - 5,64 = 16,36 млн, и ковенант станет 69,2 / 16,36 = 4,23 - ещё хуже.
| Показатель | Без учёта ФСБУ 25/2018 | С учётом ФСБУ 25/2018 | Изменение |
| Банковский кредит | 30,0 млн | 30,0 млн | - |
| Обязательство по аренде | 0 (за балансом) | 40,1 млн | +40,1 млн |
| Чистый долг | 29,1 млн | 69,2 млн | +138% |
| EBITDA | 22,0 млн | 16,4 млн (проценты в OPEX) | -25% |
| Чистый долг / EBITDA | 1,32 | 4,23 | Превышение ковенанта 3,0 |
Вывод: Игнорирование ФСБУ 25/2018 при финансовом планировании создаёт разрыв между управленческим и бухгалтерским балансом, который банк увидит первым. Ковенант 1,32 в управленческой модели превращается в 4,23 в отчётности по РСБУ - трёхкратное расхождение, ведущее к техническому дефолту.
Чем грозит компании непрогнозируемый рост чистого долга на 40 млн
Последствия не ограничиваются одним банком. Рост чистого долга на 40 млн рублей меняет всю кредитную историю «ТехноПривода». Бюро кредитных историй получает данные из бухгалтерской отчётности, и потенциальные кредиторы видят долговую нагрузку 69,2 млн при EBITDA 16,4 млн. Коэффициент обслуживания долга (DSCR) - отношение операционного денежного потока к сумме платежей по кредитам и аренде - падает ниже единицы.
Для «ТехноПривода» с EBITDA 16,4 млн, налогом на прибыль 2,4 млн, платежами по кредиту 6,0 млн (тело + проценты) и арендными платежами 12,0 млн: DSCR = (16,4 - 2,4) / (6,0 + 12,0) = 14,0 / 18,0 = 0,78. Значение ниже 1,0 означает, что компания не генерирует достаточно денежного потока для обслуживания всех обязательств. Банк классифицирует такой кредит как проблемный и доначисляет резервы, что увеличивает стоимость будущих заимствований на 3–5 процентных пунктов.
Ещё один удар - невозможность получить банковскую гарантию для участия в тендере. Согласно Положению Банка России № 590-П от 28.06.2017, банки оценивают финансовое положение принципала, и долговая нагрузка выше отраслевого медианного значения в 1,5–2,0 раза служит основанием для отказа или повышения комиссии за гарантию с 2% до 6% от суммы контракта. Для «ТехноПривода», планирующего участвовать в тендерах на 50 млн рублей, рост комиссии на 4% означает дополнительные 2 млн рублей расходов - сумму, сопоставимую с месячной чистой прибылью.
Как балансовый метод позволяет избежать долговой ловушки
Балансовый метод планирования предполагает, что каждая операция отражается в прогнозном балансе немедленно, а не post factum. Если финансист «ТехноПривода» встроит арендный договор в финансовую модель на этапе планирования, он увидит будущий ковенант 4,23 за три месяца до подписания кредитного соглашения.
Алгоритм действий финансового директора при планировании нового кредита с учётом аренды:
- Построить прогнозный баланс на 12 месяцев вперёд. Каждый месяц пересчитывается обязательство по аренде: сальдо на начало месяца минус погашение тела долга. Одновременно уменьшается ППА на сумму амортизации. Разница между темпом амортизации ППА и темпом погашения обязательства формирует чистый эффект на капитал.
- Рассчитать прогнозные ковенанты помесячно. Выявить пиковые значения долговой нагрузки. Для «ТехноПривода» пик приходится на месяц получения кредита: обязательство по аренде ещё близко к первоначальным 40,1 млн, плюс банковский кредит 30 млн, EBITDA ещё не выросла от использования нового станка. Ковенант в этом месяце максимален.
- Согласовать с банком определение EBITDA и чистого долга. Часть банков исключает арендные обязательства из расчёта ковенантов, если договор заключён до вступления в силу кредитного соглашения. Зафиксировать это в кредитном договоре. Если банк не идёт навстречу - заложить в план реструктуризацию аренды: переход на более короткий срок или выкуп предмета аренды.
Вопрос для самопроверки. Финансовый директор планирует взять кредит 50 млн рублей на 3 года. Компания арендует офис с ежемесячным платежом 0,5 млн рублей и оставшимся сроком 5 лет, ставка дисконтирования 12%. Текущий чистый долг без аренды - 20 млн рублей, EBITDA - 15 млн рублей. Ковенант по новому кредиту - Чистый долг / EBITDA ≤ 3,5. Вопрос: пройдёт ли компания ковенантный тест сразу после получения кредита, если аренда признана на балансе по ФСБУ 25/2018? Ответ: обязательство по аренде при дисконтировании 60 платежей по 0,5 млн рублей по ставке 1% в месяц составит около 23,8 млн рублей. Чистый долг = 20 + 50 + 23,8 = 93,8 млн рублей. EBITDA с учётом переклассификации процентного расхода по аренде (около 2,7 млн в год) = 12,3 млн рублей. Ковенант = 93,8 / 12,3 = 7,63 - тест провален с большим запасом. Компания должна либо сокращать арендные обязательства, либо наращивать EBITDA до 26,8 млн рублей, либо договариваться с банком об исключении аренды из расчёта.
Балансовый метод через ФСБУ 25/2018 превращает аренду из незаметной операционной статьи в стратегический фактор долговой политики. «ТехноПривод», единожды обжёгшись на техническом дефолте, теперь планирует новый лизинг оборудования не через БДР, а через прогнозный баланс: финансист заводит параметры лизинга в модель, и та автоматически показывает, как изменится чистый долг, ковенанты и DSCR на горизонте 24 месяцев. Собственник видит: лизинг на 20 млн рублей увеличит чистый долг до 89 млн и опустит DSCR до 0,65, что закроет доступ к банковским гарантиям. Решение переносится на полгода, пока операционный денежный поток не вырастет до безопасного уровня. Это и есть управление долгами, основанное на балансовом методе, а не на интуиции.
Почему без метода многовариантности финансовое планирование превращается в бесполезную трату времени
Единственный утверждённый сценарий финансового плана устаревает в течение первых 30 дней после подписания. Когда ключевая ставка ЦБ РФ поднялась с 16% до 21% в течение квартала, «ТехноПривод» обнаружил, что его годовой план, свёрстанный под ставку 16%, предсказывает прибыль 12 млн рублей, а реальность при ставке 21% даёт убыток 3,8 млн рублей. Метод многовариантности - это не роскошь аналитиков, а единственный способ встроить в план механизм автоматического переключения между сценариями при выходе макропараметров за критические пороги.
Как ключевая ставка ЦБ в 21% обнуляет годовую прибыль за месяц
Финансовый директор «ТехноПривода» построил годовой план в октябре, когда ключевая ставка составляла 16%. В模型 были заложены процентные расходы по кредиту 30 млн рублей: 30 млн × 16% = 4,8 млн рублей в год. В декабре ЦБ РФ повысил ставку до 21%. Кредитный договор «ТехноПривода» содержал условие плавающей ставки: ключевая ставка + 4%. Фактическая ставка выросла с 20% до 25% годовых. Процентные расходы стали не 4,8 млн, а 7,5 млн рублей - рост на 2,7 млн рублей. Одновременно поставщики, имевшие кредиты под возросшую ставку, подняли цены на сырьё на 8%, что добавило 4,3 млн рублей к себестоимости. Итоговый удар по чистой прибыли: 2,7 + 4,3 × (1 - 0,2) = 6,14 млн рублей. От плановой прибыли 12 млн осталось 5,86 млн.
Финансист попытался спасти план ручной корректировкой. Он пересчитал процентные расходы, обновил цены сырья, перестроил график платежей. Работа заняла четыре дня. Через две недели курс доллара вырос с 90 до 102 рублей, и импортные комплектующие подорожали ещё на 13%. План снова устарел. Стало очевидно: ручная подгонка в условиях волатильности - это бесконечная гонка, в которой финансист всегда проигрывает. Выход - встроить многовариантность в саму архитектуру модели.
Где искать пороговые значения для автоматического переключения сценариев
Метод многовариантности требует, чтобы финансовая модель содержала не одну колонку плановых цифр, а минимум три параллельных расчёта: оптимистичный, реалистичный (базовый) и кризисный. Каждый сценарий отличается набором входных макропараметров, которые подтягиваются с отдельного листа «Допущения». Переключение между сценариями происходит не вручную, а по логическим формулам, которые сравнивают фактические значения ключевых индикаторов с пороговыми.
Алгоритм построения трёхсценарной модели:
- Выделить внешние макропараметры, не контролируемые компанией. Для «ТехноПривода» это четыре переменные: ключевая ставка ЦБ РФ, курс доллара США, цена стали (биржевой товар), индекс потребительских цен (инфляция для индексации зарплат). Согласно Основным направлениям единой государственной денежно-кредитной политики, публикуемым Банком России, прогнозный диапазон ключевой ставки задаёт ориентир для базового сценария. Отклонение от него на 2–3 процентных пункта вверх - признак перехода в кризисный сценарий.
- Задать три набора значений для каждого параметра. Базовый сценарий: ключевая ставка 16%, курс доллара 90 рублей, цена стали 85 рублей/кг, инфляция 6%. Оптимистичный: ставка 14%, курс 85 рублей, сталь 78 рублей/кг, инфляция 4,5%. Кризисный: ставка 21%, курс 105 рублей, сталь 98 рублей/кг, инфляция 9%. Эти значения не берутся с потолка - они основаны на крайних точках прогнозов ЦБ РФ, форвардных кривых и биржевых котировок.
- Связать каждую статью бюджета с макропараметрами через формулы. Процентные расходы = Остаток кредита × (Ключевая ставка + Маржа банка 4%). Материальные затраты на импорт = Объём закупки × Курс доллара × Контрактная цена в валюте. Материальные затраты на сталь = Объём × Цена стали. ФОТ = Базовый ФОТ × (1 + Инфляция). Каждая формула ссылается на ячейку сценария, а не на конкретное число. При смене сценария все формулы пересчитываются автоматически.
- Построить три полных контура БДР–БДДС–Баланс, по одному на сценарий. Это не три отдельные модели, а одна модель с переключателем. В ячейке выбора сценария (например, выпадающий список) финансист указывает «Базовый», и все формулы подтягивают данные из колонки базового сценария. Автоматизация через функцию ИНДЕКС или ВЫБОР в Excel позволяет переключать весь план одной командой.
- Настроить индикаторы раннего предупреждения. Для каждого сценария рассчитывается точка невозврата - значение макропараметра, при котором чистая прибыль становится равна нулю. Для «ТехноПривода» при ключевой ставке 21% и курсе 102 рубля чистая прибыль обнуляется. Это и есть триггер для запуска кризисного плана: заморозка найма, сокращение дискреционных расходов на 15%, переход на предоплату с ключевыми клиентами.
| Параметр | Оптимистичный | Базовый (план) | Кризисный |
| Ключевая ставка ЦБ | 14% | 16% | 21% |
| Курс USD/RUB | 85 | 90 | 105 |
| Цена стали, руб./кг | 78 | 85 | 98 |
| Выручка, млн руб. | 132,0 | 120,0 | 98,0 |
| Себестоимость, млн руб. | 82,0 | 88,0 | 98,5 |
| Процентные расходы, млн руб. | 5,4 | 6,0 | 7,5 |
| Чистая прибыль, млн руб. | 18,2 | 12,0 | -3,8 |
| Чистый денежный поток, млн руб. | 8,5 | 2,2 | -9,1 |
Вывод: Трёхсценарная модель показывает, что разница между оптимистичным и кризисным сценарием - это не 10–15% отклонения, а пропасть: от прибыли 18,2 млн рублей до убытка 3,8 млн и отрицательного денежного потока 9,1 млн. Компания, планирующая только базовый сценарий, не видит эту пропасть до тех пор, пока не упадёт в неё.
Как перестать гадать и начать включать антикризисный план вовремя
Самая дорогая ошибка в финансовом планировании - это запаздывание с переходом на кризисный сценарий. Компании теряют в среднем 4–6 недель между моментом, когда макропараметры пересекли критический порог, и моментом, когда менеджмент признал новую реальность и начал действовать. Эти недели стоят «ТехноПриводу» около 1,2 млн рублей каждая - сумма, которую можно сохранить, если переключение зашито в модель.
Механика автоматического переключения основана на Указании Банка России № 4896-У от 31.08.2018 о стресс-тестировании в кредитных организациях. Хотя документ адресован банкам, его методология универсальна. Стресс-тест предполагает три уровня шока: умеренный (отклонение макропараметра на 10–15% от базового), значительный (20–30%) и экстремальный (свыше 30%). Для нефинансовой компании адаптация выглядит так: как только фактическая ключевая ставка превышает базовую на 3 процентных пункта, модель автоматически подсвечивает кризисный столбец, и все пользователи бюджета видят обновлённые лимиты.
Для «ТехноПривода» базовая ставка 16%. При фактической ставке 17,5% загорается «ПРЕДУПРЕЖДЕНИЕ» - финансист начинает еженедельный мониторинг. При ставке 19% и выше - «КРИЗИС», автоматически активируются лимиты кризисного сценария: фонд оплаты труда фиксируется, наём замораживается, командировочные сокращаются на 40%, инвестиционная программа останавливается до стабилизации.
Но ставка - не единственный триггер. Аналогичные формулы встраиваются для курса доллара, цены стали и индекса потребительских цен. Если срабатывают два триггера из четырёх одновременно, вероятность рецессионного сценария превышает 70%, и компания переходит в режим ручного антикризисного управления.
Чек-лист: 3 условия готовности многовариантной модели к турбулентности
- Модель пересчитывает все три сценария за время не более 3 секунд. Если переключение между сценариями требует ручных операций дольше 5 минут, модель нерабочая в условиях кризиса. Ожидаемый результат: нажатием одной кнопки финансист получает готовый кризисный БДР, БДДС и Баланс с новыми лимитами, которые немедленно рассылаются в подразделения.
- Кризисный сценарий содержит конкретные управленческие действия, а не просто цифры. Недостаточно показать убыток 3,8 млн рублей. Модель должна выдать план сокращения расходов: какие именно статьи режутся, на сколько процентов и какой эффект это даёт. Для «ТехноПривода» сокращение рекламного бюджета на 50% и заморозка премий дают экономию 2,1 млн рублей и снижают убыток с 3,8 до 1,7 млн рублей. Ожидаемый результат: собственник видит не катастрофу, а управляемый сценарий с конкретным планом выхода.
- Определён горизонт выживания при нулевой выручке. Кризисный сценарий обязан показывать, сколько месяцев компания продержится, если продажи упадут до нуля, а все постоянные расходы сохранятся. Для «ТехноПривода» с денежным остатком 0,9 млн рублей, неиспользованной кредитной линией 5 млн и ежемесячными фиксированными расходами 3,2 млн рублей горизонт выживания - 1,8 месяца. Это знание запускает немедленные переговоры с банком о дополнительном финансировании, не дожидаясь, когда деньги закончатся. Ожидаемый результат: компания начинает привлекать резервный капитал за 2 месяца до кассового разрыва, а не в день, когда поставщик блокирует отгрузку.
Метод многовариантности превращает финансовый план из статичного документа в живую навигационную систему. Финансовый директор «ТехноПривода» больше не тратит время на пересчёт плана при каждом скачке рынка - модель делает это автоматически. Собственник на ежемесячном совете директоров видит не одну цифру прибыли, а три: что будет при ставке 16%, при 19% и при 21%. Он знает точный момент, когда надо нажать «стоп» для инвестиционной программы - не интуитивно, а по цифровому триггеру. Именно это отличает профессиональное финансовое планирование от бюрократического ритуала по заполнению таблиц, которые никто не читает уже через неделю после утверждения.
Заключение
Финансовое планирование - это не бюрократический ритуал и не привилегия корпораций с сотней аналитиков. Это рабочий инструмент, который отделяет живые деньги от бумажной прибыли и даёт руководителю главное управленческое преимущество: время на манёвр. Время, чтобы договориться с банком о кредитной линии до того, как грянет кассовый разрыв. Время, чтобы остановить инвестиционную программу до того, как рост ставки съест маржу. Время, чтобы накопить резервы до того, как рынок развернётся вниз.
Три обязательные формы - БДР, БДДС и Прогнозный баланс - образуют замкнутый контур, в котором невозможно подогнать цифры под желаемый результат. Нормативный метод выбивает почву из-под бесконечного бюджетного торга, заменяя его инженерным расчётом. Балансовый метод через ФСБУ 25/2018 заставляет увидеть долги там, где раньше видели только текущие расходы. А многовариантность превращает план из статичной картинки в навигатор, пересчитывающий маршрут при каждом изменении макросреды.
Главный урок, который стоит вынести из этой статьи: план не обязан сбываться в цифрах. Он обязан вовремя показать, что реальность отклонилась от курса, и дать готовый сценарий действий. Именно в этот момент планирование из учётной функции превращается в функцию спасения бизнеса.
Использованные источники
- Бобровников А.Э. 1С:Академия ERP. Финансовое планирование и бюджетирование. 3-е стереотипное издание. - М.: 1С-Паблишинг, 2022.
- Неелова Н.В., Кочинев Ю.Ю., Гузикова Л.А. Влияние применения ФСБУ 25/2018 «Бухгалтерский учет аренды» на финансовые показатели арендатора // Аудитор. - 2023. - № 5.
- Панькова К.И. Как составить прогнозный баланс на основе БДР и БДДС // Планово-экономический отдел. - 2016. - № 7.
- Гладченко Т. Как составить прогнозный баланс на основе управленческой отчётности. 5 шагов // Клерк.ру. - 27.03.2024.
- Манец Т.В. Как грамотно сформировать бюджет доходов и расходов. Видеолекция. - Высшая экономическая школа, 2022.
- Хруцкий В.Е., Гамаюнов В.В. Внутрифирменное бюджетирование: Настольная книга по постановке финансового планирования. 4-е изд. - М.: Финансы и статистика, 2020.
- Савицкая Г.В. Анализ хозяйственной деятельности предприятия. 6-е изд. - М.: ИНФРА-М, 2021.
- Ковалёв В.В. Финансовый менеджмент: теория и практика. 4-е изд. - М.: Проспект, 2023.
- Добровольский Е.Ю., Карабанов Б.М., Боровков П.С., Глухов Е.В., Бреслав Е.П. Бюджетирование: шаг за шагом. 3-е изд. - СПб.: Питер, 2021.
- Щиборщ К.В. Бюджетирование деятельности промышленных предприятий России. 2-е изд. - М.: Дело и Сервис, 2020.
- Бланк И.А. Основы финансового менеджмента. В 2 т. 4-е изд. - Киев: Ника-Центр, 2020.
- Когденко В.Г., Мельник М.В., Быковников И.Л. Краткосрочная и долгосрочная финансовая политика. - М.: ЮНИТИ-ДАНА, 2020.
- Адамов Н.А., Тилов А.А. Бюджетирование в коммерческой организации: краткое руководство. - СПб.: Питер, 2021.
- Волкова О.Н. Управленческий учёт. - М.: Проспект, 2022.
- Друри К. Управленческий и производственный учёт. Вводный курс. 6-е изд. / Пер. с англ. - М.: ЮНИТИ-ДАНА, 2021.
Далее: финансовое прогнозирование, налоговое планирование.
Еще найдено про финансовое планирование
- Финансовое планирование и прогнозирование показателей рентабельности платежеспособности и ликвидности Финансовое планирование и прогнозирование показателей рентабельности платежеспособности и ликвидности Финансовое планирование на предприятии сводится к достижению основных целей рентабельность платежеспособность ликвидность Поэтому необходимо как
- Краткосрочное финансовое планирование организации В данной статье рассматривается краткосрочное финансовое планирование предприятия определяются основные возможности планирования и его необходимость в условиях рыночной экономики и
- Кластер Финансовое планирование N X . Кластер Финансовое планирование Финансовое планирование - ключевой элемент управления ресурсами предприятия включающий прогнозирование доходов и расходов оптимизацию денежных
- Корпоративное финансовое планирование Корпоративное финансовое планирование - это процесс разработки и управления финансовыми стратегиями и планами компании Оно охватывает
- Содержание факторов влияющих на корпоративное финансовое планирование на предприятиях ОПК Рассматриваются ключевые факторы влияющие на содержание финансового планирования на предприятиях ОПК Определен состав контролируемых и неконтролируемых факторов влияющих на содержание корпоративного
- Внедрение программно-целевого нормативного подхода в систему финансового планирования на малых предприятиях Без планирования невозможно эффективно осуществлять ни организацию ни контроль за деятельностью предприятия Финансовое планирование в частности занимает особое место в системе планирования поскольку разработка финансового плана позволяет
- Финансовое планирование на российских предприятиях Многие аспекты планирования которые можно бы было применить оказались неразработанными Финансовое планирование - это основной элемент управления финансами в современных условиях России Новыми предпосылками для
- Оценка возможности использования матрицы финансовых стратегий Ж Франшона и И Романе для предприятий нефтегазового комплекса России Для более точного прогнозирования и планирования финансового состояния организации а также возможности ее перехода между квадрантами необходимо проанализировать значения показателей
- Финансовая политика и управление государственными финансами в РФ Планирование - это деятельность по принятию решений ориентированная на будущее Финансовое планирование- обязательный элемент управления финансово- хозяйственной деятельностью каждого хозяйствующего субъекта это процесс научного обоснования
- Платежный календарь как метод контроля расхода денежных средств в организации Процесс финансового планирования - один из важнейших в системе управления денежными средствами организации Он позволяет оценить
- Анализ влияния структуры капитала высокотехнологичной компании на величину ее прибыли на одну акцию с использованием модели ebit-eps на примере корпорации Honeywell International Структурой капитала компании называют соотношение всех видов ее собственных и заемных финансовых ресурсов причем это соотношение является одним из главных критериев финансовой устойчивости предприятия Анализ структуры
- Планирование оборотных производственных активов на примере запасов Ильин А И Планирование на предприятии М Новое знание 2001 См также Как сделать качественный финансовый анализ Защита
- Коэффициент оборачиваемости дебиторской задолженности Управление дебиторской задолженностью предполагает прежде всего планирование и контроль за оборачиваемостью средств в расчетах Ускорение оборачиваемости в динамике рассматривается как положительная ... Обобщающим показателем возврата задолженности в финансовом анализе является оборачиваемость Показатель ликвидности характеризует скорость с которой она будет превращена в денежные
- Методология оценки влияния амортизационной политики на финансовое положение организации Выполнить планирование баланса и затем рассчитать стандартные показатели финансовой устойчивости и платежеспособности и на их основе
- Сколько денег поступит на счета компании в следующем месяце И еще один нюанс который стоит учесть при планировании поступления денег на более отдаленную перспективу чем следующий месяц Возникает проблема связанная с оценкой ... См также Аналитические блоки программы Финансовый анализ Скачать программу финансового анализа Финансовый анализ Онлайн Финансовый анализ по ИНН Онлайн
- Внутрифирменное планирование в системе управления коммерческой организацией В статье рассмотрен процесс внедрения системы бюджетирования как эффективного инструмента финансового планирования который позволит организации грамотно распределять поступающие финансовые ресурсы получать достоверную информацию для принятия
- Методология управления финансовыми результатами предприятия Планирование прибыли - составная часть финансового планирования и важный участок финансово-экономической работы в организации Прибыль планируют раздельно по видам деятельности
- Малый бизнес и прогнозирование финансовых результатов Прогнозирование позволяет оценить экономические и финансовые перспективы развития предприятия выработать стратегию и тактику действий при осуществлении производственно-сбытовой и финансовой деятельности 1 Анализ результатов финансово-хозяйственной деятельности подводит менеджмент к необходимости осуществления системных действий в части бизнес-планирования и составления прогнозной финансовой отчетности При составлении такой отчетности эффективным является метод бюджетирования который
- Особенности менеджмента финансовой деятельности предприятий в РФ Выделяют три основных направления менеджмента финансовой деятельности на предприятии планирование финансовой деятельности оперативное управление финансовыми ресурсами выполнение контрольно-аналитических функций связанных с финансированием предприятия Важнейшим направлением менеджмента финансовой деятельности предприятия является финансовое планирование так как оно обеспечивает сбалансированность потребностей предприятия в финансовых ресурсах и источников для
- Метод планирования инвестиционного портфеля Цель статьи - проанализировать процесс построения функционирования и развития модели стратегического планирования в системе финансового менеджмента на примере промышленной сферы Методология В статье использован метод формирования
Скачать ФинЭкАнализ
Попробовать ФинЭкАнализ