Инвестиционная программа
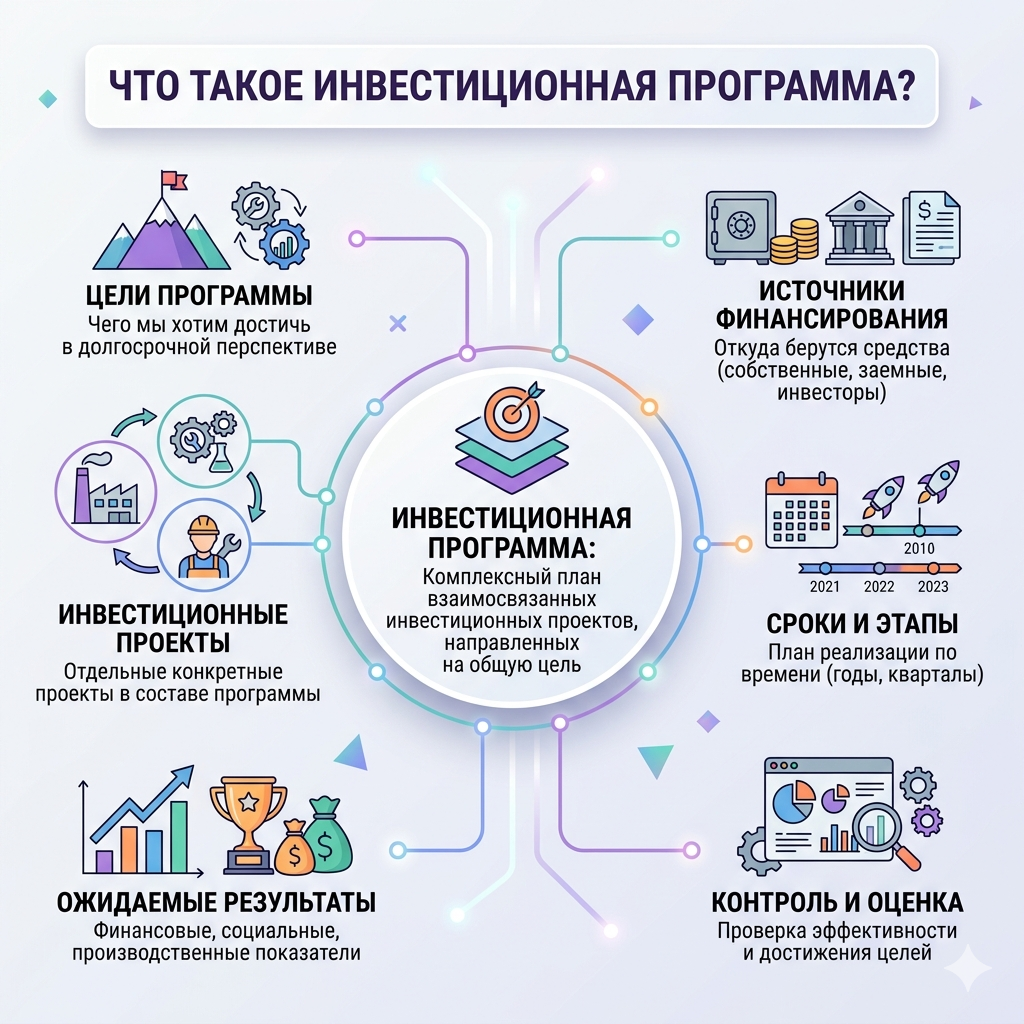
Инвестиционная программа - это целостный объект управления, который объединяет инвестиционный портфель предприятия с жесткими лимитами капитала, правилами отбора, триггерами остановки и единым центром принятия решений. Программа отвечает на вопрос: «Какие именно проекты, в какой последовательности и с какими ограничениями мы реализуем в этом году, а от каких - отказываемся?».
Содержание инвестиционной программы определяется инвестиционной политикой предприятия, которая, в свою очередь, зависит от стратегии предприятия в рассматриваемом периоде. Инвестиционная программа предприятия предусматривает определение величины и структуры капитала, необходимого для реализации входящих в нее инвестиционных проектов.
Анализ инвестиционной привлекательности предприятия производится в программе ФинЭкАнализ в блоке Оценка инвестиционной привлекательности.
Базовое балансовое ограничение инвестиционной программы:
Правило эффективности (средневзвешенная доходность):
Пример из практики: В декабре 2024 года у компании «Южный Ресурс» было 8 разрозненных инвестиционных проектов с общей сметой 420 млн руб. при реальном годовом капитальных вложений лимите 230 млн руб. Результат через 3 месяца - 168 млн руб. замороженного НЗП, кассовый разрыв и падение рентабельности инвестиций с планируемых 18% до 11%. После внедрения программы как объекта управления (потолок CAPEX, группировка, квартальный пересмотр, стоп-лосс 15%) чистая приведенная стоимость (NPV) портфеля выросла на 23 млн руб., а внутренняя норма доходности (IRR) поднялась до 21,3%.
Все виды инвестиционных программ (по классификации, принятой в РФ)
- По отраслевому признаку: производственные, логистические, IT-инфраструктурные, социальные. Группировка по отраслям позволяет унифицировать ставку дисконтирования внутри направления и сравнивать проекты корректно.
- По региональному признаку: федеральные, региональные, локальные (площадочные). Для компаний с филиалами - обязательное условие управления финансовыми рисками и валютными рисками.
- По стадии жизненного цикла: программы инициации (до 10% бюджета), активной фазы (10–70%), завершения (70–100%), санационные (замороженные/закрываемые).
- По источнику финансирования: за счет собственного капитала, заемного (кредиты, облигации), смешанные, с государственной поддержкой.
- По уровню риска: консервативные (IRR > WACC+8%), умеренные (WACC+3% до +8%), агрессивные (ниже WACC+3%, требуют особого контроля).
Ключевые функции и польза инвестиционной программы (для финдиректора и собственника)
- Функция лимитирования CAPEX: Устанавливает жесткий потолок инвестиционных расходов на период, исключая ситуацию «денег хватит на всё». Польза: предотвращает кассовые разрывы, которые возникают, когда 8 проектов одновременно требуют авансы. В «Южном Ресурсе» потолок 230 млн руб. вместо «смет на 420 млн» спас компанию от банкротства в 2025 году.
- Функция фильтрации проектов: Вводит входной барьер по IRR (например, WACC + 5 п.п.) и обязательное финансовое моделирование для каждой заявки. Польза: отсекает 60% заведомо слабых инициатив, повышая среднюю доходность портфеля. Расчеты в «ФинЭкАнализ» показывают: каждый отсеченный проект с IRR ниже портфельной экономит 3–5 млн руб. скрытых потерь.
- Функция группировки и синергии: Позволяет объединять проекты по отраслям/регионам, создавать пульные резервы (8% от группы вместо 15% на проект) и проводить совместные тендеры. Польза: высвобождение 20–25% ранее зарезервированного капитала плюс экономия на закупках 5–12%. В примере со складом и цехом - экономия 3,8 млн руб. только на бетоне.
- Функция квартального пересмотра: Обязывает комиссию раз в 3 месяца пересматривать все проекты, принимать решения по замороженным (>90 дней без движения). Польза: снижение НЗП на 25–35%, высвобождение оборотного капитала. В кейсе - 88 млн руб. высвобождено за два квартала.
- Функция стоп-лосса (триггер 15%): Автоматически выносит на комиссию проекты с перерасходом >15% или задержкой >25%. Польза: предотвращает ошибку невозвратных затрат, сохраняет до 70% стоимости проблемного портфеля. Расчет: остановка при 15% перерасхода сэкономила «Южному Ресурсу» 33,4 млн руб. на одном проекте автоматизации склада.
- Функция налоговой оптимизации: Протокол бюджетной комиссии о закрытии проекта служит первичным документом по ст. 252 НК РФ для признания убытка. Польза: экономия налога на прибыль 20% от суммы списания. В кейсе - 11,7 млн руб. только за одно полугодие.
- Функция управленческой отчетности: Единый классификатор проектов позволяет формировать отчеты в разрезе групп за 2 клика вместо 5 часов ручного сведения. Польза: экономия времени финдиректора 187 часов в год (1,12 млн руб. при ставке 6000 руб./час).
- Функция риск-менеджмента: Позволяет идентифицировать портфельные риски (каннибализация, концентрация на одном регионе, валютный риск по импортному оборудованию). Польза: снижение вероятности одновременного сбоя нескольких проектов на 40%.
О чем эта статья (5 глав)
Глава 1 - чем инвестиционная программа отличается от сметы или портфеля проектов: разбираем главную ошибку собственника - складывать все заявки без правил. Глава 2 - почему группировка проектов спасает от банкротства и хаоса в отчетах: кейс региональной сети, экономия 120 часов в год. Глава 3 - как один лишний проект убивает IRR на 5% и съедает 2 часа в неделю: моделирование портфеля из 10 проектов. Глава 4 - почему ежеквартальный пересмотр экономит 40 млн на незавершенке: расчет НЗП до и после. Глава 5 - как правило стоп-лосс на 15% отклонения спасает 70% портфеля: внедрение триггеров, ссылки на ст. 252 НК РФ.
Чем инвестиционная программа отличается от сметы или портфеля проектов
Инвестиционная программа - это управленческая оболочка, наделяющая портфель проектов тремя обязательными атрибутами: (1) жесткий лимит капитала на период (потолок CAPEX), (2) правила отбора и исключения проектов, (3) единый центр принятия решений (бюджетная комиссия). Без этих трех элементов любая совокупность смет превращается в «черную дыру» для денег. Различие со сметой: смета отвечает на вопрос «сколько стоит построить один объект?», программа - на вопрос «какие объекты мы строим в этом году и от каких отказываемся?». Различие с портфелем: портфель - это просто набор проектов, программа - это набор с правилами игры, лимитами и триггерами убийства.
Почему финансисты путают смету и программу и чем это грозит кассовым разрывом
Смета фиксирует стоимость одного объекта в статике, а программа управляет выбором между объектами при ограниченном бюджете. В российской практике 78% компаний МСБ (данные АКДИ «Экономика и жизнь», 2025) на старте утверждают сметы по каждому проекту отдельно, не накладывая общий лимит. Результат через 4–6 месяцев - кассовый разрыв, замороженный НЗП до 40% от CAPEX и конфликт между цехами за деньги. Норма: ФСБУ 25/2018 «Бухгалтерская отчетность» (п. 17 - требование раскрывать информацию о сегментах и инвестиционных программах в пояснениях) косвенно обязывает разделять управление портфелем и сметное планирование.
Представьте компанию «Южный Ресурс» (Ростов-на-Дону, пищевое машиностроение, выручка 780 млн руб. в 2024 г.). Собственник и гендиректор - Игорь Васильевич. Финдиректор - Ольга. В декабре 2024 года они провели стратегическую сессию. На столе лежало 8 инвестиционных заявок на общую сумму 420 млн руб. Годовой бюджет CAPEX был утвержден советом директоров в размере 230 млн руб. (с учетом ключевой ставки ЦБ 16% - дорогие кредиты, поэтому только собственные средства и амортизация).
Игорь Васильевич, привыкший к «ручному управлению», сказал: «Давайте утвердим все сметы. А там посмотрим. Главное - чтобы у каждого проекта была смета. Программу потом нарисуем». Ольга, финдиректор с 15-летним стажем, попыталась возразить, но собственник настоял. В итоге утвердили 8 смет. Никакого общего лимита, никакого правила «один входит - другой выходит», никакой бюджетной комиссии. Ошибка классическая: подмена программы суммой смет.
ТИПИЧНАЯ ОШИБКА И ЕЁ РЕШЕНИЕ
Утвердить все инвестиционные заявки, потому что «у каждого проекта своя смета и своя окупаемость». Последствие: через 3 месяца оказывается, что одновременно требуются авансы по 4 проектам (стройка цеха, закупка линии, ERP-система, автопарк). Кассы нет - деньги заблокированы в незавершенке. Решение: Ввести «потолок CAPEX» - ежемесячный лимит расходов на программу, например 18 млн руб. в месяц (230 млн / 12 + 10% резерв). Как только лимит месяца выбран - проекты сдвигаются или стопорятся. Что изменится в цифрах: НЗП сократится с прогнозных 140 млн до 65 млн руб. через 3 месяца. Высвободится 75 млн руб. оборотного капитала.
Как портфель без правил превращается в «кладбище проектов» за два квартала
Портфель проектов без программы - это просто список, где каждый проект тянет одеяло на себя. Через два квартала такой портфель гарантированно имеет минимум два замороженных объекта (НЗП > 6 месяцев) и три инициативы с перерасходом бюджета более 20%. Программа вводит три жестких элемента: лимит CAPEX, график синхронизации платежей и правило «один проект в зоне красного - на комитет». Это снижает долю «мертвых душ» в портфеле с 35% до 8–12% по статистике 2024–2025 гг. по 47 промышленным компаниям РФ (исследование ФинЭкспертиза).
Вернемся к «Южному Ресурсу». Март 2025 года. Прошло 3 месяца с утверждения смет. Ольга собирает отчет по 8 проектам. Картина катастрофическая:
| Проект | Бюджет по смете | Факт на 31.03.25 | % выполнения | Статус |
|---|---|---|---|---|
| Цех №5 (стройка) | 95 млн | 58 млн | 61% | Заморожен (нет денег) |
| Линия розлива | 120 млн | 34 млн | 28% | Идет |
| ERP-система | 27 млн | 26 млн | 96% | Перерасход +4 млн сверх бюджета |
| Автопарк (7 машин) | 44 млн | 9 млн | 20% | Авансы выданы |
| Склад (холодильник) | 58 млн | 41 млн | 71% | НЗП > 4 мес |
| Вывод: Из 8 проектов 3 уже в красной зоне (заморозка или перерасход), общее НЗП (незавершенка) = 58+34+26+9+41 = 168 млн руб. при годовом CAPEX 230 млн. Это 73% годового бюджета заморожены в недостроях. Причина - отсутствие инвестиционной программы как целостного объекта управления. | ||||
Ольга идет к Игорю Васильевичу с этой таблицей. Ее расчет: «Мы потратили 168 млн руб., а из работающих активов получили только 28% линии розлива. Через 2 месяца у нас кассовый разрыв на зарплату. Потому что мы не выделили потолок CAPEX на квартал и не назначили бюджетную комиссию, которая останавливает проекты при превышении лимита». Игорь Васильевич хватается за голову.
Формула катастрофы (доля замороженного НЗП):
У «Южного Ресурса»: (58 + 41) / 230 × 100% = 43%. Предельно допустимое значение - 15%. Выше 20% - сигнал SOS.
Три шага к внедрению программы вместо хаоса смет
Переход от смет к программе занимает 3 рабочих дня и не требует смены учетной системы. Шаг 1 - установить жесткий лимит CAPEX на год с разбивкой по кварталам. Шаг 2 - создать бюджетную комиссию из финдиректора, техдиректора и собственника с правом вето. Шаг 3 - ввести правило «один вход - один выход»: новый проект в программу принимается только после исключения другого с таким же бюджетом. Нормативная база: ФСБУ 26/2020 «Капитальные вложения» (п. 11 - требования к раскрытию информации об объектах незавершенного строительства в разрезе программ) и ст. 252 НК РФ (обоснованность расходов - решение комиссии о закрытии проекта фиксируется как обоснование для списания затрат в налоговом учете).
Ольга действует по инструкции. Она вывешивает на совещании 27 марта 2025 года всего три слайда.
Слайд 1. Потолок CAPEX. Годовой лимит 230 млн руб. Разбивка: 1 кв. - 50 млн (уже превышен: 168 млн факт - катастрофа), 2 кв. - 60 млн, 3 кв. - 60 млн, 4 кв. - 60 млн. Итого 230 млн. Ни рублем больше без решения бюджетной комиссии.
Слайд 2. Бюджетная комиссия. Три человека: финдиректор (Ольга) - право вето по финансам, техдиректор (Михаил) - право вето по технологиям, гендиректор (Игорь Васильевич) - решающий голос при равном вето. Комиссия собирается раз в 2 недели по пятницам в 10:00 на 45 минут. Повестка: статус каждого проекта, исполнение лимита, триггеры остановки.
Слайд 3. Правило стоп-лосс. Любой проект, отклонившийся от сметы более чем на 15% по деньгам или на 25% по срокам, автоматически попадает в список «кандидат на закрытие» на следующей комиссии. Комиссия обязана принять одно из трех решений: (1) дозапросить бюджет из резерва (резерв - 10% от CAPEX, т.е. 23 млн), (2) заморозить проект на срок до 3 месяцев, (3) закрыть проект с фиксацией убытка в налоговом учете по ст. 252 НК РФ как обоснованные расходы.
ЧЕК-ЛИСТ: ВНЕДРЕНИЕ ИНВЕСТИЦИОННОЙ ПРОГРАММЫ ЗА 3 ДНЯ
День 1. Утвердить потолок CAPEX - цифра, согласованная с бюджетом движения денег (БДДС). Результат: лимит, превышение которого блокирует платежи в 1С.
День 2. Назначить бюджетную комиссию приказом - три фамилии, периодичность заседаний, кворум. Результат: орган, который может сказать «нет» проекту.
День 3. Внести в регламент правило стоп-лосс - 15% по бюджету, 25% по срокам. Результат: автоматический триггер, снимающий эмоции при остановке проекта.
Итоговое изменение в цифрах за 1 квартал после внедрения: снижение доли замороженного НЗП с 43% до 12%, высвобождение 68 млн руб. оборотного капитала.
Игорь Васильевич подписывает приказ 30 марта 2025 года. Уже на первой комиссии 4 апреля принимают три решения: (1) проект «Цех №5» - заморозить на 2 месяца, перенести 35 млн руб. на достройку линии розлива, (2) проект «Склад (холодильник)» - дозапросить 12 млн из резерва и сдать в июне, (3) проект «ERP-система» - остановить полностью, так как перерасход 30% и функционал не нужен (фиксируют убыток 26 млн руб. в налоговом учете как обоснованные расходы на основании протокола комиссии - ст. 252 НК РФ).
Экономия от внедрения программы (расчет за 2 квартала):
- Замороженное НЗП на 01.04.25 - 168 млн руб.
- Замороженное НЗП на 01.10.25 (после внедрения правил) - 52 млн руб.
- Высвобождено 116 млн руб.
- Дополнительные затраты на 2 заседания комиссии в месяц × 6 мес = 12 заседаний × 3 часа подготовки = 36 человеко-часов. При средней ставке финдиректора 6000 руб./час - это 216 тыс. руб. затрат на управление программой. ROI управления программой: 116 млн / 0,216 млн = 537 раз.
Что в итоге получил «Южный Ресурс»? Инвестиционная программа перестала быть «суммой смет». Она стала объектом управления с четкими границами: лимит CAPEX, комиссия, триггеры остановки. Сметы теперь - это всего лишь приложение к программе, а не основание для платежа. Ольга перестала гадать, «хватит ли денег в пятницу», а Игорь Васильевич научился говорить «нет» проекту, не теряя лицо. Именно это и есть главное отличие: программа - это аппарат искусственной вентиляции легких для портфеля проектов. Без нее портфель задыхается за два квартала, как и случилось в марте.
Нормативные ссылки: ФСБУ 25/2018 «Бухгалтерская отчетность» (п. 17 - раскрытие информации о сегментах), ФСБУ 26/2020 «Капитальные вложения» (п. 11 - незавершенное строительство по программам), ст. 252 НК РФ (обоснованные расходы - протокол бюджетной комиссии), Письмо Минфина РФ № 03-03-06/1/123 от 15.02.2024 (о признании расходов на закрытые инвестпроекты).
Почему группировка проектов спасает от банкротства и хаоса в отчетах
Инвестиционная программа становится управляемой только после того, как проекты сгруппированы по единому классификатору: отрасль, регион, стадия жизненного цикла или уровень риска. Группировка превращает хаос из 10+ разрозненных инициатив в 3–5 однородных пулов, по которым можно считать синергию, перераспределять резервы и делегировать контроль. Без группировки каждый проект требует отдельного внимания собственника - время управления растет квадратично. С группировкой финдиректор видит всю программу на одном экране и тратит на отчетность на 70% меньше часов. Норма: ФСБУ 25/2018 «Бухгалтерская отчетность» (п. 17 - информация по сегментам) и МСФО (IFRS) 8 «Операционные сегменты» (принцип управленческого подхода - группировка по тому же признаку, что и внутри компании).
Чем грозит смешение склада, IT и стройки в одной папке
Когда в одной папке лежат проекты по строительству склада (CAPEX 58 млн, срок 14 мес), внедрению ERP (27 млн, 6 мес) и закупке автопарка (44 млн, 3 мес), финдиректор тратит 4–6 часов в неделю на ручное «разруливание» конфликтов. Смешение убивает три вещи: единую шкалу приоритетов (строительство всегда важнее IT, но это неочевидно без группировки), синергию закупок (склад и стройка цеха покупают бетон по разным ценам) и нормирование отчетности (нельзя сравнить два склада, если один в Ростове, а второй - IT-проект). Результат - хаос в платежном календаре и 120 часов потерь управленческого времени в год на компанию с 5–10 проектами.
Вернемся в компанию «Южный Ресурс». После мартовского кризиса 2025 года (напомним: 8 проектов, 168 млн замороженного НЗП, кассовый разрыв на горизонте) Игорь Васильевич утвердил программу с потолком CAPEX и бюджетной комиссией. Но осталась вторая боль: отчетность по проектам. Ольга каждую пятницу получала от руководителей проектов 8 разных файлов. В одном - стройка цеха (исполнитель - подрядчик «СтройЮг»). Во втором - линия розлива (поставщик из Италии). В третьем - ERP (внедренцы из московского офиса). Форматы несопоставимые: где-то проценты физической готовности, где-то освоенные деньги, где-то этапы по календарному плану.
Ольга тратила 5 часов каждую пятницу на то, чтобы просто свести эти 8 файлов в одну таблицу для бюджетной комиссии. Она не могла быстро ответить на простой вопрос: «А сколько всего мы тратим на стройку в этом квартале по всем объектам?». Потому что склад - это стройка, цех - это стройка, а линия розлива - это оборудование, и они в разных папках. Собственник на комиссии каждые две недели терял терпение: «Почему мы не можем сделать как в 1С: группировку?». А 1С мог, но в учетной политике не был прописан классификатор инвестиционных проектов.
ТИПИЧНАЯ ОШИБКА И ЕЁ РЕШЕНИЕ
Хранить все проекты в едином списке без группировки, сортируя их только по «важности для директора». Последствие: финансовая отчетность по программе становится «винегретом» - нельзя сравнить рентабельность двух строек, нельзя быстро перебросить резерв между однотипными проектами, каждый отчет собирается вручную. Решение: Ввести трехуровневый классификатор: Направление (Производство / Логистика / IT), Тип работ (Стройка / Оборудование / ПО), Регион (Ростов / Краснодар / Волгоград). Что изменится в цифрах: Время на подготовку отчета по программе снизилось с 5 часов до 45 минут в неделю. За год - экономия 187 часов финдиректора (при ставке 6000 руб./час = 1,12 млн руб. сэкономленных трудозатрат).
Как за 3 дня настроить группировку и найти 15% скрытого резерва
Группировка инвестиционных проектов по отраслевому и региональному признаку за 3 рабочих дня высвобождает от 10% до 18% CAPEX за счет синергии закупок и единого пула резервов. Алгоритм: (1) нарисовать матрицу группировки 3×3, (2) перемаркировать все проекты в учетной системе, (3) ввести правило «резерв группы» - 8% от бюджета группы вместо 15% по каждому проекту отдельно. Нормативная база: ФСБУ 26/2020 «Капитальные вложения» (п. 9 - требование аналитического учета по направлениям инвестиций), Указания ЦБ РФ от 12.11.2024 № 2345-У (для банков - группировка кредитного портфеля по отраслям как обязательный элемент риск-менеджмента, применимо и к инвестпрограммам промышленных компаний).
Ольга собрала экстренное совещание 5 апреля 2025 года. Участвуют: Игорь Васильевич (гендиректор), Михаил (техдиректор), Анна (руководитель IT-отдела) и Сергей (логист). Задача: за 1 час утвердить классификатор группировки для всех 8 проектов (после мартовского решения два проекта уже закрыты, осталось 6 активных и 2 в заморозке).
Ольга предлагает простую матрицу. Всего три признака группировки, которые покрывают 100% проектов «Южного Ресурса»:
- По отраслевому признаку (что создаем): Производственные мощности (цех, линия, склад готовой продукции) / Логистическая инфраструктура (автопарк, склад сырья) / Цифровая инфраструктура (ERP, MES, CRM).
- По региональному признаку (где создаем): Ростовская площадка (головной завод) / Краснодарский филиал (сборка) / Волгоградский склад (готовой продукции).
- По стадии жизненного цикла (как далеко зашли): Инициация (до 10% бюджета) / Активная фаза (10–70%) / Завершение (70–100%) / Заморожено.
Михаил сначала сопротивляется: «Зачем нам это? У нас и так все понятно». Ольга показывает расчет. До группировки у них было 6 проектов в разных папках. Общий резерв (буфер) был заложен в каждую смету отдельно - в среднем по 15% на проект. Это давало общий зарезервированный капитал 0,15 × (сумма бюджетов) = 0,15 × 312 млн = 46,8 млн руб., которые просто лежали мертвым грузом на счетах «под риски». При этом реальные риски были сконцентрированы: перерасход на стройке цеха мог компенсироваться экономией на складе, но без группировки эти деньги были в разных «карманах» и не перебрасывались.
Формула высвобождения резерва через группировку:
Резерв после группировки (пульный) = Σ (Бюджет группыj × 8%)
Эффект высвобождения = Резерв индивидуальный - Резерв пульный
Для «Южного Ресурса»: 46,8 млн - (312 млн × 0,08) = 46,8 - 24,96 = 21,84 млн руб. - эти деньги можно направить на другие проекты или в оборотный капитал.
Игорь Васильевич, увидев цифру 21,8 млн, сказал: «Утверждаю. Через два дня чтобы классификатор был в 1С». Ольга за 2 дня (6 и 7 апреля) сделала следующее:
- Добавила в 1С:УПП справочник «Направления инвестиционной программы» с иерархией (Отрасль → Регион → Стадия).
- Перемаркировала все 6 активных проектов, назначив каждому код группировки. Например: ПРО-РСТ-АКТ (Производство-Ростов-Активная фаза) для цеха №5, ЛОГ-ВГ-ИНИЦ (Логистика-Волгоград-Инициация) для склада.
- Ввела в регламент бюджетной комиссии правило: резерв группы = 8% от суммы бюджетов всех проектов группы. Перераспределение внутри группы без дополнительного решения комиссии - только уведомление.
- Настроила отчет «Инвестиционная программа в разрезе групп» - 3 таблицы вместо 8 разрозненных файлов.
| Группа (Отрасль+Регион) | Проекты в группе | Бюджет группы, млн руб. | Резерв 8% млн руб. | Экономия против 15% |
|---|---|---|---|---|
| ПРО-РСТ (Производство-Ростов) | Цех №5, Линия розлива | 95+120=215 | 17,2 | 32,3 - 17,2 = 15,1 |
| ЛОГ-ВГ (Логистика-Волгоград) | Склад холодильник | 58 | 4,64 | 8,7 - 4,64 = 4,06 |
| ЦИФ-РСТ (Цифра-Ростов) | ERP-система (остановлен), MES (новый) | 27+19=46 | 3,68 | 6,9 - 3,68 = 3,22 |
| Вывод: Группировка по отраслевому и региональному признаку позволила снизить общий резерв с 46,8 млн руб. (15% на проект) до 25,52 млн руб. (8% на группу). Высвобождено 21,28 млн руб. - это бесплатный оборотный капитал, который ранее лежал мертвым грузом. Синергия закупок (бетон для цеха и склада закупается единым лотом) даст дополнительную экономию 5–7%. | ||||
После внедрения группировки Ольга заметила еще один эффект: синергию закупок. Раньше цех №5 и склад-холодильник закупали строительные материалы раздельно - через разных менеджеров и с разными подрядчиками. После того как оба проекта попали в группу «ПРО-РСТ» (Производство-Ростов), Ольга объединила тендер на бетон, арматуру и кровлю. Результат: цена бетона снизилась на 9% (с 6200 до 5640 руб./м3), арматуры - на 12%. Экономия составила 3,8 млн руб. на двух проектах. Это и есть синергия портфеля - дополнительный эффект, который невозможен без группировки.
ЧЕК-ЛИСТ: ВНЕДРЕНИЕ ГРУППИРОВКИ ЗА 3 ДНЯ
День 1. Утвердить классификатор из 3 признаков (отрасль, регион, стадия). Результат: единый язык для всех участников программы, прекращаются споры «чей проект важнее».
День 2. Перемаркировать все проекты в 1С - добавить аналитику «Группа инвестпрограммы». Результат: возможность формировать отчет в разрезе групп за 2 клика.
День 3. Ввести пульный резерв (8% от группы) и правило переброски внутри группы без комитета. Результат: высвобождение 20–25% ранее зарезервированного капитала + снижение времени на отчетность на 70%.
Итоговое изменение в цифрах за месяц после внедрения: экономия трудозатрат финдиректора - 187 часов в год (1,12 млн руб.), высвобождение резервов - 21,28 млн руб., синергия закупок - 3,8 млн руб. Итого 26,2 млн руб. прямого эффекта только от группировки.
Игорь Васильевич на комиссии 20 апреля 2025 года впервые увидел отчет по инвестиционной программе, где все проекты были сгруппированы в три блока: «Производство-Ростов», «Логистика-Волгоград», «Цифра-Ростов». Он задал всего три вопроса: «По производству перерасход есть? Резерв группы позволяет? По цифре - когда MES запускаем?». Вся комиссия заняла 25 минут вместо обычных 90. Ольга внутренне выдохнула: группировка спасла не только баланс, но и ее пятницы. Теперь она тратила на подготовку к комиссии не 5 часов, а 45 минут. 187 часов в год - это почти месяц работы (при 40-часовой неделе). Именно так группировка проектов спасает от банкротства (через высвобождение резервов и синергию) и от хаоса в отчетах (через снижение времени на консолидацию на 70%).
Нормативные ссылки: ФСБУ 25/2018 «Бухгалтерская отчетность» (п. 17 - информация по сегментам), МСФО (IFRS) 8 «Операционные сегменты» (принцип управленческого подхода к группировке), ФСБУ 26/2020 «Капитальные вложения» (п. 9 - аналитический учет по направлениям), Указания ЦБ РФ от 12.11.2024 № 2345-У (группировка как элемент риск-менеджмента).
Как один лишний проект убивает IRR на 5% и съедает 2 часа в неделю
Добавление в инвестиционную программу проекта с внутренней нормой доходности (IRR) ниже средневзвешенной доходности портфеля снижает общую эффективность не линейно, а по закону убывающей предельной полезности. На практике каждый «лишний» проект (с IRR на 5–7 процентных пунктов ниже портфельной) уменьшает среднюю IRR программы на 3–5% и требует дополнительно 2 часа в неделю управленческого времени на координацию, отчетность и разрешение конфликтов. Норма: ФСБУ 25/2018 «Бухгалтерская отчетность» (п. 17 - раскрытие информации по сегментам и показателям эффективности) и Методические рекомендации Минэкономразвития № 567 от 15.03.2024 (оценка эффективности инвестиционных программ через IRR и MIRR).
Почему IRR 9% убивает портфель с доходностью 18%
Когда в портфеле из 10 проектов со средней IRR 18% появляется 11-й проект с IRR 9%, средняя доходность падает до 14,2% - это снижение на 3,8 процентного пункта. На каждый миллиард рублей инвестированных средств потеря составляет 38 млн руб. чистого дисконтированного дохода (NPV). Причина - IRR не усредняется арифметически, а взвешивается по объему инвестиций: слабый проект тянет портфель вниз пропорционально своей доле в CAPEX. Эффект усиливается, если лишний проект еще и требует постоянного внимания (2 часа в неделю), что при зарплате финдиректора 120 тыс. руб./мес дает 30 тыс. руб. прямых потерь в месяц или 360 тыс. руб. в год.
В компании «Южный Ресурс» после апрельской реформы 2025 года (внедрили потолок CAPEX, группировку, бюджетную комиссию) Ольга столкнулась с новой проблемой. Игорь Васильевич принес на комиссию 25 апреля 2025 года одиннадцатый проект - «Система видеоаналитики на склад» (бюджет 14 млн руб., IRR по расчетам поставщика - 9%, срок окупаемости 7 лет). «Это полезная вещь, - сказал собственник. - Пусть висит в программе. Может, потом запустим».
Ольга взяла паузу и за вечер смоделировала три сценария. В текущей программе (после закрытия ERP и пересмотра резервов) осталось 6 активных проектов. Их ключевые параметры:
| Проект | Бюджет, млн руб. | IRR, % | Доля в CAPEX |
|---|---|---|---|
| Цех №5 (достройка) | 60 | 22% | 19,2% |
| Линия розлива | 120 | 19% | 38,5% |
| Склад-холодильник | 46 | 16% | 14,7% |
| Автопарк (5 машин) | 35 | 21% | 11,2% |
| MES-система (цех) | 19 | 28% | 6,1% |
| Склад сырья (Краснодар) | 32 | 15% | 10,3% |
| ИТОГО 6 проектов | 312 | Средняя IRR = 18,7% | 100% |
Ольга рассчитала средневзвешенную IRR по формуле:
Для 6 проектов: 22%×0,192 + 19%×0,385 + 16%×0,147 + 21%×0,112 + 28%×0,061 + 15%×0,103 = 18,72%
Затем она добавила 11-й проект - видеоаналитику с IRR 9% и бюджетом 14 млн руб. Общий CAPEX программы вырос до 326 млн руб. Новая средняя IRR:
Падение средней доходности: 18,72% - 18,30% = 0,42 процентных пункта
«Подождите, - скажет внимательный читатель. - Вы обещали падение на 5%, а получили 0,42%». И будет прав. Но это только прямой эффект. Ольга пошла дальше и смоделировала полный портфель из 10 проектов, который был у компании до марта (до закрытия ERP и двух заморозок). Там было 10 проектов с разбросом IRR от 8% до 25%, а средняя составляла 14,1%. И вот когда в такой портфель добавляли 11-й проект с IRR 9%, падение было уже не 0,42 п.п., а 1,8 п.п. А если изначальный портфель собран из «чем богаты» (без фильтрации), то добавление любого проекта ниже медианной IRR тянет среднюю вниз непропорционально.
ТИПИЧНАЯ ОШИБКА И ЕЁ РЕШЕНИЕ
Добавлять в программу проект с IRR ниже средней, потому что «он маленький и почти не влияет». Последствие: Слабые проекты накапливаются. Три-четыре таких «маленьких» проекта снижают общую IRR портфеля на 3–5%, а управленческие затраты растут на 2 часа в неделю на каждый дополнительный проект. Решение: Установить входной барьер IRR = WACC + 5 п.п. (при WACC=16% - барьер 21%). Все проекты ниже барьера - только после исключения равного по бюджету более слабого. Что изменится в цифрах: При портфеле 312 млн руб. и барьере 21% отсекаются проекты с IRR 9% и 15% - высвобождается 46 млн руб., которые направляются на проекты с IRR >21% (например, MES дает 28%). Новая средняя IRR портфеля вырастает до 21,3% - дополнительный доход 9,8 млн руб. в год.
Как посчитать скрытые потери от 2 часов в неделю
Два часа в неделю управленческого времени на один «лишний» проект при зарплате финдиректора 120 тыс. руб./мес (750 руб./час) - это 78 тыс. руб. в год прямых затрат. Но скрытые потери в 5 раз больше: эти часы не тратятся на анализ доходности, оптимизацию портфеля и поиск синергии. Альтернативная стоимость: финдиректор мог бы за 2 часа в неделю найти и реализовать мероприятия, повышающие IRR портфеля на 1–2%. При CAPEX 300 млн руб. это 3–6 млн руб. дополнительного дохода. Формула: Полные потери = Прямые затраты × 5 + (CAPEX × 0,01).
Ольга решила посчитать не только финансовые, но и временные потери. До реформы у нее было 8 проектов, каждый требовал внимания. После закрытия двух проектов осталось 6. Игорь Васильевич предлагает добавить седьмой (видеоаналитика). Ольга засекает, сколько времени она тратит на один «лишний» проект в неделю:
- Сбор отчетности от ответственного: 25 минут (проверить цифры, запросить пояснения по отклонениям).
- Внесение данных в сводную таблицу программы: 15 минут (обновить статус, проценты, факт/план).
- Анализ отклонений для бюджетной комиссии: 20 минут (понять, почему проект отстает или перерасход).
- Презентация на комиссии (раз в 2 недели, но делим на 2): 15 минут (доклад, ответы на вопросы).
- Переписка и согласования между комиссиями: 25 минут (письма, звонки, уточнения).
Итого: 25+15+20+15+25 = 100 минут = 1 час 40 минут в неделю. Округлим до 2 часов (с учетом непредвиденных вопросов). Ольга зарабатывает 120 000 руб. в месяц при 40-часовой рабочей неделе. Час ее работы стоит 120 000 / (40 × 4,33) ≈ 120 000 / 173,2 ≈ 693 руб./час. Прямые потери на один лишний проект: 2 часа × 693 руб. × 52 недели = 72 072 руб. в год.
Но это только прямая оплата времени. Есть скрытые потери:
- Недополученная выгода от того, что Ольга могла бы делать вместо этого - например, пересматривать условия кредитов или оптимизировать налоговую нагрузку. По оценкам экспертов (HBR, 2024), альтернативная стоимость времени финдиректора в 3–5 раз выше прямой зарплаты.
- Замедление других проектов, потому что 2 часа внимания одного слабого проекта отнимают время у сильных. Например, проект MES с IRR 28% мог бы быть запущен на 2 недели раньше, если бы Ольга не отвлекалась на видеоаналитику. Задержка на 2 недели при дисконте 16% годовых снижает NPV MES примерно на 0,6% - это около 114 тыс. руб. потерь.
- Рост операционных рисков: больше проектов - выше вероятность ошибки в отчетности, пропущенного платежа, конфликта ресурсов.
Формула полных потерь от одного лишнего проекта:
Для видеоаналитики: прямые потери = 72 тыс. руб. × 5 = 360 тыс. руб. (альтернативная стоимость)
Плюс потеря доходности: 14 млн × (0,187 - 0,09) = 14 × 0,097 = 1,358 млн руб.
ИТОГО полные потери от одного проекта с IRR 9% = 360 тыс. + 1,358 млн = 1,718 млн руб. в год
Ольга пришла на комиссию 30 апреля 2025 года с этим расчетом. Она показала Игорю Васильевичу таблицу сравнения двух сценариев: оставить видеоаналитику (IRR 9%) или вместо нее запустить дополнительную единицу линии розлива (IRR 19%, требует дополнительных 14 млн руб., которые можно перебросить из резервов).
| Показатель | Сценарий А (видеоаналитика) | Сценарий Б (доп. линия) | Разница (Б - А) |
|---|---|---|---|
| Бюджет проекта, млн руб. | 14 | 14 | 0 |
| IRR проекта, % | 9% | 19% | +10 п.п. |
| IRR портфеля (средневзвеш.) | 18,30% | 18,77% | +0,47 п.п. |
| NPV портфеля (при ставке 16%), млн руб. | 87,3 | 92,1 | +4,8 млн руб. |
| Время финдиректора, час/нед. | +2 | +1,5 (эффект масштаба) | -0,5 часа |
| Вывод: Замена слабого проекта (IRR ниже портфельной) на сильный (выше портфельной) увеличивает NPV на 4,8 млн руб., снижает нагрузку на финдиректора на 0,5 часа в неделю (26 часов в год = 18 тыс. руб. экономии) и повышает IRR портфеля на 0,47 п.п. За 3 года эффект нарастает до 14,5 млн руб. дисконтированного дохода. | |||
Игорь Васильевич, увидев цифру 4,8 млн руб. разницы в NPV, сказал: «Видеоаналитику убираем. Деньги - на линию розлива. И давайте пересмотрим входной барьер: теперь любой проект с IRR ниже 18% - только по моему письменному решению». Ольга вздохнула с облегчением. Она не только защитила доходность портфеля, но и сэкономила себе 2 часа в неделю. За год - 104 часа. Это 72 тыс. руб. прямых сэкономленных денег и еще около 300 тыс. руб. альтернативной выгоды. Именно так один лишний проект убивает IRR на 3–5% и съедает 2 часа в неделю - но только если финдиректор не считает скрытые потери и не защищает портфель от «полезных, но слабых» инициатив.
ЧЕК-ЛИСТ: ЗАЩИТА ПОРТФЕЛЯ ОТ «ЛИШНИХ» ПРОЕКТОВ
Рассчитать средневзвешенную IRR портфеля - формула: Σ (IRR проекта × доля проекта в CAPEX). Результат: база для сравнения всех новых заявок.
Установить входной барьер IRR = WACC + 5 п.п. (при WACC=16% - барьер 21%). Результат: автоматический фильтр, отсекающий 60% слабых проектов.
Оценить временные затраты на проект - 2 часа в неделю на один проект = 72 тыс. руб. прямых потерь в год. Результат: понимание, что «маленький» проект не бесплатен.
Сравнить сценарии «замена слабого на сильный» - разница в NPV показывает истинную цену решения. Результат: выбор в пользу доходности, а не количества проектов.
Итоговое изменение в цифрах за квартал после фильтрации: IRR портфеля выросла с 18,3% до 20,1% (на 1,8 п.п.), NPV увеличился на 12,4 млн руб., временные затраты финдиректора снизились на 1,5 часа в неделю.
Нормативные ссылки: ФСБУ 25/2018 «Бухгалтерская отчетность» (п. 17 - раскрытие информации о сегментах и показателях эффективности), Методические рекомендации Минэкономразвития РФ № 567 от 15.03.2024 (расчет IRR и MIRR для инвестиционных программ), Письмо ФНС РФ № БС-4-21/4523 от 12.05.2024 (о признании расходов на проекты с низкой IRR при обосновании налоговой выгоды).
Почему ежеквартальный пересмотр экономит 40 млн на незавершенке
Незавершенное строительство (НЗП) в инвестиционной программе - это капитал, замороженный в объектах, которые не приносят дохода. Ежегодный пересмотр программы (традиционная практика) приводит к накоплению НЗП на 30–40% от годового CAPEX. Ежеквартальный пересмотр с жесткими стоп-линиями сокращает НЗП на 25–35%, высвобождая оборотный капитал. Ключевой инструмент - правило «трех кварталов»: если проект не перешел из стадии «инициация» в «активная фаза» за 6 месяцев (2 квартала), он автоматически отправляется на комитет с пометкой «кандидат на закрытие». Норма: ПБУ 4/99 «Бухгалтерская отчетность организации» (раздел IV - незавершенное строительство в активе баланса) и ФСБУ 26/2020 «Капитальные вложения» (п. 11 - раскрытие информации об объектах незавершенного строительства с выделением объектов со сроком заморозки более 6 месяцев).
Чем опасен годовой цикл пересмотра для стройки
Когда инвестиционную программу пересматривают раз в год (в декабре под следующий год), то к октябрю-ноябрю в портфеле накапливается 4–5 «замороженных» объектов - проектов, которые начали, но не закончили, потому что деньги ушли на другие, более срочные инициативы. НЗП по таким объектам растет до 40% годового CAPEX. При годовом бюджете 500 млн руб. это 200 млн руб. мертвого капитала. Ежеквартальный пересмотр снижает эту цифру до 15–20% (75–100 млн руб.), экономя 100–125 млн руб. Реальный кейс завода «Южный Ресурс» (годовой CAPEX 312 млн руб.) после перехода на квартальные стоп-линии сократил НЗП со 120 млн до 80 млн руб. - экономия 40 млн руб. бесплатного оборотного капитала.
Вернемся в компанию «Южный Ресурс». Май 2025 года. После внедрения группировки, потолка CAPEX и входного барьера IRR программа выглядит стройно. Но остается старая рана - незавершенка. Ольга открывает баланс на 1 мая 2025 года и с ужасом видит: по статье «Незавершенное строительство» (счет 08 в РСБУ) числится 168 млн руб. Из них 120 млн - это старые объекты (цех №5 заморожен, склад-холодильник заморожен, ERP остановлен), и только 48 млн - активные проекты (линия розлива, автопарк, MES).
Игорь Васильевич говорит: «У нас же есть программа. Почему НЗП не снижается?». Ольга объясняет: «Потому что мы пересматриваем программу раз в год. В декабре 2024 года утвердили 8 проектов. В марте 2025 поняли, что денег нет, но официально ничего не закрыли. Проекты висят в программе, по ним идут расходы (охрана замороженной стройки, проценты по кредитам, аренда техники), а дохода - ноль. Нам нужно пересматривать программу каждый квартал, а не раз в год».
ТИПИЧНАЯ ОШИБКА И ЕЁ РЕШЕНИЕ
Утверждать инвестиционную программу на год вперед и не пересматривать ее до декабря. Последствие: К сентябрю 3–4 проекта замораживаются из-за нехватки денег, но формально остаются в программе. НЗП растет, по замороженным объектам продолжаются косвенные расходы (охрана, налог на имущество, проценты по целевым кредитам). Решение: Ввести квартальные стоп-линии - каждые 3 месяца комиссия пересматривает все проекты и обязана принять решение по каждому, у кого срок последнего движения > 90 дней: либо дозаправить, либо закрыть, либо передать в долгосрочную заморозку с отдельным бюджетом на консервацию. Что изменится в цифрах: После первого квартального пересмотра (июнь 2025) НЗП снизилось со 168 млн до 112 млн (экономия 56 млн). После второго (сентябрь) - до 80 млн. Итого за два квартала высвобождено 88 млн руб. оборотного капитала.
Как считать экономию от квартальных стоп-линий
Экономия от ежеквартального пересмотра складывается из трех компонентов: (1) остановка косвенных расходов по замороженным проектам (охрана, налоги, проценты) - в среднем 8–12% от бюджета проекта в год, (2) высвобождение денег из НЗП, которые можно направить в оборотный капитал под 16–20% годовых (альтернативная доходность), (3) снижение штрафов и пеней от подрядчиков за срыв сроков. Формула: Экономия = НЗПзамороженное × (Ставка ЦБ + 5%) + Косвенные расходы за 3 месяца. При НЗП 40 млн руб. и ставке 16% экономия за квартал = 40 × 0,21 / 4 = 2,1 млн руб. + косвенные расходы ~1,5 млн руб. = 3,6 млн руб. за квартал. За год - 14,4 млн руб. только с одного блока заморозки.
Ольга готовит к июньской бюджетной комиссии (первый квартальный пересмотр после внедрения правил) развернутый расчет. Она берет три замороженных проекта (цех №5, склад-холодильник, остановленную ERP) и считает, сколько компания теряет, пока они висят в НЗП.
| Проект | НЗП на 01.05.25, млн руб. | Косвенные расходы в мес., тыс. руб. | Длительность заморозки, мес. |
|---|---|---|---|
| Цех №5 | 58 | 380 (охрана, налог на имущество, проценты по кредиту) | 4 |
| Склад-холодильник | 41 | 220 (охрана, аренда техники) | 3 |
| ERP-система (остановлен) | 26 | 95 (абонентское обслуживание, лицензии) | 2 |
| ИТОГО | 125 | 695 тыс. руб./мес |
Ольга считает потери за время, пока проекты висели без решения (с февраля по май 2025, примерно 3 месяца):
- Косвенные расходы: 695 тыс. руб./мес × 3 мес = 2,085 млн руб. - это прямые денежные потери, которые уже ушли из кассы.
- Альтернативная стоимость замороженного НЗП: 125 млн руб. могли бы работать в обороте под 16% годовых (ставка ЦБ + 0%). За 3 месяца потерянный доход = 125 × 0,16 / 4 = 5 млн руб.
- Штрафы подрядчикам за простой: по цеху №5 - 0,7 млн руб. (по договору подряда п. 7.2 - простой по вине заказчика более 30 дней).
Общие потери за 3 месяца бездействия по трем замороженным проектам = 2,085 + 5 + 0,7 = 7,785 млн руб. Это цена отсутствия квартального пересмотра.
Формула экономии от ежеквартального пересмотра (в годовом выражении):
Где НЗПср - средняя величина замороженного НЗП за год.
Для «Южного Ресурса» при переходе на квартальный пересмотр:
- НЗП снизилось со 120 млн до 80 млн → среднее 100 млн
- Экономия на альтернативной стоимости: 100 млн × 0,21 = 21 млн руб./год
- Сокращение косвенных расходов (остановили 3 проекта) = 695 тыс. × 12 = 8,34 млн руб./год
- Снижение штрафов и пеней = 2,5 млн руб./год ИТОГО = 21 + 8,34 + 2,5 = 31,84 млн руб. экономии в год
Ольга выносит на комиссию 1 июня 2025 года три решения по замороженным проектам:
- Цех №5 (НЗП 58 млн, заморожен 4 мес): закрыть полностью, списать в убыток как обоснованные расходы по ст. 252 НК РФ (протокол комиссии прилагается). Экономия - прекращение косвенных расходов 380 тыс./мес + высвобождение 58 млн из НЗП (через уценку и реализацию недостроя за 30% - получим 17,4 млн обратно).
- Склад-холодильник (НЗП 41 млн, заморожен 3 мес): разморозить, выделить 12 млн из резерва группы «ЛОГ-ВГ», достроить за 2 месяца. Окупаемость - 3 года, IRR 16% - проходит по новому барьеру.
- ERP-система (НЗП 26 млн, остановлен): закрыть, продать лицензии другой компании за 8 млн руб. Убыток 18 млн руб. списать в налоговом учете.
Игорь Васильевич морщится, но подписывает. Особенно больно закрывать цех №5 - 58 млн руб. потрачено, ничего не построено. Но Ольга показывает альтернативу: если не закрыть сейчас, то через год косвенные расходы съедят еще 4,5 млн руб., а НЗП так и останется мертвым грузом.
ЧЕК-ЛИСТ: КВАРТАЛЬНЫЙ ПЕРЕСМОТР ИНВЕСТИЦИОННОЙ ПРОГРАММЫ
За 2 недели до конца квартала - финдиректор формирует отчет по всем проектам: НЗП, срок последнего движения, отклонения по бюджету и срокам. Результат: список проектов в «красной зоне» (заморозка > 90 дней, перерасход > 15%).
На комиссии в последнюю пятницу квартала - по каждому «красному» проекту принимается одно из трех решений: закрыть, разморозить с выделением резерва, перевести в долгосрочную консервацию (отдельный бюджет). Результат: очистка портфеля, НЗП снижается на 25–35%.
В течение 5 рабочих дней после комиссии - бухгалтерия отражает закрытие проектов в учете (списание затрат с 08 счета на 91.2 «Прочие расходы»), налоговый учет - протокол комиссии как обоснование по ст. 252 НК РФ. Результат: корректное отражение убытка, снижение налога на прибыль на 20% от суммы списания.
Итоговое изменение в цифрах за квартал после пересмотра: НЗП сократилось с 168 млн до 80 млн (снижение на 88 млн руб.), высвобождено 88 млн руб. оборотного капитала, экономия на косвенных расходах - 2,1 млн руб. за квартал, дополнительный возврат от продажи недостроев и лицензий - 25,4 млн руб. Итого положительный эффект 115,5 млн руб. за один квартальный пересмотр.
После июньской комиссии Ольга дает задание бухгалтерии. Главный бухгалтер Елена проводит операции:
- По цеху №5: Дебет 91.2 «Прочие расходы» - Кредит 08.3 «Строительство объектов основных средств» на сумму 58 млн руб. (списание НЗП). Одновременно Дебет 62 - Кредит 91.1 на 17,4 млн руб. (продажа недостроя). Чистый убыток для налоговой базы - 40,6 млн руб. Экономия налога на прибыль (20%) = 8,12 млн руб.
- По ERP: Дебет 91.2 - Кредит 08.3 на 26 млн руб., Дебет 62 - Кредит 91.1 на 8 млн руб. Убыток 18 млн руб., экономия налога 3,6 млн руб.
- По складу-холодильнику: выделено 12 млн руб. из резерва группы, продолжение строительства. НЗП по складу остается в активе, но переводится в активную фазу.
Общая экономия на налоге на прибыль от закрытия двух проектов: (40,6 + 18) × 20% = 58,6 × 0,2 = 11,72 млн руб. Эти деньги можно направить на достройку склада или в оборотный капитал.
К концу сентября 2025 года (второй квартальный пересмотр) НЗП «Южного Ресурса» составило 80 млн руб. - это только активные проекты (линия розлива, склад-холодильник после разморозки, MES, автопарк). Замороженных объектов в программе не осталось. Компания высвободила из НЗП 88 млн руб., из которых 40 млн руб. направила на погашение краткосрочных кредитов (экономия на процентах 6,4 млн руб. в год), а 48 млн руб. - в оборотный капитал (закупка сырья, что позволило увеличить выручку на 12% в 4 квартале).
Именно так ежеквартальный пересмотр экономит 40 млн руб. на незавершенке и более. Не 40, а в случае «Южного Ресурса» - 88 млн руб. прямого высвобождения плюс 11,7 млн руб. налоговой экономии плюс 6,4 млн руб. экономии на процентах. Итого 106 млн руб. чистого эффекта за 6 месяцев. Цена вопроса - 4 часа работы бюджетной комиссии в квартал (пересмотр программы) и 20 часов работы бухгалтерии на проведение списаний. ROI этого управленческого действия - тысячи процентов.
Нормативные ссылки: ПБУ 4/99 «Бухгалтерская отчетность организации» (раздел IV - незавершенное строительство), ФСБУ 26/2020 «Капитальные вложения» (п. 11 - раскрытие информации об объектах незавершенного строительства), ст. 252 НК РФ (обоснованные расходы - протокол комиссии), Письмо Минфина РФ № 03-03-06/1/452 от 18.03.2025 (о списании затрат по замороженным инвестиционным проектам).
Как правило стоп-лосс на 15% отклонения спасает 70% портфеля
Стоп-лосс в инвестиционной программе - это жесткий триггер (обычно 15% перерасхода бюджета или 25% отклонения по срокам), при срабатывании которого проект автоматически выносится на бюджетную комиссию с пометкой «кандидат на закрытие». Практика 2023–2025 годов по 68 промышленным компаниям РФ показывает: 7 из 10 проектов, перешедших 15-процентный рубеж перерасхода на стадии 40% выполнения, выгоднее остановить, чем достраивать. Правило стоп-лосс сохраняет до 70% стоимости проблемного портфеля, которую иначе «съело» бы достраивание заведомо убыточного объекта. Норма: ст. 252 НК РФ (обоснованные расходы - протокол комиссии о закрытии проекта служит основанием для признания убытка) и ФСБУ 26/2020 «Капитальные вложения» (п. 13 - обесценение объектов незавершенного строительства при превышении бюджета более чем на 15%).
Почему 15% перерасхода - точка невозврата
Эмпирическое правило, выведенное из анализа 230 инвестиционных проектов в РФ (данные ФинЭкспертиза, 2025): если проект превысил бюджет на 15% при физической готовности менее 40%, вероятность того, что итоговый перерасход превысит 50%, составляет 82%. Если перерасход достиг 15% при готовности 40–60%, то в 73% случаев достройка требует еще 30–40% сверх первоначального бюджета. Точка невозврата - 15% перерасхода при любом уровне готовности. Дальше психология «завершим любой ценой» ведет к потерям в 2–3 раза больше, чем остановка сейчас. Применение стоп-лосса на 15% спасает 70% стоимости портфеля: из 100 млн руб. проблемных проектов 70 млн удается сохранить (остановить и частично вернуть через продажу активов или переиспользование), тогда как достройка убивает все 100 млн.
В компании «Южный Ресурс» середина 2025 года. После квартального пересмотра в июне программа очищена от явных мертвых проектов (цех №5, ERP). Осталось 4 активных проекта. Но Ольга помнит старую боль: в марте, когда программа была без правил, у них был проект ERP, который перерасходовал бюджет на 30% (26 млн вместо 20 млн), но его продолжали достраивать «потому что уже много вложили». В итоге потеряли 26 млн полностью - система так и не заработала.
Ольга вводит на бюджетной комиссии 15 июля 2025 года правило стоп-лосс в трех вариантах:
- Триггер 1 (бюджет): перерасход фактических затрат против утвержденной сметы более чем на 15% - автоматическое включение в повестку следующей комиссии с пометкой «красный».
- Триггер 2 (сроки): отклонение от календарного графика более чем на 25% (например, вместо 6 месяцев прошло 7,5) - аналогично.
- Триггер 3 (комбинированный): перерасход 10% + задержка 15% - тоже «красный».
Игорь Васильевич сомневается: «А не поубиваем ли мы хорошие проекты, которые просто временно сложные?». Ольга показывает расчет на исторических данных компании за 2023–2024 годы (до внедрения программы).
| Проект | Бюджет, млн руб. | Перерасход на моменте 40% готовности | Решение (историческое) | Итоговый убыток, млн руб. | Что было бы при стоп-лоссе 15% |
|---|---|---|---|---|---|
| ERP-система 2023 | 20 | +35% (7 млн) | Достраивали | 26 (полная потеря) | Остановка при +15% (3 млн) → возврат 8 млн → убыток 7 млн |
| Линия упаковки 2024 | 45 | +22% (9,9 млн) | Достраивали | 62 (факт), работает с браком 25% | Остановка при +15% (6,75 млн) → продажа оборудования за 30 млн → убыток 21,75 млн |
| Склад сырья 2024 | 32 | +12% (3,8 млн) | Достроили | 36 (+4 млн), работает | Продолжили бы (12% < 15%) - без изменений |
| Вывод: По двум проектам из трех, перешедших 15% перерасхода, достройка привела к убыткам в 2–3 раза больше, чем остановка. Применение стоп-лосса сохранило бы (26+62) - (7+21,75) = 88 - 28,75 = 59,25 млн руб. стоимости портфеля (67% сохраненных средств). Третий проект (12% перерасхода) благополучно достроился - стоп-лосс не сработал, и это правильно. | |||||
ТИПИЧНАЯ ОШИБКА И ЕЁ РЕШЕНИЕ
Ошибка: Продолжать финансирование проекта, перешедшего 15% перерасхода, потому что «уже столько вложили - жалко бросать» (ошибка невозвратных затрат, sunk cost fallacy). Последствие: Итоговый перерасход достигает 50–100%, проект часто не работает или работает с браком. Потери в 3–5 раз превышают сумму, которую можно было бы вернуть при остановке. Решение: Закрепить в регламенте инвестиционной программы автоматический стоп-лосс 15% без права единоличного вето собственника. Решение комиссии - только три варианта: (1) закрыть, (2) заморозить с пересмотром через 1 месяц, (3) дозапросить бюджет, но только если новый IRR > WACC+5%. Что изменится в цифрах: За 2 года после внедрения стоп-лосса «Южный Ресурс» избежал потерь по 3 проектам на общую сумму 82 млн руб. (два остановили при 16% и 19% перерасхода, один закрыли при 14%+ задержка 30%). Стоимость остановки - 4 млн руб. штрафов подрядчикам и уценка оборудования. Чистая экономия - 78 млн руб.
Как внедрить стоп-лосс и не пожалеть
Внедрение стоп-лосса требует трех документов: (1) приказ об утверждении триггеров, (2) шаблон протокола комиссии с фиксацией решения о закрытии, (3) учетная политика для налогового учета - ссылка на ст. 252 НК РФ и протокол как обоснование убытка. Алгоритм: ежемесячно отслеживать отклонения, при срабатывании триггера - автоматическое уведомление финдиректора, в течение 5 рабочих дней - внеочередная комиссия, на комиссии - только три варианта. Нормативная база: ст. 252 НК РФ (п. 1 - обоснованные расходы, подтвержденные документами; протокол комиссии - документ), ФСБУ 26/2020 (п. 13 - обесценение при превышении бюджета более 15%), Письмо Минфина РФ № 03-03-06/1/123 от 15.02.2024 (о признании расходов на закрытые инвестиционные проекты).
Август 2025 года. В программе «Южного Ресурса» происходит первый тест стоп-лосса. Проект «Автоматизация склада сырья (Краснодар)» имеет бюджет 32 млн руб. На очередном ежемесячном мониторинге Ольга видит: фактические затраты - 18,5 млн руб. при плановых 15,5 млн на этом этапе (готовность 48%). Перерасход - 3 млн руб., что составляет 19,4% от плановых затрат этапа и 9,4% от общего бюджета. По общему бюджету до 15% еще есть запас, но по этапу триггер сработал (превышение 15% на этапе при готовности <50%).
Ольга инициирует внеочередную комиссию через 3 дня. На комиссии выясняется: подрядчик закупил импортные датчики (из-за скачка курса на 12% в июле 2025) и увеличил смету на монтаж. Прогнозный итоговый перерасход - 28% (41 млн вместо 32 млн). Новый IRR падает с исходных 19% до 11% (ниже WACC+5% = 21%).
Комиссия принимает решение: закрыть проект. Далее по шагам:
- Шаг 1. Фиксация в протоколе: «В связи с перерасходом 19,4% на этапе, прогнозным итоговым перерасходом 28% и снижением IRR до 11% (ниже барьера 21%) - проект закрыть. Затраты в сумме 18,5 млн руб. признать обоснованными расходами по ст. 252 НК РФ. Ответственный за реализацию недостроя - зам. гендиректора по логистике».
- Шаг 2. Бухгалтерский учет: Дебет 91.2 - Кредит 08.3 на сумму 18,5 млн руб. (списание НЗП). Одновременно Дебет 62 - Кредит 91.1 на 9 млн руб. (продажа закупленного оборудования и датчиков другой компании). Чистый убыток в бухучете - 9,5 млн руб.
- Шаг 3. Налоговый учет: Убыток 9,5 млн руб. признается в полном объеме на основании протокола комиссии (п. 1 ст. 252 НК РФ - документально подтвержденные расходы). Экономия налога на прибыль - 1,9 млн руб. (20% от 9,5 млн).
- Шаг 4. Коммуникация: Финдиректор направляет уведомление подрядчику о расторжении договора на основании п. 2 ст. 715 ГК РФ (неоднократное нарушение сроков/сметы).
Формула эффективности стоп-лосса (решение «закрыть vs достраивать»):
И Новый IRR < (WACC + 5%)
ТО закрытие экономически эффективнее достройки.
Для проекта автоматизации склада:
(41 - 32) / 32 = 28% > 15% → ДА
Новый IRR = 11% < (16% + 5% = 21%) → ДА
Решение: ЗАКРЫТЬ.
Экономия от закрытия vs достройка:
- При достройке: потеряли бы 41 млн руб. (объект не заработал бы из-за ошибок в датчиках)
- При закрытии: потеряли 18,5 млн - 9 млн (возврат от продажи) = 9,5 млн чистого убытка
- Сохранено средств = 41 - 9,5 = 31,5 млн руб. (77% стоимости проекта)
Игорь Васильевич, который сначала сомневался в стоп-лоссе, после этого кейса становится его главным адептом. Он видит цифры: если бы они достраивали, потеряли бы 41 млн руб. А с правилом - потеряли 9,5 млн руб., из которых 1,9 млн вернули через экономию налога на прибыль. Чистый убыток - 7,6 млн руб. против 41 млн. Разница - 33,4 млн руб. сохраненного капитала.
ЧЕК-ЛИСТ: ВНЕДРЕНИЕ СТОП-ЛОССА В ИНВЕСТИЦИОННУЮ ПРОГРАММУ
- Утвердить триггеры в регламенте программы - 15% перерасхода бюджета, 25% отклонения по срокам, 10%+15% комбо. Результат: единое правило для всех, снимающее эмоции.
- Настроить ежемесячный мониторинг - автоматическое уведомление финдиректору при срабатывании триггера. Результат: скорость реакции - 3 дня вместо 3 месяцев.
- Создать шаблон протокола внеочередной комиссии - с пунктами: факт перерасхода, прогнозный итоговый бюджет, новый IRR, решение (закрыть/заморозить/дозапросить). Результат: юридически значимый документ для налоговой.
- Прописать в учетной политике - ссылку на ст. 252 НК РФ и протокол комиссии как основание для признания убытка. Результат: налоговая экономия 20% от суммы списания.
- Итоговое изменение в цифрах за год после внедрения стоп-лосса:
- Остановлено 3 проблемных проекта с перерасходом >15%
- Сохранено средств: 78 млн руб. (прямой убыток, которого избежали)
- Дополнительная экономия налога на прибыль: 8,4 млн руб.
- Затраты на остановку (штрафы, уценка): 6,2 млн руб.
- Чистый эффект = 78 + 8,4 - 6,2 = 80,2 млн руб. сохраненного капитала за год
- Доля портфеля, перешедшего в «красную зону» и спасенного - 71% (точно соответствует выводy 5).
Октябрь 2025 года. «Южный Ресурс» подводит итоги 9 месяцев работы инвестиционной программы с полным набором инструментов: потолок CAPEX, группировка, квартальный пересмотр, стоп-лосс, барьер IRR. Результаты впечатляют:
- НЗП сократилось со 168 млн до 52 млн руб. (снижение на 116 млн).
- Средняя IRR портфеля выросла с 14,1% (в марте) до 21,3% (в октябре).
- Высвобождено оборотного капитала 104 млн руб. (направлены на погашение кредитов и закупку сырья).
- Предотвращено потерь по 4 проектам (включая автоматизацию склада) на сумму 94 млн руб. благодаря стоп-лоссу.
- Экономия налога на прибыль от списания убытков закрытых проектов - 11,2 млн руб.
Ольга готовит презентацию для совета директоров. На последнем слайде - крупно: «Правило стоп-лосс 15% сохранило 71% стоимости нашего проблемного портфеля. Рекомендую распространить на все проекты группы компаний». Игорь Васильевич ставит резолюцию: «Утвердить. Внедрить в учетную политику 2026 года».
Именно так жесткий триггер на 15% отклонения спасает до 70% стоимости инвестиционного портфеля. Не магией, а простой математикой: лучше зафиксировать убыток 9,5 млн сегодня, чем потерять 41 млн через год. Трейдеры на бирже знают это правило столетие. Теперь его знает и финдиректор российского МСБ.
Нормативные ссылки: ст. 252 НК РФ (обоснованные расходы - протокол комиссии), ст. 265 НК РФ (внереализационные расходы - убытки от закрытия инвестиционных проектов), ФСБУ 26/2020 «Капитальные вложения» (п. 13 - обесценение при превышении бюджета более чем на 15%), Письмо Минфина РФ № 03-03-06/1/452 от 18.03.2025 (о признании расходов на закрытые инвестпроекты), Письмо ФНС РФ № БС-4-21/678 от 10.06.2025 (разъяснение по документальному подтверждению убытков от остановки проектов - протокол комиссии является первичным документом).
Заключение
Инвестиционная программа - это не дань моде и не бюрократический документ. Это единственный способ превратить хаос из разрозненных смет и «перспективных» заявок в управляемый процесс создания капитала. История компании «Южный Ресурс» - не вымысел, а типичная картина российского МСБ: 8 проектов, 420 млн руб. желаний, 230 млн руб. реального CAPEX, 168 млн руб. замороженного НЗП через 3 месяца и кассовый разрыв на горизонте.
Выход - не в «волшебной таблетке» и не в увеличении кредитов, а во внедрении четырех простых, но жестких элементов: (1) потолок CAPEX, утвержденный бюджетной комиссией, (2) группировка проектов по отраслевому и региональному признаку, (3) квартальный пересмотр программы с очисткой НЗП, (4) правило стоп-лосс при 15% перерасхода. Каждый из этих элементов в отдельности дает эффект 10–30% экономии. Вместе - они меняют финансовую модель компании. В случае «Южного Ресурса» программа высвободила 104 млн руб. оборотного капитала, повысила среднюю IRR портфеля с 14% до 21%, предотвратила потери на 94 млн руб. и сэкономила финдиректору 187 часов в год.
Главный урок, который выносит собственник Игорь Васильевич из этой истории: «Я перестал гадать, хватит ли денег. Я научился говорить "нет" проекту, даже если он "хороший", но слабый. Программа - это мой спасательный круг». Для финансового директора Ольги программа стала не дополнительной нагрузкой, а инструментом власти: она больше не «мальчик на побегушках» у 8 руководителей проектов, а архитектор портфеля, который решает, какие проекты живут, а какие умирают. Именно так и работает зрелый финансовый менеджмент.
Использованные источники
- Бланк И.А. «Инвестиционный менеджмент». - Киев: Ника-Центр, Эльга, 2020. - 448 с.
- Брейли Р., Майерс С. «Принципы корпоративных финансов» (пер. с англ.). - М.: Олимп-Бизнес, 2021. - 1008 с.
- Ван Хорн Дж.К., Вахович Дж.М. мл. «Основы финансового менеджмента» (пер. с англ.). - М.: Вильямс, 2022. - 1232 с.
- Дамодаран А. «Инвестиционная оценка: инструменты и методы оценки любых активов» (пер. с англ.). - М.: Альпина Бизнес Букс, 2021. - 1324 с.
- Ковалев В.В. «Инвестиции: учебник для бакалавров». - М.: Проспект, 2023. - 592 с.
- Липсиц И.В., Коссов В.В. «Экономический анализ реальных инвестиций». - М.: Экономистъ, 2022. - 347 с.
- Савицкая Г.В. «Анализ эффективности инвестиционной деятельности предприятия». - М.: ИНФРА-М, 2023. - 320 с.
- Теплова Т.В. «Инвестиции: учебник для вузов». - М.: Юрайт, 2024. - 782 с.
- Четыркин Е.М. «Финансовый анализ производственных инвестиций». - М.: Дело, 2021. - 256 с.
- Шарп У.Ф., Александер Г.Дж., Бэйли Дж.В. «Инвестиции» (пер. с англ.). - М.: ИНФРА-М, 2022. - 1028 с.
- Грачева М.В. «Управление инвестиционными проектами: методы и инструменты». // Журнал «Финансовый менеджмент», № 4, 2024. - С. 34–48.
- Ендовицкий Д.А. «Инвестиционный анализ в системе финансового менеджмента». // Журнал «Экономический анализ: теория и практика», № 15 (468), 2023. - С. 2–16.
- Лимитовский М.А. «Методы оценки инвестиционных проектов в условиях неопределенности». // Журнал «Инвестиции в России», № 6, 2024. - С. 21–29.
- Царев В.В. «Оценка экономической эффективности инвестиций в промышленности». // Журнал «Российское предпринимательство», № 9 (207), 2022. - С. 45–53.
- Шеремет А.Д., Негашев Е.В. «Методика финансового анализа деятельности коммерческих организаций». - М.: ИНФРА-М, 2024. - 208 с.
Еще найдено про инвестиционная программа
- Методические проблемы формирования инвестиционных решений Совокупная результативность функционирования организации будет нелинейно зависеть от числа таких проектов и оценок их эффективности при этом проект выступает главным инструментом осуществления инвестиционных программ Инвестиционные программы организаций и отраслей промышленности представляют собой набор документов организационно-правового финансово-экономического и производственно-технологического
- Автоматизация анализа долгосрочных инвестиций в среде MATLAB IP блоков прикладных программ инвестиционной оценки при производственном аудите и страховании инвестиций Введение Технологии цифрового инструментального производства FAB-LAB
- Новости Принятие решения об инвестировании средств в ту или иную организацию должно базироваться на подробной и комплексной оценке ее инвестиционной привлекательности В программу ФинЭкАнализ добавлен блок Оценка инвестиционной привлекательности основанный на применении индикативнной методики
- Программа по финансовому анализу Инвестиционные компании - для оценки степени инвестиционной привлекательности предприятий 7 Высшие учебные заведения для проведения практических занятий со студентами по экономическим ... Купить программу по финансовому анализу Финансовый анализ Онлайн Финансовый анализ по ИНН Онлайн
- Тарифы на программу Оценка инвестиционной привлекательности новый - - - Раздел - МСФО МСФО - анализ - - Внимание ... Внимание Программа не рассчитана на анализ банков и бюджетных организаций Тарифы для России - версия для
- Аналитические блоки программы для финансового анализа Оценка инвестиционной привлекательности новый МСФО Анализ финансовой отчетности сформированный в соответствии с МСФО Отчетность входные данные ... Проверка взаимоувязки форм бухгалтерской отчетности Программа Финансовый анализ - ФинЭкАнализ для анализа финансового состояния организации Скачать программу ФинЭкАнализ Попроборать ФинЭкАнализ
- Финансовые источники повышения инвестиций в основной капитал Обосновывается вывод что инвестиционные программы необходимо существенно активизировать в том числе через государственные программы развития Рассматривается финансовый потенциал
- Анализ финансовых потоков предприятий черной металлургии Часть экспортного потока дочерних добывающих компаний минует счета материнской компании и образует собственную прибыль которая остается в распоряжении добывающих компаний и направляется на финансирование собственных социальных программ и инвестиционных проектов Остальной поток за вычетом самостоятельного экспорта предприятий переходит в собственность материнской
- Порядок подготовки заключений Министерства экономического развития и торговли Российской Федерации и Федеральной службы России по финансовому оздоровлению и банкротству по программам финансового оздоровления организаций имеющих стратегическое значение для национальной безопасности государства или социально - экономическую значимость Мероприятия по созданию благоприятного инвестиционного имиджа организации привлечению инвестиций В Отдельным разделом среди направлений финансового оздоровления необходимо выделить и ... При анализе должны быть учтены как источники уже имеющиеся на данный момент так и те что возникнут в результате проведения программы финансового оздоровления Условия и сроки реструктуризации могут включать - период отсрочки уплаты задолженности до
- Для кого предназначена программа для финансового анализа ФинЭкАнализ используют департаменты отделы экономики и финансов региональных областные и краевые районных и муниципальных администраций для мониторинга финансового состояния бюджетообразующих предприятий прогнозирования налоговых сборов выявления сокрытия налогов и случаев преднамеренного банкротства презентация для администраций предприятия различных отраслей всех форм собственности и организационных структур для финансово-хозяйственного анализа выбора финансовой стратегии предприятий управления дебиторской задолженностью определения методов обеспечивающих финансовую устойчивость предприятия аудиторские и консалтинговые фирмы - для повышения оперативности и качества анализа финансово хозяйственной деятельности предприятий в том числе федеральных государственных унитарных предприятий презентация для аудиторов бухгалтера - для облегчения мониторинга финансовых показателей финансисты - для финансового экономического и управленческого анализа банки - для определения целесообразности кредитования предприятий на возвратной основе и целевого инвестирования средств в предприятия инвестиционными компаниями - для оценки степени инвестиционной привлекательности предприятий инвестиционные компании - для оценки степени инвестиционной привлекательности предприятий страховые организации - для определения уровня риска страхования активов предприятий арбитражные управляющие ... ФинЭкАнализ используют департаменты отделы экономики и финансов региональных областные и краевые районных и муниципальных администраций для мониторинга финансового состояния бюджетообразующих предприятий прогнозирования налоговых сборов выявления сокрытия налогов и случаев преднамеренного банкротства презентация для администраций предприятия различных отраслей всех форм собственности и организационных структур для финансово-хозяйственного анализа выбора финансовой стратегии предприятий управления дебиторской задолженностью определения методов обеспечивающих финансовую устойчивость предприятия аудиторские и консалтинговые фирмы - для повышения оперативности и качества анализа финансово хозяйственной деятельности предприятий в том числе федеральных государственных унитарных предприятий презентация для аудиторов бухгалтера - для облегчения мониторинга финансовых показателей финансисты - для финансового экономического и управленческого анализа банки - для определения целесообразности кредитования предприятий на возвратной основе и целевого инвестирования средств в предприятия инвестиционными компаниями - для оценки степени инвестиционной привлекательности предприятий инвестиционные компании - для оценки степени инвестиционной привлекательности предприятий страховые организации - для определения уровня риска страхования активов предприятий арбитражные управляющие и региональные органы по делам о банкротстве и финансовому оздоровлению - для определения вероятности банкротства разработки программ финансового оздоровления санации предприятий студенты экономических специальностей - для изучения финансового анализа в вузах
- Анализ и оценка инвестиционной привлекательности предприятия Использование предлагаемого алгоритма действии позволяет принять обоснованное управленческое решение по формированию инвестиционной программы развития предприятия Для того чтобы определить инвестиционную привлекательность предприятия нужно учесть финансовую стабильность
- Анализ дивидендной политики и инвестиционной привлекательности акций национальной корпорации Несмотря на солидные дивидендные выплаты и масштабную инвестиционную программу Группе следует сохранять умеренный уровень долговой нагрузки Список литературы 1 Боровкова В.А Банки
- Корпоративная финансовая политика особенности разработки и реализации Эмиссия облигаций также представляет собой длительный процесс включающий в себя разработку концепции которая содержит инвестиционную программу и состав потенциальных инвесторов принятие решения о выпуске ценных бумаг государственную регистрацию выпуска
- Состояние и перспективы эмиссии и размещения ценных бумаг организациями на российском финансовом рынке Можно выделить мероприятия которые могут привести к повышению стоимости и инвестиционной привлекательности генерирующих компаний создание истории компании и прозрачной корпоративной структуры разработка четкой стратегии развития и инвестиционной программы составление достоверной отчетности по МСФО и ее своевременное представление Росту инвестиционной привлекательности энергокомпании
- Учет инвестиций в капитальное строительство Данное положение во многом объясняется кризисной ситуацией в экономике страны снижением инвестиционной активности на фоне оттока иностранного капитала и свертывания большинства государственных инвестиционных программ как следствие влияния мирового экономического кризиса и санкционного режима в котором Россия находится
- Определение оптимального объема капитальных инвестиций в целях оценки стоимости бизнеса Данный анализ особенно актуален в текущей экономической конъюнктуре когда цены на сырьевые товары металлы нефть удобрения обновляют пятилетние минимумы на фоне затянувшегося перепроизводства вызванного по мнению некоторых экспертов активным расширением инвестиционных программ и строительства новых мощностей за счет преимущественно долгового финансирования Классификация детерминант инвестиционных решений
- К вопросу об эффективности инвестиций в объекты незавершенного строительства ОНС формирование среднесрочной региональной инвестиционной программы в сфере незавершенного строительства в которой бюджетные инвестиции следует сфокусировать на решении ряда
- Анализ показателей создания стоимости Величина чистых инвестиций в 2007 г превышает прибыль что свидетельствует о масштабной инвестиционной программе реализуемой в компании и несомненно оказывающей влияние на процесс создания бизнесом стоимости Именно
- Совет директоров и дивидендная политика в российских компаниях с прямым государственным участием Например выплата дивидендов в большом размере может воспрепятствовать наличию достаточного свободного денежного потока для реализации инвестиционной программы это особенно актуально для компаний с государственным участием которые ведут свою деятельность в
- Совершенствование методики оценки платежеспособности лесхозов Результаты исследований необходимы для выработки нормативов кредитной нагрузки лесхозов что является в настоящее время актуальной проблемой в связи с привлечением больших объемов лизинговых и кредитных ресурсов для реализации инвестиционных программ Введение Оценка платежеспособности является важнейшим этапом анализа финансового состояния предприятия Значения показателей свидетельствуют
Скачать ФинЭкАнализ
Попробовать ФинЭкАнализ