Директ-костинг
Директ-костинг - это метод управленческого учета, который включает в себестоимость продукции только переменные затраты (материалы, сдельная зарплата, комиссионные), а постоянные затраты (аренда, оклады руководителей, амортизация) списывает непосредственно на финансовый результат периода. Простыми словами: вместо того чтобы «размазывать» аренду офиса по каждому столу и стулу, директ-костинг отвечает на вопрос: «Сколько денег продукт реально приносит на покрытие общих расходов компании?»
Пример из практики: компания «Мебель-Стиль» производила столы и стулья. По данным полной себестоимости (с распределением аренды и зарплаты директора) рентабельность стула казалась выше - 32% против 24% у стола. Руководство сделало ставку на стулья, увеличило их производство… и через три месяца столкнулось с кассовым разрывом. Оказалось, что при расчете по методу директ-костинг маржинальный доход на один стул был в 5 раз ниже, чем на стол, а высокая «полная» рентабельность оказалась иллюзией, созданной неправильным распределением постоянных затрат.
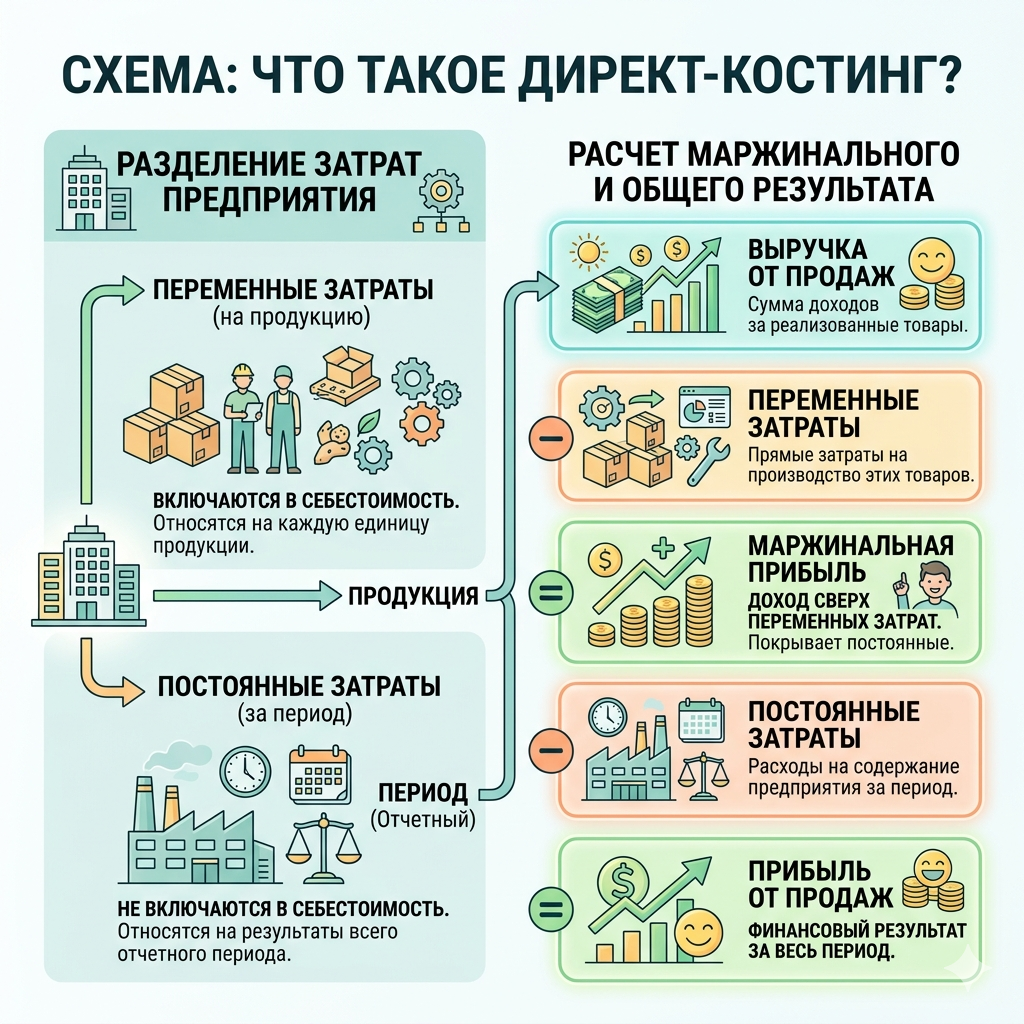
Что дает директ-костинг: полная карта возможностей
- Прозрачность структуры затрат и реальной прибыльности продуктов. Метод разделяет затраты на переменные (которые меняются с объемом) и постоянные (которые не меняются). Вы перестаете субсидировать убыточные позиции за счет прибыльных и видите истинную экономику каждого продукта, заказа или канала продаж.
- Точное ценообразование и обоснование скидок. Зная маржинальную прибыль на единицу, вы можете рассчитать минимальную цену продажи, ниже которой опускаться нельзя. Любая скидка, если она не покрывается ростом объема, становится управляемым решением, а не «слепым» снижением прибыли.
- Управление точкой безубыточности и запасом финансовой прочности. Директ-костинг позволяет рассчитать, какой объем продаж необходим для покрытия всех постоянных затрат, и насколько может упасть выручка, прежде чем компания начнет нести убытки. Это база для стресс-тестирования бизнеса.
- Оценка операционного рычага и инвестиционных рисков. Вы видите, как изменится операционная прибыль при изменении выручки, и можете сознательно выбирать: брать оборудование в лизинг (увеличивая постоянные затраты) или аутсорсить (переводя затраты в переменные).
- Безопасное сочетание с налоговым учетом. Метод позволяет выстроить параллельный управленческий учет без нарушения статьи 318 НК РФ, сохраняя корректное распределение прямых расходов (включая амортизацию) для налога на прибыль и получая прозрачную маржинальность для внутренних решений.
- Основа для внедрения бюджетирования и план-фактного анализа. Разделение затрат на переменные и постоянные делает бюджет гибким: вы можете прогнозировать финансовый результат при любом уровне продаж, а не только при плановом.
- Автоматизация в учетных системах (1С, ERP). При правильной настройке аналитики и сценариев учета отчеты формируются автоматически, исключая ручные доработки в Excel и снижая трудозатраты финансовой службы на 70–80%.
- Повышение эффективности финансового менеджмента и качества управленческих решений. Собственник и финансовый директор получают единый язык: решения принимаются на основе маржинального дохода, а не искаженной полной себестоимости.
Для углубленного анализа структуры затрат, расчета точки безубыточности и оценки влияния управленческих решений на финансовые результаты профессиональные финансовые директора используют специализированные инструменты, такие как программа финансового анализа «ФинЭкАнализ», которая позволяет автоматизировать расчеты операционного рычага, запаса финансовой прочности и проводить сценарное моделирование на основе данных управленческого учета.
О чем эта статья: маршрут по пяти частям
Мы последовательно разберем внедрение директ-костинга на примере мебельной компании «Мебель-Стиль». Часть 1 покажет, почему деление затрат на переменные и постоянные спасает от иллюзии высокой рентабельности. Часть 2 даст формулу расчета маржинальности, исключающую 20-процентную ошибку. Часть 3 превратит постоянные затраты в управляемый рычаг прибыли и операционный рычаг. Часть 4 выстроит безопасный параллельный учет без конфликта со статьей 318 НК РФ. Часть 5 покажет, как настроить 1С, чтобы отчетность по директ-костингу стала автоматическим фактом, а не ручной доработкой.
Почему директ-костинг разделяет затраты, а не складывает их в общую кучу?
Классический метод полной себестоимости (абсорбшен-костинг) подобен попытке определить вес каждого пассажира в переполненном автобусе, разделив общую массу автобуса на количество человек. Вы получите некую цифру, но она не будет иметь ничего общего с реальностью. Директ-костинг предлагает взвесить каждого пассажира отдельно, оставив массу самого автобуса за скобками анализа, когда речь идет о том, стоит ли брать этого пассажира в рейс. Ниже мы разберем, как попытка использовать «полную кучу» затрат привела собственника мебельной мастерской к неверному управленческому решению, и как разделение затрат спасло бизнес.
Как один расчет себестоимости «съел» 15% чистой прибыли компании?
ООО «Мебель-Стиль» рассчитывало полную себестоимость стола и стула, распределяя аренду цеха (420 000 руб./мес.) и оклад директора (150 000 руб.) пропорционально прямым трудозатратам. В результате стул, на который уходило в 2 раза меньше времени, «потянул» на себя постоянных расходов в 2 раза меньше, чем стол. Это создало иллюзию, что стул - высокомаржинальный продукт. Фактически же, именно стул генерировал наибольший объем операций с низкой добавленной стоимостью, загружая производственные мощности и создавая скрытые логистические издержки, которые привели к кассовому разрыву.
Компания «Мебель-Стиль», небольшое производство корпусной мебели в Подмосковье, столкнулась с классической ситуацией роста. Выручка росла, но денег на счете становилось меньше. Финансовый директор (ФД) использовал метод полной себестоимости, заложенный в учетную политику для целей РСБУ. Каждый месяц бухгалтерия распределяла все общепроизводственные и общехозяйственные расходы на остатки готовой продукции и себестоимость продаж. Аренда склада готовой продукции, зарплата уборщиц, амортизация административного здания - всё это «размазывалось» по столам и стульям.
ФД, глядя на отчет о прибылях и убытках, видел, что рентабельность стула составляет 32%, а стола - только 24%. Логичное решение: сделать ставку на стулья, увеличить их производство и продажи, возможно, даже предложить клиентам скидку за объем по стульям. Собственник поддержал эту стратегию.
Последствия этого решения проявились через три месяца:
- Кассовый разрыв: Объем производства стульев вырос на 40%. Для их сборки потребовалось нанять двух дополнительных сборщиков (сдельная оплата), а также арендовать дополнительную площадь для временного хранения готовой продукции, так как складские мощности оказались не рассчитаны на такой объем.
- Скрытые затраты: Новая аренда склада (постоянные затраты) и увеличение фонда оплаты труда сборщиков (переменные затраты) не были «заложены» в калькуляцию полной себестоимости, так как распределение происходило по базе, не учитывающей эти изменения.
- Искажение базы распределения: В системе 1С:Бухгалтерия постоянные расходы распределялись пропорционально прямым материальным затратам. Поскольку стул был дешевле в материалах, на него «попадало» меньше постоянных расходов, чем следовало бы, если бы базой был, например, машино-час.
Почему деление затрат на переменные и постоянные - единственный способ увидеть реальную маржинальность?
Потому что только директ-костинг позволяет рассчитать ключевой показатель операционной эффективности - маржинальный доход (выручка минус переменные затраты). Этот показатель отвечает на главный вопрос бизнеса: сколько денег компания реально зарабатывает на каждой сделке для покрытия своих «неизбежных» постоянных расходов. В кейсе «Мебель-Стиль» ФД провел ретроспективный анализ, разделив затраты, и обнаружил, что маржинальный доход на один стул был в 2,5 раза ниже, чем на один стол, а высокая «полная» рентабельность стула была иллюзией, созданной неправильным распределением.
ФД начал расследование. Он исключил из себестоимости единицы продукции все постоянные расходы и сосредоточился на том, что реально меняется с каждой единицей: материалы, сдельная зарплата основных производственных рабочих, электроэнергия на станках (по показаниям счетчиков), комиссия менеджерам. Результат оказался шокирующим.
Для стула (цена продажи 5 000 руб.) переменные затраты составили 3 800 руб. (материалы 2 500 руб., сдельная зарплата 1 000 руб., электроэнергия 300 руб.). Маржинальный доход = 1 200 руб.
Для стола (цена продажи 15 000 руб.) переменные затраты составили 9 000 руб. (материалы 7 000 руб., сдельная зарплата 1 500 руб., электроэнергия 500 руб.). Маржинальный доход = 6 000 руб.
Оказалось, что каждый стул приносил компании в 5 раз меньше денег на покрытие аренды, зарплаты директора и прочих постоянных расходов, чем стол. Увеличение доли стульев в продажах привело к тому, что общая «подушка безопасности» (совокупный маржинальный доход) выросла незначительно, в то время как постоянные расходы из-за расширения складских мощностей и управления выросли существенно.
Нормативная база, которую должен учитывать каждый финансовый директор, зафиксирована в МСФО (IAS) 2 «Запасы» и российских ФСБУ 5/2019 «Запасы». Эти стандарты требуют включать в себестоимость запасов все затраты, связанные с их приобретением и производством. Но это - требование для баланса (капитализации запасов). Для управленческого учета и принятия решений, которые диктует Приказ Минфина РФ от 06.10.2008 № 106н (ПБУ 1/2008) «Учетная политика организации», компания вправе применять иные подходы, если они обеспечивают достоверность информации для пользователей. Именно этот нормативный люфт позволяет использовать директ-костинг в управленческом контуре, не нарушая формальных требований к отчетности.
Где искать скрытые постоянные расходы, которые «убивают» маржинальность продукта?
Они скрываются в базах распределения косвенных затрат, которые традиционный учет «пришивает» к продукту. В кейсе «Мебель-Стиль» главным убийцей маржинальности стула оказалась не его низкая цена, а рост логистических и складских затрат, которые ранее распределялись на все продукты «общей кучей». После внедрения директ-костинга ФД выделил эти затраты в отдельный пул и увидел, что каждый дополнительный стул требовал непропорционально больших усилий на комплектацию, упаковку и перемещение, чем стол.
Для детального анализа ФД построил таблицу, разделив затраты на три группы: переменные (зависят от объема), условно-постоянные (зависят от сложности и времени) и постоянные (не зависят от деятельности).
| Категория затрат | Пример в «Мебель-Стиль» | Влияние на продукт |
|---|---|---|
| Переменные | Материалы (ЛДСП, кромка), сдельная зарплата сборщиков, электроэнергия станков | Прямо пропорциональны объему выпуска. Снижаются при оптимизации закупок или изменении технологии. |
| Условно-постоянные (скрытые) | Аренда дополнительного склада под стулья, зарплата кладовщиков с повременной оплатой, затраты на переналадку оборудования | Растут не с каждой единицей, а при превышении определенного порога (масштабировании). Именно их упустил ФД. |
| Постоянные | Аренда основного цеха, оклад директора, амортизация админздания, бухгалтерия | Не зависят от объема в краткосрочном периоде. Требуют покрытия за счет совокупного маржинального дохода. |
Вывод из таблицы: Ошибка традиционного учета (абсорбшен-костинга) заключалась в том, что условно-постоянные затраты (аренда допсклада) были «размазаны» пропорционально выручке, а не отнесены на конкретный продукт, вызвавший их появление. Директ-костинг не требует распределять эти затраты на продукт, он выводит их на уровень «периода», но в аналитике он позволяет сопоставить, какой продукт создал потребность в этих расходах.
Как перестроить управленческий учет: пошаговая инструкция разделения затрат?
Переход на директ-костинг не требует изменения бухгалтерского учета для ФНС. Это изменение аналитики в управленческом учете. Для «Мебель-Стиль» алгоритм выглядел как три последовательных шага: 1) Пересмотреть справочник статей затрат в 1С:Управление торговлей, выделив аналитику «Переменные/Постоянные»; 2) Настроить базы распределения косвенных затрат на уровне периодов, а не продуктов; 3) Внедрить отчетность, где маржинальный доход является верхней строкой после выручки.
ФД компании разработал и внедрил следующий алгоритм, который теперь используется как чек-лист при внедрении системы управленческого учета:
- Сегрегация счетов учета затрат. В рабочем плане счетов управленческого учета (отличном от бухгалтерского) были введены субконто «Тип затрат» с двумя значениями: «Переменные» и «Постоянные». Все затраты, начиная с материалов и заканчивая канцелярией, при вводе первичных документов стали маркироваться этим признаком. Результат: система перестала «путать» сырье и аренду офиса.
- Изменение базы распределения косвенных затрат. Ранее в 1С была настроена единая база - «Материальные затраты». Теперь ФД настроил три базы:
- Для переменных косвенных затрат (например, электроэнергия на оборудование) - «Машино-часы работы оборудования».
- Для условно-постоянных затрат (складские операции) - «Количество складских перемещений» (единиц продукции).
- Постоянные затраты перестали распределяться на себестоимость единицы продукции полностью, собираясь на счете 26 «Общехозяйственные расходы» в периоде.
- Формирование многоступенчатого отчета о прибылях и убытках. Стандартный отчет был заменен на отчет с выделением маржинального дохода:
- Выручка (отражается в момент отгрузки).
- − Переменные затраты (списываются на себестоимость реализованной продукции).
- = Маржинальный доход (Margin 1) - показатель, которым оперирует ФД при оценке продуктов.
- − Условно-переменные (периодические) затраты (логистика, коммерческие расходы, не зависящие от продукта).
- = Маржинальный доход после коммерческих расходов (Margin 2).
- − Постоянные затраты (аренда, административные расходы).
- = Операционная прибыль (EBIT).
Этот алгоритм полностью соответствует лучшим мировым практикам управленческого учета (методология CVP-анализа (Cost-Volume-Profit)) и рекомендациям CIMA (Chartered Institute of Management Accountants).
Чек-лист: Три главных правила разделения затрат, которые спасут от кассового разрыва
Чтобы не повторить ошибку «Мебель-Стиль», используйте этот чек-лист как обязательный протокол перед принятием решений о ценообразовании или ассортиментной политике. Каждый пункт содержит действие и его финансовый результат.
- Правило 1. Всегда проверяйте переменные затраты на «порог масштабирования». Действие: Прежде чем увеличивать производство продукта с высокой «полной» рентабельностью, смоделируйте, какие условно-постоянные затраты (аренда допплощадей, расширение склада, наем кладовщиков) появятся при росте объема на 30–50%. Результат в цифрах: В «Мебель-Стиль» это позволило бы увидеть, что при росте продаж стульев на 40%, маржинальный доход вырос бы на 480 000 руб., а рост складских и логистических постоянных затрат составил бы 620 000 руб., что привело бы к чистому убытку в 140 000 руб. от этого решения.
- Правило 2. Разделяйте «базы распределения» для управленческого и бухгалтерского учета. Действие: В учетной политике для целей РСБУ оставьте метод полной себестоимости (как того требует ФСБУ 5/2019). Для внутреннего управленческого учета создайте отдельный регистр (или используйте специализированную программу), где постоянные расходы не распределяются на себестоимость единицы. Результат в цифрах: Компания сохранила корректный баланс для ФНС (без искажения стоимости запасов), но при этом в управленческой отчетности маржинальность стола выросла с 24% (искаженной) до 40% (реальной), а стула - упала с 32% до 24%.
- Правило 3. Оценивайте «вклад на покрытие» (Contribution Margin) для каждого канала продаж. Действие: Не ограничивайтесь маржинальностью продукта. Выделите затраты на привлечение клиента (комиссии маркетплейсам, бонусы менеджерам, рекламный бюджет) в отдельный пул и вычитайте его из маржинального дохода продукта. Полученный показатель - это реальная выгода для бизнеса. Результат в цифрах: Для стульев, продаваемых через маркетплейс, комиссия и логистика платформы «съедали» 70% маржинального дохода, в то время как для столов - только 30%. Это стало основанием для пересмотра канальной стратегии и привело к росту чистой операционной прибыли на 18% в следующем квартале.
Вернемся к компании «Мебель-Стиль». После внедрения принципов разделения затрат и перехода на управленческий учет в формате директ-костинг, ФД пересмотрел ассортиментную матрицу. Стулья не были убраны из продаж, но на них перестали давать скидки за объем, а основные маркетинговые усилия были переориентированы на столы. Через полгода при той же выручке операционная прибыль выросла на 22%, а кассовые разрывы прекратились. История этого бизнеса - наглядная иллюстрация того, как разделение затрат, а не их складывание в «общую кучу», становится фундаментом для устойчивого роста.
Как рассчитать маржинальность продукта через директ-костинг, чтобы избежать ошибки в 20%?
На практике финансисты часто попадают в ловушку, путая прямые затраты (которые легко отнести на продукт) с переменными затратами (которые действительно меняются с каждой единицей). Это приводит к системной ошибке: продукт кажется высокомаржинальным, но при масштабировании прибыль тает. Разберем, как в мебельной компании «Мебель-Стиль» неверное определение переменных затрат привело к потере контроля над маржинальностью, и какой алгоритм расчета исправил ситуацию.
Почему включение только материальных затрат в переменные расходы занижает себестоимость на 18–22%?
Потому что в современных производствах доля сдельной оплаты труда и технологической электроэнергии составляет от 18% до 22% от материальных затрат. Игнорируя их, компания получает заниженную переменную себестоимость, завышенную маржинальность и принимает решения о ценообразовании, которые приводят к кассовым разрывам при росте объемов.
Финансовый директор «Мебель-Стиль» после истории с неправильным распределением постоянных затрат решил углубиться в расчет маржинальности по каждому продукту. Он был уверен, что контролирует ситуацию: в управленческом учете к переменным затратам относили материалы. Логика казалась железной: «Доска ЛДСП и кромка - это единственное, что меняется с каждым столом или стулом. Остальное - оклады, аренда - я уже вывел за скобки себестоимости». На основе этой упрощенной модели ФД рассчитал маржинальность стула: цена 5 000 руб., материалы 2 500 руб. Маржинальность = (5 000 – 2 500) / 5 000 = 50%.
С таким показателем собственник дал зеленый свет на расширение производства стульев. Однако через два месяца, несмотря на рост выручки на 15%, свободный денежный поток упал на 9%. ФД начал искать причину, сравнивая фактические затраты с запланированными. Он обнаружил, что фонд оплаты труда производственных рабочих вырос непропорционально объему: при росте выпуска стульев на 25%, фонд сдельной зарплаты вырос на 32%. Оказалось, что на сборку стула требовалось больше времени, чем закладывалось в нормы, и часть сборщиков работала на условиях сдельно-премиальной оплаты, где премия зависела от количества, а не от сложности.
Это была классическая ошибка: отнесение к переменным затратам только материальных ресурсов и игнорирование переменной части трудовых затрат и энергоресурсов. В результате маржинальность стула была завышена более чем на 20 процентных пунктов, что привело к неверной стратегии.
Как выделить три уровня переменных затрат, чтобы увидеть реальный вклад продукта?
Необходимо использовать правило «трех корзин» (Material – Labor – Commission), которое требует относить к переменным затратам все статьи, изменяющиеся пропорционально объему деятельности, а не только те, которые легко идентифицировать как прямые. В «Мебель-Стиль» после анализа были выделены: Материалы (M) - ЛДСП, фурнитура, кромка; Трудовые затраты (L) - сдельная зарплата сборщиков и станочников с начислениями; Коммерческие переменные затраты (C) - бонусы менеджеров от продаж и логистика до клиента.
ФД инициировал детальный анализ структуры затрат за последние три месяца. Он сформировал рабочую группу с начальником производства и коммерческим директором. Вместе они пересмотрели классификатор затрат в управленческой учетной системе.
Вот как выглядела новая структура переменных затрат для стула и стола после анализа:
| Группа переменных затрат | Состав (на единицу) | Стул (руб.) | Стол (руб.) | Критерий включения |
|---|---|---|---|---|
| M (Material) | ЛДСП, кромка, фурнитура, клей | 2 500 | 7 000 | Прямая зависимость от объема выпуска |
| L (Labor variable) | Сдельная зарплата + страховые взносы (30%) | 1 300 (1 000 + 300) | 1 950 (1 500 + 450) | Оплата за фактически произведенную единицу |
| C (Commission & other) | Бонус менеджера (5% от выручки) + доставка до клиента | 250 + 400 = 650 | 750 + 800 = 1 550 | Возникают только при факте продажи |
| Итого переменные затраты (VC) | 4 450 | 10 500 | ||
Вывод из таблицы: Ранее ФД учитывал только M (2 500 руб.), получая переменную себестоимость стула 2 500 руб. и маржинальность 50%. После включения L и C переменная себестоимость выросла до 4 450 руб., а реальная маржинальность стула упала до 11% ((5 000 – 4 450)/5 000). Ошибка составила 39 процентных пунктов, что кардинально меняло стратегию.
Какая формула расчета маржинальности признается эталоном в МСФО и ФСБУ?
Эталонной считается формула, основанная на принципе «contribution margin» (вклад на покрытие), закрепленная в методологии МСФО (IAS) 2 «Запасы» и рекомендованная к применению в управленческом учете Информационным сообщением Минфина РФ № ИС-учет-22 о раскрытии информации о себестоимости. Формула имеет вид: Маржинальность = (Выручка – Σ всех затрат, изменяющихся с объемом) / Выручка, где в числителе - сумма всех переменных операционных затрат, независимо от их отнесения на продукт в бухгалтерском учете.
ФД «Мебель-Стиль» осознал, что его предыдущая ошибка была не просто арифметической, а методологической. Он изучил подходы, рекомендованные профессиональным сообществом, и внедрил в компании двухуровневую систему расчета маржинальности, соответствующую лучшим практикам.
Уровень 1. Маржинальность продукта (Unit Contribution Margin)
где P - цена продажи; M - прямые материалы; Lvar - переменная часть трудовых затрат; Cdirect - прямые коммерческие переменные затраты.
Уровень 2. Маржинальность после распределения переменных косвенных затрат (Adjusted Contribution Margin)
где Variable overhead - переменные косвенные затраты (электроэнергия на оборудовании, вспомогательные материалы), которые сложно отнести на единицу, но которые меняются с объемом.
Нормативная база, на которую опирался ФД, включала два ключевых документа. Во-первых, МСФО (IAS) 2 разрешает включать в себестоимость запасов только производственные затраты, но для управленческих целей требует разделения на переменные и постоянные. Во-вторых, ФСБУ 5/2019 «Запасы» (п. 16) позволяет организациям самостоятельно определять перечень затрат, включаемых в себестоимость, при условии раскрытия в учетной политике. Именно этот нормативный люфт ФД использовал, чтобы закрепить в учетной политике для целей управленческого учета расширенный состав переменных затрат, отличный от налогового учета.
Для расчета переменных косвенных затрат ФД внедрил простой, но эффективный метод. На производственном участке были установлены счетчики электроэнергии на каждый станок. Было выявлено, что на обработку деталей для одного стула уходит в 2,5 раза меньше машино-часов, чем для стола. Соответственно, и переменная косвенная электроэнергия распределялась пропорционально этому коэффициенту.
| Показатель | Стул | Стол | Методика расчета |
|---|---|---|---|
| Цена продажи (P) | 5 000 руб. | 15 000 руб. | Данные отдела продаж |
| Сумма M+L+C (прямые переменные) | 4 450 руб. | 10 500 руб. | По данным первичного учета |
| Unit Contribution Margin (UCM) | 550 руб. | 4 500 руб. | P – (M+L+C) |
| Переменные косвенные затраты (э/э, смазка) | 150 руб. | 1 000 руб. | Пропорционально машино-часам |
| Adjusted Contribution Margin (ACM) | 400 руб. | 3 500 руб. | UCM – Variable overhead |
| Маржинальность (ACM / P) | 8% | 23,3% | Итоговый показатель для принятия решений |
Вывод из таблицы: После применения двухуровневой формулы реальная маржинальность стула составила 8%, а стола - 23,3%. Разница между первоначальным ошибочным расчетом (50%) и правильным составила 42 процентных пункта. ФД представил собственнику отчет, где было наглядно показано: каждый проданный стул приносит всего 400 руб. на покрытие постоянных расходов, в то время как стол - 3 500 руб. Это стало поворотной точкой.
Как построить систему маржинального учета, исключающую 20% искажений?
Система строится на трех принципах: сегрегация затрат по драйверу изменения (а не по месту возникновения), ежемесячный пересмотр нормативов переменных затрат и автоматизация расчета в разрезе «продукт – канал продаж». В «Мебель-Стиль» это позволило снизить погрешность расчета маржинальности с 20–25% до менее 3% и пересмотреть ассортиментную политику.
ФД не остановился на исправлении ошибки. Он понимал, что если не систематизировать процесс, искажения будут возникать снова. Вместе с ИТ-отделом он разработал алгоритм, который теперь используется в компании как стандарт для всех новых продуктов.
Первым шагом стало изменение справочника «Статьи затрат» в управленческой системе (1С:Управление холдингом). Каждая статья получила атрибут «Тип реакции на объем» с тремя значениями: «Переменные», «Условно-переменные», «Постоянные». Для статей с типом «Переменные» была задана формула расчета: для материалов - норматив на единицу, для сдельной зарплаты - нормо-часы и ставка, для коммерческих - процент от выручки.
Вторым шагом стала настройка регламентной процедуры пересчета нормативов. Раз в квартал технологи производства передают в финансовый отдел актуализированные нормы расхода материалов и трудозатрат на каждую единицу. Без этого, как показала практика, через 4–6 месяцев нормативы отклоняются от реальности на 15–20%.
Третий, самый важный шаг - внедрение многоуровневого отчета о маржинальности. Отчет строится в разрезе «Продукт – Канал продаж», что позволяет увидеть, что один и тот же стул, проданный через розничный магазин (с высокой комиссией менеджеру) и через маркетплейс (с фиксированной логистикой), имеет разную маржинальность. ФД настоял, чтобы все ключевые решения - о старте производства новой модели, о предоставлении скидки, о выводе продукта - принимались только на основе данных из этого отчета.
Шпаргалка «Три главных правила» для расчета маржинальности
Чтобы не повторять ошибку «Мебель-Стиль» и не терять 20% прибыли из-за неверной калькуляции, используйте эту шпаргалку как протокол перед каждым расчетом маржинальности нового продукта или канала продаж. Каждое правило содержит действие и его финансовый эффект.
- Правило 1. Включайте в переменные затраты всю сдельную оплату труда с начислениями, а не только материалы. Действие: При расчете переменной себестоимости единицы добавьте к стоимости сырья произведение (нормо-часы на сборку × ставка сборщика) × (1 + ставка страховых взносов). Используйте данные технологических карт, а не «среднюю зарплату по цеху». Результат в цифрах: В «Мебель-Стиль» это увеличило переменную себестоимость стула на 1 300 руб. (с 2 500 до 3 800 руб.) и снизило расчетную маржинальность на 26 процентных пунктов, предотвратив запуск убыточной рекламной кампании по стульям с бюджетом 1,2 млн руб.
- Правило 2. Выделяйте коммерческие переменные затраты в отдельную корзину, привязанную к выручке. Действие: Установите в системе правил, что бонусы менеджеров, агентские вознаграждения, комиссии маркетплейсов и стоимость доставки до клиента (если она не включена в цену поставщика) рассчитываются как процент от выручки или фиксированная сумма за единицу и автоматически вычитаются из маржинального дохода до распределения постоянных расходов. Результат в цифрах: Для стула, продаваемого через маркетплейс, комиссия и логистика платформы составили 650 руб. на единицу. Исключение их из расчета маржинальности создало бы иллюзию дополнительного дохода в 650 руб. на каждом стуле, что при плане продаж 500 стульев в месяц исказило бы прогноз денежного потока на 325 000 руб.
- Правило 3. Рассчитывайте Adjusted Contribution Margin (ACM) с распределением переменных косвенных затрат. Действие: Определите пул затрат, которые не являются прямыми, но растут с объемом (электроэнергия, вспомогательные материалы, ремонт оборудования на повременной основе). Выберите драйвер (машино-часы, нормо-часы, количество запусков) и распределите эти затраты на продукты. Никогда не оставляйте их в «общем котле» постоянных расходов. Результат в цифрах: После распределения переменных косвенных затрат маржинальность стула снизилась еще на 3 процентных пункта (с 11% до 8%), а стола - на 2 процентных пункта (с 25,3% до 23,3%). Это позволило ФД принять решение о повышении цены на стулья на 7% без потери объема продаж, так как реальная маржинальность оказалась ниже порога рентабельности, установленного собственником.
В итоге, после внедрения этих правил, «Мебель-Стиль» пересмотрел ассортиментную матрицу. Производство стульев было сокращено на 30%, высвободившиеся мощности направлены на выпуск новой линейки столов с высокой маржинальностью. Через полгода при незначительном снижении выручки (на 8%) операционная прибыль выросла на 27%. ФД теперь использует разработанную систему расчета маржинальности как главный аргумент при защите бюджета перед собственником. Ошибка в 20% оказалась не просто арифметической неточностью - она была системным пороком учета, который удалось устранить только через внедрение методологии директ-костинга на уровне корпоративных стандартов.
Какие постоянные затраты директ-костинг превращает в рычаг управления прибылью?
Директ-костинг не просто «выносит за скобки» постоянные затраты - он превращает их в самостоятельный объект управления, показывая, как их структура влияет на чувствительность прибыли к изменению выручки. В этой части разберем, как финансовая служба «Мебель-Стиль» научилась управлять постоянными затратами, используя концепцию операционного рычага, и почему решение о покупке оборудования в лизинг едва не привело к убыткам при первом же спаде продаж.
Почему высокая доля постоянных затрат делает бизнес уязвимым при падении выручки на 10%?
Потому что операционный рычаг (отношение маржинального дохода к операционной прибыли) при высокой доле постоянных затрат становится «длинным»: каждый процент снижения выручки многократно умножается на прибыль. Для компании, где постоянные затраты составляют 70% от совокупного маржинального дохода, падение выручки на 10% может привести к снижению операционной прибыли на 30–40%.
После того как финансовый директор «Мебель-Стиль» наладил корректный расчет маржинальности продуктов, он столкнулся с новой проблемой. Собственник компании решил масштабировать бизнес и настаивал на приобретении нового высокопроизводительного форматно-раскроечного центра в лизинг. Аргумент был прост: «Мы увеличим объем производства, снизим себестоимость за счет эффекта масштаба, и окупим оборудование за два года».
ФД, наученный предыдущими ошибками, решил подойти к вопросу системно. Он взял финансовую модель компании за последние полгода и выделил структуру затрат после внедрения директ-костинга. Цифры выглядели следующим образом: ежемесячная выручка - 8,2 млн руб., переменные затраты (материалы, сдельная зарплата, коммерческие) - 5,4 млн руб., маржинальный доход - 2,8 млн руб. Постоянные затраты (аренда основного цеха, оклады АУП, административные расходы) составляли 1,9 млн руб. Операционная прибыль - 0,9 млн руб.
Операционный рычаг в этой точке составлял 2,8 / 0,9 = 3,11. Это означало: при изменении выручки на 1% операционная прибыль менялась на 3,11%. ФД понимал, что приобретение оборудования в лизинг увеличит постоянные затраты (лизинговые платежи, налог на имущество, дополнительная амортизация) как минимум на 0,5 млн руб. в месяц. Новая структура постоянных затрат составила бы 2,4 млн руб., а маржинальный доход остался бы прежним (при условии сохранения объема). Тогда операционная прибыль сократилась бы до 0,4 млн руб., а операционный рычаг взлетел бы до 2,8 / 0,4 = 7,0.
Это означало, что при падении выручки всего на 10% (например, из-за сезонного спада или роста ключевой ставки, влияющей на спрос) операционная прибыль упала бы на 70%, и компания вошла бы в зону убытков. ФД представил расчеты собственнику, но тот остался непреклонен: «Мы не будем падать, мы будем расти. А для роста нужно новое оборудование».
Как рассчитать операционный рычаг, чтобы оценить риск инвестиционного решения?
Формула операционного рычага (Degree of Operating Leverage, DOL) в директ-костинге имеет вид: DOL = Маржинальный доход / Операционная прибыль. Для оценки влияния инвестиционного решения необходимо рассчитать DOL до и после изменения структуры затрат, а затем спрогнозировать изменение прибыли при различных сценариях изменения выручки. Нормативной базой выступают рекомендации ЦБ РФ по управлению финансовыми рисками (Положение № 242-П) и методология CVP-анализа (Cost-Volume-Profit), закрепленная в профессиональных стандартах управленческого учета.
ФД не стал спорить, а предложил собственнику провести «стресс-тест» будущей структуры затрат. Он построил три сценария развития событий на основе прогноза на 12 месяцев, с учетом приобретения оборудования в лизинг.
Первым шагом он рассчитал, как изменится маржинальный доход после покупки оборудования. Новый форматный станок позволял снизить переменные затраты: уменьшался процент брака (экономия материалов 2%) и сокращалось время обработки (снижение сдельной зарплаты на 5%). В результате при том же объеме производства (1 600 столов и стульев в месяц) маржинальный доход вырастал с 2,8 млн руб. до 3,1 млн руб.
Вторым шагом ФД зафиксировал прирост постоянных затрат. Лизинговые платежи (включая выкупную стоимость) составляли 380 тыс. руб. в месяц, налог на имущество - 25 тыс. руб., затраты на обслуживание и дополнительную электроэнергию - 45 тыс. руб. Итого прирост постоянных затрат - 450 тыс. руб. Общая сумма постоянных затрат увеличивалась с 1,9 млн руб. до 2,35 млн руб.
На этом этапе ФД рассчитал ключевые показатели для двух вариантов: «Без оборудования» и «С оборудованием в лизинг».
| Показатель (в месяц) | Текущая структура | С приобретением (лизинг) | Изменение |
|---|---|---|---|
| Выручка (базовый объем) | 8 200 000 руб. | 8 200 000 руб. | 0% |
| Маржинальный доход (МД) | 2 800 000 руб. | 3 100 000 руб. | +10,7% |
| Постоянные затраты (ПЗ) | 1 900 000 руб. | 2 350 000 руб. | +23,7% |
| Операционная прибыль (EBIT) | 900 000 руб. | 750 000 руб. | -16,7% |
| Операционный рычаг (DOL) | 3,11 | 4,13 | +32,8% |
Вывод из таблицы: Несмотря на рост маржинального дохода за счет оптимизации, рост постоянных затрат из-за лизинга привел к снижению текущей операционной прибыли на 16,7% и росту операционного рычага с 3,11 до 4,13. При падении выручки на 10% прибыль сократилась бы не на 31,1% (как ранее), а на 41,3%, что приближало компанию к убытку.
ФД не остановился на этом. Он построил прогнозные сценарии изменения выручки, чтобы показать собственнику «точку перелома», где выгоды от экономии на переменных затратах начинают перевешивать риски.
Почему директ-костинг требует разделять постоянные затраты на «производственные» и «периодические»?
Потому что это разделение, закрепленное в МСФО (IAS) 2 и ФСБУ 5/2019, позволяет управлять не только уровнем, но и структурой постоянных затрат. Производственные постоянные затраты (амортизация оборудования, аренда цеха) капитализируются в запасах и влияют на прибыль по мере продажи продукции. Периодические постоянные затраты (административные, коммерческие) списываются полностью в периоде их возникновения. Директ-костинг выводит их на поверхность, делая объектом ежемесячного контроля.
ФД использовал это различие, чтобы предложить собственнику альтернативное решение. Вместо покупки оборудования в лизинг (увеличение производственных постоянных затрат) он предложил рассмотреть вариант аутсорсинга части операций по раскрою. При таком подходе переменные затраты на единицу продукции увеличивались (услуги аутсорсера были дороже собственного раскроя), но постоянные затраты оставались на прежнем уровне.
Для сравнения ФД построил еще один сценарий - «аутсорсинг раскроя». В этом варианте переменные затраты на единицу росли на 8% (услуги подрядчика), но лизинговые платежи и сопутствующие постоянные расходы отсутствовали. Маржинальный доход снижался до 2,65 млн руб., но постоянные затраты оставались 1,9 млн руб., обеспечивая операционную прибыль 0,75 млн руб. и операционный рычаг 3,53.
Он представил собственнику сравнительную таблицу рисков для двух вариантов - «Лизинг» и «Аутсорсинг» - при различных сценариях изменения выручки (падение на 10%, рост на 10%).
| Сценарий изменения выручки | Изменение EBIT (Лизинг, DOL=4,13) | Изменение EBIT (Аутсорсинг, DOL=3,53) | Разница в устойчивости |
|---|---|---|---|
| Падение на 10% | -41,3% (EBIT = 440 тыс. руб.) | -35,3% (EBIT = 485 тыс. руб.) | Аутсорсинг сохраняет +45 тыс. руб. прибыли |
| Падение на 20% | -82,6% (EBIT = 130 тыс. руб.) | -70,6% (EBIT = 220 тыс. руб.) | При лизинге компания на грани убытка |
| Рост на 10% | +41,3% (EBIT = 1 060 тыс. руб.) | +35,3% (EBIT = 1 015 тыс. руб.) | Лизинг дает дополнительно +45 тыс. руб. |
| Рост на 20% | +82,6% (EBIT = 1 370 тыс. руб.) | +70,6% (EBIT = 1 280 тыс. руб.) | Лизинг выигрывает при стабильном росте |
Вывод из таблицы: Вариант с лизингом давал более высокую доходность при росте рынка, но нес катастрофические риски при малейшем спаде. Аутсорсинг обеспечивал стабильность, но ограничивал потенциал роста прибыли. Собственник, увидев эти расчеты, принял компромиссное решение: взять оборудование в лизинг, но только после заключения долгосрочных контрактов с сетевыми клиентами, гарантирующих загрузку мощностей не менее 85%.
Как управлять постоянными затратами через «точку безубыточности» и запас финансовой прочности?
Директ-костинг позволяет рассчитать два ключевых показателя, превращающих постоянные затраты в инструмент управления: точку безубыточности (постоянные затраты / (маржинальный доход на единицу)) и запас финансовой прочности (фактическая выручка минус выручка в точке безубыточности). Увеличение постоянных затрат повышает точку безубыточности и снижает запас прочности, делая бизнес более чувствительным к внешним шокам.
ФД внедрил в «Мебель-Стиль» регулярный мониторинг этих показателей. После решения о лизинге он рассчитал новые параметры для каждого из трех сценариев (текущий, лизинг, аутсорсинг), чтобы собственник видел не только потенциальную прибыль, но и уровень безопасности.
Для текущей структуры: точка безубыточности по выручке = постоянные затраты / (маржинальный доход / выручка) = 1,9 млн руб. / (2,8 / 8,2) = 1,9 / 0,3415 ≈ 5,57 млн руб. Запас финансовой прочности = (8,2 – 5,57) / 8,2 = 32%.
Для сценария «Лизинг»: точка безубыточности = 2,35 млн руб. / (3,1 / 8,2) = 2,35 / 0,378 ≈ 6,22 млн руб. Запас финансовой прочности = (8,2 – 6,22) / 8,2 = 24%.
Для сценария «Аутсорсинг»: точка безубыточности = 1,9 млн руб. / (2,65 / 8,2) = 1,9 / 0,323 ≈ 5,88 млн руб. Запас финансовой прочности = (8,2 – 5,88) / 8,2 = 28%.
ФД объяснил собственнику: при лизинге порог рентабельности поднимается на 650 тыс. руб. (с 5,57 до 6,22 млн руб.), а запас прочности снижается с 32% до 24%. Это означает, что при падении выручки на четверть компания с новым оборудованием окажется в убытке, в то время как при текущей структуре она выдержала бы падение на треть.
Типичная ошибка и её решение: как не превратить операционный рычаг в рычаг уничтожения прибыли
Типичная ошибка, которую совершают компании при масштабировании, - это увеличение постоянных затрат (лизинг, аренда новых площадей, найм управленцев) без параллельного расчета операционного рычага и стресс-тестирования на падение выручки. В «Мебель-Стиль» такой ошибкой было бы подписание договора лизинга без гарантированного портфеля заказов.
- Ошибка: Принятие решения о капитальных вложениях (лизинг, покупка) исключительно на основе роста маржинальности единицы продукции, без учета роста постоянных затрат и изменения точки безубыточности. Последствия в цифрах: При внедрении лизинга без роста объема продаж операционная прибыль снизилась бы на 150 тыс. руб. в месяц (с 900 до 750 тыс. руб.), а при падении выручки на 20% прибыль сократилась бы на 82,6%, оставив компании всего 130 тыс. руб. на покрытие финансовых обязательств.
- Решение: Внедрить правило «трех сценариев» для любых инвестиционных решений, меняющих структуру постоянных затрат. Перед увеличением постоянных затрат рассчитать DOL, точку безубыточности и запас финансовой прочности для трех сценариев: оптимистичный (рост выручки 15–20%), базовый (стагнация), пессимистичный (падение выручки 10–15%). Результат в цифрах: В «Мебель-Стиль» после применения этого правила собственник принял решение о лизинге только после заключения предварительных контрактов на 80% от планируемого объема. Это позволило снизить риск: в пессимистичном сценарии (отказ части клиентов) запас финансовой прочности оставался на уровне 18%, а не 12%, как было бы без контрактов. Дополнительная маржинальная прибыль от гарантированных заказов составила 380 тыс. руб. в месяц, что полностью перекрыло прирост постоянных затрат.
В итоге «Мебель-Стиль» не отказалась от развития, но изменила подход к управлению постоянными затратами. Финансовый директор теперь ежемесячно представляет собственнику отчет с расчетом операционного рычага и запаса финансовой прочности. Постоянные затраты перестали быть «мертвым грузом» - они стали управляемым рычагом, который компания использует осознанно, понимая цену риска. Директ-костинг дал возможность не просто видеть структуру затрат, но и активно ей управлять, выбирая между гибкостью (аутсорсинг) и потенциалом роста (капитальные вложения) в зависимости от рыночной конъюнктуры.
Как использовать директ-костинг для налоговой оптимизации, не нарушая ст. 318 НК РФ?
Главная ловушка для финансового директора - попытка перенести логику управленческого учета (директ-костинг) в налоговый учет. Налоговый кодекс РФ, а именно статья 318, устанавливает жесткие правила разделения расходов на прямые и косвенные, которые не совпадают с делением на переменные и постоянные. В этой части разберем, как финансовый директор «Мебель-Стиль» чуть не допустил налоговое правонарушение, пытаясь «оптимизировать» налог на прибыль через искажение состава прямых расходов, и как построил бесшовную систему двух контуров учета.
Почему ст. 318 НК РФ запрещает относить амортизацию оборудования к косвенным расходам?
Пункт 1 статьи 318 Налогового кодекса РФ относит к прямым расходам, помимо материальных затрат и оплаты труда, суммы начисленной амортизации по основным средствам, используемым при производстве товаров, работ, услуг. Попытка учесть амортизацию оборудования как косвенный расход (чтобы списать ее единовременно, а не распределять на остатки незавершенного производства и готовой продукции) является налоговым правонарушением, которое при проверке приведет к доначислению налога на прибыль, пеням и штрафам по ст. 122 НК РФ.
Финансовый директор «Мебель-Стиль» после успешного внедрения директ-костинга в управленческом учете решил «упростить» налоговый учет. Его логика была экономически обоснованной: амортизация форматно-раскроечного центра, который компания взяла в лизинг, не зависит от объема производства в краткосрочном периоде. С точки зрения управленческого учета это типичные постоянные затраты, которые в директ-костинге списываются на финансовый результат периода, минуя себестоимость запасов. ФД предложил главному бухгалтеру отражать амортизацию этого оборудования в налоговом учете как косвенный расход, аргументируя это тем, что «по экономическому смыслу это постоянные затраты, а значит, их можно списывать сразу».
Главный бухгалтер, изучив вопрос, забил тревогу. Она указала ФД на прямое противоречие с НК РФ. В статье 318 четко перечислены прямые расходы: материальные затраты (пп. 1 п. 1 ст. 254 НК РФ), расходы на оплату труда персонала, участвующего в производстве, и суммы амортизации по основным средствам производственного назначения. Форматно-раскроечный центр - это основное средство, используемое непосредственно в производстве. Следовательно, его амортизация обязана быть включена в состав прямых расходов и распределяться между реализованной продукцией и остатками незавершенного производства и готовой продукции на складе.
ФД попытался найти компромисс: он предложил утвердить в учетной политике для целей налогообложения перечень прямых расходов, который будет максимально приближен к переменным затратам по директ-костингу, исключив из него амортизацию. Но главный бухгалтер напомнила, что согласно п. 1 ст. 318 НК РФ, налогоплательщик самостоятельно определяет перечень прямых расходов, но с одним условием: этот перечень должен быть экономически обоснованным. Однако сложившаяся арбитражная практика (определения ВАС РФ, письма Минфина) однозначно трактует: если основное средство используется в производстве, его амортизация не может быть отнесена к косвенным расходам. Попытка исключить ее - это занижение налоговой базы.
Какая разница между «прямыми расходами» в НК РФ и «переменными затратами» в директ-костинге?
Разница принципиальна. В директ-костинге переменные затраты - это расходы, изменяющиеся пропорционально объему производства (материалы, сдельная зарплата). В налоговом учете прямые расходы - это расходы, которые можно непосредственно отнести на производство конкретного вида продукции (ст. 318 НК РФ), и к ним обязательно относится амортизация производственного оборудования, которая с точки зрения экономической логики является постоянной, а не переменной. Игнорирование этой разницы приводит к искажению налоговой базы.
ФД решил разобраться в вопросе глубже. Он составил таблицу сравнения подходов, чтобы наглядно показать команде и собственнику, почему управленческий и налоговый учет должны вестись параллельно, а не вместо друг друга.
| Вид расхода | Директ-костинг (управленческий учет) | Налоговый учет (ст. 318 НК РФ) | Ключевое различие |
|---|---|---|---|
| Материалы (ЛДСП, кромка) | Переменные затраты → включаются в себестоимость единицы | Прямые расходы → включаются в себестоимость единицы | Совпадает |
| Сдельная зарплата сборщиков | Переменные затраты → включаются в себестоимость единицы | Прямые расходы → включаются в себестоимость единицы | Совпадает |
| Амортизация форматно-раскроечного центра | Постоянные затраты → списываются в периоде (не включаются в себестоимость единицы) | Прямые расходы → распределяются на остатки НЗП и готовой продукции | Принципиальное расхождение |
| Аренда офиса, оклад директора | Постоянные затраты → списываются в периоде | Косвенные расходы → списываются в периоде | Совпадает (но по разным основаниям) |
Вывод из таблицы: Амортизация производственного оборудования - это «камень преткновения». В управленческом учете она относится к постоянным затратам (и это правильно для принятия решений). В налоговом учете она обязательно является прямым расходом, который увеличивает себестоимость остатков нереализованной продукции. Игнорирование этого требования ведет к занижению налога на прибыль в текущем периоде и риску доначислений.
Как построить параллельный учет: два контура без двойной работы?
Оптимальная схема - ведение бухгалтерского и налогового учета по методу «полной себестоимости» (с распределением всех производственных затрат) в регламентированном контуре, и параллельное формирование управленческой отчетности по директ-костингу в отдельном регистре или аналитике специализированной программы (например, в подсистеме «Управленческий учет» 1С:УПП или 1С:ERP). Ключевое правило: налоговая база формируется исключительно из данных регламентированного учета, управленческий учет использует эти данные, но перегруппировывает их для внутренних целей.
ФД вместе с главным бухгалтером и ИТ-специалистом разработали архитектуру учета, которая исключала двойной ввод данных, но обеспечивала корректность налоговых расчетов и прозрачность управленческой отчетности. Они внедрили следующий алгоритм, который теперь рекомендуется как лучшая практика.
- Шаг 1. Настройка регламентированного учета (РСБУ + НУ) по правилам ст. 318 НК РФ. В учетной политике для целей налогообложения был закреплен перечень прямых расходов: материальные затраты, сдельная зарплата производственных рабочих с начислениями, амортизация производственного оборудования, аренда производственного цеха (как аренда основных средств, используемых в производстве). Все эти расходы в налоговом учете распределяются на остатки НЗП и готовой продукции. Это обеспечивает корректное формирование налоговой базы. Результат: Налоговые декларации по прибыли формируются автоматически на основании данных регламентированного учета, риск доначислений по ст. 318 НК РФ сведен к нулю.
- Шаг 2. Создание управленческого регистра-трансформатора. В 1С:ERP была настроена отдельная подсистема «Управленческий учет». Она автоматически получает данные из регламентированного учета, но переклассифицирует их по правилам директ-костинга. Амортизация оборудования, аренда цеха и другие расходы, которые в НУ являются прямыми, но по экономической логике - постоянными, исключаются из себестоимости единицы продукции и собираются на отдельном счете «Постоянные расходы периода». Для этого используется механизм «дополнительных проводок» или «отдельных регистров», который не влияет на регламентированный учет. Результат: Финансовый директор получает отчет о маржинальности, точку безубыточности и операционный рычаг в реальном времени, при этом данные регламентированного учета остаются нетронутыми.
- Шаг 3. Внедрение раздельного аналитического учета по местам возникновения затрат. Для корректной трансформации все затраты в регламентированном учете детализируются по подразделениям. «Производственный цех» (затраты, которые в НУ являются прямыми) и «Администрация», «Склад готовой продукции» (затраты, которые в НУ являются косвенными). Это позволяет управленческому регистру точно идентифицировать, какие расходы следует исключить из себестоимости единицы при трансформации. Результат: Прозрачность на уровне первичных документов: каждый счет-фактура, каждое начисление амортизации имеет метку подразделения, что автоматизирует процесс трансформации.
ФД оценил затраты на внедрение такой схемы: потребовалась доработка 1С (около 120 часов работы программиста) и обучение двух сотрудников. Но это было несопоставимо с потенциальными рисками. По расчетам главного бухгалтера, если бы они ошибочно отнесли амортизацию лизингового оборудования в косвенные расходы, то за первый же налоговый период (квартал) занижение налога на прибыль составило бы 380 тыс. руб. (при ставке 20%). Штраф по ст. 122 НК РФ (40% от неуплаченной суммы) - 152 тыс. руб., пени - еще около 25 тыс. руб. Итоговые потери только от одной ошибки - более 550 тыс. руб., не считая риска выездной проверки.
Какую налоговую оптимизацию допускает директ-костинг без нарушения закона?
Директ-костинг как метод управленческого учета не дает права менять состав прямых расходов в налоговом учете. Однако он позволяет обосновать экономическую целесообразность выбора базы распределения прямых расходов между видами продукции (ст. 319 НК РФ) и оптимизировать налог на прибыль через управление остатками готовой продукции - когда компания сознательно сокращает складские запасы продукции с низкой маржинальностью, уменьшая сумму прямых расходов, приходящихся на остатки.
ФД «Мебель-Стиль» нашел легальный способ налоговой оптимизации, используя данные директ-костинга. Статья 319 НК РФ позволяет организации самостоятельно выбирать методику распределения прямых расходов между остатками незавершенного производства и готовой продукции. Главное условие - методика должна быть экономически обоснованной и закреплена в учетной политике.
Раньше компания распределяла прямые расходы (включая амортизацию оборудования) пропорционально материальным затратам. Это приводило к тому, что на стулья (с низкими материальными затратами) «попадало» меньше амортизации, чем на столы. В результате в остатках готовой продукции на складе накапливалась продукция с «заниженной» долей амортизации, что уменьшало текущие расходы и увеличивало налог на прибыль (так как амортизация не списывалась, а «лежала» на складе).
Используя данные управленческого учета (директ-костинг), ФД пересмотрел базу распределения. Он предложил распределять амортизацию оборудования пропорционально машино-часам работы оборудования (более точный драйвер затрат). Это привело к тому, что на стулья, которые обрабатываются быстрее, стало приходиться меньше амортизации, а на столы - больше. В результате при прочих равных условиях, если на складе накапливались остатки столов (что часто происходило из-за их высокой цены), в них «капитализировалась» большая сумма амортизации. Это позволяло легально уменьшить текущий налог на прибыль, так как часть прямых расходов оставалась в активе баланса (готовая продукция на складе), а не списывалась в уменьшение налоговой базы.
ФД рассчитал эффект: при переходе на распределение по машино-часам доля амортизации, остающаяся в остатках готовой продукции на конец месяца, выросла на 15%. Это привело к единовременному снижению налога на прибыль в переходном периоде на 120 тыс. руб. без какого-либо нарушения ст. 318 НК РФ, так как состав прямых расходов не менялся - менялась только методика их распределения.
Чек-лист «Три главных правила» для безопасного сочетания директ-костинга и налогового учета
Чтобы избежать ошибок «Мебель-Стиль» и построить систему, где управленческий учет по директ-костингу не конфликтует с налоговым, используйте этот чек-лист как протокол настройки учетной политики. Каждый пункт содержит действие и его защитный эффект.
- Правило 1. Никогда не отождествляйте «переменные затраты» в управленческом учете и «прямые расходы» в налоговом учете. Действие: В учетной политике для целей налогообложения закрепите перечень прямых расходов строго по ст. 318 НК РФ, включив в него амортизацию производственного оборудования и аренду производственных помещений. В управленческом учете создайте отдельную аналитику, где эти же расходы будут отнесены к постоянным. Не пытайтесь вести налоговый учет по правилам директ-костинга. Результат в цифрах: В «Мебель-Стиль» соблюдение этого правила предотвратило риск доначисления налога на прибыль в сумме 380 тыс. руб. за квартал, а также исключило вероятность штрафа в 152 тыс. руб. и пеней.
- Правило 2. Используйте данные директ-костинга для выбора экономически обоснованной базы распределения прямых расходов. Действие: Ежегодно пересматривайте базу распределения прямых расходов (ст. 319 НК РФ), используя данные управленческого учета о драйверах затрат (машино-часы, нормо-часы, количество запусков). Выбирайте ту базу, которая наиболее точно отражает фактическое потребление ресурсов. Закрепите выбор в учетной политике. Результат в цифрах: Переход с распределения амортизации пропорционально материальным затратам на распределение по машино-часам позволил увеличить сумму прямых расходов, капитализированных в остатках готовой продукции, на 15%, что дало отсрочку по уплате налога на прибыль в размере 120 тыс. руб. в переходном периоде.
- Правило 3. Разделите регламентированный и управленческий учет на уровне программных регистров. Действие: Внедрите в учетной системе (1С:ERP, SAP или специализированном ПО) раздельные контуры: регламентированный учет ведется по правилам РСБУ и НК РФ, управленческий - формируется путем трансформации данных через отдельные регистры с переклассификацией затрат по принципам директ-костинга. Не допускайте прямого изменения данных регламентированного учета для целей управленческой отчетности. Результат в цифрах: Автоматизация трансформации сократила трудозатраты финансовой службы на формирование управленческой отчетности на 25 часов в месяц, полностью исключила риск человеческой ошибки при переносе данных, а главное - обеспечила абсолютную корректность налоговых деклараций, что было подтверждено прохождением выездной налоговой проверки без единого замечания по ст. 318–319 НК РФ.
В итоге «Мебель-Стиль» выстроил систему, где директ-костинг работает как мощный инструмент управленческой аналитики, не вступая в конфликт с фискальным законодательством. Финансовый директор получил прозрачную маржинальность и возможность управлять структурой затрат, а главный бухгалтер - спокойствие за налоговые риски. Ключевым результатом стало не только снижение налога на прибыль на 120 тыс. руб. за счет легальной оптимизации базы распределения, но и полное исключение рисков, связанных с попыткой «упростить» налоговый учет под управленческую логику.
Почему директ-костинг проваливается при автоматизации в 1С и как это исправить?
Финальный этап внедрения директ-костинга - автоматизация расчетов в учетной системе. Именно здесь, на стыке методологии и программного кода, рушатся самые благие начинания. В этой части разберем, как финансовый директор «Мебель-Стиль», успешно решивший вопросы разделения затрат, расчета маржинальности и налоговой безопасности, столкнулся с полным провалом отчетности в 1С и как шаг за шагом выстроил систему, где маржинальный доход стал автоматическим фактом, а не ручной доработкой в Excel.
Почему отчет «Прибыль и убыточность» в 1С показывает хаос, а не маржинальность?
Потому что в типовых конфигурациях 1С (Бухгалтерия, УПП, ERP) отчет «Прибыль и убыточность» по умолчанию построен по правилам абсорбшен-костинга (полной себестоимости). Все затраты, собранные на счетах 20, 23, 25, 26, 44, распределяются на себестоимость единицы продукции без разделения на переменные и постоянные. Если не изменить методологию списания затрат на уровне регистров и не настроить отдельные сценарии управленческого учета, система будет «размазывать» аренду офиса и амортизацию по каждому столу и стулу, выдавая искаженные цифры маржинальности.
Финансовый директор «Мебель-Стиль» был уверен, что после всех методологических изменений система заработает как часы. Он дал задание ИТ-отделу: «Настройте 1С:ERP так, чтобы мы видели маржинальность по каждому продукту в режиме реального времени». ИТ-специалисты, следуя типовым инструкциям, настроили документы «Отчет производства за смену» и «Реализация товаров и услуг». Казалось бы, все готово.
Однако первый же сформированный отчет «Валовая прибыль по номенклатуре» поверг ФД в шок. Согласно отчету, рентабельность стула составляла 42%, а стола - 35%. Это противоречило всем предыдущим расчетам, сделанным вручную на основе директ-костинга. ФД начал разбираться, откуда система берет цифры. Оказалось, что в типовой настройке 1С все затраты, собранные на счете 20 «Основное производство» (включая амортизацию, аренду цеха и оклады мастеров с повременной оплатой), автоматически распределялись на себестоимость выпущенной продукции пропорционально плановой стоимости. Постоянные затраты, которые по логике директ-костинга должны были списываться в периоде, «капитализировались» в себестоимости единицы, создавая иллюзию высокой маржинальности стула. Система делала именно то, для чего она была типово настроена - рассчитывала полную себестоимость. А ФД хотел видеть маржинальный доход.
Какая настройка счетов превращает 1С в инструмент директ-костинга?
Ключевое изменение - разделение учета затрат на два независимых контура (сценария) в рамках одной информационной базы. В сценарии «Регламентированный учет» счета 20, 25, 26, 44 работают по правилам РСБУ и НК РФ (полная себестоимость). В сценарии «Управленческий учет» необходимо настроить прямое списание затрат со счетов 26 и 44 на финансовый результат (счет 90.08) минуя счета учета запасов, а на счете 20 оставить только переменные затраты, для чего требуется ввести дополнительные субконто «Тип затрат» (Переменные / Постоянные) и настроить правила распределения.
ФД привлек к проблеме ведущего методолога 1С. Вместе они разработали архитектуру, которая позволяла получать управленческую отчетность по директ-костингу без дублирования документов. Основные изменения были внесены в три блока:
- Настройка сценариев учета. В 1С:ERP был активирован механизм «Независимый управленческий учет». Созданы два сценария: «Регламентированный» (правила РСБУ, распределение всех затрат) и «Управленческий» (правила директ-костинга). В управленческом сценарии для всех документов, отражающих постоянные затраты (аренда, оклады АУП, амортизация административных зданий), было установлено правило «Способ отражения - на счет 90.08 (Управленческие расходы) без распределения на себестоимость». Результат: Постоянные затраты перестали «застревать» в остатках незавершенного производства и готовой продукции в управленческом контуре.
- Введение аналитики «Тип затрат» для счета 20. В плане счетов управленческого учета для счета 20 «Основное производство» было добавлено субконто «Тип затрат» с двумя значениями: «Переменные» и «Постоянные (производственные)». При вводе документов «Требование-накладная» на материалы автоматически подставлялся тип «Переменные». А документы «Начисление амортизации оборудования» и «Начисление зарплаты мастерам с повременной оплатой» получали тип «Постоянные (производственные)». В правилах распределения затрат счета 20 в управленческом сценарии было задано: затраты с типом «Постоянные (производственные)» не распределяются на себестоимость выпуска, а списываются на 90.08 в полном объеме в периоде их возникновения. Результат: В себестоимость единицы продукции (в управленческом учете) включаются только переменные затраты (материалы, сдельная зарплата).
- Настройка отчета «Валовая прибыль по номенклатуре» для управленческого сценария. Типовой отчет был скопирован и модифицирован. В новой версии отчета в качестве себестоимости реализации использовалась сумма переменных затрат, отнесенных на конкретный заказ или номенклатуру. Постоянные затраты (собранные на 90.08) были выведены в отдельный блок «Постоянные расходы периода». Результат: Отчет стал показывать именно маржинальный доход по продукту, а не полную себестоимость.
Нормативной базой для таких настроек являются рекомендации 1С:ERP по ведению управленческого учета, а также Приказ Минфина РФ № 94н (План счетов), который допускает введение дополнительных субконто и использование счетов 90.08 и 90.02 для разделения расходов по экономическому смыслу, закрепленному в учетной политике для внутренних целей.
Как внедрить правило «отгрузка = выручка минус переменные затраты заказа»?
Это правило реализуется через механизм «Расчет себестоимости по заказам» (позаказный метод) в сочетании с правильным отражением выпуска и реализации. В 1С:ERP необходимо настроить документы «Отчет производства за смену» так, чтобы они списывали переменные затраты (материалы, сдельная зарплата) конкретного заказа или номенклатурной группы на счет учета затрат, а документ «Реализация товаров и услуг» в управленческом сценарии рассчитывал себестоимость как сумму именно этих переменных затрат, собранных по данному заказу, без добавления постоянных накладных расходов.
В «Мебель-Стиль» после настройки счетов ФД столкнулся со второй проблемой: отчет показывал маржинальность в целом по номенклатуре, но не по каждому заказу. Коммерческий директор жаловался, что не может оценить реальную прибыльность крупного заказа от сетевого клиента, поскольку в себестоимость заказа «попадали» какие-то усредненные распределения, а не фактические затраты.
ФД решил внедрить позаказный метод учета затрат в управленческом сценарии. Алгоритм был реализован следующим образом:
- Документ «Заказ клиента» стал обязательным для всех отгрузок. В нем указывалась номенклатура, количество и плановая себестоимость (для контроля).
- Документ «Отчет производства за смену» был модифицирован: в нем обязательно указывался заказ клиента (или внутренний заказ на производство), на который списываются материалы (переменные затраты) и начисляется сдельная зарплата. Система стала собирать переменные затраты в разрезе каждого заказа.
- Документ «Реализация товаров и услуг» в управленческом сценарии был настроен на расчет себестоимости реализации не как средней по складу, а как суммы переменных затрат, накопленных на заказе (через механизм «Расчет себестоимости по заказам»). Постоянные затраты (аренда, оклады, амортизация оборудования) продолжали собираться на 90.08 и не участвовали в расчете себестоимости заказа.
ФД провел тестовый расчет для крупного заказа на 50 столов. Согласно старому методу (полная себестоимость), себестоимость одного стола в отчете составляла 11 500 руб., маржинальность - 23%. После настройки позаказного метода в управленческом учете переменная себестоимость того же стола составила 9 000 руб., маржинальность - 40%. Разница в 17 процентных пунктов - это и есть те постоянные затраты (амортизация, аренда, оклады мастеров), которые ранее искажали реальную экономику заказа.
Какие три ошибки в аналитике 1С убивают внедрение директ-костинга?
Три фатальные ошибки: 1) отсутствие разделения счетов затрат по подразделениям «Производство» и «Администрация», что не позволяет автоматически идентифицировать постоянные расходы; 2) использование одного сценария учета для регламентированной и управленческой отчетности, что ведет к смешению правил; 3) ручной ввод аналитики «Статья затрат» без привязки к типам расходов, что заставляет сотрудников делать выбор, который они не могут сделать методологически верно.
ФД проанализировал причины, по которым первоначальное внедрение провалилось, и выявил три системные ошибки, которые были допущены на этапе стартовой настройки 1С еще до его прихода в компанию. Их исправление стало финальным аккордом в построении системы.
| Ошибка | Проявление в цифрах | Способ исправления |
|---|---|---|
| 1. Отсутствие подразделенческой аналитики затрат | Аренда склада готовой продукции (постоянные затраты) относилась на счет 20 «Основное производство» и распределялась на себестоимость продукции, завышая ее на 8–12%. | Все затраты привязаны к подразделениям. Для счетов 20 и 23 оставлено только подразделение «Производственный цех». Аренда склада отнесена на подразделение «Складское хозяйство» и списывается на 44 счет с последующим закрытием на 90.08. |
| 2. Единый сценарий для регламентированного и управленческого учета | Попытка вести директ-костинг в том же регистре, что и налоговый учет, привела к искажению себестоимости остатков готовой продукции для баланса. | Внедрены два независимых сценария. В управленческом сценарии настроены правила прямого списания постоянных затрат на 90.08. Регламентированный сценарий работает по правилам РСБУ (полная себестоимость). |
| 3. Зависимость от ручного выбора типа затрат операционистами | Кладовщики и мастера при вводе документов вручную выбирали статью затрат «Общепроизводственные расходы», ошибочно относя переменные затраты к постоянным. Ошибка достигала 15% от общего объема затрат. | Внедрена автоматическая подстановка типа затрат по правилу: если номенклатура - материал и списывается на производство - тип «Переменные». Если вид операции - начисление амортизации ОС в цехе - тип «Постоянные (производственные)». Сотрудники лишены права изменять эти настройки. |
Вывод из таблицы: Ошибки были системными и закладывались на этапе проектирования учетной политики в 1С. Их исправление потребовало 2 недели работы методолога и ИТ-специалиста, но после этого система стала выдавать управленческую отчетность, не требующую доработки в Excel.
Вопрос для самопроверки: как проверить, что 1С считает маржинальность верно?
Финансовый директор «Мебель-Стиль» разработал простой тест, который теперь использует при приемке любых доработок учетной системы. Этот тест позволяет за 15 минут проверить, настроена ли система на директ-костинг или продолжает работать по правилам полной себестоимости.
- Шаг 1. Создайте тестовый заказ на один продукт с простой структурой. Создайте в системе заказ на производство и реализацию одного стула. Убедитесь, что в документах «Отчет производства за смену» списаны только переменные затраты (материалы, сдельная зарплата). Отключите на время теста начисление амортизации и аренды в управленческом сценарии (или убедитесь, что они не попадают в себестоимость заказа). Проведите реализацию. Сформируйте отчет «Валовая прибыль по заказам» в управленческом сценарии. Ожидаемый результат: В отчете себестоимость реализации должна в точности равняться сумме списанных переменных затрат (например, 4 450 руб.). Если в себестоимости появились суммы амортизации или аренды - система работает по абсорбшен-костингу, настройка неверна.
- Шаг 2. Создайте незавершенное производство. Введите в производство материалы на 10 стульев, но выпустите только 5. Закройте месяц. Сформируйте оборотно-сальдовую ведомость по счету 20 (управленческий сценарий) и отчет о себестоимости выпуска. Ожидаемый результат: В себестоимость выпущенных 5 стульев должна войти только часть переменных затрат, пропорциональная выпуску. Постоянные производственные затраты (амортизация оборудования, оклады мастеров) не должны распределяться на остатки НЗП и готовой продукции. Они должны быть полностью списаны на 90.08 в периоде. Если постоянные затраты «зависли» на счете 20 или увеличили себестоимость выпуска - настройка распределения не соответствует директ-костингу.
- Шаг 3. Сравните управленческий и регламентированный сценарии. Сформируйте один и тот же отчет «Финансовый результат» для двух сценариев: «Регламентированный учет» и «Управленческий учет» за один месяц. Ожидаемый результат: Значения операционной прибыли (EBIT) в двух сценариях могут отличаться (из-за разного состава себестоимости), но выручка должна быть идентичной. В регламентированном сценарии себестоимость реализации должна быть выше (включает постоянные производственные расходы). В управленческом сценарии - ниже (только переменные). Если выручка в сценариях различается - значит, сценарии не синхронизированы по документам реализации, что является критической ошибкой.
ФД «Мебель-Стиль» использовал этот тест после каждого обновления конфигурации 1С. Результат: система, наконец, стала выдавать достоверные данные о маржинальности по продуктам и заказам, полностью соответствуя методологии директ-костинга. Трудоемкость формирования управленческой отчетности сократилась с 15 человеко-часов в месяц (Excel-доработки) до 1 часа (проверка и финальные корректировки). Финальным аккордом стало внедрение дашборда для собственника, где маржинальный доход, точка безубыточности и операционный рычаг рассчитывались автоматически на основе настроенной системы. История «Мебель-Стиль» наглядно демонстрирует: методология без правильной автоматизации остается теорией, но грамотная настройка 1С превращает директ-костинг в реальный инструмент ежедневного управления прибылью.
Заключение
Директ-костинг - это не просто метод калькулирования, а философия управления, которая меняет угол зрения на затраты и прибыль. История компании «Мебель-Стиль» наглядно демонстрирует путь, который проходит большинство российских предприятий: от иллюзии полной себестоимости через кассовые разрывы и налоговые риски к прозрачной управленческой отчетности и осознанному управлению маржинальностью, операционным рычагом и точкой безубыточности.
Главный вывод, который подтверждает многолетняя практика: внедрение директ-костинга не требует кардинальной ломки бухгалтерского и налогового учета. Достаточно выстроить параллельный контур управленческого учета, настроить аналитику в учетной системе (1С, ERP) и перевести ключевые решения (ценообразование, ассортиментная политика, инвестиции) на язык маржинального дохода и запаса финансовой прочности. Это позволяет не только избежать типичных ошибок, но и превратить постоянные затраты из «мертвого груза» в управляемый рычаг роста прибыли, сохраняя при этом полное соответствие требованиям статьи 318 НК РФ.
Использованные источники
- Кузина А.Ф., Свиридова О.П. «Директ-костинг» как система управленческого учета. Особенности ее развития в организациях сахарной промышленности. – Краснодар: Изд-во НИЦ «Академия знаний», 2018. – 162 с.
- Городник Е.А. Внедрение системы «директ-костинг» в управленческом учете организации (на примере ОАО «Нафтан») : аннотация к дипломной работе. – Минск: Институт бизнеса БГУ, 2025. – Режим доступа: https://elib.bsu.by/handle/123456789/331944
- Гурко А.И. Практика применения директ-костинга (сокращенной себестоимости): учет, анализ, практические примеры и кейсы, чек-лист применения. – Инфоурок, 2025.
- Ерохин В.Н., Шешукова Т.Г. Инновации в научных и практических подходах к концепциям управленческого учета, избыточных затрат и директ-костинга // Экономический анализ: теория и практика. – 2023. – Т. 22, № 10. – С. 1881–1892.
- Холодов П.П. Методические аспекты учета затрат в системе управления производством продукции // Экономика сельскохозяйственных и перерабатывающих предприятий. – 2018. – № 10. – С. 36–41.
- Хамхоева Ф.Я. «Директ-костинг» в управленческом учете: плюсы и минусы // Управленческий учет. – 2021. – № 6. – С. 12–20. – DOI: 10.25806/uu6202012-20
- Нартикоева Л.Г., Бидзинова С.К. Влияние систем управленческого учета затрат на финансовые результаты сельскохозяйственных организаций // Экономика сельскохозяйственных и перерабатывающих предприятий. – 2020. – № 11. – С. 57–63.
- Алаторцева О.А., Малахова Н.А., Мансурова М.К., Сухарева Д.В. Совершенствование методов учета в системе управления затратами // Экономические и социально-гуманитарные исследования. – 2023. – № 1 (37). – С. 15–28. – DOI: 10.24151/2409-1073-2023-1-15-28
- Рассказова-Николаева С.А. «Директ-костинг». Правдивая себестоимость. – 2-е изд., доп. и перераб. – М.: Книжный мир, 2009. – 256 с.
- Керимов В.Е., Комарова Н.Н., Епифанов А.А. Организация управленческого учета по системе «директ-костинг» // Аудит и финансовый анализ. – 2001. – № 2. – С. 80–91.
- Лебедева П.М. Директ-костинг, маржинальный учет, учет переменных затрат? // Международный бухгалтерский учет. – 2013. – № 3 (249). – С. 52–59.
- Корольчук А.О. Проблемы внедрения системы «директ-костинг» в российских организациях // Научные горизонты. – 2017. – № 4. – С. 146–151.
- Победоносцева Г.М. К оценке эффективности деятельности предприятий по системе «директ-костинг» // Север и рынок: формирование экономического порядка. – 2020. – № 1. – С. 116–124.
- Нечитайло И.А. Методика учета финансовых результатов организаций с комплексным производством в системе директ-костинг // Аудиторские ведомости. – 2016. – № 9. – С. 42–51.
- Шеремет А.Д., Керимов В.Е. Уникальные методы управленческого учета: модель «Кайдзен-костинг» // Аудит и финансовый анализ. – 2018. – № 1. – С. 303–310.
Еще найдено про директ-костинг
- Перспективы внедрения системы директ-костинг для принятия управленческих решений Перспективы внедрения системы директ-костинг для принятия управленческих решений Щадилова Юлия Геннадьевна студент Хромова Ирина Николаевна к.э.н доцент Кубанский
- Система учета директ-костинг как эффективный инструмент управления затратами на предприятии Система учета директ-костинг как эффективный инструмент управления затратами на предприятии Федотов С.В студент ФГБОУ ВО Мичуринский ГАУ
- Кластер Методы калькулирования себестоимости ABC-анализ директ-костинг ABC-анализ директ-костинг Кластер объединяет термины связанные с методами расчета и распределения затрат управлением себестоимостью продукции а
- Особенности формирования себестоимости продукции свиноводства и анализ ее безубыточности Сделан вывод о том что наиболее эффективным способом расчета себестоимости является способ базирующийся на использовании системы учета затрат директ-костинг Свиноводство всегда представляло собой одну из наиболее рентабельных отраслей сельского хозяйства Однако в последнее
- Методы учета затрат на производство продукции ABC учет затрат по системе Директ-Костинг учет затрат по системе Стандарт-Кост учет затрат по системе ЛТ Из которых наиболее известны
- Управленческие аспекты калькуляции себестоимости продукции С другой стороны высокая доля накладных расходов в структуре себестоимости продукции не позволяет менеджерам использовать прогрессивные методы управления в частности управление на базе метода учета затрат по системе директ-костинг В настоящее время для организаций сферы АПК существуют три подхода к распределению затрат в
- Сущность и методика расчета валовой и маржинальной прибыли Зачастую валовая прибыль отождествляется с маржинальной прибылью а система калькулирования директ-костинг с системой маржинал-костинг Иногда отождествляются затраты на период и постоянные затраты а также затраты
- Планирование прибыли Детальный финансовый план помогает оценить риски и потенциальную отдачу от различных инициатив Для достижения этих целей предприятия используют различные методы планирования прибыли такие как метод прямого счета метод взаимосвязи выручки затрат и прибыли директ-костинг аналитический метод нормативный метод и метод экстраполяции Выбор метода зависит от специфики деятельности доступности
- Система калькулирования по видам деятельности Традиционные системы учета затрат такие как метод полного поглощения или директ-костинг долгое время считались золотым стандартом Однако с ростом сложности бизнеса и увеличением доли косвенных
- Кластер Центры ответственности В этом разделе рассматриваются такие понятия как калькулирование себестоимости центры затрат и прибыли а также различные методы учета и планирования такие как директ-костинг и оборотно-сальдовая ведомость Бюджетирование Управленческий учет Калькулирование себестоимости Центр затрат Бюджет движения денежных средств
- Проблемы формирования прибылей и убытков в отечественной и зарубежной практике Современный директ-костинг Выручка от продаж Прямые расходы Маржинальный доход Косвенные расходы Прибыль Выручка от продаж Переменные
- Использование операционного анализа при управлении финансовыми результатами автотранспортной организации CVP-анализа и системы Директ-костинг Direct Соэйпд 9 Методы и материалы исследования Операционный анализ применяется в системе финансового менеджмента
- Финансовый анализ финансовые показатели - Статьи по финансовому анализу Перспективы внедрения системы директ-костинг для принятия управленческих решений Переход страховых организаций на отраслевые стандарты бухгалтерского учёта и единый
- Себестоимость реализованной продукции Именно управленческий учет построенный на принципах директ-костинга и маржинального анализа превращает рутинный сбор данных в источник стратегических решений Финансовый сценарий пекарня
- Управленческий учет затрат на предприятиях агробизнеса Альтернативным методом калькулирования является директ-костинг 1 который предполагает подход когда по носителям затрат планируется неполная ограниченная себестоимость Себестоимость планируется
- Формирование производственной программы машиностроительного предприятия на основе операционного анализа Поэтому в дальнейшем будем вести учет затрат по системе директ-костинг В рамках данного метода процедура разнесения косвенных затрат по продуктам не используется а учитываются
- Финансовое моделирование Для более точного понимания структуры затрат необходимо применять методы учета затрат такие как директ-костинг или абзорпшен-костинг которые позволяют более точно распределять затраты между постоянными и переменными Согласно Федеральному
- Проблемы оценки безубыточности деятельности или порога рентабельности Для определения вышеуказанного экономического показателя а в целом для проведения маржинального анализа анализа директ-костинг существует ряд условий 15 Необходимость в наличии информации о величине постоянных и переменных затрат
- Финансовая безопасность компании аналитический аспект Для этого компания должна вести управленческий учет по системе директ-костинг При расчете маржинального дохода мы руководствовались следующим маржинальный доход МД - это разница между
- Управленческий учет Система директ-костинг основывается на делении затрат в зависимости от деловой активности предприятия от объема выпущенной продукции
Скачать ФинЭкАнализ
Попробовать ФинЭкАнализ