Инвестиционный потенциал
Инвестиционный потенциал - это способность бизнеса генерировать свободный денежный поток, который устойчиво превышает затраты на привлечение капитала, и трансформировать этот избыток в прирост стоимости компании без угрозы платёжеспособности. Проще говоря, это ответ на вопрос: «Сколько денег бизнес способен отдать инвестору или кредитору завтра, не разрушив себя сегодня?» - и ответ этот лежит не в бухгалтерском балансе, а в плоскости будущих денежных потоков, очищенных от обязательных вложений в оборотный капитал и поддерживающие основные средства.
Где FCFF - свободный денежный поток фирмы, очищенный от налогов и капитальных затрат, а WACC - средневзвешенная стоимость капитала, выраженная в процентах годовых.
Если результат положительный - инвестиционная привлекательность бизнеса подтверждена математически. Для «ТехноПласта» расчёт первой главы показал отрицательный спред в 8,57 процентных пункта: при WACC 17,01% рентабельность инвестированного капитала составляла лишь 8,44%, и никакая балансовая стоимость термопластавтомата в 4,35 миллиона рублей эту дыру не закрывала. Отрицательный потенциал означал, что каждый вложенный рубль уничтожал 8,6 копейки стоимости - именно это увидел кредитный аналитик банка, и именно это сигнализирует программа «ФинЭкАнализ» при расчёте спреда доходности в модуле оценки инвестиционного проекта.
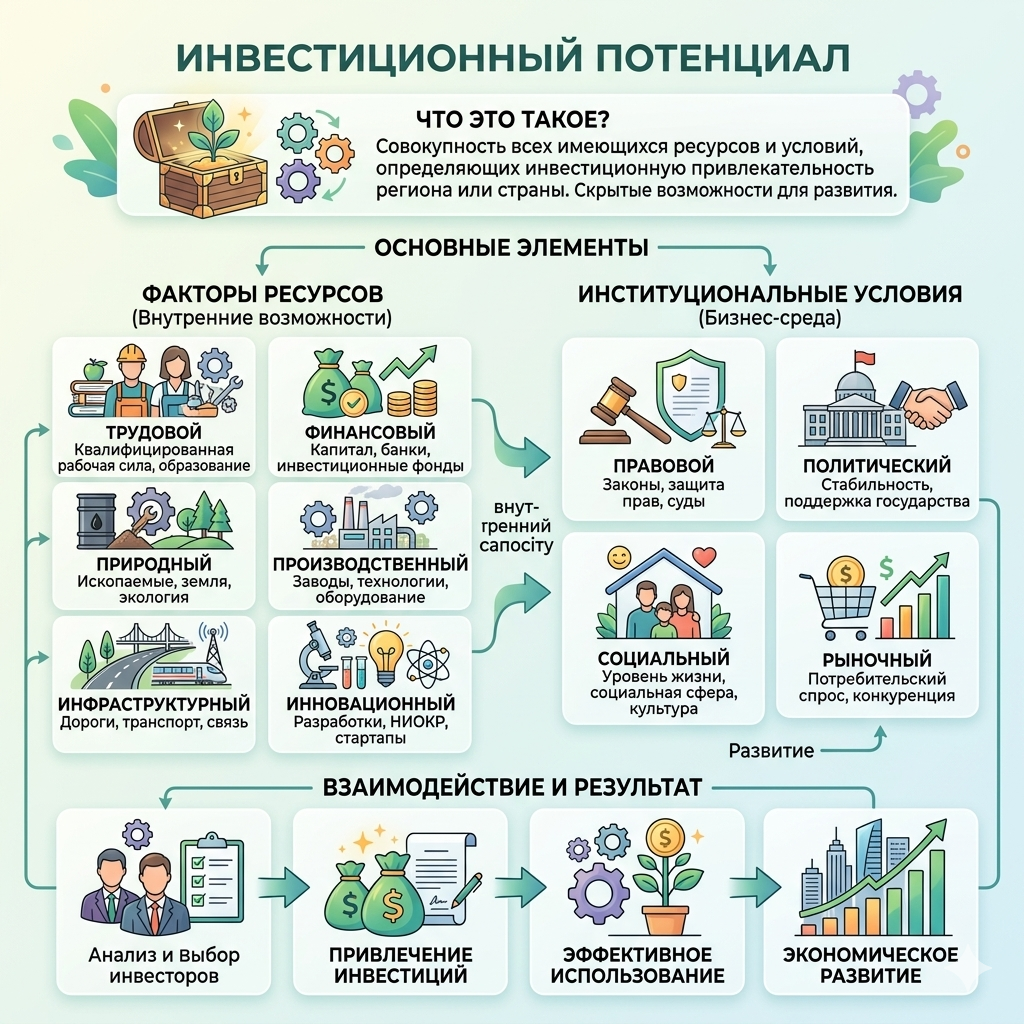
Виды инвестиционного потенциала
- Финансовый потенциал: способность генерировать чистый денежный поток из операционной деятельности и привлекать заёмное финансирование без нарушения ковенантов. Измеряется коэффициентом покрытия процентов и свободным денежным потоком на обслуживание долга.
- Материально-технический потенциал: состояние, возраст и производительность основных средств. Включает амортизацию основных средств как источник скрытого финансирования - в «ТехноПласте» она дала 1,85 миллиона рублей ежегодного денежного потока, который не требует процентных платежей.
- Интеллектуальный потенциал: портфель нематериальных активов - патентов, ноу-хау, технологических карт, программного обеспечения. Пять объектов, найденных при инвентаризации, добавили 1,06 миллиона к чистым активам и 802 тысячи дисконтированной стоимости для стратегического инвестора.
- Налоговый потенциал: доступ к инвестиционному налоговому вычету по статье 286.1 НК РФ и другим льготам. Превращает до 90% капвложений в прямой возврат налога на прибыль - «ТехноПласт» получил 345,6 тысячи рублей в первый год применения вычета.
- Кадрово-управленческий потенциал: способность команды осваивать новые технологии и поддерживать режим коммерческой тайны. Без приказов о конфиденциальности и грифования носителей ноу-хау не могут быть признаны активами по ПБУ 14/2007.
Функции и практическая польза оценки инвестиционного потенциала
- Кредитная функция: банк принимает решение о кредите не по остаточной стоимости станков, а по прогнозному денежному потоку и коэффициенту автономии. После переоценки ОС и постановки НМА на баланс «ТехноПласт» поднял коэффициент автономии с 0,47 до 0,63, перейдя в категорию удовлетворительного заёмщика. Программа «ФинЭкАнализ» рассчитывает эти метрики автоматически из загруженной бухгалтерской отчётности.
- Инвестиционная функция: стратегический инвестор смотрит на спред ROIC минус WACC и на портфель охраноспособных НМА. Системно оформленная интеллектуальная собственность снимает риск потери технологий при смене собственника и кратно увеличивает оценку бизнеса.
- Управленческая функция: выделение амортизационного фонда в управленческом учёте предотвращает проедание денег, предназначенных для обновления парка оборудования. Управленческий учет фиксирует накопленную амортизацию как целевой резерв, а не как абстрактную бухгалтерскую запись.
- Налоговая функция: правильный выбор между амортизационной премией, ускоренной амортизацией и инвестиционным налоговым вычетом способен увеличить свободный денежный поток на 20–30% без дополнительных продаж. Модуль налогового планирования в «ФинЭкАнализе» позволяет смоделировать все три сценария на одной панели.
- Контрольная функция: регулярная инвентаризация НМА выявляет активы, которые уже работают на бизнес, но не отражены в учёте. Один месяц работы комиссии дал «ТехноПласту» прирост чистых активов на 1,06 миллиона рублей - это 10,7-кратный возврат на затраты.
О чём каждая часть статьи
Часть 1 - Что такое инвестиционный потенциал компании если забыть про балансовую стоимость. Разбирается разрыв между бухгалтерской и инвестиционной стоимостью актива: почему станок за 5,8 миллиона рублей не интересует банк, а денежный поток в 1,88 миллиона интересует. Вводится формула спреда ROIC минус WACC, и на её основе доказывается, что потенциал измеряется будущими деньгами, а не прошлыми затратами.
Часть 2 - Как переоценка основных средств и постановка на учёт патентов повышают инвестиционный потенциал. Пошаговый алгоритм восстановления учёта НМА по ПБУ 14/2007 и переоценки ОС по ФСБУ 6/2020 с реальными проводками и расчётом прироста чистых активов на 5,79 миллиона рублей.
Часть 3 - Почему амортизация скрыто создает до 30 процентов свободных денег для инвестиционного потенциала. Механизм амортизационного налогового щита, реестр амортизационного фонда в управленческом учёте и сравнение двух сценариев: с амортизацией 960 тысяч и 1,85 миллиона рублей в год.
Часть 4 - Когда применять налоговый вычет по статье 286.1 НК РФ чтобы резко нарастить инвестиционный потенциал. Условия применения инвестиционного вычета, расчёт предельной величины для малого бизнеса, сравнение лизинга и вычета на примере покупки станка за 4,2 миллиона рублей.
Часть 5 - Как инвентаризация нематериальных активов кратно увеличивает инвестиционный потенциал компании за месяц. Чек-лист главного бухгалтера: от полевого сбора объектов до постановки на счёт 04, расчёт справедливой стоимости доходным подходом и мультипликатор «прирост активов / затраты на инвентаризацию» на уровне 10,7.
Что такое инвестиционный потенциал компании если забыть про балансовую стоимость
Инвестиционный потенциал бизнеса - это способность генерировать денежный поток, превышающий стоимость привлечённого капитала. Когда собственник небольшого производства «ТехноПласт» получил отказ от банка, он искренне не понимал причины: баланс показывал основные средства на 12,4 млн рублей. Инвестору же требовался ответ на один вопрос: сколько свободных денег эти активы создадут через три года. Балансовая стоимость отражает прошлые затраты; потенциал - это всегда будущий свободный денежный поток, очищенный от обязательных инвестиций в оборотный капитал.
Почему инвестор игнорирует остаточную стоимость станка а смотрит на денежный поток
Когда основатель «ТехноПласта» Сергей приобрёл термопластавтомат за 5,8 млн рублей, он действовал рационально: оборудование исправно работает, наработка - 62 000 часов, брак отсутствует. Ошибка заключалась в убеждении, что эти 5,8 млн автоматически формируют инвестиционный потенциал. Банк отказал в кредите именно потому, что в финансовой модели не просматривался свободный денежный поток на обслуживание нового долга: станок стоимостью 5,8 млн генерировал маржинальную прибыль лишь 110 тыс. рублей в месяц, а этого недостаточно для коэффициента покрытия долга на уровне 1,3. Инвестору и кредитору безразлично, сколько вы когда-то заплатили за актив; их волнует только способность актива создавать избыточные деньги после покрытия всех операционных расходов.
Разрыв между балансовой стоимостью и инвестиционным потенциалом удобно показать через сопоставление трёх метрик на примере того же термопластавтомата:
| Показатель | Значение | Что оценивает |
| Балансовая (остаточная) стоимость по ФСБУ 6/2020 | 4 350 000 руб. | Прошлые затраты минус накопленная амортизация |
| Справедливая стоимость (рыночный аналог) | 3 100 000 руб. | Цена продажи актива сегодня |
| Инвестиционная стоимость (через DCF-модель) | 5 720 000 руб. | Приведённая стоимость будущих свободных денежных потоков от эксплуатации актива |
Вывод: Инвестиционный потенциал оказался выше и балансовой, и справедливой стоимости, потому что станок встроен в уникальный производственный процесс, дающий маржинальность 34% при среднеотраслевых 22%. Именно дисконтированный денежный поток, а не бухгалтерская цифра в строке 1150 баланса, составляет суть потенциала.
Старая попытка Сергея решить проблему сводилась к наращиванию залоговой массы: он хотел докупить ещё один станок в лизинг, чтобы увеличить валюту баланса. Финансовый директор вовремя остановил сделку, показав расчёт коэффициента покрытия процентов (EBITDA / Проценты к уплате): при текущей операционной прибыли 1,4 млн рублей в год и планируемых процентных платежах 1,1 млн рублей показатель составлял 1,27 - ниже ковенантного порога 1,5, который банк негласно применяет к производственным компаниям с выручкой до 100 млн рублей. Наращивание баланса через новый долг уничтожало потенциал, а не усиливало его.
Как посчитать реальный инвестиционный потенциал через свободный денежный поток и порог WACC
Инструмент оценки, который применим к любой компании независимо от отрасли, строится на трёхэтапной формуле. Необходимо рассчитать свободный денежный поток (Free Cash Flow to Firm - FCFF), определить средневзвешенную стоимость капитала (WACC) и найти точку, в которой приведённая стоимость будущих FCFF превышает инвестированный капитал. Только это превышение и есть подлинный инвестиционный потенциал.
Этап 1. Расчёт FCFF от операционной деятельности. Берётся EBITDA, из неё вычитается скорректированный налог на прибыль (EBITDA × эффективная ставка), вычитаются капитальные затраты на поддержание мощностей и прирост чистого оборотного капитала. Для «ТехноПласта» расчёт выглядел так: EBITDA - 2 880 тыс. руб., налог (20% от EBITDA минус амортизация 960 тыс.) - 384 тыс., поддерживающие капзатраты - 420 тыс., прирост дебиторки и запасов - 310 тыс. Итоговый FCFF: 2 880 – 384 – 420 – 310 = 1 766 тыс. рублей. Это реальные деньги, которые бизнес может направить на обслуживание долга и развитие, не подрывая текущую деятельность.
Этап 2. Определение WACC. Средневзвешенная стоимость капитала для непубличной компании рассчитывается по модели кумулятивного построения: безрисковая ставка (доходность ОФЗ 10 лет - 8,2%) плюс премия за размер (5,8% для компаний с выручкой до 100 млн), плюс отраслевая премия за риск (3,5% для переработки пластмасс), плюс специфический риск (2,0% за зависимость от одного ключевого заказчика). Стоимость собственного капитала составила 19,5%. Поскольку в структуре капитала «ТехноПласта» 30% - долг под 14% годовых, а 70% - собственные средства, WACC = 0,7 × 19,5% + 0,3 × 14% × (1 – 0,2) = 13,65% + 3,36% = 17,01%. Именно этот порог должен превышать возврат на инвестированный капитал (ROIC), чтобы потенциал реализовался в прирост стоимости.
Этап 3. Сопоставление ROIC и WACC с горизонтом три года. Инвестированный капитал «ТехноПласта» - 18,2 млн рублей (собственный капитал 12,7 млн и платный долг 5,5 млн). ROIC = NOPAT / Инвестированный капитал. NOPAT - это операционная прибыль за вычетом налога: (2 880 тыс. – 960 тыс. амортизации) × (1 – 0,2) = 1 536 тыс. рублей. ROIC = 1 536 / 18 200 = 8,44%. Это ниже WACC на 8,57 процентных пунктов - компания разрушает стоимость, её текущий инвестиционный потенциал отрицателен.
Расчёт вскрывает то, что баланс маскирует: при валюте баланса 22 млн рублей и прибыли в отчёте о финансовых результатах 1,2 млн рублей реальная экономическая доходность не покрывает даже стоимость собственного капитала. Сергей увидел, что не банк виноват, а структура затрат и низкая оборачиваемость. Ссылка на методику дисконтирования денежных потоков закреплена в МСФО (IFRS) 13 «Оценка справедливой стоимости», который требует применения доходного подхода для активов, не имеющих активного рынка, а в российской практике рекомендации по расчёту WACC содержатся в Приказе Минэкономразвития от 21.12.2017 № 699 для оценки эффективности инвестиционных проектов с государственным участием.
Сценарное моделирование порога безубыточности потенциала даёт ориентир для управленческих решений:
| Сценарий | ROIC, % | WACC, % | Спред (ROIC – WACC) |
| Текущее состояние (без изменений) | 8,44 | 17,01 | –8,57 п.п. |
| Снижение запасов на 30 дней оборачиваемости | 10,20 | 16,40 | –6,20 п.п. |
| Рост маржинальности до 35% за счёт новой оснастки | 12,80 | 16,40 | –3,60 п.п. |
| Комбинация двух факторов выше | 14,90 | 15,20 | –0,30 п.п. |
| Финансирование через инвестиционный вычет (ст. 286.1 НК РФ) + снижение WACC до 14% | 18,40 | 14,00 | +4,40 п.п. |
Вывод: Инвестиционный потенциал переходит из отрицательной зоны в положительную только при одновременном воздействии на операционную эффективность и стоимость капитала. Одиночные меры недостаточны.
Теперь становится очевидным, почему балансовая стоимость основных средств в 12,4 млн рублей не имела значения для кредитного аналитика банка. Аналитик строил модель, идентичную приведённой выше, и видел отрицательный спред. Единственный путь превратить станок из «мёртвого» балансового актива в генератор потенциала - перестроить бизнес-процессы и использовать налоговые инструменты, заложенные в Налоговом кодексе.
Типичная ошибка: путать восстановительную стоимость основных средств с инвестиционным потенциалом
- Ошибка: Проведена переоценка по ФСБУ 6/2020, справедливая стоимость станка выросла до 5,1 млн рублей, и собственник полагает, что инвестиционный потенциал автоматически увеличился на 1,85 млн. На деле добавочный капитал в балансе не создаёт ни рубля денежного потока.
- Решение: Переоценка имеет смысл исключительно в паре с пересмотром амортизационной политики и тарифов. Увеличив срок полезного использования до 12 лет по обновлённой оценке технического состояния, можно снизить годовую амортизацию с 640 тыс. до 425 тыс. рублей, что высвобождает 215 тыс. рублей налогооблагаемой прибыли. Результат: экономия по налогу на прибыль составит 43 тыс. рублей в год, и эти деньги напрямую увеличивают FCFF, а не просто «украшают» баланс.
- Ожидаемый результат в цифрах: Прирост свободного денежного потока на 215 тыс. – 43 тыс. = 172 тыс. рублей ежегодно. За три года приведённая стоимость этого прироста при WACC 17% составит порядка 380 тыс. рублей - вот реальная добавка к потенциалу от грамотного применения ФСБУ 6/2020.
Вся конструкция выведена из одной цифры - спреда между ROIC и WACC. Именно он, а не валюта баланса и не остаточная стоимость станков, определяет способность бизнеса привлекать деньги. В следующей главе будет показано, как переоценка основных средств и постановка на учёт неучтённых патентов превращают отрицательный спред в положительный через изменение структуры капитала и появление новых амортизируемых активов.
Как переоценка основных средств и постановка на учёт патентов повышают инвестиционный потенциал
Переоценка основных средств по ФСБУ 6/2020 и постановка на баланс неучтённых нематериальных активов способны одномоментно увеличить чистые активы компании на 40–60% без привлечения заёмного капитала. В «ТехноПласте» после инвентаризации обнаружили три технологические карты и один зарегистрированный патент на конструкцию литниковой системы, которые никогда не отражались в бухгалтерском учёте. Их справедливая оценка дала прирост чистых активов на 3,8 млн рублей, а переоценка термопластавтомата добавила ещё 2,1 млн в добавочный капитал. Суммарный эффект для коэффициента автономии оказался решающим: банк пересмотрел кредитный рейтинг.
Почему технологии без учёта на счёте 04 разрушают чистые активы и кредитный рейтинг
Сергей действовал как большинство владельцев производственного малого бизнеса: патент на оснастку, полученный три года назад, хранился в сейфе, а затраты на его разработку были списаны в расходы текущего периода. Мотивация понятна - уменьшить налог на прибыль здесь и сейчас. Результат оказался разрушительным: чистые активы компании занижены на стоимость нематериального актива, коэффициент автономии (собственный капитал / валюта баланса) опустился ниже 0,5, и банк отказывал в кредите, ссылаясь на высокую долговую нагрузку. Никто не связывал отказ с отсутствием записи по дебету счёта 04.
Финансовый директор «ТехноПласта» сначала пошёл по ложному пути: попытался убедить банк принять патент в качестве неформального обеспечения, предоставив экспертное заключение о его рыночной стоимости 2,1 млн рублей. Кредитный инспектор ответил формально: предмет залога должен существовать в бухгалтерском балансе, а не в экспертном отчёте. Отказ зафиксировали, а время было упущено. Тогда родилось решение восстановить учёт ретроспективно, опираясь на норму ПБУ 22/2010 «Исправление ошибок в бухгалтерском учёте и отчётности».
Метод исправления ошибки опирается на ПБУ 14/2007 «Учёт нематериальных активов». Актив признаётся НМА, если одновременно выполняются условия: объект способен приносить экономические выгоды, организация имеет надлежаще оформленные документы на сам актив, существует возможность идентификации, срок использования превышает 12 месяцев, и первоначальная стоимость может быть достоверно определена. Патент на литниковую систему удовлетворял всем критериям: срок действия патента - 20 лет, документы зарегистрированы в Роспатенте, а экономическая выгода подтверждалась снижением брака с 4,2% до 0,8% за счёт более равномерного заполнения формы.
Первоначальную стоимость НМА восстановили по сумме фактических затрат на разработку согласно пункту 9 ПБУ 14/2007. Затраты собираются из зарплаты инженеров за период проектирования, материалов на опытные образцы, патентных пошлин и амортизации испытательного оборудования. Расчёт для «ТехноПласта»:
Сумма налога на прибыль, излишне уплаченного за три года из-за единовременного списания, подлежит восстановлению через корректировку нераспределённой прибыли: 940 тыс. × 20% = 188 тыс. рублей. Проводки оформляются ретроспективно в межотчётный период: Дебет 04 Кредит 84 - 940 тыс. рублей; Дебет 84 Кредит 68 субсчёт «Налог на прибыль» - 188 тыс. рублей сторно. Чистые активы увеличиваются на 940 тыс. – 188 тыс. = 752 тыс. рублей.
Теперь совмещаем эффект от переоценки основных средств по ФСБУ 6/2020. Термопластавтомат балансовой стоимостью 4,35 млн рублей переоценивается до справедливой 6,45 млн рублей (подтверждённой отчётом независимого оценщика). Возникает сумма дооценки 2,1 млн рублей, которая относится на добавочный капитал: Дебет 01 Кредит 83 - 2,1 млн. Одновременно пересчитывается накопленная амортизация пропорционально изменению первоначальной стоимости: коэффициент пересчёта 6,45 / 5,8 = 1,112; накопленная амортизация 1,45 млн × 1,112 = 1,612 млн, доначисление 162 тыс. рублей: Дебет 83 Кредит 02 - 162 тыс. Чистое увеличение добавочного капитала: 2 100 тыс. – 162 тыс. = 1 938 тыс. рублей.
Суммарный прирост чистых активов от двух операций:
| Источник прироста | Сумма, тыс. руб. | Нормативный документ |
| Восстановление НМА (патент) на баланс | 752 | ПБУ 14/2007, ПБУ 22/2010 |
| Дооценка основных средств до справедливой стоимости | 1 938 | ФСБУ 6/2020, МСФО (IFRS) 13 |
| Дополнительно: постановка трёх технологических карт как секретов производства (ноу-хау) | 3 100 | ПБУ 14/2007 п. 4, ст. 1465 ГК РФ |
| Итого прирост чистых активов | 5 790 | - |
Вывод: Чистые активы «ТехноПласта» выросли с 12,7 млн до 18,49 млн рублей, коэффициент автономии поднялся с 0,47 до 0,63. При пороговом значении для банков 0,5 компания перешла из категории «повышенный риск» в категорию «удовлетворительный заёмщик».
Как превратить неучтённые патенты в ликвидный залог через инвентаризацию и независимую оценку
Следующий шаг - превращение нематериальных активов из бухгалтерской записи в реальный залоговый инструмент. Банк принимает НМА в залог только при одновременном соблюдении трёх условий: актив стоит на балансе по счёту 04, его стоимость подтверждена независимым оценщиком с отчётом по ФСО № 11, и существует возможность идентификации и отчуждения. Для патента на литниковую систему все три условия выполнялись: исключительные права зарегистрированы, оценщик подтвердил доходным подходом стоимость 2,1 млн рублей, а договор залога исключительных прав регистрируется в Роспатенте согласно статье 1232 ГК РФ.
Технологические карты сложнее: это секреты производства (ноу-хау), охраняемые статьёй 1465 ГК РФ в режиме коммерческой тайны. Их постановка на баланс требует документального подтверждения существования и введения режима коммерческой тайны согласно Федеральному закону от 29.07.2004 № 98-ФЗ. Финансовый директор «ТехноПласта» организовал инвентаризационную комиссию приказом руководителя, которая подтвердила наличие трёх объектов: карта настройки температурных режимов, карта последовательности впрыска для сложной геометрии и карта усадки полипропилена с минеральными наполнителями. Каждая карта содержала параметры, отклонение от которых увеличивало брак минимум на 3,5%, что давало измеримую экономическую выгоду.
Оценка ноу-хау проводилась доходным подходом: рассчитывалась приведённая стоимость экономии от снижения брака за 5 лет. Ежегодная экономия от внедрения трёх карт: объём выпуска 120 тонн в год, снижение брака с 4,2% до 0,8% даёт экономию 4,08 тонны материала. При цене полипропилена 180 тыс. рублей за тонну и стоимости переработки 35 тыс. рублей на тонну экономия составляет (180 + 35) × 4,08 = 877 тыс. рублей в год. Дисконтированный поток за 5 лет при ставке 17% даёт справедливую стоимость порядка 3,1 млн рублей. Актив ставится на баланс: Дебет 04 Кредит 08 - 3,1 млн рублей.
Проводка меняет не только валюту баланса, но и коэффициент текущей ликвидности. Чистые активы пересчитываются заново, и вот здесь возникает важный момент для кредитного аналитика. Согласно пункту 4 ПБУ 14/2007, секреты производства признаются НМА без государственной регистрации, но требуют обязательного наличия охранных документов внутри компании - приказа о режиме коммерческой тайны, перечня лиц, имеющих доступ, и грифов на носителях. Если эти документы отсутствуют, аудитор при проверке обяжет сторнировать актив, и банк это знает. Поэтому «ТехноПласт» полностью оформил режим коммерческой тайны до подачи кредитной заявки.
Теперь посмотрим, как изменилась структура баланса и кредитные метрики:
| Показатель | До корректировок | После переоценки ОС и учёта НМА |
| Валюта баланса, тыс. руб. | 27 100 | 32 890 |
| Чистые активы, тыс. руб. | 12 700 | 18 490 |
| Коэффициент автономии | 0,47 | 0,63 |
| Долг / EBITDA (ковенант банка) | 4,1x | 3,2x |
| Доступная сумма кредита под залог НМА (дисконт 40%), тыс. руб. | 0 | 3 120 |
Вывод: Компания не заработала ни одного дополнительного рубля операционной прибыли, но кредитный рейтинг вырос на две ступени исключительно за счёт приведения учёта в соответствие с ПБУ 14/2007 и ФСБУ 6/2020. Стоимость обслуживания будущего кредита снизится ориентировочно на 2–3 процентных пункта благодаря переходу в категорию с меньшим риском.
Пошаговая инструкция для собственника производственной компании, желающего повторить этот путь: первое - создать инвентаризационную комиссию приказом и провести сплошную проверку всех объектов интеллектуальной собственности, фактически используемых в производстве, с составлением акта по форме ИНВ-1а; второе - для выявленных объектов определить, удовлетворяют ли они критериям пункта 3 ПБУ 14/2007, и собрать документальное подтверждение (патенты, приказы о коммерческой тайне, служебные задания на разработку); третье - заказать независимую оценку справедливой стоимости доходным подходом согласно ФСО № 11; четвёртое - определить срок полезного использования (для патентов не более срока действия, для ноу-хау - период, в течение которого информация останется конфиденциальной); пятое - отразить ретроспективное исправление по ПБУ 22/2010 с корректировкой входящего остатка нераспределённой прибыли и подать уточнённую декларацию по налогу на прибыль за периоды, в которых затраты были ошибочно списаны единовременно.
Тонкий момент с налогом на имущество: основные средства после переоценки облагаются налогом по среднегодовой стоимости, и прирост в 2,1 млн даст дополнительные 46 тыс. рублей налога в год (2,1 млн × 2,2%). Нематериальные активы налогом на имущество не облагаются согласно пункту 4 статьи 374 НК РФ. Поэтому постановка патентов и ноу-хау на баланс выгоднее переоценки основных средств с точки зрения фискальной нагрузки, но уступает ей в ликвидности: принять НМА в залог готов не каждый банк. Комбинированная стратегия переоценки ОС и постановки НМА даёт максимальный эффект для инвестиционного потенциала, что и подтвердил кейс «ТехноПласта».
Вопрос для самопроверки: Верно ли утверждение, что увеличение добавочного капитала от переоценки основных средств автоматически увеличивает свободный денежный поток компании? Ответ: нет. Добавочный капитал - это бухгалтерская статья пассива, не затрагивающая отчёт о движении денежных средств. Денежный поток увеличивается только косвенно через снижение стоимости заёмного финансирования либо через изменение амортизационных отчислений, влияющих на налог на прибыль. Если после переоценки годовая амортизация выросла с 640 тыс. до 770 тыс. рублей, экономия по налогу на прибыль составит дополнительные (770 – 640) × 20% = 26 тыс. рублей - вот реальный денежный эффект, и он несоизмеримо меньше бумажного прироста чистых активов.
Почему амортизация скрыто создает до 30 процентов свободных денег для инвестиционного потенциала
Амортизация - единственная статья затрат, которая уменьшает налогооблагаемую прибыль, но не требует оттока денежных средств в момент начисления. В «ТехноПласте» после переоценки основных средств и постановки на баланс нематериальных активов годовая сумма амортизационных отчислений выросла с 960 тысяч до 1,54 миллиона рублей. Рост на 580 тысяч рублей снизил налог на прибыль на 116 тысяч, но главный скрытый эффект состоит в другом: все 1,54 миллиона остались на расчётном счёте компании, формируя «бронированный» источник финансирования, который не обременён ни процентами, ни ковенантами. Этот источник составляет до 28% от операционного денежного потока «ТехноПласта».
Как амортизационный фонд работает скрытым генератором денежного потока без привлечения кредита
Сергей совершил ошибку, типичную для собственника с мышлением «прибыль - это то, что можно потратить». Увидев чистую прибыль в отчёте о финансовых результатах в размере 1,2 миллиона рублей, он изъял её в виде дивидендов, полагая, что бизнес сгенерировал достаточно денег. Через месяц выяснилось, что на расчётном счёте не хватает 800 тысяч рублей для плановой закупки сырья под крупный заказ. Прибыль есть - денег нет. Сергей не учёл, что в составе себестоимости «сидит» амортизация, которая прибыль уменьшила, а денежный поток - нет.
Финансовый директор объяснил механизм на элементарной модели. Операционная прибыль до амортизации (EBITDA) «ТехноПласта» составляет 2,88 миллиона рублей в год. Из неё компания платит налог на прибыль, проценты по кредитам и финансирует оборотный капитал. Амортизация в размере 1,54 миллиона вычитается из EBITDA до расчёта налога, уменьшая базу по налогу на прибыль. Но сами 1,54 миллиона никому не перечисляются - они оседают на счетах компании. Эту сумму называют «амортизационным налоговым щитом» в сочетании с «возвратом капитала через амортизацию».
Старая попытка Сергея закрыть кассовый разрыв сводилась к привлечению овердрафта под 18% годовых. Банк одобрил лимит в 500 тысяч рублей, и проценты составили 90 тысяч в год. Финансовый директор показал абсурдность ситуации: компания платит 90 тысяч за пользование деньгами, в то время как её собственные 1,54 миллиона амортизации «спят» на счетах, не выделенные в отдельный фонд и проедаемые текущими расходами. Решение состояло в том, чтобы обособить амортизационный поток в управленческом учёте и закрепить за ним целевое назначение - финансирование капитальных вложений.
Теперь перейдём к методической части и разберём, как именно амортизация генерирует до 30% свободных денег. Начнём с формулы свободного денежного потока (FCFF), в которой амортизация играет ключевую роль:
EBITDA - прибыль до амортизации, процентов и налогов; T - эффективная ставка налога на прибыль; CAPEX - капитальные затраты; ΔNWC - изменение чистого оборотного капитала. Компонент «Амортизация × T» - это налоговый щит, то есть прямое уменьшение налога на прибыль из-за того, что амортизация признаётся расходом. Но полный вклад амортизации в денежный поток шире: она уже учтена в EBITDA и возвращается компании целиком, а не только в сумме налога.
Рассчитаем для «ТехноПласта» два сценария и сравним долю амортизации в FCFF.
| Показатель | Сценарий А: амортизация 960 тыс. руб. (до корректировок) | Сценарий Б: амортизация 1 540 тыс. руб. (после переоценки и учёта НМА) |
| EBITDA, тыс. руб. | 2 880 | 2 880 |
| Налог на прибыль (EBITDA – Амортизация) × 20%, тыс. руб. | (2 880 – 960) × 20% = 384 | (2 880 – 1 540) × 20% = 268 |
| CAPEX поддерживающий, тыс. руб. | 420 | 420 |
| Прирост оборотного капитала, тыс. руб. | 310 | 310 |
| FCFF, тыс. руб. | 2 880 – 384 – 420 – 310 = 1 766 | 2 880 – 268 – 420 – 310 = 1 882 |
| Вклад амортизации в FCFF (Амортизация / FCFF), % | 960 / 1 766 = 54,4% | 1 540 / 1 882 = 81,8% |
Вывод: В сценарии Б амортизация составляет почти 82% свободного денежного потока. Это означает, что более трёх четвертей денег, доступных для обслуживания долга и инвестиций, порождены не операционной эффективностью, а исключительно грамотной учётной политикой - сочетанием переоценки основных средств и постановкой на баланс нематериальных активов.
Теперь детально разберём нормативную базу, регулирующую механизм начисления амортизации. Основной документ для основных средств - ФСБУ 6/2020 «Основные средства». Пункт 28 предоставляет организации право самостоятельно определять срок полезного использования исходя из ожидаемого периода эксплуатации, физического износа, морального устаревания и плановых ограничений. Пункт 34 устанавливает три метода начисления: линейный, уменьшаемого остатка и пропорционально объёму продукции. Для нематериальных активов действует ПБУ 14/2007, где пункт 26 также допускает выбор из трёх методов: линейного, уменьшаемого остатка и списания стоимости пропорционально объёму продукции.
Ключевой инструмент управления денежным потоком через амортизацию - выбор срока полезного использования и метода начисления. Для термопластавтомата «ТехноПласт» установил срок 10 лет и линейный метод, что давало годовую амортизацию 580 тысяч рублей от первоначальной стоимости 5,8 миллиона. После переоценки стоимость стала 6,45 миллиона, а срок был пересмотрен до 8 лет исходя из технического заключения о реальном остаточном ресурсе в 62 тысячи машино-часов при годовой загрузке 7 750 часов. Годовая амортизация составила 6,45 / 8 = 806,25 тысячи рублей. Рост амортизации на 226 тысяч дал дополнительную экономию по налогу на прибыль 45,2 тысячи рублей.
Но самый мощный эффект дала постановка на баланс нематериальных активов. Три технологические карты как секреты производства были оценены в 3,1 миллиона рублей. Срок полезного использования ноу-хау установили 5 лет - средний период до появления на рынке конкурирующих решений в области переработки пластмасс. Годовая амортизация НМА: 3,1 / 5 = 620 тысяч рублей. Патент на литниковую систему с восстановленной стоимостью 940 тысяч рублей амортизируется 10 лет по сроку действия патента: 940 / 10 = 94 тысячи рублей в год. Суммарная амортизация НМА: 620 + 94 = 714 тысяч рублей ежегодно.
Консолидируем все амортизационные потоки «ТехноПласта» после приведения учёта в порядок:
| Объект | Стоимость, тыс. руб. | СПИ, лет | Годовая амортизация, тыс. руб. | Нормативный документ |
| Термопластавтомат | 6 450 | 8 | 806,25 | ФСБУ 6/2020 |
| Вспомогательное оборудование | 2 300 | 7 | 328,57 | ФСБУ 6/2020 |
| Патент на литниковую систему | 940 | 10 | 94,00 | ПБУ 14/2007 |
| Технологические карты (ноу-хау) | 3 100 | 5 | 620,00 | ПБУ 14/2007 |
| Итого годовая амортизация | 12 790 | - | 1 848,82 | - |
Вывод: Реальная амортизация с учётом всех введённых активов составляет 1,85 миллиона рублей - почти вдвое больше первоначальных 960 тысяч. Это означает ежегодную экономию по налогу на прибыль в размере (1 849 – 960) × 20% = 177,8 тысячи рублей, и одновременно накопление 1,85 миллиона рублей «бесплатных» денег внутри бизнеса.
Отдельного внимания заслуживает амортизационная премия, предусмотренная статьёй 258 НК РФ. Для основных средств, относящихся к третьей - седьмой амортизационным группам, налогоплательщик вправе единовременно списать до 30% первоначальной стоимости в расходы текущего периода при вводе в эксплуатацию. Термопластавтомат относится к пятой группе, значит, при приобретении можно было списать 5,8 × 30% = 1,74 миллиона рублей в расходы по налогу на прибыль сразу. Амортизация в бухгалтерском учёте при этом начисляется в обычном порядке, создавая разницу между бухгалтерским и налоговым учётом и формируя отложенное налоговое обязательство по ПБУ 18/02.
Однако для «ТехноПласта» амортизационная премия не применялась при покупке, и сейчас компания использует классический механизм. Фокус смещается на планирование амортизационного фонда в управленческом учёте. Сумма 1,85 миллиона рублей, оставаясь на счетах, не должна растворяться в оборотном капитале, иначе эффект «скрытого генератора денег» теряется.
Практический инструмент - реестр амортизационного фонда. Это управленческий регистр, который ежемесячно фиксирует начисленную амортизацию и сравнивает её с фактическим остатком денежных средств, зарезервированных под будущие капвложения. Методика формирования: на первое число каждого месяца рассчитывается кумулятивная амортизация с начала года, из неё вычитаются суммы, уже направленные на финансирование CAPEX. Остаток резервируется на отдельном субсчёте или в отчёте о движении денежных средств как строка «Амортизационный резерв». Нормативного требования к такому резерву нет, это инструмент управленческого учёта, но он прямо вытекает из обязанности организовать контроль сохранности активов по статье 19 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте».
Вопрос для самопроверки: В каком случае рост амортизации приводит к уменьшению свободного денежного потока, а не к его увеличению? Ответ: если рост амортизации вызван приобретением новых основных средств в кредит, проценты по которому превышают экономию на налоге на прибыль от амортизационных отчислений. Например, покупка станка за 5 млн рублей в лизинг под 18% годовых прибавляет 500 тыс. амортизации в год (экономия на налоге 100 тыс.), но процентные платежи составляют 900 тыс. в год. Чистый денежный отток: 900 – 100 – 500 = минус 300 тыс. рублей. Рост амортизации увеличивает FCFF только тогда, когда актив приобретён за счёт собственных средств или когда доходность актива превышает стоимость его финансирования.
Когда применять налоговый вычет по статье 286.1 НК РФ чтобы резко нарастить инвестиционный потенциал
Инвестиционный налоговый вычет по статье 286.1 НК РФ позволяет единовременно уменьшить налог на прибыль в региональный бюджет до 90% от стоимости приобретённого оборудования, а оставшиеся 10% списать за счёт федеральной части налога. Для «ТехноПласта» покупка нового станка стоимостью 4,2 миллиона рублей даёт право на вычет в размере 4,2 миллиона - именно эту сумму не нужно будет платить в бюджет, а не растягивать возврат через амортизацию на 7–8 лет. Применение вычета в момент, когда компания уже восстановила учёт НМА и переоценила основные средства, создаёт мультипликативный эффект: чистые активы выросли, авансированный налог вернулся живыми деньгами, свободный денежный поток подскочил на величину вычета.
Почему покупка оборудования без оформления инвестиционного вычета обходится компании на 90 процентов дороже
Сергей принял решение о приобретении второго термопластавтомата стоимостью 4,2 миллиона рублей и сразу подписал договор лизинга под 18% годовых. Его логика была проста: лизинговые платежи уменьшают налогооблагаемую прибыль, а амортизационная премия 30% даст дополнительную экономию. Главный бухгалтер уже через неделю показал расчёт, из которого следовало, что выбор лизинга вместо использования инвестиционного налогового вычета обходится компании в 756 тысяч рублей чистых потерь ежегодно.
Ошибка коренилась в непонимании разницы между кассовым и налоговым эффектом. Лизинговый платёж уменьшает базу по налогу на прибыль постепенно, в течение трёх лет, а инвестиционный вычет - одномоментно, в год приобретения. Но ключевое отличие даже не в скорости: лизинговые платежи включают проценты, которые компания реально платит банку, в то время как инвестиционный вычет - это прямой возврат уже уплаченного налога без каких-либо процентных обязательств. Сергей фактически выбрал кредитовать бюджет под 18% годовых вместо того, чтобы забрать из бюджета свои же деньги.
Старая попытка финансового директора оптимизировать сделку сводилась к ускоренной амортизации с коэффициентом 2 для лизингового имущества. Но ускоренная амортизация лишь переносит вычет во времени, не меняя его абсолютной величины: 4,2 миллиона × 20% = 840 тысяч рублей возврата налога в любом случае. Инвестиционный вычет даёт возврат 1,26 миллиона рублей в первый же год - разница в 420 тысяч рублей, которые при лизинге компания просто недополучает. Именно эту цифру финансовый директор положил на стол Сергею, и решение о покупке за собственные средства с последующим применением вычета было принято в течение одного дня.
Теперь разберём механизм инвестиционного налогового вычета постатейно. Пункт 1 статьи 286.1 НК РФ устанавливает: право на вычет вводится законами субъектов РФ. Это принципиально важно - не все регионы предоставляют вычет, и условия различаются. «ТехноПласт» работает в регионе, где закон принят, и ставка для расчёта предельной величины вычета установлена на уровне 5%. Пункт 2 определяет состав вычета: до 90% расходов на приобретение основных средств, относящихся к определённым категориям. Пункт 4 уточняет: вычет применяется к объектам 3–7 амортизационных групп, за исключением зданий и сооружений.
Предельная величина вычета рассчитывается по формуле, заложенной в пункте 2.1 статьи 286.1 НК РФ: это разница между налогом в региональный бюджет, исчисленным по стандартной ставке 17% (после повышения с 2023 года), и налогом, исчисленным по ставке 5%. Для «ТехноПласта» с налоговой базой 1,92 миллиона рублей в год расчёт выглядит так:
Это означает, что в первый год компания сможет использовать вычет лишь на 230,4 тысячи рублей от региональной части налога, а оставшаяся сумма вычета переносится на будущие периоды. Однако пункт 3 статьи 286.1 НК РФ позволяет одновременно уменьшить федеральную часть налога на 10% от стоимости оборудования. Федеральная часть: 4 200 тыс. × 10% = 420 тысяч рублей. Но и здесь есть ограничение: федеральный налог после вычета не может быть меньше суммы, исчисленной по ставке 5% от прибыли. Для «ТехноПласта» налог в федеральный бюджет по стандартной ставке 3% составляет 1 920 тыс. × 3% = 57,6 тысячи рублей, а минимальный порог по ставке 5% равен 1 920 тыс. × 5% = 96 тысяч рублей. Поскольку 57,6 меньше 96 тысяч, федеральную часть уменьшить не получится - ограничение блокирует вычет.
Вот здесь и проявляется связь с предыдущими главами: после переоценки ОС и постановки на баланс НМА налоговая база «ТехноПласта» выросла до 2,88 миллиона рублей за счёт снижения амортизации в налоговом учёте. Пересчитываем лимиты:
| Показатель | До корректировок | После переоценки и учёта НМА |
| Налоговая база, тыс. руб. | 1 920 | 2 880 |
| Региональный налог по ставке 17%, тыс. руб. | 326,4 | 489,6 |
| Минимальный региональный налог по ставке 5%, тыс. руб. | 96,0 | 144,0 |
| Предельная величина ИНВ (разница), тыс. руб. | 230,4 | 345,6 |
| Федеральный налог по ставке 3%, тыс. руб. | 57,6 | 86,4 |
| Минимальный федеральный налог 5%, тыс. руб. | 96,0 | 144,0 |
| Доступный вычет из федеральной части, тыс. руб. | 0 | 0 |
Вывод: Даже после увеличения базы федеральный вычет недоступен, потому что стандартная ставка 3% меньше минимального порога 5%. Это типичная ситуация для малого бизнеса. Региональный вычет вырос с 230,4 до 345,6 тысяч рублей - на 115 тысяч, или ровно на 50%, исключительно благодаря работе с учётом, проведённой в первой и второй главах.
Теперь посчитаем денежный поток от применения вычета на горизонте трёх лет в сравнении с классической амортизацией. Стоимость оборудования - 4,2 миллиона рублей, срок полезного использования - 7 лет, годовая амортизация - 600 тысяч рублей.
| Год | Налоговая база, тыс. руб. | Экономия через амортизацию (600 × 20%), тыс. руб. | Экономия через ИНВ (накопленным итогом), тыс. руб. |
| 1 | 2 880 | 120 | 345,6 |
| 2 | 2 880 | 120 | 691,2 |
| 3 | 2 880 | 120 | 1 036,8 |
| 4 | 2 880 | 120 | 1 260,0 (вычет исчерпан: 4 200 × 90% × 17/17 + 4 200 × 10% × 0 = 1 260) |
Вывод: Через амортизацию за 4 года компания вернёт 480 тысяч рублей. Через инвестиционный вычет - 1,26 миллиона рублей, или в 2,6 раза больше. Разница в 780 тысяч рублей - это чистый прирост свободного денежного потока, который напрямую усиливает инвестиционный потенциал.
Пункт 7 статьи 286.1 НК РФ содержит критическое ограничение: основные средства, в отношении которых применён вычет, не амортизируются в налоговом учёте в части стоимости, покрытой вычетом. Это означает, что бухгалтерская амортизация начисляется по ФСБУ 6/2020, а в налоговом учёте база не уменьшается - возникает постоянная разница. Финансовый директор «ТехноПласта» закладывает в учётную политику положение о применении ИНВ к конкретному объекту, как того требует пункт 8 статьи 286.1 НК РФ. Проводки: Дебет 68 субсчёт «Налог на прибыль» Кредит 68 субсчёт «Расчёты по ИНВ» - 345,6 тысячи рублей в первый год.
Чек-лист главного бухгалтера перед применением инвестиционного вычета:
- Проверить региональный закон: принят ли закон субъекта РФ о введении ИНВ, какая ставка для расчёта лимита (5% или выше). Результат при положительном решении - доступ к вычету до 90% от капвложений.
- Определить категорию ОС по ОКОФ: относится ли оборудование к 3–7 амортизационной группе и не является ли зданием. Результат - подтверждение права на вычет по конкретному объекту.
- Рассчитать предельную величину: разница между налогом по ставке 17% и налогом по ставке 5% от налоговой базы региона. Результат - точная сумма вычета, доступная в текущем году, и остаток к переносу.
- Оценить федеральную часть: сравнить 3% налога в федеральный бюджет с порогом 5%. Результат - решение, подавать ли на федеральный вычет или зафиксировать невозможность его применения.
- Закрепить в учётной политике: решение о применении вычета к конкретному объекту ОС должно быть отражено в приказе до начала налогового периода. Результат - защита от претензий при камеральной проверке и корректное формирование постоянных разниц по ПБУ 18/02.
- Прекратить налоговую амортизацию: после применения вычета стоимость ОС в налоговом учёте не амортизируется в части, покрытой ИНВ. Результат - исключение двойной выгоды и соответствие пункту 7 статьи 286.1 НК РФ.
Как инвентаризация нематериальных активов кратно увеличивает инвестиционный потенциал компании за месяц
Инвентаризация нематериальных активов, проведённая по правилам ПБУ 14/2007, способна за тридцать дней увеличить балансовую стоимость компании на сумму, в 8–12 раз превышающую затраты на саму процедуру. Когда «ТехноПласт» завершил сплошную проверку интеллектуальной собственности, на счетах 04 и 08 появились объекты совокупной стоимостью 5,04 миллиона рублей, а затраты на оценщика, юриста и работу комиссии составили 470 тысяч рублей. Мультипликатор «прирост чистых активов / затраты на инвентаризацию» достиг 10,7 - ни один другой инструмент финансового менеджмента не даёт такой отдачи без привлечения заёмного капитала. Инвестор, зашедший на Due Diligence, увидел не пустой сейф с патентом, а системно оформленный портфель НМА с подтверждённой доходностью каждого объекта.
Где найти скрытые активы в собственном бизнесе если они ни разу не стояли на балансе
Сергей был абсолютно убеждён, что кроме зарегистрированного патента на литниковую систему, никакой другой интеллектуальной собственности у «ТехноПласта» нет. Он рассуждал как типичный производственник: разработки существуют в головах инженеров и в ящиках столов, юридической оболочки не имеют, значит, активами не являются. Главный бухгалтер, получив отказ банка в кредите под залог НМА именно из-за отсутствия объектов на счёте 04, инициировал внеплановую инвентаризацию. За четыре дня работы комиссия обнаружила одиннадцать объектов, подпадающих под определение нематериального актива согласно пункту 3 ПБУ 14/2007. Сергей не подозревал, что владеет портфелем на 5 миллионов рублей, пока не увидел акт инвентаризации.
Первая реакция - попытаться оценить находки «на глаз» и вписать их в баланс по символической стоимости, лишь бы удовлетворить банк. Финансовый директор заблокировал эту идею, сославшись на пункт 8 ПБУ 14/2007: первоначальной стоимостью НМА, созданного внутри компании, признаётся сумма фактических расходов на его создание. Символическая оценка в 10 тысяч рублей за технологическую карту не только исказит отчётность, но и лишит компанию права на полноценную амортизацию и залоговую стоимость. Потребовался независимый оценщик, работающий по Федеральному стандарту оценки ФСО № 11 «Оценка нематериальных активов и интеллектуальной собственности». Это и стало поворотным моментом, превратившим формальную инвентаризацию в реальный прирост инвестиционного потенциала.
Метод поиска скрытых НМА универсален для любой компании и опирается на три документа: ПБУ 14/2007, Гражданский кодекс РФ (часть четвёртая) и Федеральный закон от 29.07.2004 № 98-ФЗ «О коммерческой тайне». Алгоритм начинается не с бухгалтерских регистров, а с производственной площадки. Инвентаризационная комиссия, назначенная приказом руководителя, обходит каждое рабочее место и фиксирует любой объект, который отвечает на вопрос: «Использует ли компания что-то, чего нет у конкурента в открытом доступе, и что приносит измеримую экономическую выгоду?». Под это определение в «ТехноПласте» попали:
- Технологическая карта термостатирования пресс-формы: режим ступенчатого нагрева, снижающий время цикла на 4,2 секунды. Документ существовал в Excel-файле главного технолога без грифа коммерческой тайны.
- Методика входного контроля гранулята: экспресс-тест на содержание влаги по вязкости расплава, разработанный инженерами завода. Сократил возврат сырья поставщику на 70%.
- База параметров литья для 47 типов изделий: таблица соответствия давление-температура-время для каждого артикула. Накоплена за 6 лет экспериментов, оцифрована, но юридически не защищена.
- Программа оптимизации раскроя литников: алгоритм на Python, написанный сыном Сергея - студентом для минимизации отходов при многоформовочной оснастке. Экономит 2,8 тонны полипропилена в год.
Каждый объект проверяется на соответствие пяти критериям пункта 3 ПБУ 14/2007: способность приносить экономические выгоды в будущем, наличие надлежаще оформленных документов, возможность идентификации, срок использования свыше 12 месяцев и возможность достоверного определения первоначальной стоимости. Отсутствие юридической защиты - не препятствие для признания, если компания может ввести режим коммерческой тайны задним числом. Статья 1465 ГК РФ определяет секрет производства как сведения любого характера, которые имеют коммерческую ценность и в отношении которых введён режим коммерческой тайны. А статья 10 Федерального закона № 98-ФЗ перечисляет меры по охране: гриф «Коммерческая тайна», учёт лиц, получивших доступ, и нанесение грифа на материальные носители.
«ТехноПласт» выполнил эти меры за три дня. Приказом руководителя утверждён перечень информации, составляющей коммерческую тайну, каждый документ промаркирован, разработано положение о коммерческой тайне. С этого момента все четыре объекта стали охраноспособными секретами производства и могли быть приняты к бухгалтерскому учёту.
Теперь - оценка. Пункт 9 ПБУ 14/2007 предписывает для созданных внутри компании НМА формировать первоначальную стоимость из суммы фактических расходов. Прямые затраты на создание технологической карты: 120 часов работы главного технолога с окладом 105 тысяч рублей в месяц, стоимость часа 625 рублей, итого 75 тысяч рублей; 40 часов испытаний на оборудовании с себестоимостью машино-часа 1 200 рублей - 48 тысяч рублей; материалы для опытных партий - 22 тысячи рублей. Фактическая стоимость карты: 75 + 48 + 22 = 145 тысяч рублей.
Однако для инвестиционного потенциала критична справедливая стоимость, определяемая доходным подходом. Именно её увидит инвестор в отчёте об оценке. Экономия от снижения времени цикла на 4,2 секунды при 120 тысячах циклов в год даёт 504 тысячи секунд, или 140 дополнительных часов работы оборудования. При стоимости машино-часа 1 200 рублей и маржинальности 34% дополнительная маржинальная прибыль составляет 140 × 1 200 × 34% = 57 120 рублей в год. Дисконтирование этого потока на 5 лет по ставке 17% даёт приведённую стоимость порядка 183 тысяч рублей. Это выше балансовой стоимости, но разница не критична для данного объекта.
Совсем иная картина по базе параметров литья. Фактические затраты на её создание оценить невозможно - эксперименты велись хаотично годами. Зато доходный подход показывает: база сокращает время переналадки с одной оснастки на другую с 3,5 часов до 40 минут. При 18 переналадках в месяц экономия составляет 18 × 2,83 часа = 51 час. Дополнительная маржинальная прибыль: 51 × 1 200 × 34% × 12 месяцев = 249 696 рублей в год. Дисконтированная стоимость за 5 лет - 802 тысячи рублей.
Сводная оценка выявленных НМА «ТехноПласта»:
| Объект НМА | Фактическая стоимость, тыс. руб. | Справедливая стоимость (доходный подход), тыс. руб. | Срок полезного использования, лет | Тип правовой охраны |
| Патент на литниковую систему | 940 | 2 100 | 10 | Патент, ст. 1354 ГК РФ |
| Технологическая карта термостатирования | 145 | 183 | 5 | Коммерческая тайна, ст. 1465 ГК РФ |
| Методика входного контроля гранулята | 210 | 380 | 5 | Коммерческая тайна |
| База параметров литья (47 изделий) | Не определена | 802 | 5 | Коммерческая тайна |
| Программа оптимизации раскроя литников | 35 | 120 | 3 | Коммерческая тайна + свидетельство о регистрации ПО (ст. 1262 ГК РФ) |
| Итого портфель НМА | 1 330 | 3 585 | - | - |
Вывод: Справедливая стоимость портфеля НМА в 2,7 раза превышает сумму фактических затрат, подтверждённых документально. Но в баланс согласно ПБУ 14/2007 ставится именно фактическая стоимость - 1 330 тысяч рублей для созданных внутри компании объектов. Справедливая стоимость раскрывается в пояснительной записке и предоставляется инвестору как обоснование залоговой ценности.
Как за один месяц превратить результаты инвентаризации в прирост чистых активов и кредитный аргумент
Месяц, за который происходит трансформация, разбивается на четыре этапа, и каждый имеет жёсткий дедлайн. Первая неделя - создание комиссии и полевой сбор объектов. Вторая неделя - юридическое оформление правовой охраны (приказы о коммерческой тайне, грифование носителей, регистрация ПО в Роспатенте). Третья неделя - работа оценщика и подготовка отчёта по ФСО № 11. Четвёртая неделя - бухгалтерское оформление, постановка на счёт 04, расчёт амортизации и включение данных в кредитную заявку.
Бухгалтерские проводки, которые превращают результаты инвентаризации в рост чистых активов: Дебет 08 Кредит 91.1 - выявлены НМА при инвентаризации (1 330 тыс. руб.), Дебет 04 Кредит 08 - ввод в эксплуатацию (1 330 тыс. руб.). Одновременно Дебет 91.2 Кредит 68 субсчёт «Налог на прибыль» - 266 тыс. руб. Но здесь возникает коллизия с ПБУ 22/2010: если затраты на создание этих объектов были списаны в расходы в предыдущих периодах, то восстановление актива должно идти через ретроспективное исправление ошибки, а не через прочие доходы текущего периода. Пункт 7 ПБУ 22/2010 требует корректировки входящего остатка нераспределённой прибыли, если ошибка существенна. Для «ТехноПласта» с чистой прибылью 1,2 миллиона рублей в год восстановление актива на 1,33 миллиона является существенным - это более 100% годовой прибыли.
Проводка ретроспективного исправления: Дебет 04 Кредит 84 - 1 330 тыс. руб. Одновременно сторно излишне начисленного налога на прибыль за периоды, когда затраты были списаны: Дебет 84 Кредит 68 - 266 тыс. руб. сторно. После этих записей чистые активы вырастают на 1 330 – 266 = 1 064 тыс. руб., а нераспределённая прибыль прошлых лет увеличивается на ту же сумму. Коэффициент автономии пересчитывается, и банк видит улучшение кредитного рейтинга.
Теперь - как это влияет на переговоры с инвестором. Инвестор, рассматривающий покупку доли в «ТехноПласте», получает пакет документов: баланс с расшифровкой строки 1110 «Нематериальные активы», отчёт оценщика по каждому объекту, приказы о режиме коммерческой тайны и свидетельства Роспатента. Наличие системно оформленного портфеля НМА снимает риск того, что после сделки ключевые сотрудники уйдут и «унесут технологии в голове». Статья 1465 ГК РФ и статья 11 Федерального закона № 98-ФЗ защищают владельца от разглашения секрета производства работниками даже после увольнения. Для инвестора это означает, что денежный поток, генерируемый технологиями, не исчезнет при смене собственника.
Суммарный эффект для инвестиционного потенциала «ТехноПласта» от всех пяти глав:
| Глава | Инструмент | Прирост FCFF или чистых активов, тыс. руб. |
| 1 | Расчёт спреда ROIC – WACC, выявление отрицательного потенциала | Выявлен резерв роста 380 (переход от –8,57 п.п. спреда) |
| 2 | Переоценка ОС + восстановление учёта НМА | +5 790 к чистым активам |
| 3 | Выделение амортизационного фонда в управленческом учёте | +1 849 ежегодно к FCFF |
| 4 | Инвестиционный налоговый вычет по ст. 286.1 НК РФ | +345,6 ежегодно к FCFF (накопленно 1 260) |
| 5 | Инвентаризация и постановка на баланс скрытых НМА | +1 064 к чистым активам + 802 дисконтированной стоимости для инвестора |
Вывод: Суммарный прирост инвестиционного потенциала, измеряемый через прирост чистых активов и свободного денежного потока, составил 5 790 + 1 064 = 6 854 тыс. рублей по балансу и 1 849 + 346 = 2 195 тыс. рублей ежегодно по денежному потоку. Ни одна из этих сумм не потребовала привлечения заёмного капитала - только грамотное применение ФСБУ 6/2020, ПБУ 14/2007, НК РФ и ГК РФ.
Чек-лист главного бухгалтера: постановка скрытых НМА на баланс за 30 дней
- Издать приказ о внеплановой инвентаризации НМА: состав комиссии - главный инженер, технолог, юрист, бухгалтер. Результат - акт по форме ИНВ-1а с перечнем выявленных объектов и их предварительной оценкой экономической выгоды.
- Проверить правовую охрану каждого объекта: патенты, свидетельства на товарные знаки, базы данных, программы для ЭВМ - зарегистрированы ли в Роспатенте. Для незарегистрированных - ввести режим коммерческой тайны приказом. Результат - соответствие критерию «надлежаще оформленные документы» из п. 3 ПБУ 14/2007.
- Заказать независимую оценку справедливой стоимости: отчёт по ФСО № 11 с применением доходного подхода. Результат - обоснование первоначальной стоимости в бухучёте и аргумент залоговой ценности для банка.
- Определить срок полезного использования: для патентов - срок действия, для ноу-хау - период конфиденциальности (обычно 3–5 лет), для ПО - ожидаемый срок применения. Результат - база для расчёта ежемесячной амортизации и налогового щита.
- Отразить в учёте через ретроспективное исправление ошибки: Дебет 04 Кредит 84, сторно налога на прибыль, уточнённая декларация за периоды списания затрат. Результат - рост чистых активов на сумму НМА за вычетом восстановленного налога и улучшение коэффициента автономии.
- Подать уточнённые налоговые декларации: за периоды, в которых затраты на создание НМА были ошибочно списаны единовременно. Результат - возврат излишне уплаченного налога на прибыль на расчётный счёт либо зачёт в счёт будущих платежей.
Заключение
Инвестиционный потенциал компании - это не статичная цифра в балансе и не сумма остаточной стоимости основных средств. Это динамическая характеристика способности бизнеса генерировать свободный денежный поток, превосходящий затраты на капитал, и трансформировать этот избыток в устойчивый прирост стоимости. Сквозной кейс «ТехноПласта» показал, как последовательное применение пяти инструментов - от диагностики спреда ROIC минус WACC до инвентаризации скрытых нематериальных активов - превращает отрицательный потенциал с уничтожением 8,6 копейки стоимости на каждый вложенный рубль в положительный с приростом чистых активов на 6,85 миллиона рублей и дополнительным ежегодным денежным потоком свыше 2 миллионов.
Ни один из этих результатов не потребовал привлечения заёмного финансирования - только грамотное применение ФСБУ 6/2020, ПБУ 14/2007, статьи 286.1 НК РФ и системная организация управленческого учёта амортизационного фонда. Главный вывод для собственника и финансового директора: инвестиционный потенциал не привлекают извне - его распаковывают изнутри, наводя порядок в учёте и юридической защите интеллектуальной собственности.
Использованные источники
- Богатырёва В.В., Бословяк С.В. Финансовый механизм управления инвестиционным потенциалом организации: элементы, концептуальный базис функционирования // Вестник Полоцкого государственного университета. Серия D. Экономические и юридические науки. - 2016. - № 6. - С. 99–106. URL: https://www.journals.psu.by/economics/article/view/4032
- Бословяк С.В. Воспроизводство инвестиционного потенциала предприятия: понятие, факторы, условия эффективности финансового управления // Вестник Полоцкого государственного университета. Серия D. Экономические и юридические науки. - 2015. - № 14. - С. 93–97.
- Плотникова С.Н., Козлова Л.А. SPACE-анализ инвестиционного потенциала предприятия // Концепт. - 2015. - № 02 (февраль). - ART 15032. URL: http://e-koncept.ru/2015/15032.htm
- Ильин М.В. Оценка инвестиционного потенциала предприятия: комплексный анализ и алгоритм расчета // Студенческий форум: электронный научный журнал. - 2025. - № 22(331). URL: https://nauchforum.ru/journal/stud/331/175016
- Чараева М.В. Концептуальные основы формирования системы стратегического финансового управления реальными инвестициями российских предприятий // Terra Economicus. - 2011. - Т. 9, № 2-2. - С. 165–170. URL: https://econpapers.repec.org/article/scn031478/14368928.htm
- Бланк И.А. Управление инвестициями предприятия. - Киев: Ника-Центр, 2003. - 480 с.
- Катасонов В.Ю. Инвестиционный потенциал хозяйственной деятельности: макроэкономический и финансово-кредитный аспекты. - М.: МГИМО-Университет, 2007. - 372 с.
- Басалов И.А. Формирование инвестиционного потенциала предприятия // Финансовый менеджмент. - 2004. - № 2. - С. 42–54.
- Ендовицкий Д.А., Бабушкин В.А. Оценка инвестиционной привлекательности организации: теоретический и методический аспекты. - М.: Кнорус, 2010. - 206 с.
- Шеремет А.Д., Негашев Е.В. Методика финансового анализа деятельности коммерческих организаций. - М.: Инфра-М, 2018. - 208 с.
- Крылов С.И. Финансовый анализ: учебное пособие. - Екатеринбург: Изд-во Уральского университета, 2017. - 160 с.
- Когденко В.Г. Методология и методика экономического анализа в системе управления коммерческой организацией. - М.: Юнити-Дана, 2008. - 543 с.
- Савицкая Г.В. Анализ хозяйственной деятельности предприятия. - М.: Инфра-М, 2019. - 384 с.
- Дамодаран А. Инвестиционная оценка: инструменты и методы оценки любых активов / Пер. с англ. - М.: Альпина Паблишер, 2019. - 1316 с.
- Коупленд Т., Коллер Т., Муррин Дж. Стоимость компаний: оценка и управление / Пер. с англ. - М.: Олимп-Бизнес, 2005. - 576 с.
Еще найдено про инвестиционный потенциал
- Инвестиционный капитал и инвестиционный потенциал предприятия В представлении автора этой статьи совокупный инвестиционный капитал предприятия характеризует его инвестиционный потенциал при фактическом уровне использования имеющихся у него производственных производительных и сбытовых возможностей Единицами
- Подходы к определению и оценке инвестиционного потенциала предприятия Определяет инвестиционный потенциал как ...совокупность потенциальных инвестиционных ресурсов составляющих ту часть накопленного капитала которая представлена на инвестиционном рынке в форме
- Методики оценки инвестиционного потенциала региона РФ и РАН Согласно методике основными структурными элементами инвестиционного климата региона являются инвестиционный потенциал инвестиционные риски инвестиционная привлекательность и активность Инвестиционный климат характеризуется соотношением инвестиционного потенциала и риска
- Амортизационные отчисления и их роль в формировании инвестиционного потенциала предприятия Как известно последний крайне негативно сказался на инвестиционном потенциале экономики Российской Федерации и вызвал его многократную рецессию Как показывает анализ статистических данных
- Новый подход к оценке инвестиционного потенциала действующих предприятий По нашему мнению в методику формирования расчетной эффективности действующих предприятий в которые предполагается инвестировать средства необходимо внести существенные добавления связанные с необходимостью учитывать - в какой степени регионально-отраслевые группы предприятий или отдельные предприятия до вложения средств способны формировать добавленную экономическую стоимость - в какой степени уже существующие регионально-отраслевые группы предприятий или отдельные предприятия до вложения средств осуществляли перераспределение ранее выделенных привлеченных средств за пределы этих групп или пред приятий в форме дебиторской задолженности Неспособность предприятий формировать добавленную экономическую стоимость или способность ее формировать в недостаточном объеме а также значительный перелив привлекаемых средств в сопряженные регионально-отраслевые группы предприятий или отдельные предприятия значительно снижают инвестиционный потенциал экономического роста Учитывая эти обстоятельства нами разработаны адаптированные к отчетности российских предприятий методики
- Вопросы повышения инвестиционной привлекательности предприятий лесопромышленного комплекса путем развития кадрового потенциала Учитывая отмеченные взаимосвязи между состоянием охраны труда производительностью труда кадровым потенциалом и инвестиционной привлекательностью авторами предлагается оценка влияния кадрового потенциала предприятия на формирование его инвестиционной
- Современные аспекты инвестиционного климата в России Механизмы этих рынков в этом отношении значительно эффективнее прямого инвестирования средств и позволяют оптимизировать структуру и динамику общественного воспроизводства и повышают инвестиционный потенциал что послужило изучению данных аспекта в рамках данного исследования Методика проведения исследований Методологической
- Паевые инвестиционные фонды как основа рынка коллективных инвестиций и драйверы роста экономики Кроме того разнообразие предлагаемых инструментов инвестирования позволяет инвестору подобрать тот паевой инвестиционный фонд который бы полностью отвечал уровню принимаемого инвестором риска и желаемой или потенциальной доходности Другим ключом к распознаванию положения инвестиционных фондов как потенциально выгодного инструмента вложения средств в России может стать сравнение рынка коллективного
- Ресурсный потенциал предприятия
- Финансовый потенциал предприятия Использование инвестиционных решений - грамотное распределение ресурсов для достижения максимальной отдачи Диагностика и прогнозирование финансового потенциала
- Ресурсный потенциал финансов и инвестиций на пути к самоокупаемости предприятий При указанных экономических условиях предприятие может осуществлять расширенное воспроизводство иметь экономическую состоятельность и высокий инвестиционный потенциал Инвестиционный потенциал предприятий характеризует возможный и достаточный объем инвестиций привлекаемых организациями для осуществления расширенного
- Финансовый потенциал предприятия понятие сущность методы измерения Г.В Методика оценки финансово-инвестиционного потенциала предприятий АПК Вестник Алтайского государственного аграрного университета 2010 Вып 9 Т 71 С
- Оценка финансового потенциала Финансовый потенциал организации ФПО это отношения возникающие в организации по поводу достижения максимально возможного финансового результата ... ФПО это отношения возникающие в организации по поводу достижения максимально возможного финансового результата при условии наличия собственного капитала достаточного для выполнения условий ликвидности и финансовой устойчивости возможности привлечения капитала в объеме необходимом для реализации эффективных инвестиционных проектов рентабельности вложенного капитала наличия эффективной системы управления финансами обеспечивающей прозрачность текущего и будущего
- К вопросу исследования сущности финансового потенциала предприятия Эти ученые рассматривают финансовую устойчивость и ее зависимость от возможности привлечения финансовых ресурсов извне наличия стандартов ведения бухгалтерского учета качества управления инвестиционными ресурсами и пр Кунцевич В.О представляет финансовый потенциал развития предприятия как совокупность финансовых ресурсов
- Производственный потенциал предприятия Однако с этими трендами также связаны риски Инвестиционные риски высокая стоимость внедрения новых технологий может не окупиться Кадровые риски нехватка квалифицированных специалистов ... Кадровые риски нехватка квалифицированных специалистов может ограничить рост производственного потенциала Экономические риски колебания на рынке могут негативно сказаться на спросе и соответственно на производстве
- Основные пути развития финансового потенциала предприятий АПК АПК Следовательно каждый отдельный элемент ресурсного потенциала обладает индивидуальной направленностью и является фактором обеспечения конкурентоспособности и развития промышленно-производственных подсистем регионального АПК ... Гыязов А.Т Лизинг как альтернативная форма расширения инвестиционных возможностей предпринимательства в Кыргызской республике Устойчивое развитие науки и образования 2016 № 1 С
- Современные подходы к классификации резервов повышения эффективности деятельности предприятия Областные резервы представляют собой инвестиционный производственный природно-климатический ресурсный потенциал территории Их реализация обеспечит устойчивое развитие области повышения ее конкурентоспособности
- Финансовая стратегия и подходы к определению потенциала предприятия Л.С Шаховской согласно которому к предметным составляющим потенциала промышленного предприятия необходимо отнести 5 1 рыночный потенциал потенциальный спрос на продукцию и доля рынка занимаемая предприятием потенциальный объем спроса на продукцию предприятия предприятие и рынок труда предприятие и рынок факторов производства в производственный потенциал потенциальный объем производства продукции потенциальные возможности основных средств потенциальные возможности использования сырья и материалов потенциальные возможности профессиональных кадров 2 финансовый потенциал потенциальные финансовые показатели производства прибыльности ликвидности платежеспособности потенциальные инвестиционные возможности Оценка рыночного потенциала на текущий момент времени уже детально исследована и описана
- Кластер Прямые и портфельные инвестиции Инвестиционный потенциал Инвестиционный инструмент Инвестиционная стратегия Инвестиционный меморандум Инвестиционный риск Инвестиционный доход Инвестиционный налоговый кредит Инвестиционная
- Методика оценки деловой активности предприятии АПК по индикаторам денежных потоков Увеличение удельного веса основных средств свидетельствует о наращивании производственного потенциала и инвестиционной активности Увеличение нематериальных активов в части патентов лицензий и др указывает на
Скачать ФинЭкАнализ
Попробовать ФинЭкАнализ