Кривая Филлипса
Кривая Филлипса - это концепция, основанная на взаимосвязи инфляции и уровня безработицы в экономике. Кривая Филлипса выражает обратную зависимость между уровнем инфляции и уровнем безработицы. Согласно этой концепции, существует торгово-экономический компромисс между инфляцией и безработицей. В 1958 году новозеландский экономист Албан Филлипс на основе эмпирического анализа данных о безработице и номинальной заработной плате в Великобритании с 1861 по 1957 годы.
Кривая Филлипса, на первый взгляд, может показаться абстрактной макроэкономической концепцией, далекой от повседневных финансовых реалий российского предприятия. Однако, для искушенного финансового практика, она является не просто графиком, а пульсом экономики, который позволяет предвидеть изменения, управлять издержками и оптимизировать ценообразование, принося 20% результата при 80% усилий без лишнего напряжения.
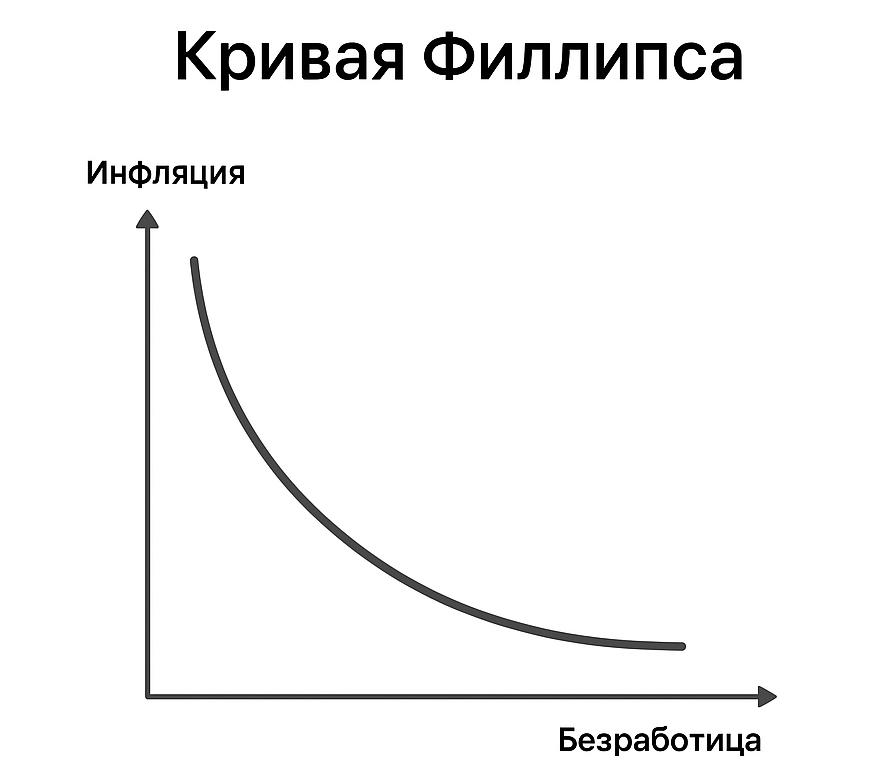
Классическая кривая Филлипса демонстрирует обратную зависимость между уровнем безработицы и темпами инфляции. Снижение безработицы, как правило, ведет к росту заработной платы, что увеличивает производственные издержки и, в конечном итоге, приводит к росту цен. В условиях российской экономики, эта взаимосвязь обретает особые черты, обусловленные структурными особенностями рынка труда, сырьевой направленностью экономики и монетарной политикой Центрального банка. Например, в периоды активного импортозамещения, когда спрос на отечественные товары и услуги растет, а предложение квалифицированной рабочей силы ограничено, давление на заработную плату может быть особенно сильным, что напрямую влияет на себестоимость продукции. Федеральный закон от 17 августа 1995 года № 147-ФЗ "О естественных монополиях", устанавливающий регулирование тарифов, также косвенно влияет на ценообразование в отдельных отраслях, создавая дополнительное давление на издержки для компаний, использующих услуги естественных монополий.
Кривая Филлипса и её российская специфика
Для российского бизнеса, понимание динамики кривой Филлипса становится компасом в бурных водах экономической неопределенности. Когда уровень безработицы снижается, а инфляционные ожидания растут, компания должна быть готова к увеличению затрат на оплату труда. Согласно данным Росстата, в 2023 году уровень безработицы в России достиг исторического минимума, что является прямым следствием напряжения на рынке труда. Это неминуемо сказывается на фонде оплаты труда (ФОТ) компаний. При этом, даже небольшое увеличение ФОТ может существенно изменить структуру затрат, особенно в трудоёмких отраслях. Например, в обрабатывающей промышленности, где доля ФОТ в себестоимости может достигать 30-40%, каждый процент роста заработной платы требует пристального внимания. Управление затратами становится не просто оптимизацией, а стратегическим искусством.
Сценарии роста и неявные сигналы
Финансовый сценарий компании начинается с анализа ключевых показателей эффективности (KPI). Рассмотрим компанию "Альфа", производителя строительных материалов. Её текущие KPI показывают стабильный рост выручки, но при этом маржинальность начинает снижаться. Это тревожный сигнал. Разбираясь в ситуации, финансовый директор обнаруживает, что средняя заработная плата в отрасли выросла на 15% за последний год, в то время как "Альфа" увеличила её всего на 5%. Это приводит к оттоку квалифицированных кадров и снижению производительности, что в конечном итоге сказывается на качестве продукции и сроках выполнения заказов. Понимание кривой Филлипса позволяет предвидеть такие тенденции и активно реагировать, а не просто констатировать факт.
Обоснованные решения через призму данных
Один из сценариев, который должен быть тщательно проработан, - это сценарий инфляционного давления. При этом, финансовый директор "Альфы" должен оценить, как изменение ключевой ставки ЦБ РФ, которая является одним из инструментов влияния на инфляцию, повлияет на стоимость заемного капитала. По данным ЦБ РФ, изменение ключевой ставки прямо влияет на процентные расходы компаний. Например, повышение ставки на 1 процентный пункт для "Альфы" с текущим кредитным портфелем в 500 млн рублей увеличит ежегодные процентные расходы на 5 млн рублей. Это может казаться небольшой суммой, но в условиях высокой конкуренции каждая копейка на счету. В этом контексте, диверсификация источников финансирования, поиск более выгодных условий кредитования, а также оптимизация оборотного капитала становятся приоритетными задачами.
Другой важный аспект – это влияние цен на сырье и материалы. Инфляция, как правило, затрагивает не только заработную плату, но и стоимость всех ресурсов. Компания "Альфа" закупает цемент, песок и другие компоненты. Если цена на цемент вырастет на 10%, а на песок на 7%, это напрямую отразится на себестоимости продукции. Финансовый менеджер должен иметь четкое представление о структуре затрат. Если доля сырья и материалов в себестоимости "Альфы" составляет 60%, то рост цен на эти компоненты на 10% приведет к увеличению себестоимости на 6%. Это требует немедленного пересмотра ценовой политики или поиска альтернативных поставщиков. Федеральный закон от 26 июля 2006 года № 135-ФЗ "О защите конкуренции" регулирует вопросы ценового сговора и антимонопольной практики, что создает дополнительные ограничения и возможности для компаний в условиях меняющегося рынка.
Стратегии оптимизации 80/20
В условиях инфляционного давления и растущих издержек, где 20% усилий приносят 80% результата, необходимо сосредоточиться на наиболее эффективных мерах. Это не означает полный отказ от других направлений, но расстановка приоритетов в финансовом менеджменте становится ключевой. Рассмотрим несколько практических подходов:
- Оптимизация фонда оплаты труда (ФОТ): Это не обязательно означает сокращение зарплат. Речь идет о повышении производительности труда. Например, внедрение систем мотивации, основанных на KPI, автоматизация рутинных операций, обучение сотрудников новым навыкам. Если "Альфа" сможет увеличить производительность труда на 15% при росте ФОТ на 10%, то по факту затраты на единицу продукции снизятся.
- Внедрение гибких графиков работы для снижения накладных расходов.
- Пересмотр системы премирования с акцентом на выполнение стратегических задач.
- Управление запасами: Чрезмерные запасы замораживают капитал и увеличивают затраты на хранение. Недостаточные запасы приводят к перебоям в производстве и потере клиентов. Применение современных систем управления запасами (например, Just-in-Time) позволяет минимизировать складские издержки. По данным Deloitte, оптимизация запасов может сократить затраты на хранение до 20%.
- Эффективное ценообразование: В условиях растущих издержек простое повышение цен может привести к потере доли рынка. Необходимо использовать динамическое ценообразование, учитывающее спрос, предложение, цены конкурентов и, конечно, инфляционные ожидания. Например, "Альфа" может ввести различные ценовые сегменты для разных категорий клиентов или предлагать пакетные предложения, которые компенсируют рост цен.
- Автоматизация бизнес-процессов: Внедрение ERP-систем, CRM-систем и других программных решений позволяет значительно сократить ручной труд, минимизировать ошибки и повысить эффективность всех отделов компании. Например, автоматизация бухгалтерского учета может снизить трудозатраты на 30%.
Модель анализа и принятия решений
Чтобы принимать обоснованные решения, финансовый менеджер должен постоянно мониторить ключевые экономические показатели и использовать их для построения прогнозов. Модель анализа включает следующие шаги:
- Мониторинг макроэкономических показателей: Уровень безработицы, инфляция (по данным Росстата), ключевая ставка ЦБ РФ, цены на сырьевые товары. Эти данные должны быть интегрированы в систему финансового планирования компании.
- Анализ структуры затрат: Регулярный пересмотр статей затрат, выявление наиболее чувствительных к инфляции компонентов. Например, если в "Альфе" доля электроэнергии в себестоимости составляет 5%, а ожидается рост тарифов на 15%, то это не так критично, как рост заработной платы на 10%, если её доля 30%.
- Сценарное планирование: Разработка различных сценариев развития событий (оптимистичный, базовый, пессимистичный) с учетом влияния кривой Филлипса. Каждый сценарий должен включать прогнозные значения ключевых финансовых показателей: выручки, себестоимости, прибыли, рентабельности.
В данном примере видно, что при пессимистичном сценарии прибыль снижается почти вдвое, что требует немедленных корректирующих действий.Показатель Базовый сценарий (рост инфляции 5%) Пессимистичный сценарий (рост инфляции 10%) Выручка 1000 млн руб. 950 млн руб. Себестоимость (доля ФОТ 30%) 700 млн руб. (+5%) 770 млн руб. (+10%) Прибыль 300 млн руб. 180 млн руб. - Разработка стратегий реагирования: Для каждого сценария должны быть разработаны конкретные действия по управлению затратами и ценообразованию. Например, при пессимистичном сценарии "Альфа" может принять решение о сокращении менее прибыльных направлений, поиске новых поставщиков или повышении цен на 7-10%.
Применение принципа Парето в ежедневной практике
Использование принципа Парето, или правила 80/20, позволяет сфокусироваться на тех 20% усилий, которые приносят 80% результата. В контексте влияния кривой Филлипса на российские компании, это означает следующее:
- 20% наиболее значимых поставщиков обеспечивают 80% объема закупок. Сосредоточьтесь на переговорах с ними для получения более выгодных условий.
- 20% производственных процессов генерируют 80% затрат. Именно эти процессы требуют пристального внимания и первоочередной оптимизации.
- 20% клиентов приносят 80% выручки. Удержание и развитие отношений с этими клиентами должно быть приоритетом, даже при повышении цен.
- 20% продуктов обеспечивают 80% прибыли. Эти продукты должны быть защищены от инфляционного давления, возможно, за счет небольшого повышения цен или более агрессивного маркетинга.
Применение кривой Филлипса для прогнозирования инфляционных рисков и планирования бюджета в российских реалиях: cтратегическая перспектива
Кривая Филлипса, описывающая взаимосвязь между безработицей и инфляцией, служит мощным прогностическим инструментом. В России, где структурные изменения на рынке труда и динамика цен на сырьевые товары оказывают существенное влияние на общую экономическую картину, эта взаимосвязь приобретает особую актуальность. Например, снижение безработицы ниже естественного уровня (NAIRU – Non-Accelerating Inflation Rate of Unemployment) часто предвещает ускорение инфляции. По данным Министерства экономического развития Российской Федерации, устойчиво низкий уровень безработицы, который наблюдался в последние годы, является одним из ключевых факторов инфляционного давления. Это означает, что компании должны быть готовы к росту затрат, и это знание должно быть заложено в основу финансового планирования. Не учитывать этот аспект – значит готовить себя к неожиданным и неприятным сюрпризам.
Для российского финансового директора, понимание кривой Филлипса трансформируется в конкретные действия по планированию бюджета. Представим компанию "Дельта", крупного ритейлера. Её бюджетный процесс начинается за несколько месяцев до начала нового финансового года. Если аналитики Центрального банка РФ прогнозируют рост инфляции, скажем, с 4% до 6% в следующем году, и уровень безработицы продолжает снижаться, это должно быть немедленно отражено в бюджете "Дельты". Это не просто корректировка цифр, а пересмотр всей логики бюджетного процесса.
Например, прогнозируемое повышение заработной платы, обусловленное низкой безработицей, повлияет на статью расходов "Фонд оплаты труда" (ФОТ). Если в текущем году ФОТ составлял 100 млн рублей, и ожидается рост заработной платы на 7% (включая индексацию и естественный рост), то в бюджете на следующий год эта статья должна быть скорректирована до 107 млн рублей. Более того, инфляция влияет и на другие статьи бюджета: затраты на логистику (топливо), аренду помещений, закупку товаров. Согласно данным Росстата, инфляция в России имеет дифференцированный характер, затрагивая одни товарные группы сильнее других. Это требует от "Дельты" детального анализа инфляционных ожиданий по каждой категории товаров и услуг, которые она закупает.
От прогноза к действию
Прогнозирование инфляционных рисков – это лишь первый шаг. Второй, не менее важный, – это разработка адекватных мер реагирования. Здесь вновь вступает в силу принцип 80/20. Вместо того чтобы пытаться оптимизировать все статьи бюджета одновременно, финансовый менеджер должен сосредоточиться на тех 20% статей, которые генерируют 80% инфляционного риска.
Управление инфляционными рисками
- Хеджирование рисков поставщиков: Компания "Дельта" закупает значительный объем товаров у импортеров. При росте инфляции и, соответственно, ослаблении рубля, стоимость импортных товаров будет увеличиваться. Оптимальным решением будет заключение долгосрочных контрактов с фиксированными ценами, или использование инструментов хеджирования на валютном рынке. Например, форвардные контракты позволяют зафиксировать курс обмена валюты на будущий период. При объеме импортных закупок в 500 млн рублей в год, колебание курса на 5% может означать 25 млн рублей дополнительных расходов, что напрямую влияет на рентабельность.
- Использование опционных контрактов для защиты от неблагоприятного изменения валютного курса.
- Переход на закупку товаров у российских производителей, если это возможно, для снижения валютных рисков.
- Оптимизация кредитного портфеля: В условиях растущей инфляции Центральный банк РФ, как правило, повышает ключевую ставку для сдерживания инфляции. Это приводит к удорожанию заемных средств. Финансовый директор "Дельты" должен рассмотреть возможность рефинансирования кредитов по плавающей ставке на кредиты с фиксированной ставкой, или использовать инструменты, такие как процентные свопы, для фиксации процентных платежей. Федеральный закон от 2 декабря 1990 года № 395-1 "О банках и банковской деятельности" регулирует взаимоотношения между банками и заемщиками, предоставляя определенные рамки для таких операций.
- Управление оборотным капиталом: Инфляция приводит к увеличению потребности в оборотном капитале. Если запасы дорожают, то для поддержания прежнего объема производства требуется больше средств. "Дельта" должна оптимизировать свой цикл оборачиваемости запасов, внедрять системы Just-in-Time, а также более эффективно управлять дебиторской и кредиторской задолженностью. Сокращение цикла оборачиваемости дебиторской задолженности на 10 дней при ежемесячной выручке в 100 млн рублей освобождает 3,3 млн рублей оборотного капитала.
Бюджет как живой организм
Бюджет, созданный с учетом прогнозов кривой Филлипса, не является статичным документом. Это живой организм, который требует постоянного мониторинга и корректировки. Именно в этом заключается искусство финансового менеджмента.
Анализ отклонений и корректирующие меры
Ежемесячный анализ отклонений фактических показателей от бюджетных планов – это не просто рутинная процедура, а момент истины для финансового директора. Если инфляция оказалась выше прогнозируемой, а безработица ниже, чем ожидалось, то, скорее всего, издержки компании превысят запланированные значения. Здесь важна не только констатация факта, но и оперативная разработка корректирующих мер.
Например, "Дельта" может обнаружить, что расходы на заработную плату выросли на 3% больше, чем планировалось, из-за внезапного дефицита квалифицированных кадров на рынке. В этом случае, компания может:
- Пересмотреть ценовую политику: Если рынок позволяет, частично переложить возросшие издержки на конечного потребителя, но с осторожностью, чтобы не потерять долю рынка. Рост цен на 1% может компенсировать 0.5% роста затрат при прочих равных.
- Оптимизировать другие статьи затрат: Поиск резервов в административных расходах, маркетинге, логистике. Возможно, можно договориться о скидках с поставщиками, или сократить некритичные командировки.
- Повысить производительность труда: Инвестировать в обучение персонала, автоматизацию, или внедрение новых технологий, которые позволят выполнять больший объем работы меньшими силами.
В этом примере, даже при неизменной выручке, рост себестоимости на 5% привел к снижению прибыли на 10%. Это наглядная иллюстрация важности точного прогнозирования инфляционных рисков.Показатель Бюджет Факт (при инфляции выше прогноза) Отклонение Выручка 1200 млн руб. 1200 млн руб. 0 Себестоимость 800 млн руб. 840 млн руб. +40 млн руб. Прибыль 400 млн руб. 360 млн руб. -40 млн руб.
Лучшие мировые практики и неочевидные нюансы
Лучшие мировые практики в области финансового планирования акцентируют внимание на сценарном бюджетировании и стресс-тестировании. Это означает разработку не одного, а нескольких вариантов бюджета, соответствующих различным макроэкономическим сценариям (оптимистичному, базовому, пессимистичному), каждый из которых учитывает различные траектории инфляции и безработицы. Например, крупная международная корпорация может иметь до пяти сценариев, каждый из которых детально проработан с учетом региональных особенностей.
Один из неочевидных нюансов в российских реалиях – это инфляционные ожидания населения и бизнеса. Они могут значительно отличаться от официальных прогнозов и, в конечном итоге, влиять на реальную инфляцию. Если люди ожидают роста цен, они склонны тратить больше сегодня, стимулируя спрос и подталкивая инфляцию вверх. Аналогично, компании, ожидающие роста цен на сырье, могут заранее закупать его в больших объемах, что также способствует инфляционному давлению. Финансовый директор должен отслеживать не только официальные данные, но и различные индексы потребительских и деловых ожиданий, которые публикуются различными аналитическими агентствами. 80% успеха в прогнозировании часто кроется в этих 20% неформальных, но крайне важных, индикаторов.
Еще один важный аспект – влияние государственных программ и субсидий. В России активно применяются меры государственной поддержки, которые могут искажать естественное влияние кривой Филлипса. Например, субсидирование процентных ставок для определенных отраслей может снизить стоимость заемного капитала, даже при повышении ключевой ставки ЦБ РФ. Это требует от финансового директора глубокого понимания специфики законодательства, в частности Федерального закона от 29 декабря 2012 года № 275-ФЗ "О государственном оборонном заказе", который устанавливает особые условия ценообразования и финансирования для предприятий, работающих в этой сфере. Это своего рода "белые лебеди" на фоне "черных лебедей" инфляции, которые могут как стабилизировать, так и дестабилизировать финансовую ситуацию.
Особенности кривой Филлипса в России: анализ региональных различий и их учет в инвестиционных стратегиях
Классическая кривая Филлипса рассматривает макроэкономические показатели в целом по стране. Однако, Россия, с ее огромной территорией и разнообразной экономической структурой, представляет собой уникальный случай. Уровень безработицы, инфляция, доходы населения – все эти показатели существенно разнятся от региона к региону. Так, например, в Москве и Санкт-Петербурге безработица традиционно низка, а инфляционное давление, обусловленное высоким спросом и высокими доходами населения, значительно выше, чем в аграрных регионах или регионах с монопрофильной экономикой. По данным Федеральной службы государственной статистики (Росстат), разброс по уровню безработицы между регионами может достигать двузначных значений. Это означает, что единый подход к финансовому планированию и инвестиционной стратегии для всей страны является не просто неэффективным, а потенциально губительным.
Для российского финансового директора, оперирующего в реалиях региональной специфики, понимание локальной кривой Филлипса становится ключевым конкурентным преимуществом. Рассмотрим гипотетическую инвестиционную компанию "Вектор", специализирующуюся на строительстве и управлении производственными комплексами. "Вектор" рассматривает два потенциальных региона для строительства нового завода: Регион А с безработицей 3% и годовой инфляцией 8%, и Регион Б с безработицей 7% и инфляцией 5%.
На первый взгляд, Регион А может показаться более привлекательным из-за развитой инфраструктуры и высокого спроса. Однако, анализ кривой Филлипса показывает, что в Регионе А "Вектор" столкнется с серьезными вызовами в части ФОТ. Конкуренция за квалифицированные кадры будет высокой, что приведет к давлению на заработную плату. Кроме того, высокая инфляция в Регионе А будет "съедать" прибыль, увеличивая издержки на все: от аренды до логистики. В противоположность этому, Регион Б, несмотря на кажущуюся менее развитую инфраструктуру, предлагает значительные преимущества в виде более низкой стоимости рабочей силы и меньшего инфляционного давления. Это, в свою очередь, может привести к более высокой операционной маржинальности и, как следствие, к более привлекательной рентабельности инвестиций.
Инвестиционные сценарии и их последствия
Инвестиционный сценарий компании "Вектор" должен включать детальный анализ затрат и потенциальной выручки для каждого региона, с учетом специфики кривой Филлипса. Это выходит за рамки простого сравнения налоговых льгот или наличия инфраструктуры.
Моделирование затрат и доходов
Для принятия обоснованных решений "Вектор" должен построить финансовые модели, учитывающие следующие факторы:
- Затраты на оплату труда: В Регионе А, при условии потребности в 500 сотрудниках со средней зарплатой 70 000 рублей, ежемесячный ФОТ составит 35 млн рублей. Если же в этом регионе заработная плата растет на 10% в год, через 5 лет ФОТ достигнет 56.3 млн рублей. В Регионе Б, при средней зарплате 45 000 рублей и росте 5% в год, начальный ФОТ составит 22.5 млн рублей, а через 5 лет – 28.7 млн рублей. Разница в долгосрочной перспективе становится колоссальной.
ФОТА(t) = 35 млн × (1 + 0.10)t, ФОТБ(t) = 22.5 млн × (1 + 0.05)tЭто не просто цифры; это прямой удар по прибыли, если не учитывать эту динамику.
- Инфляционное давление на операционные расходы: Высокая инфляция в Регионе А означает, что арендная плата, стоимость электроэнергии, транспортные расходы и другие операционные издержки будут расти быстрее. Если доля операционных расходов в структуре затрат составляет 30%, и инфляция в Регионе А на 3% выше, чем в Регионе Б, это приведет к значительному увеличению общих затрат.
- Доступность квалифицированных кадров: В регионах с низкой безработицей, таких как Регион А, найти высококвалифицированных специалистов может быть затруднительно. Это может привести к необходимости инвестировать в обучение персонала, что является дополнительной статьей расходов, или к снижению качества рабочей силы. Федеральный закон от 29 декабря 2012 года № 273-ФЗ "Об образовании в Российской Федерации" регулирует вопросы подготовки кадров, что может быть использовано для снижения затрат на обучение при взаимодействии с государственными образовательными учреждениями.
- Спрос и ценообразование: Инфляция в регионе также влияет на покупательную способность населения и ценообразование на конечную продукцию. В регионах с высоким инфляционным давлением, потребители могут быть более чувствительны к росту цен, что ограничивает возможности компании по перекладыванию издержек на покупателей.
Неочевидные нюансы и стратегические корректировки
Помимо очевидных различий в стоимости рабочей силы и инфляции, существуют и более тонкие, но не менее важные аспекты, которые необходимо учитывать при инвестиционном планировании в разрезе региональных особенностей кривой Филлипса. 80% успеха заключается в умении заметить эти 20% неочевидных нюансов.
Дифференцированные подходы и лучшие практики
- Миграционные потоки: Регионы с низкой безработицей часто привлекают рабочую силу из других регионов, что может временно снизить давление на заработную плату. Однако, это создает и новые вызовы, связанные с адаптацией мигрантов, обеспечением жилья и социальной инфраструктуры. Отслеживание миграционных трендов (по данным Росстата) становится важным элементом прогнозирования ФОТ.
- Монопрофильные города и отрасли: В России существует множество моногородов, экономика которых зависит от одного крупного предприятия. Закрытие или сокращение производства на таком предприятии может привести к резкому росту безработицы и, как следствие, к снижению инфляционного давления в регионе. Инвестиции в такие регионы могут быть рискованными, но при этом могут предложить значительные преимущества в виде доступной рабочей силы. Здесь риски и возможности часто являются зеркальным отражением друг друга.
- Региональные программы поддержки: Многие субъекты РФ активно развивают программы поддержки инвесторов, предлагая налоговые льготы, субсидии и другие преференции. Эти программы могут значительно снизить общие инвестиционные затраты и повысить привлекательность региона, даже если уровень безработицы в нем не самый высокий. Финансовый директор должен быть в курсе всех региональных законов и постановлений, касающихся инвестиционной деятельности, например, региональных законов о создании особых экономических зон или территорий опережающего социально-экономического развития (ТОСЭР), которые регулируются, в том числе, Федеральным законом от 22 июля 2005 года № 116-ФЗ "Об особых экономических зонах в Российской Федерации".
- Венчурные инвестиции в регионах: В условиях высокой безработицы в некоторых регионах могут появляться стартапы и малые предприятия, предлагающие инновационные решения. Инвестиции в такие проекты, хотя и высокорискованные, могут принести значительную прибыль, используя более низкие операционные затраты и доступную рабочую силу. Это своего рода "охота за сокровищами", где 20% успешных сделок приносят 80% дохода.
Интеграция в инвестиционные стратегии
Для компании "Вектор" и других инвесторов, понимание региональных особенностей кривой Филлипса должно быть интегрировано в каждый этап инвестиционного процесса:
- Предварительный анализ и скаутинг: На этом этапе проводится первичный отбор регионов на основе макроэкономических показателей, включая безработицу и инфляцию, а не только наличие инфраструктуры.
- Детальный дью-дилидженс: Проводится глубокий анализ рынка труда, уровня заработных плат, инфляционных ожиданий и конкуренции за рабочую силу в каждом потенциальном регионе.
- Финансовое моделирование и сценарный анализ: Создание детальных финансовых моделей для каждого региона с учетом различных сценариев развития событий (например, рост заработной платы на 5%, 10% или 15% в год).
- Разработка стратегии хеджирования: Для каждого региона разрабатываются индивидуальные стратегии хеджирования рисков, связанных с инфляцией и ростом ФОТ.
- Постоинвестиционный мониторинг: Постоянный мониторинг региональных экономических показателей и оперативная корректировка стратегии в случае изменения макроэкономической ситуации.
Применение этого подхода позволяет "Вектору" принимать обоснованные и взвешенные инвестиционные решения, которые максимизируют доходность и минимизируют риски. Это не просто интуиция, а системный подход, основанный на глубоком понимании экономических законов и их региональных проявлений. В конечном итоге, успех в инвестициях – это не удача, а результат кропотливой аналитической работы, где каждая деталь имеет значение.
Кривая Филлипса и монетарная политика ЦБ РФ: как изменения ключевой ставки влияют на финансовую стабильность предприятий
Центральный банк России, как и любой центральный банк мира, использует ключевую ставку в качестве основного инструмента монетарной политики для достижения цели по инфляции. Решения о её изменении принимаются с учетом широкого спектра экономических показателей, среди которых динамика безработицы и инфляции, отражаемые кривой Филлипса, играют ключевую роль. Когда инфляция растет, и безработица находится на низком уровне (ситуация, характерная для фазы экономического роста), ЦБ РФ, как правило, повышает ключевую ставку, чтобы "охладить" экономику, снизить инфляционное давление и предотвратить перегрев. И наоборот, в условиях высокой безработицы и низкой инфляции (рецессия) ЦБ РФ может снижать ставку для стимулирования экономической активности. Это не просто теория; это реальный механизм, который запускает цепную реакцию по всей экономике, затрагивая каждый сектор и каждое предприятие.
Передача импульса в корпоративный сектор
Для российского бизнеса, изменение ключевой ставки ЦБ РФ – это не абстрактное событие, а прямое изменение стоимости капитала. Представим компанию "Прогресс", крупного производителя сельскохозяйственной техники, которая активно использует заемные средства для финансирования своей деятельности и инвестиционных проектов. Её финансовая стабильность напрямую зависит от доступности и стоимости кредитов.
Когда ЦБ РФ повышает ключевую ставку, это немедленно приводит к удорожанию банковских кредитов. Коммерческие банки, рефинансируясь у ЦБ РФ, вынуждены поднимать процентные ставки по своим кредитным продуктам. Например, если "Прогресс" имеет действующий кредитный портфель в 1 миллиард рублей с плавающей процентной ставкой, привязанной к ключевой ставке ЦБ РФ (допустим, ключевая ставка + 3%), то повышение ключевой ставки на 1 процентный пункт (например, с 15% до 16%) увеличит её годовые процентные расходы на 10 миллионов рублей. Это, казалось бы, небольшая сумма, но в условиях высокой конкуренции и снижения маржинальности, каждый миллион рублей имеет значение.
Более того, рост ключевой ставки негативно влияет на инвестиционную активность. Многие инвестиционные проекты, которые были рентабельны при низкой стоимости заемных средств, становятся непривлекательными при более высоких процентных ставках. Если "Прогресс" планировал строительство нового цеха стоимостью 500 миллионов рублей, и проект предполагал заемное финансирование под 18% годовых, а после повышения ставки проценты выросли до 19%, то внутренняя норма доходности (IRR) проекта может снизиться до уровня, делающего его нецелесообразным. Это приводит к замедлению инвестиционных проектов, сокращению объемов производства и, в конечном итоге, к снижению экономической активности.
Стратегии адаптации и оптимизации
В условиях, когда решения ЦБ РФ оказывают такое существенное влияние, финансовый менеджер должен разработать и применять стратегии адаптации и оптимизации структуры капитала. Эти стратегии, используя принцип 80/20, позволяют сосредоточиться на наиболее эффективных мерах по снижению рисков.
Управление процентным риском
- Хеджирование процентного риска: Одним из наиболее эффективных инструментов является использование процентных свопов. "Прогресс" может заключить соглашение с банком, по которому он будет платить фиксированную процентную ставку, а банк – плавающую ставку, привязанную к ключевой ставке ЦБ РФ. Это позволяет зафиксировать процентные расходы и обеспечить предсказуемость денежных потоков. Федеральный закон от 22 апреля 1996 года № 39-ФЗ "О рынке ценных бумаг" регулирует оборот таких производных финансовых инструментов.
- Заключение долгосрочных кредитных договоров с фиксированной ставкой, даже если это повлечет за собой несколько более высокую ставку на момент заключения.
- Использование опционов на процентную ставку для защиты от резкого роста ставок.
- Диверсификация источников финансирования: Не полагаться исключительно на банковские кредиты. "Прогресс" может рассмотреть выпуск облигаций, привлечение прямых инвестиций, использование лизинга. Рынок облигаций, например, может предложить более выгодные условия финансирования в определенные периоды, особенно для крупных и стабильных компаний. Данные Московской Биржи показывают, что ставки по корпоративным облигациям часто отличаются от ставок банковского кредитования.
- Оптимизация структуры капитала: Анализ соотношения собственного и заемного капитала. В условиях роста ключевой ставки, возможно, стоит увеличить долю собственного капитала, чтобы снизить зависимость от дорогостоящих заемных средств. Это не означает полный отказ от кредитов, но рациональный подход к левериджу. Например, если отношение долга к собственному капиталу составляет 2:1, и ключевая ставка растет, то каждая дополнительная единица долга становится более рискованной и дорогой.
- Оперативное управление денежными потоками: Ускорение оборачиваемости дебиторской задолженности и запасов позволяет высвободить денежные средства, которые могут быть использованы для погашения текущих обязательств или снижения потребности в новом финансировании. Например, сокращение среднего срока оплаты дебиторской задолженности на 10 дней при ежемесячной выручке в 200 млн рублей высвобождает около 6,7 млн рублей оборотного капитала.
Мониторинг и прогнозирование
Для эффективного управления финансовой стабильностью, финансовый менеджер должен не просто реагировать на решения ЦБ РФ, но и активно их прогнозировать. Это требует постоянного мониторинга макроэкономических показателей, анализа заявлений ЦБ РФ и использования современных аналитических инструментов.
Инструменты анализа
Финансовый директор "Прогресса" должен регулярно отслеживать:
- Пресс-релизы ЦБ РФ: Каждое решение по ключевой ставке сопровождается пресс-релизом, где ЦБ РФ объясняет причины принятого решения и дает прогнозы по инфляции и экономическому росту. Это ценнейший источник информации для формирования собственных ожиданий.
- Данные Росстата: Уровень безработицы, инфляция (ИПЦ), динамика ВВП – все эти данные являются основой для анализа кривой Филлипса и прогнозирования дальнейших действий ЦБ РФ.
- Опросы инфляционных ожиданий: ЦБ РФ и другие аналитические центры регулярно проводят опросы населения и бизнеса на предмет их инфляционных ожиданий. Эти данные могут служить опережающим индикатором реальной инфляции.
- Рыночные индикаторы: Ставки межбанковского кредитования, доходность государственных облигаций, валютный курс – все эти индикаторы отражают рыночные ожидания относительно будущей ключевой ставки и инфляции.
На основе такого анализа "Прогресс" может построить свои собственные финансовые сценарии и адаптировать бюджет.Показатель Текущее значение Прогноз ЦБ РФ Сценарий для компании Ключевая ставка 16% 15% к концу года Снижение процентных расходов Инфляция (ИПЦ) 6% 5.5% к концу года Снижение темпов роста себестоимости Безработица 3% 3.2% к концу года Незначительное ослабление давления на ФОТ
Уроки мировых практик
Лучшие мировые практики показывают, что успешные компании не просто адаптируются к изменениям монетарной политики, но и используют их в своих интересах. В США, например, крупные корпорации имеют целые департаменты по макроэкономическому анализу, которые занимаются прогнозированием решений Федеральной резервной системы (ФРС) и разработкой соответствующих финансовых стратегий. В Европе, компании активно используют производные финансовые инструменты для хеджирования валютных и процентных рисков.
Один из неочевидных нюансов – это коммуникационная политика ЦБ РФ. Заявления председателя ЦБ РФ, протоколы заседаний Совета директоров – все это содержит важные сигналы о будущих направлениях монетарной политики. Финансовый директор, умеющий "читать между строк" эти заявления, получает значительное конкурентное преимущество. Именно здесь проявляется та самая 20% интуиция, которая, будучи подкрепленной данными, обеспечивает 80% успеха.
Кроме того, в российских реалиях важно учитывать влияние бюджетной политики государства. Если правительство увеличивает бюджетные расходы, это может создавать дополнительное инфляционное давление, даже если ЦБ РФ пытается его сдерживать повышением ключевой ставки. Это своего рода "тяни-толкай" эффект между монетарной и фискальной политикой. Финансовый менеджер должен понимать эту динамику и учитывать её в своих прогнозах.
Долгосрочная перспектива кривой Филлипса: стратегическое планирование и устойчивое развитие бизнеса в условиях меняющейся экономики
В долгосрочной перспективе кривая Филлипса приобретает иное, более глубокое значение. Она указывает на то, что экономика стремится к своему естественному уровню безработицы (NAIRU), а попытки искусственно снизить безработицу ниже этого уровня лишь приводят к ускорению инфляции без устойчивого эффекта на занятость. Этот фундаментальный принцип диктует российским компаниям необходимость стратегического планирования, ориентированного не только на краткосрочную оптимизацию затрат, но и на развитие человеческого капитала, повышение производительности труда и внедрение инноваций, что обеспечит устойчивое развитие и конкурентоспособность даже при изменении макроэкономических условий и инфляционных ожиданий. Именно здесь, в долгосрочной перспективе, 20% стратегических инвестиций приносят 80% устойчивого роста.
Теоретическое осмысление: NAIRU и ожидания в долгосрочной кривой Филлипса
В краткосрочной перспективе существует обратная зависимость между инфляцией и безработицей, как мы уже неоднократно убеждались. Однако, в долгосрочной перспективе, эта зависимость исчезает. Экономисты-монетаристы, такие как Милтон Фридман и Эдмунд Фелпс, показали, что попытки правительства или центрального банка поддерживать безработицу ниже естественного уровня за счет стимулирования спроса (например, через денежную эмиссию) приводят лишь к инфляции, поскольку ожидания экономических агентов подстраиваются под новые условия. Работники требуют более высокую заработную плату, чтобы компенсировать рост цен, что, в свою очередь, увеличивает издержки компаний и ведет к дальнейшему росту цен, создавая инфляционную спираль без реального увеличения занятости. Этот естественный уровень безработицы не является фиксированной величиной; он может меняться под воздействием структурных факторов рынка труда, демографических изменений и технологического прогресса. Понимание этого принципа для российского финансового менеджера - это не просто знание теории, это ключ к стратегической дальновидности.
Как российские компании должны адаптироваться к изменяющемуся NAIRU
Для российского бизнеса, осознание долгосрочной перспективы кривой Филлипса означает пересмотр фундаментальных подходов к инвестициям и управлению персоналом. Компания "Эволюция", крупный производитель высокотехнологичного оборудования, сталкивается с хронической нехваткой квалифицированных инженеров и программистов. Даже при достаточно высоком уровне оплаты труда в этой отрасли, конкуренция за кадры остается острой. Это свидетельствует о том, что естественный уровень безработицы для данной конкретной отрасли может быть ниже общенационального. Попытки просто увеличить заработную плату, не меняя других аспектов, приведут к росту издержек без существенного увеличения предложения квалифицированных кадров, а это будет просто вкладом в инфляцию.
В этом контексте, "Эволюция" должна сосредоточиться на стратегических инвестициях в человеческий капитал. Это включает в себя не только обучение и переподготовку сотрудников, но и создание привлекательной корпоративной культуры, условий для профессионального роста и развития, а также активное взаимодействие с образовательными учреждениями. Федеральный закон от 29 декабря 2012 года № 273-ФЗ "Об образовании в Российской Федерации" предоставляет возможности для такого взаимодействия, например, через создание базовых кафедр или целевую подготовку специалистов. По данным ведущих HR-агентств, инвестиции в развитие персонала могут увеличить производительность труда на 15-20% в долгосрочной перспективе, что компенсирует рост затрат на ФОТ и обеспечивает устойчивое конкурентное преимущество.
Стратегии устойчивого развития
Устойчивое развитие бизнеса в условиях меняющейся экономики требует комплексного подхода, выходящего за рамки краткосрочной оптимизации. Здесь проявляется истинная суть принципа 80/20: 20% усилий, направленных на стратегические, долгосрочные инициативы, приносят 80% устойчивого роста и конкурентоспособности.
Инновации как антиинфляционный щит
- Внедрение инноваций и автоматизация: Инвестиции в новые технологии и автоматизацию производственных процессов позволяют снизить зависимость от дорогостоящего человеческого труда, повысить производительность и сократить издержки в долгосрочной перспективе. Если "Эволюция" автоматизирует 10% своих производственных операций, это может привести к сокращению потребности в рабочей силе на 5% и, как следствие, к снижению затрат на ФОТ, даже если заработная плата растет. Кроме того, инновации часто приводят к созданию продуктов с более высокой добавленной стоимостью, что позволяет увеличить маржинальность и быть менее чувствительным к инфляционному давлению. Согласно отчету Boston Consulting Group, компании, активно внедряющие инновации, показывают на 20-30% более высокую прибыль.
- Инвестиции в R\&D (Research and Development) для создания прорывных технологий.
- Покупка лицензий и патентов на передовые разработки.
- Диверсификация бизнеса: Расширение продуктовой линейки, выход на новые рынки, создание новых направлений деятельности – все это снижает зависимость компании от одного сегмента рынка и делает её более устойчивой к инфляционным шокам или изменениям в спросе. Если один сегмент рынка находится под давлением инфляции, другие сегменты могут продолжать расти, компенсируя потери. Пример: крупная компания, ранее производившая только металлоконструкции, начинает осваивать производство специализированного оборудования. Это позволяет ей минимизировать риски, связанные с колебаниями цен на металл.
- Управление ценовой эластичностью спроса: В долгосрочной перспективе, компании должны стремиться к созданию продуктов и услуг с низкой ценовой эластичностью спроса. Это означает, что даже при росте цен, спрос на эти товары не снижается значительно. Это достигается за счет высокого качества, уникальных характеристик, сильного бренда и лояльности клиентов. Чем ниже ценовая эластичность, тем больше возможностей у компании для маневра в ценообразовании при растущих издержках.
Оценка рисков и возможностей
Долгосрочное планирование требует не только понимания макроэкономических тенденций, но и умения оценить их влияние на конкретные бизнес-процессы. Финансовый директор должен быть не просто бухгалтером, а стратегом, способным предвидеть будущее и принимать решения, которые принесут результаты через годы.
Сценарии развития и стресс-тестирование
Для "Эволюции" важно регулярно проводить сценарный анализ и стресс-тестирование своих финансовых моделей. Это означает рассмотрение различных вариантов развития событий в долгосрочной перспективе (5-10 лет), включая:
- Сценарий ускорения инфляции: Что произойдет, если инфляция превысит ожидания ЦБ РФ? Как это повлияет на себестоимость, выручку, прибыль? Какие меры можно предпринять для защиты?
Данная таблица наглядно демонстрирует, как даже небольшой рост инфляции в долгосрочной перспективе может драматически сказаться на прибыли.Показатель Базовый сценарий (среднегодовая инфляция 4%) Сценарий высокой инфляции (среднегодовая инфляция 8%) Рост ФОТ (ежегодно) 5% 10% Рост операционных расходов (ежегодно) 4% 8% Среднегодовой рост выручки (без изменения цен) 3% 3% Прогнозная чистая прибыль (через 5 лет) 150 млн руб. 80 млн руб. - Сценарий структурных изменений на рынке труда: Что, если естественный уровень безработицы в отрасли изменится? Как это повлияет на доступность и стоимость рабочей силы? Какие программы переобучения или привлечения кадров потребуются?
- Сценарий технологических прорывов: Как новые технологии могут изменить производственные процессы, сократить издержки или создать новые конкурентные угрозы? Какие инвестиции необходимы для поддержания конкурентоспособности?
Эти сценарии не должны быть просто теоретическими упражнениями. Они должны служить основой для разработки конкретных стратегических планов и инвестиционных проектов. Например, если сценарий высокой инфляции показывает значительное снижение прибыли, "Эволюция" может принять решение об ускоренной автоматизации производственных линий или о поиске альтернативных источников сырья, менее подверженных инфляционному давлению.
Лучшие мировые практики и российская адаптация
Мировые лидеры в области стратегического планирования активно используют долгосрочные прогнозы, основанные на понимании макроэкономических циклов и изменений в структуре экономики. Принцип "живой" кривой Филлипса, который меняется под воздействием различных факторов, лежит в основе их стратегических решений. Например, многие европейские компании активно инвестируют в возобновляемые источники энергии, предвидя долгосрочный рост цен на традиционные энергоресурсы, что является косвенным отражением инфляционных ожиданий и стремления к снижению зависимости от волатильных рынков.
Для России, с её уникальной экономической структурой и демографическими вызовами, особенно актуально внимание к развитию региональных кластеров и созданию благоприятных условий для малого и среднего бизнеса. Именно эти факторы могут влиять на естественный уровень безработицы и инфляционные процессы в долгосрочной перспективе. Федеральный закон от 24 июля 2007 года № 209-ФЗ "О развитии малого и среднего предпринимательства в Российской Федерации" является важным инструментом для стимулирования роста занятости и снижения инфляционного давления в отдельных регионах.
Еще один неочевидный нюанс – это влияние глобальных трендов на российскую экономику. Мировая инфляция, изменения в цепочках поставок, геополитические риски – все это может оказывать существенное влияние на долгосрочную траекторию кривой Филлипса в России. Финансовый директор должен отслеживать не только внутренние, но и внешние факторы, чтобы иметь полное представление о потенциальных вызовах и возможностях.
В заключение, долгосрочная перспектива кривой Филлипса – это не просто теоретическое построение, а фундамент для стратегического планирования и устойчивого развития бизнеса. Это призыв к финансовым менеджерам выйти за рамки краткосрочных горизонтов, инвестировать в будущее, развивать человеческий капитал и внедрять инновации. Только такой подход позволит российским компаниям не просто выживать, но и процветать в условиях постоянно меняющейся экономической конъюнктуры, обеспечивая 80% успеха через 20% стратегических, дальновидных решений.
Еще найдено про кривая филлипса
- Кейнсианский трансмиссионный механизм АП является относительно неэластичным по отношению к изменениям цен Кривая Филлипса это графическое представление связи между безработицей и инфляцией Кривая Филлипса показывает что уменьшение
- Стагфляция США неправильная интерпретация кривой Филлипса привела к ошибочной политике которая способствовала возникновению стагфляции Внешние шоки Глобальные экономические потрясения
- Кластер Экономические модели IS-LM Investment-Saving-Liquidity preference-Money supply помогает понять как изменения в денежной политике и фискальной политике влияют на процентные ставки и уровень доходов Кривая Филлипса показывает взаимосвязь между инфляцией и безработицей что важно для разработки экономической политики Эти
- Кластер Макроэкономические показатели Естественный уровень безработицы фрикционная структурная и циклическая безработица помогают понять причины и уровень безработицы в экономике Кривая Филлипса демонстрирует взаимосвязь между инфляцией и безработицей показывая как изменения в одном показателе могут
- Кластер Макроэкономика Экономические модели кривые и теории Экономические модели кривые и теории помогают анализировать и прогнозировать экономические процессы Кривая Филлипса показывает взаимосвязь между инфляцией и безработицей тогда как кривая Лаффера иллюстрирует влияние налоговых
- Кластер Инфляция дефляция девальвация ревальвация Паритет покупательной способности и кривая Филлипса помогают анализировать взаимосвязь между инфляцией и безработицей Денежное обращение Денежный рынок Валютный рынок
- Кластер Идентификация оценка и минимизация рисков предприятия VaR Кривая Лаффера Кривая доходности Диагностика банкротства Анализ платежеспособности Модель Филлипса Метод Монте-Карло Матрица рисков Корреляционный анализ 3
- Кластер Факторный анализ анализ чувствительности корреляционно-регрессионный анализ IS-LM Модель Филлипса Модель Гордона Модель Дюпона Модель Модильяни-Миллера Модель Честера Модель Фама-Френча 4 Управление рисками и ... Волатильность и кривая доходности помогают оценить изменчивость доходов и стоимость капитала Премия за риск корреляция активов хеджирование
Скачать ФинЭкАнализ
Попробовать ФинЭкАнализ