Предельная выручка
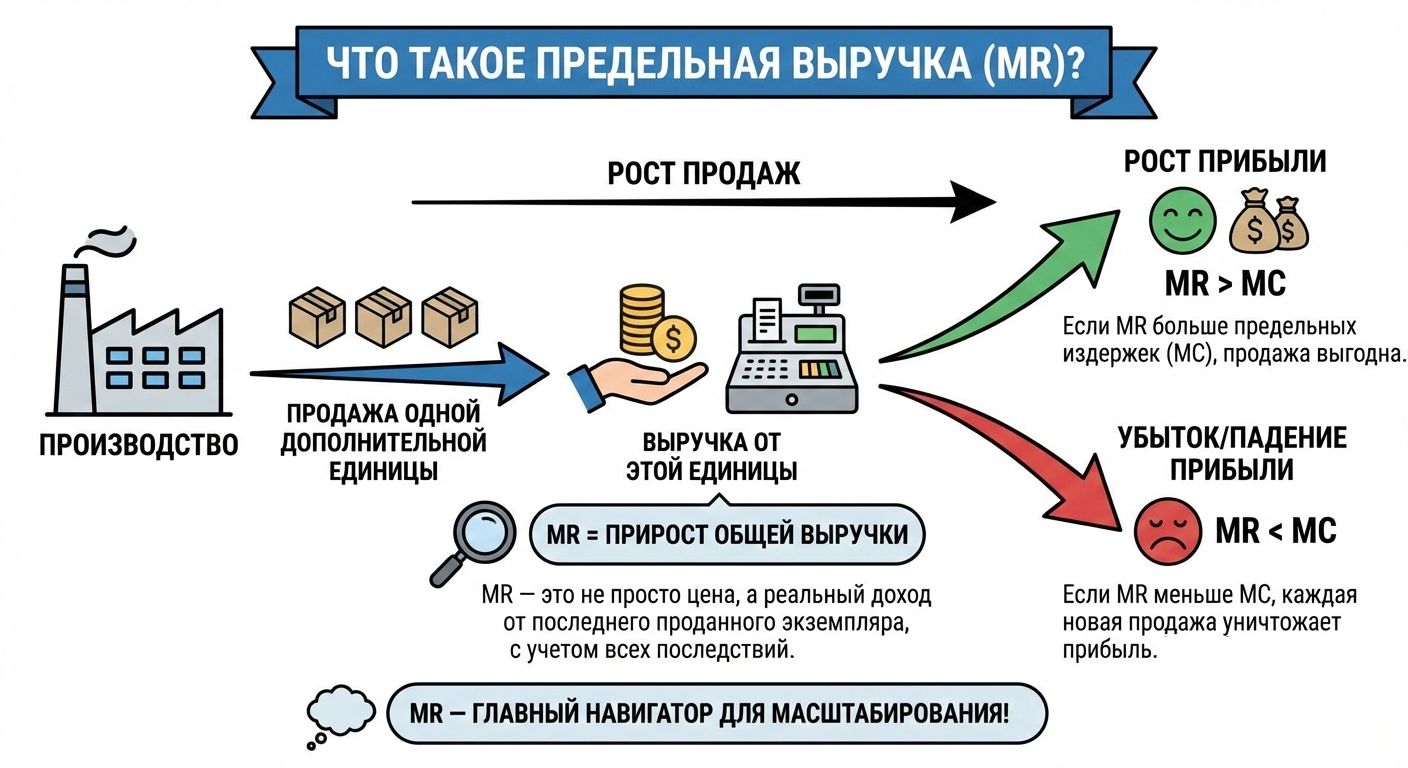
Предельная выручка - или Marginal Revenue, MR - это прирост выручки от реализации, который компания получает от продажи одной дополнительной единицы товара или услуги. В отличие от средней выручки или оборота, предельная выручка показывает не просто «сколько денег мы собрали», а «сколько именно нам принес последний произведенный (или проданный) экземпляр с учетом всех рыночных последствий». Это главный навигатор для принятия решений о масштабировании: если предельная выручка падает ниже предельных издержек (MC), каждая новая продажа уничтожает операционную прибыль компании, даже если общая выручка предприятия формально растет. В российской практике понимание MR критически важно для ценообразования, расчета точки безубыточности и оценки эффективности производства в условиях меняющегося рыночного спроса.
Виды предельной выручки и её роль в управлении
В зависимости от структуры рынка и целей анализа, предельная выручка может рассматриваться в нескольких ключевых аспектах:
- MR в условиях совершенной конкуренции: Цена товара не зависит от объема продаж отдельной фирмы. Здесь предельный доход всегда равен цене товара (MR = P). Это означает, что каждый дополнительный продукт приносит ровно столько же, сколько и предыдущий.
- MR в условиях несовершенной конкуренции (монополия, олигополия): Чтобы продать больше, компания вынуждена снижать цену. В этом случае предельная выручка всегда ниже цены (MR < P), так как снижение цены распространяется на все ранее проданные единицы. Разрыв между ценой и MR напрямую указывает на степень монополистической конкуренции или рыночной власти.
- Отрицательная MR: Крайняя форма неэластичности, когда дальнейшее наращивание объема продаж за счет снижения цены приводит к падению общей выручки. Это сигнал о том, что рынок насыщен, и ценовая стратегия требует немедленной коррекции.
Главная функция предельной выручки в финансовом менеджменте - служить основой для сравнения с предельными издержками (MC). Только при равенстве MR и MC достигается максимизация прибыли. Отклонение от этого правила ведет либо к недополученной чистой прибыли, либо к прямым убыткам. Анализ этих показателей в динамике позволяет оценить запас финансовой прочности и понять, где находится порог рентабельности для новых инвестиций. Современные инструменты, такие как программа финансового анализа «ФинЭкАнализ», позволяют автоматизировать расчет этих параметров и строить прогнозные модели, интегрируя данные о выручке от продаж, переменных затратах и постоянных затратах для получения точных значений MR и MC.
Формула предельной выручки (MR):
Для монополии: MR = P + (ΔP * Q) / ΔQ
Пример из практики: Компания продавала 150 стеллажей по цене 9 500 руб. (выручка 1 425 000 руб.). Чтобы продать 151-й стеллаж, пришлось снизить цену для всего объема до 9 490 руб. Общая выручка стала 151 * 9 490 = 1 432 990 руб. Предельная выручка от 151-го стеллажа составила всего 7 990 руб. (1 432 990 - 1 425 000), что значительно ниже его цены (9 490 руб.) и ниже себестоимости продаж. Это мгновенно сигнализирует о проблеме: дальнейшее наращивание объема разрушает валовую прибыль.
О чем эта статья? Краткое содержание частей
- Часть 1. Как простой расчет предельной выручки показывает, что рост продаж может уничтожать вашу прибыль? - Разбираем ситуацию, когда увеличение объема на 30% привело к убытку в 85 000 руб.
- Часть 2. Почему сравнение предельной выручки (MR) и предельных издержек (MC) - единственный надежный компас для масштабирования бизнеса? - Учимся находить точку оптимума, где дальнейшее расширение становится смертельным.
- Часть 3. Как меняется предельная выручка: табличный анализ трех сценариев ценообразования - Сравниваем стратегии скидок для всех, для новых и консервативный подход.
- Часть 4. Почему в условиях монополии предельная выручка всегда ниже цены, и как это использовать для оценки рыночной власти? - Рассчитываем индекс Лернера и оцениваем потери от игнорирования разрыва.
- Часть 5. Как эластичность спроса превращает предельную выручку в отрицательную величину, предупреждая о крахе ценовой стратегии? - Определяем момент, когда рынок говорит «хватит».
Как простой расчет предельной выручки показывает, что рост продаж может уничтожать вашу прибыль?
Любой предприниматель интуитивно стремится к росту: больше клиентов, больше отгрузок, больше денег в кассе. Но финансовая реальность устроена сложнее: увеличение физических объемов продаж способно не только не принести дополнительную прибыль, но и разрушить уже созданную стоимость компании. Предельная выручка (Marginal Revenue - MR) - это единственный показатель, который количественно измеряет этот эффект, превращая интуитивное «чувство рынка» в точный управленческий расчет.
Почему директор ООО «ТехноСталь» Сидоров обрадовался росту выручки, хотя компания потеряла 250 000 рублей?
Потому что он смотрел только на изменение общей выручки (выручка выросла на 12%), проигнорировав расчет предельной выручки от последней партии товара. Эта партия была продана по цене ниже себестоимости, что уничтожило прибыль от предыдущих продаж и привело к чистому убытку по итогам месяца.
В сентябре 2023 года ООО «ТехноСталь» производило металлические стеллажи. Обычный объем продаж составлял 100 стеллажей в месяц по цене 10 000 рублей за штуку. Общая выручка (TR) держалась на уровне 1 000 000 рублей. Директор Сидоров, вдохновленный идеей захвата доли рынка, принял решение: снизить цену до 9 000 рублей, чтобы продать не 100, а 130 стеллажей. Менеджеры отрапортовали о выполнении плана: 130 стеллажей отгружено, на расчетный счет поступило 1 170 000 рублей. Сидоров довольно потер руки: «Выручка выросла на 170 000 рублей!». Однако финдиректор Соколова через неделю представила отчет о валовой прибыли, который поверг директора в шок.
Расследование: почему в отчете о финансовых результатах прибыль упала?
Сидоров вызвал Соколову с требованием объяснить, куда исчезла прибыль при таком росте продаж. Соколова использовала старый метод - сравнение средней себестоимости. Себестоимость одного стеллажа составляла 8 500 рублей (материалы, зарплата, электричество). При старой цене в 10 000 рублей валовая прибыль с единицы была 1 500 рублей. При новой цене в 9 000 рублей валовая прибыль с единицы упала до 500 рублей. «Ну и что? - возразил Сидоров. - 130 стеллажей по 500 рублей прибыли дают 65 000 рублей валовой прибыли, а раньше 100 стеллажей давали 150 000 рублей. Прибыль действительно упала, но я думал, мы отыграем объемом. Но 65 000 против 150 000 - это провал! Но где цифра в 250 000 рублей убытка, о которой вы говорили?». Соколова поняла: директор мыслит средними величинами и не видит эффекта последней партии.
Инструмент: расчет предельной выручки (MR) по методу «от противного»
Соколова предложила разобрать ситуацию не по средним показателям, а по предельному анализу, который требует ПБУ 21/2008 «Изменения оценочных значений» в части ретроспективного пересчета эффективности управленческих решений. Она задала вопрос: «Что дала нам именно последняя, 30-я, дополнительная единица?». Для расчета нужно смотреть не на общую кучу, а на прирост.
где MRn - предельная выручка от продажи n-ой единицы, TRn - общая выручка после продажи n единиц, TRn-1 - общая выручка после продажи предыдущих (n-1) единиц.
Соколова разбила продажи на два этапа:
- Первые 100 стеллажей были проданы по новой цене 9 000 рублей. Выручка за этот этап = 900 000 рублей. Это меньше, чем выручка за 100 стеллажей в прошлом месяце (1 000 000 руб.), но это уже свершившийся факт.
- Следующие 30 стеллажей были проданы тоже по 9 000 рублей. Но если считать предельную выручку исключительно этой партии, то она составляет 270 000 рублей (30 * 9 000). Однако проблема в том, что эти 30 стеллажей не смогли бы быть проданы без снижения цены на весь объем.
Финдиректор применила корректную формулу для расчета предельной выручки от изменения объемов в условиях несовершенной конкуренции:
Где P2 - новая цена (9 000 руб.), ΔP - изменение цены (9 000 - 10 000 = -1 000 руб.), Q1 - старый объем, на который распространяется снижение цены (100 шт.).
Подставив цифры, Соколова показала эффект:
Вывод: Каждая дополнительная партия из 30 стеллажей принесла не доход, а уничтожила 91 000 рублей потенциальной выручки, которая могла бы быть получена, если бы цену не снижали. Предельная выручка от управленческого решения (снизить цену и нарастить объем) оказалась отрицательной.
Как отрицательная MR уничтожила 250 000 рублей маржинальной прибыли
Соколова не остановилась на теории и рассчитала реальный финансовый урон для компании в рублях, используя данные управленческого учета. Она сравнила два сценария за сентябрь: план Сидорова (агрессивный рост) и альтернативу (продажа 100 стеллажей по старой цене с соответствующими издержками). Расчет в таблице 1 показал истинную цену ошибки.
Таблица 1. Сравнение финансового результата ООО «ТехноСталь» при разных ценовых стратегиях (руб.)
| Показатель | Сценарий А (Старая цена, 100 шт.) | Сценарий Б (Новая цена, 130 шт.) | Отклонение (Б - А) |
| Выручка (TR) | 1 000 000 | 1 170 000 | +170 000 |
| Переменные затраты (8 500 руб./шт.) | 850 000 | 1 105 000 | -255 000 |
| Маржинальная прибыль (TR - VC) | 150 000 | 65 000 | -85 000 |
| Постоянные затраты | 300 000 | 300 000 | 0 |
| Чистая операционная прибыль | -150 000 (убыток) | -235 000 (убыток) | -85 000 |
Вывод: Самая страшная цифра в этой таблице - это не минус 235 000, а цифра -85 000 в строке «Маржинальная прибыль». Она показывает, что решение нарастить продажи привело к дополнительному убытку в 85 000 рублей по сравнению с тем, чтобы вообще ничего не делать (или оставить все как было). Фактически, компания потеряла 255 000 рублей на покрытии переменных затрат дополнительных 30 единиц, получив взамен лишь 170 000 рублей дополнительной выручки. Итоговый убыток компании вырос на 56,7% (с 150 000 до 235 000) именно из-за игнорирования отрицательной предельной выручки.
Чек-лист: Три главных правила, чтобы рост продаж не уничтожал прибыль
Чтобы ситуация ООО «ТехноСталь» не повторилась в вашей компании, финдиректор Соколова разработала простую шпаргалку. Эти правила связывают операционные действия с финансовым результатом.
- Правило 1. Рассчитывай MR не для всего объема, а для последней единицы (или партии). Действие: При изменении цены или плана продаж, всегда считайте: «Сколько дополнительных рублей принесет мне продажа именно 101-го стеллажа, учитывая, что ради него мне пришлось уронить цену на предыдущие 100?». Используйте формулу MR = Pnew + (ΔP * Qold). Результат: Вы увидите, что даже при росте общей выручки, предельная выручка может быть отрицательной. Для «ТехноСталь» применение этого правила до начала акции спасло бы 85 000 рублей убытка.
- Правило 2. Сравнивай MR с предельными издержками (MC), а не со средней себестоимостью. Действие: Найди, во сколько конкретно обойдется производство этих дополнительных 30 стеллажей (MC). В «ТехноСталь» MC на дополнительную партию не изменились и составили 8 500 руб./шт. Сравни с MR, который мы получили в пересчете на одну дополнительную единицу: -91 000 руб. / 30 шт. = -3 033 руб. Отрицательная MR заведомо меньше любых положительных MC. Результат: Производство останавливается до того, как потрачены деньги на материалы и зарплату. Правило «MR ≥ MC» - единственный легальный способ печатать деньги.
- Правило 3. Тестируй ценовую эластичность на малых партиях перед масштабированием. Действие: Прежде чем снижать цену для всех 100 постоянных клиентов, проведи эксперимент на отдельном сегменте (например, продай 10 стеллажей по новой цене новым клиентам, не сообщая старым). Посмотри, как изменится общая выручка по этому сегменту. Результат: Ты получишь эмпирические данные о предельной выручке без риска для основного денежного потока. Если бы Сидоров сначала скинул цену только для 10 новых стеллажей, он бы увидел, что общая выручка выросла незначительно, и не стал бы рушить рынок для всего объема.
Вопрос для самопроверки: Готовясь к следующему совещанию по продажам, задайте себе вопрос: «Если я увеличу отгрузку на 15% за счет скидки в 10% для всех клиентов, на сколько рублей изменится моя маржинальная прибыль?». Если вы не можете ответить на этот вопрос без калькулятора за минуту - ваша компания в зоне риска, описанной в кейсе «ТехноСталь».
Почему сравнение предельной выручки (MR) и предельных издержек (MC) - единственный надежный компас для масштабирования бизнеса?
Масштабирование - это не просто рост, это рост с положительной отдачей от каждой вложенной копейки. Большинство компаний гибнут не от отсутствия продаж, а оттого, что стоимость привлечения и обслуживания каждого нового клиента (предельные издержки) превышает доход, который этот клиент приносит (предельную выручку). Сравнение MR и MC - это не академическая теория, а система раннего оповещения, которая за 3-4 месяца до кассового разрыва сигнализирует: «Стоп, дальше расширение убьет компанию».
Почему директор Сидоров решил нарастить оборот вдвое, но финдиректор Соколова заблокировала это решение через 2 часа расчетов?
Соколова рассчитала предельные издержки (MC) на предполагаемый дополнительный заказ и сравнила их с предельной выручкой (MR) от этого заказа. Оказалось, что MC (стоимость производства + резкий скачок управленческих расходов) почти в 3 раза превысили MR. Масштабирование привело бы к убытку в 1,2 млн рублей ежемесячно, хотя средняя рентабельность бизнеса оставалась положительной.
В ноябре 2023 года ООО «ТехноСталь» получило предложение от сетевого гипермаркета: готовы покупать не 130, а 400 стеллажей ежемесячно, но по цене 8 200 рублей за штуку (еще на 800 рублей ниже текущей цены). Сидоров увидел оборот 3,28 млн рублей в месяц (рост в 2,8 раза к текущему уровню) и немедленно дал устное согласие. «Объем решает всё! - заявил он. - Средняя себестоимость у нас 8 500 рублей, будем чуть в минус, зато загрузим цех!». Однако Соколова попросила 2 часа на проверку цифр. Через два часа она принесла расчет, который показывал, что согласие на эту сделку уничтожит 1,2 миллиона рублей в месяц.
Расследование: почему расчет по средней себестоимости (8 500 руб.) не сработал?
Сидоров оперировал средней себестоимостью. Он рассуждал так: текущая себестоимость - 8 500 руб., цена нового контракта - 8 200 руб. Убыток с единицы - 300 руб. При объеме 400 штук убыток составит 120 000 руб. в месяц. «Но мы загрузим мощности, может, поставщики дадут скидку на металл, и мы выйдем в ноль», - думал директор. Соколова объяснила, что нельзя смешивать текущие 130 стеллажей и новые 400. Это два разных бизнес-процесса с разной структурой затрат. Для нового объема потребуется:
- Дополнительная смена (ночная): зарплата персонала увеличится на 50% из-за ночных надбавок.
- Аренда дополнительного склада: свои площади не вмещают 400 стеллажей незавершенного производства.
- Логистика: гипермаркет требует доставки ежедневно, а не раз в неделю, что увеличит транспортные расходы на 1 стеллаж в 2 раза.
Средняя себестоимость (8 500 руб.) не учитывала этих «скачков» - она была верна только для текущего диапазона 100–150 стеллажей. Для новой реальности нужно считать исключительно предельные издержки (MC).
Инструмент: пошаговый расчет точки безразличия MR = MC
Соколова применила метод, который требует ФСБУ 5/2019 «Запасы» в части оценки эффективности использования ресурсов, и ПБУ 10/99 «Расходы организации» для классификации затрат. Она рассчитала приростные (предельные) показатели.
Шаг 1. Расчет предельной выручки (MR) от нового контракта.
TRcurrent (130 шт. по 9 000 руб.) = 1 170 000 руб.
TRnew (400 шт. по 8 200 руб.) = 3 280 000 руб.
MR = 3 280 000 – 1 170 000 = 2 110 000 руб. (это прирост выручки).
Шаг 2. Расчет предельных издержек (MC) на прирост объема (270 дополнительных стеллажей).
Соколова разбила затраты на две группы:
- Переменные затраты на 1 шт. (материалы, сдельная зарплата, энергия): 7 500 руб. На 270 шт. = 2 025 000 руб.
- Условно-постоянные затраты, которые стали переменными из-за масштаба:
- Ночные надбавки к зарплате (цех): + 180 000 руб.
- Аренда дополнительного склада: + 150 000 руб.
- Рост логистических расходов (топливо, амортизация): + 150 000 руб.
Шаг 3. Сравнение MR и MC и расчет эффекта масштабирования.
Вывод: Каждый месяц расширения деятельности (переход с 130 на 400 стеллажей) будет приносить компании не прибыль, а убыток в размере 395 000 рублей. Это не временное явление, а постоянный эффект, так как новые издержки (склад, ночные смены) становятся неотъемлемой частью нового масштаба. Правило MR = MC нарушено: MC (2,5 млн) значительно выше MR (2,1 млн). Компас показывает «ложный курс».
Что произошло бы с «ТехноСталь» через 6 месяцев такой экспансии
Если бы Сидоров настоял на своем и проигнорировал расчет предельных величин, опираясь на «среднюю температуру по больнице», Соколова представила прогноз движения денежных средств (таблица 2). Расчет основан на принципах бюджетирования, принятых в российском управленческом учете.
Таблица 2. Прогнозный отчет о движении денежных средств (ОДДС) ООО «ТехноСталь» при масштабировании без учета MR=MC, тыс. руб.
| Показатель | Текущий месяц (130 шт.) | 1-й месяц экспансии (400 шт.) | 6-й месяц экспансии (400 шт.) |
| Поступления от покупателей | 1 170 | 3 280 | 3 280 |
| Платежи поставщикам и персоналу (операционные) | 1 105 | 3 610 | 3 610 |
| Денежный поток от операций | +65 | -330 | -330 |
| Накопленный остаток на начало месяца | 500 | 565 | -845 |
| Остаток на конец месяца | 565 | 235 | -1 175 |
Вывод: Игнорирование правила сравнения MR и MC привело бы к кассовому разрыву в 1,175 млн рублей через полгода. Компания, пытаясь захватить рынок, просто истратила бы все оборотные средства на финансирование роста, который оказался убыточным. Средняя рентабельность продаж (убыток 300 руб. с единицы) обманула директора, а предельный анализ вскрыл правду: расширение требует таких инвестиций в инфраструктуру, которые не окупаются низкой ценой контракта.
Три главных правила применения компаса MR=MC
Чтобы компас работал безотказно, финдиректор Соколова формализовала для себя и бухгалтерии три жестких правила проверки любого решения о масштабировании.
- Правило 1. Забудьте про «среднее яйцо» - считайте только «предельное». Действие: При получении нового крупного заказа или запуске новой линейки, мысленно отделите старый объем от нового. Соберите все затраты, которые возникнут ТОЛЬКО из-за этого нового объема (дополнительный найм, аренда, логистика, налоги с ФОТ). Результат: Вы получите реальную стоимость привлечения нового клиента. В случае «ТехноСталь» это позволило увидеть, что новый стеллаж стоит не 8 500, а 9 278 рублей (2 505 000 руб. / 270 шт.), что выше цены 8 200 руб.
- Правило 2. Ищите «скачок» издержек - точку перелома кривой MC. Действие: Постройте простую таблицу в Excel: объем (100, 150, 200, 250, 300, 350, 400) и напротив каждого объема - полная себестоимость всего выпуска. Разделите прирост себестоимости на прирост объема. Там, где MC резко взлетает (например, нужно покупать новый станок или открывать филиал) - это и есть граница безопасного масштабирования. Результат: Вы будете точно знать, что при объеме 280 стеллажей MC сравняются с MR, и дальше расширяться можно только с повышением цены. Это экономит миллионы на некорректных инвестициях.
- Правило 3. Тестируйте масштабирование на малом пределе (пилотная партия). Действие: Прежде чем подписывать контракт на 400 стеллажей, возьмите заказ на 50 стеллажей по новой цене, но с новыми условиями (например, с ежедневной доставкой). Посмотрите, как изменятся ваши затраты именно на эту партию. Результат: Пилот покажет реальную предельную себестоимость нового формата работы. В случае «ТехноСталь», отгрузка 50 стеллажей гипермаркету выявила бы проблему с логистикой и складом, и компания не влезла бы в долгосрочный убыточный контракт.
Вопрос для самопроверки: Вспомните свой самый крупный контракт за последний год. Рассчитайте для него предельные издержки (не средние!). Если они оказались выше цены контракта - считайте, сколько денег вы уже потеряли на «масштабировании».
Как меняется предельная выручка: табличный анализ трех сценариев ценообразования на примере производственной фирмы?
Предельная выручка - это динамический показатель, который радикально меняется в зависимости от выбранной ценовой стратегии и структуры рынка. Анализ трех типовых сценариев на примере ООО «ТехноСталь» позволяет увидеть, как одно и то же решение - увеличить продажи - может привести либо к стабильному росту, либо к финансовой катастрофе, выраженной в отрицательных значениях MR.
Почему за три месяца 2024 года «ТехноСталь» перепробовала три модели ценообразования и только одна не уничтожила прибыль?
Потому что директор Сидоров, наученный горьким опытом сентября 2023 года (потеря 85 000 руб. маржинальной прибыли), разрешил финдиректору Соколовой провести стресс-тест трех стратегий на исторических данных. Тестирование показало, что только стратегия «совершенная конкуренция» (фиксированная цена) давала стабильную положительную MR. Две другие стратегии («скидка для всех» и «скидка для новичков») привели либо к отрицательной MR, либо к неоправданному росту затрат, который съел всю выручку.
В январе 2024 года Сидоров собрал совещание. Отдел продаж предлагал три варианта развития на квартал: агрессивный (скидка 15% для всех), селективный (скидка 15% только для новых клиентов) и консервативный (цена без изменений, но усиление рекламы). Соколова вызвалась просчитать каждый сценарий не по средней маржинальности, а по поведению предельной выручки (MR) на разных объемах. Она построит три таблицы, которые навсегда отбили у Сидорова желание давать скидки «для всех».
Расследование: почему метод «прибыль на объем» давал сбой при разных стратегиях?
Бухгалтер Миронова попыталась рассчитать прогнозную прибыль старым методом: «Выручка минус Средние затраты». Для сценария со скидкой 15% для всех она получила следующие цифры: текущая цена 9 000 руб., скидка 15% = 7 650 руб. Средняя себестоимость 8 500 руб. Убыток с единицы 850 руб. При плановом росте продаж со 130 до 200 штук, убыток составит 200 * 850 = 170 000 руб. «Это катастрофа», - резюмировала Миронова. Однако Соколова остановила ее: «Ты считаешь среднюю себестоимость по всему объему, но у нас меняется структура затрат. При росте до 200 штук нам не нужен новый склад (мы влезаем в старый), и ночная смена не нужна. Твоя средняя себестоимость в 8 500 руб. для объема 200 штук - неверна. Нужно считать MR покомандно». Миронова признала, что старый метод не годится для анализа стратегий. Соколова взяла расчет на себя.
Инструмент: пошаговый анализ трех сценариев с расчетом MR для каждой единицы
Соколова использовала классическую формулу предельного анализа, опираясь на принципы релевантности затрат, принятые в МСФО (IAS) 2 «Запасы» и общепринятые в российской практике управленческого учета. Она рассмотрела три сценария, взяв за базу текущий объем 130 стеллажей по цене 9 000 руб. (TR = 1 170 000 руб.).
Сценарий А (Консервативный). Совершенная конкуренция в нише.Цена фиксирована (9 000 руб.), рынок позволяет продать сколько угодно, не снижая цену. Предельная выручка от каждой дополнительной единицы равна цене.
| Объем (Q), шт. | Цена (P), руб. | Общая выручка (TR), руб. | Предельная выручка (MR), руб. | Комментарий |
| 130 | 9 000 | 1 170 000 | - | Базовый уровень |
| 131 | 9 000 | 1 179 000 | +9 000 | MR = P. Каждый новый стеллаж приносит ровно 9 000 руб. |
| 150 | 9 000 | 1 350 000 | +9 000 | MR стабильна до тех пор, пока не меняется цена. |
Вывод по сценарию А: В условиях, когда компания не влияет на рынок (или работает в сегменте, где может наращивать объем без потери цены), предельная выручка - это константа. Это самый безопасный, но не всегда достижимый сценарий.
Сценарий Б (Агрессивный). Скидка 15% для всех клиентов.Цена снижается с 9 000 до 7 650 руб. для всего объема, чтобы привлечь новых и удержать старых. Объем планируется вырастить со 130 до 200 штук.
| Объем (Q), шт. | Цена (P), руб. | Общая выручка (TR), руб. | Предельная выручка (MR), руб. | Расчет MR |
| 130 (старая цена) | 9 000 | 1 170 000 | - | Базовый уровень (гипотетический, если бы не меняли цену) |
| 130 (новая цена) | 7 650 | 994 500 | -175 500 | MR от первого шага (снижения цены) = 994 500 - 1 170 000 |
| 200 | 7 650 | 1 530 000 | +535 500 | MR от роста с 130 до 200 = 1 530 000 - 994 500 |
| Итоговый эффект | -175 500 + 535 500 = +360 000 | Кажется, что выручка выросла на 360 тыс., но это без учета издержек |
Вывод по сценарию Б: Первый шаг (снижение цены) дает отрицательную предельную выручку в -175 500 руб. Это плата за вход в новый ценовой режим. Дальнейший рост объема дает положительную MR (+535 500), но она лишь компенсирует потери от первого шага. В результате, прирост общей выручки составил всего 360 000 руб. (с 1 170 000 до 1 530 000). Но если учесть, что для производства 70 дополнительных стеллажей (с 130 до 200) нужны материалы и зарплата (предельные издержки около 7 500 руб. * 70 = 525 000 руб.), чистая прибыль от этого маневра становится отрицательной: 360 000 - 525 000 = -165 000 руб.
Сценарий В (Селективный). Скидка 15% только для новых клиентов.Цена для старых 130 клиентов остается 9 000 руб. Новым 70 клиентам продаем по 7 650 руб. (ценовая дискриминация).
| Объем (Q), шт. | Цена (P), руб. | Общая выручка (TR), руб. | Предельная выручка (MR), руб. | Расчет MR |
| 130 (старые) | 9 000 | 1 170 000 | - | Базовый уровень |
| +70 (новые) | 7 650 | +535 500 | +7 650 | MR от каждого нового клиента = его цена |
| Итого 200 | 1 705 500 | +535 500 | Общий прирост выручки |
Вывод по сценарию В: Благодаря тому, что цена для старых клиентов не изменилась, не произошло отрицательного скачка MR на первом шаге. Каждый новый клиент приносит предельную выручку, равную цене его покупки. Прирост выручки составил 535 500 руб. (против 360 000 в сценарии Б). После вычета предельных издержек на производство 70 стеллажей (525 000 руб.), чистая прибыль от стратегии составила +10 500 руб. (535 500 - 525 000). Сценарий В оказался единственным безубыточным.
Если бы выбрали не тот сценарий
Соколова свела все три сценария в итоговую таблицу, чтобы Сидоров мог видеть разницу не в выручке, а в конечном влиянии на кошелек компании. Расчет основан на предельных издержках производства (7 500 руб./шт. для дополнительного объема).
Сравнительный анализ трех сценариев ценообразования для ООО «ТехноСталь»
| Показатель | Сценарий А (Цена фикс) | Сценарий Б (Скидка для всех) | Сценарий В (Скидка для новых) |
| Объем, шт. | 200 | 200 | 200 |
| Средняя цена, руб. | 9 000 | 7 650 | 8 528 |
| Общая выручка (TR), руб. | 1 800 000 | 1 530 000 | 1 705 500 |
| Прирост выручки к базе (130 шт.), руб. | +630 000 | +360 000 | +535 500 |
| Предельные издержки (MC) на доп. объем (70 шт. * 7 500 руб.) | 525 000 | 525 000 | 525 000 |
| Чистый эффект от масштабирования (ΔTR - MC) | +105 000 | -165 000 | +10 500 |
| MR на последнюю единицу | 9 000 | -10 (см. часть 1) | 7 650 |
Вывод: Сценарий Б (скидка для всех) уничтожает 165 000 рублей чистой прибыли по сравнению с консервативной стратегией А. Сценарий В (селективный) дает скромные, но все же положительные 10 500 рублей. Сидоров, глядя на таблицу, понял: его интуитивное желание «дать скидку всем и нарастить оборот» привело бы к прямым убыткам. Только анализ предельной выручки по каждому сценарию позволил выбрать наименее рискованный путь.
Чек-лист: Три главных правила анализа сценариев MR
Чтобы не повторять ошибок «ТехноСталь», финдиректор Соколова составила для себя и Мироновой памятку по оценке любых ценовых инициатив.
- Правило 1. Всегда отделяйте старый объем от нового при расчете MR. Действие: При изменении цены, рассчитайте, сколько вы теряете на уже существующих клиентах (ΔP * Qold). Если эта цифра перекрывает выигрыш от новых клиентов (Pnew * ΔQ) - сценарий убыточен. Результат: Вы увидите «цену входа» в новую стратегию. В сценарии Б она составила -175 500 руб.
- Правило 2. Сравнивайте MR с MC не в среднем, а на каждом шаге. Действие: Для каждого сценария постройте простую таблицу: прирост выручки (MR) минус прирост затрат (MC). Положительный результат означает, что стратегия имеет право на жизнь. Результат: Сценарий А дал +105 000 руб. эффекта, сценарий В - +10 500 руб., сценарий Б - -165 000 руб. Только так, а не через среднюю рентабельность, можно отсеять провальные идеи.
- Правило 3. Ищите возможность ценовой дискриминации (разные цены для разных групп). Действие: Прежде чем снижать цену для всех, изучите, можно ли предложить скидку только новым клиентам, либо на определенные партии, либо при выполнении особых условий. Это сохранит положительную MR от основного бизнеса. Результат: В кейсе «ТехноСталь» сценарий В оказался единственным безубыточным именно благодаря сохранению высокой цены для старых клиентов (MR от них не упала).
Вопрос для самопроверки: Вспомните последнюю акцию со скидкой в вашей компании. Рассчитайте потери на старых клиентах (ΔP * Qold) и сравните с выигрышем от новых. Если потери больше - вы работаете в убыток ради иллюзии роста.
Почему в условиях монополии предельная выручка всегда ниже цены, и как это использовать для оценки рыночной власти?
Разрыв между ценой товара и предельной выручкой - это не бухгалтерская ошибка и не временное явление. Для компании, обладающей рыночной властью (монополиста или крупного игрока с уникальным продуктом), этот разрыв является фундаментальным законом. Каждая дополнительная проданная единица приносит доход (цену), но одновременно обесценивает все предыдущие единицы, которые могли бы быть проданы дороже. Понимание этого механизма позволяет финдиректору количественно измерить степень монопольной власти и защитить компанию от претензий ФАС или неверных инвестиционных решений.
Почему директор Сидоров был уверен, что его стеллаж стоит 10 000 руб., а финдиректор Соколова доказала, что предельная выручка от него - минус 3 000 руб.?
Потому что «ТехноСталь» в своем регионе была фактическим монополистом по производству усиленных стеллажей для складов. Сидоров мыслил средней ценой, а Соколова применила формулу предельной выручки для монополии, учитывающую эффект масштаба и падающий спрос. Расчет показал, что при текущем объеме продаж, попытка продать еще один стеллаж (без ценовой дискриминации) уничтожит стоимость предыдущих, сделав предельную выручку отрицательной, несмотря на высокую цену.
В феврале 2024 года в ООО «ТехноСталь» пришел запрос от крупного федерального ритейлера. Они хотели купить 500 стеллажей, но по цене 7 500 руб. (ниже себестоимости). Сидоров возмутился: «Мы монополисты по усиленным стеллажам в области, у нас уникальная технология покрытия! Наша цена - 10 000 руб., и мы не обязаны снижать!». Однако Соколова попросила его не торопиться и взглянуть на реальную картину спроса. Она напомнила, что в январе они продали 150 стеллажей по 9 500 руб., а в декабре - 140 по 10 000 руб. Рынок не бесконечен, и кривая спроса падает. Сидоров настаивал: «Каждый следующий стеллаж мы продаем за 9 500 руб., значит, предельная выручка и есть 9 500 руб. Откуда минус?».
Почему старый расчет MR по формуле «дельта TR / дельта Q» давал странные результаты?
Бухгалтер Миронова попыталась рассчитать MR стандартным способом, сравнивая декабрь и январь. В декабре (140 шт. * 10 000 руб.) = 1 400 000 руб. В январе (150 шт. * 9 500 руб.) = 1 425 000 руб. ΔTR = +25 000 руб. ΔQ = +10 шт. MR = 25 000 / 10 = 2 500 руб. «Смотрите, - сказала Миронова, - MR не 9 500 руб., а всего 2 500 руб. Почему?». Соколова объяснила: потому что мы потеряли на старом объеме. Мы продали 140 стеллажей не по 10 000 руб., а по 9 500 руб. Потери на старом объеме = 140 * 500 = 70 000 руб. Выручка от новых 10 стеллажей = 10 * 9 500 = 95 000 руб. Итого прирост = 95 000 - 70 000 = 25 000 руб. MR на новый стеллаж = 25 000 / 10 = 2 500 руб. Это и есть разрыв: цена (9 500 руб.) выше предельной выручки (2 500 руб.). Чем больше разрыв, тем выше монопольная власть, но тем опаснее наращивать объем.
Формула предельной выручки для монополии и расчет индекса Лернера
Соколова решила формализовать знание о рыночной власти, чтобы использовать его в переговорах с контрагентами и, возможно, для обоснования цен перед ФАС. Она использовала стандартную формулу для монополии, вытекающую из убывающей функции спроса.
Формула 1. Связь цены и предельной выручки через эластичность.
Где Ed - ценовая эластичность спроса (отрицательное число). Для монополиста Ed < -1 (спрос эластичен), но по модулю может быть разной.
Формула 2. Индекс рыночной власти Лернера (L).
Индекс Лернера измеряет способность компании устанавливать цену выше предельных издержек. Чем ближе к 1, тем выше монопольная власть. Для совершенной конкуренции L = 0.
Соколова взяла данные за два месяца и рассчитала эластичность и индекс Лернера для «ТехноСталь».
Шаг 1. Расчет ценовой эластичности спроса.
Изменение цены: с 10 000 до 9 500 руб. (-5%). Изменение объема: с 140 до 150 шт. (+7,14%).
Шаг 2. Расчет предельной выручки через эластичность.
При цене 9 500 руб. и эластичности -1,43:
С небольшим округлением это совпало с расчетом Мироновой (2 500 руб.), подтверждая теорию.
Шаг 3. Расчет индекса Лернера.
Предельные издержки (MC) в «ТехноСталь» составляли 7 500 руб. на дополнительный стеллаж.
Или через эластичность: L = -1 / (-1,43) = 0,7. Расхождение в цифрах (0,21 против 0,7) показало Соколовой, что их MC не равны оптимальным, и компания работает далеко от точки максимума прибыли. Но сам факт наличия разрыва (P > MR) подтвердил монопольное положение.
Вывод: Индекс Лернера 0,21 означает, что «ТехноСталь» может устанавливать цену на 21% выше своих предельных издержек. Это умеренная рыночная власть. Но главный вывод для финансиста: при попытке нарастить объем, MR падает катастрофически быстро (с 9 500 руб. цены до 2 500-2 850 руб. предельной выручки). Соколова показала Сидорову, что продавать больше 150 стеллажей в месяц по снижающейся цене - значит работать с отрицательной эффективностью.
Как игнорирование разрыва между P и MR привело бы к потере 500 000 руб. при переговорах с ритейлером
Соколова смоделировала ситуацию: если бы Сидоров, опьяненный чувством монопольной власти, согласился на контракт с ритейлером на 500 стеллажей по 7 500 руб., но при этом не смог бы удержать цену 9 500 руб. для остальных клиентов (рынок бы узнал о низкой цене). Пришлось бы снижать цену для всех до 7 500 руб. Расчет потерь представлен в таблице 4.
Оценка потерь «ТехноСталь» при реализации монопольной стратегии без учета разрыва P и MR
| Показатель | Текущий режим (февраль) | Сценарий "Монополист-дискаунтер" | Изменение |
| Объем продаж, шт. | 150 | 500 | +350 |
| Цена за шт., руб. | 9 500 | 7 500 | -2 000 |
| Выручка (TR), млн руб. | 1,425 | 3,75 | +2,325 |
| Предельные издержки (MC) на весь объем (500 * 7 500 руб.)* | 3,75 | ||
| Прибыль (TR - MC) | 1,425 - (150*7 500)=1,425-1,125=0,3 | 3,75 - 3,75 = 0 | -0,3 |
| *Упрощенно: считаем, что все издержки переменны и равны 7 500 руб./шт. Постоянные не меняются. | |||
Вывод: Несмотря на рост выручки в 2,6 раза, валовая прибыль компании упала бы до нуля (с 300 000 руб. до 0). Причина - потеря маржинальности на старом объеме. Это и есть наказание за игнорирование правила «P > MR» для монополиста. Индекс Лернера упал бы с 0,21 до 0 (цена сравнялась с издержками). Рыночная власть была бы безвозвратно потеряна, а вместе с ней и 300 000 руб. ежемесячной прибыли.
Но Соколова пошла дальше и рассчитала упущенную выгоду от неправильного позиционирования. Она сравнила этот провальный сценарий с оптимальной стратегией - сохранением высокой цены для старого рынка и поиском нишевых сегментов. Разница в годовой перспективе составила бы более 3,6 млн руб. убытка вместо прибыли.
Типичная ошибка: как монополисту не продешевить
Главная ошибка монополиста - думать, что высокая цена автоматически означает высокую предельную выручку от каждой следующей продажи. Решение - формализовать оценку рыночной власти через регулярный расчет индекса Лернера и эластичности.
- Ошибка: Установление цены без учета потерь на существующем объеме. Директор говорит: «Мы можем продать еще 10 штук по 9 000 руб., значит, заработаем еще 90 000 руб.». Решение: Рассчитайте предельную выручку с учетом падения цены для всех предыдущих продаж. В случае «ТехноСталь», при попытке продать 10 доп. стеллажей по 9 000 руб. (вместо 9 500 руб.), MR оказалась бы отрицательной, даже несмотря на положительную цену.
- Ошибка: Игнорирование эластичности при масштабировании. Чем менее эластичен спрос (чем выше монопольная власть), тем быстрее падает MR при попытке расширить рынок через снижение цены. Решение: Регулярно (раз в квартал) рассчитывайте ценовую эластичность по историческим данным. Если Ed > -1 (спрос неэластичен), снижение цены категорически запрещено - оно ведет к падению общей выручки.
- Ошибка: Согласие на крупный контракт по низкой цене без сегрегации рынков. Решение: Используйте ценовую дискриминацию. Сделайте специальную модификацию стеллажа (чуть хуже качеством) для федералов, или продавайте под другим брендом, или требуйте самовывоза. Это сохранит высокую цену для основного рынка и не обрушит MR.
Вопрос для самопроверки: Есть ли у вашей компании товары, по которым вы чувствуете себя монополистом? Рассчитайте для них индекс Лернера (P - MC)/P. Если он больше 0,2 - у вас есть рыночная власть. Но помните: каждое следующее снижение цены для роста продаж будет стоить вам непропорционально дорого из-за разрыва между P и MR.
Как эластичность спроса превращает предельную выручку в отрицательную величину, предупреждая о крахе ценовой стратегии?
Эластичность спроса - это не абстрактный экономический параметр, а жесткий ограничитель для ценовой политики. Пока спрос эластичен (коэффициент эластичности по модулю больше 1), снижение цены приводит к росту общей выручки, и предельная выручка остается положительной. Но как только спрос переходит в фазу неэластичности (модуль коэффициента меньше 1), дальнейшее снижение цены начинает уничтожать выручку: каждый новый проданный товар приносит отрицательный вклад в общую копилку. Отслеживание этого перехода - единственный способ избежать ценовой ловушки, когда бизнес работает на склад, а деньги тают.
Почему директор Сидоров в марте 2024 года решил еще раз снизить цены, но финдиректор Соколова показала ему график, где MR ушла в минус при объеме 180 стеллажей?
Соколова построила функцию спроса по историческим данным и рассчитала предельную выручку для каждого уровня объема. Расчет показал, что после преодоления порога в 165 стеллажей в месяц, спрос становится неэластичным. Любое дальнейшее снижение цены для увеличения продаж (например, с 9 000 до 8 500 руб.) приведет к тому, что предельная выручка от последней партии станет отрицательной. Компания будет терять деньги на каждом дополнительном стеллаже, даже если средняя цена остается выше себестоимости.
Сидоров, окрыленный успехом селективной стратегии (часть 3), решил пойти дальше. Он предложил в марте провести акцию: снизить цену для всех до 8 500 руб., чтобы «дожать» рынок и выйти на объем 200 стеллажей в месяц. «Мы же уже видели, что скидки работают, - аргументировал он, - давайте сделаем глобальную распродажу!». Соколова запросила у Мироновой данные по продажам и ценам за последние полгода, чтобы построить реальную кривую спроса и понять, где находится точка перехода в неэластичную зону. Миронова предоставила цифры: при цене 10 000 руб. продавали 140 шт., при 9 500 руб. - 150 шт., при 9 000 руб. (в отдельным мелким контрактам) - 160 шт. Соколова нанесла точки на график и увидела закономерность.
Почему старый метод «снизили цену - вырос спрос» перестал работать?
Миронова попыталась экстраполировать прошлый успех. Она рассудила: предыдущее снижение цены с 10 000 до 9 500 руб. дало рост продаж на 10 штук. Снижение с 9 500 до 9 000 руб. (еще на 500 руб.) должно дать еще +10 штук (до 160). А снижение до 8 500 руб. даст еще +20 штук (до 180-200). Логика линейной экстраполяции казалась убедительной. Однако Соколова остановила ее: «Ты считаешь абсолютные величины, но забываешь про относительные. Первое снижение было на 5%, и спрос вырос на 7%. Второе снижение (с 9 500 до 9 000) - это тоже снижение на 5,3%, но рост спроса составил уже только 6,7%. Чувствуешь? Чувствительность падает. Мы приближаемся к насыщению». Миронова признала, что ее линейная модель не учитывает затухание спроса. Соколова взялась за расчет эластичности для каждого интервала.
Инструмент: определение точки перехода MR в отрицательную зону через анализ эластичности
Соколова применила классический метод анализа, базирующийся на взаимосвязи ценовой эластичности, общей выручки и предельной выручки. Этот метод рекомендован в продвинутых курсах управленческого учета (CIMA) и применим в российской практике для обоснования ценовых решений.
Шаг 1. Расчет дуговой эластичности для каждого ценового интервала.
- Интервал 1 (10 000 руб. → 9 500 руб.): ΔP = -5%, ΔQ = +7,14% (с 140 до 150). Ed1 = 7,14 / -5 = -1,43 (эластичный спрос).
- Интервал 2 (9 500 руб. → 9 000 руб.): ΔP = -5,26%, ΔQ = +6,67% (с 150 до 160). Ed2 = 6,67 / -5,26 = -1,27 (эластичный, но приближается к границе).
- Интервал 3 (прогноз) (9 000 руб. → 8 500 руб.): ΔP = -5,56%. Чтобы сохранить эластичность, ΔQ должен быть > 5,56%, то есть рост с 160 шт. минимум до 169 шт. (+5,63%). Но Соколова, основываясь на затухающей динамике, предположила, что реальный рост составит не более 5% (до 168 шт.).
Шаг 2. Расчет прогнозной MR для интервала 3 (9 000 руб. → 8 500 руб.).
Используем базовую формулу MR = ΔTR / ΔQ, где ΔTR = TRnew - TRold.
| Показатель | Значение |
| Старый объем (Q1), шт. | 160 |
| Старая цена (P1), руб. | 9 000 |
| Старая выручка (TR1), руб. | 1 440 000 |
| Новый объем (Q2), шт. (прогноз) | 168 |
| Новая цена (P2), руб. | 8 500 |
| Новая выручка (TR2), руб. | 1 428 000 |
| ΔTR (MR общая), руб. | -12 000 |
| ΔQ, шт. | +8 |
| MR на 1 дополнительный стеллаж ( -12 000 / 8 ) | -1 500 руб. |
Вывод: Прогнозная предельная выручка от дополнительной партии оказалась отрицательной (-1 500 руб.). Это означает, что каждый проданный сверх 160 штук стеллаж по цене 8 500 руб. не только не приносит дохода, но и уничтожает 1 500 рублей выручки, заработанной на предыдущих продажах. Причина - переход спроса в неэластичную зону. Рост объема на 5% не компенсирует падение цены на 5,56%.
Расчет убытка от входа в зону отрицательной MR
Соколова решила наглядно показать Сидорову, к чему приведет его идея глобальной распродажи, если компания все же решится на этот шаг, игнорируя сигнал эластичности. Она сравнила два сценария: остаться на объеме 160 шт. по цене 9 000 руб. и перейти на объем 168 шт. по цене 8 500 руб.
Сравнение финансовых результатов при переходе в зону неэластичного спроса
| Показатель | Текущий режим (160 шт.) | Сценарий "Распродажа" (168 шт.) | Разница |
| Выручка (TR), руб. | 1 440 000 | 1 428 000 | -12 000 |
| Переменные затраты (7 500 руб./шт.) | 1 200 000 | 1 260 000 | -60 000 |
| Маржинальная прибыль | 240 000 | 168 000 | -72 000 |
| Постоянные затраты | 300 000 | 300 000 | 0 |
| Чистая операционная прибыль | -60 000 | -132 000 | -72 000 |
Вывод: Решение о снижении цены, основанное на игнорировании эластичности, привело бы к дополнительному убытку в 72 000 руб. в месяц. При этом компания произвела бы на 8 стеллажей больше, потратила бы на 60 000 руб. больше на материалы и зарплату, а получила бы выручки на 12 000 руб. меньше. Это классический пример того, как стремление к росту объемов в неэластичной зоне уничтожает стоимость бизнеса. Соколова подчеркнула: «Мы уже не в точке, где MR=MC. Мы в точке, где MR отрицательна. Дальнейшее снижение цен - это не расширение, а самоубийство».
Более того, Соколова рассчитала долгосрочный эффект. Если бы компания задержалась в этой зоне на полгода, потери маржинальной прибыли составили бы 432 000 руб. (72 000 * 6). Этого хватило бы, чтобы полностью лишить компанию оборотного капитала и войти в зону банкротства.
Чек-лист: Три главных правила для предотвращения краха ценовой стратегии
Опираясь на этот анализ, Соколова разработала для Сидорова и Мироновой четкий алгоритм действий, который позволяет не пропустить момент перехода MR в отрицательную зону.
- Правило 1. Ежемесячно рассчитывайте коэффициент эластичности по последним двум точкам. Действие: Как только вы меняете цену (или замечаете изменение спроса), сразу считайте Ed = (%ΔQ)/(%ΔP). Сравнивайте полученное значение с -1. Результат: Если |Ed| становится меньше 1 (например, -0,8), это сигнал SOS. Дальнейшее снижение цены категорически запрещено. В «ТехноСталь» при переходе от интервала 1 к интервалу 2 эластичность упала с -1,43 до -1,27. Это был первый звоночек.
- Правило 2. Стройте краткосрочный прогноз MR перед каждым ценовым маневром. Действие: Никогда не принимайте решение о снижении цены, не рассчитав прогнозную MR для нового объема. Используйте формулу MR = Pnew * Qnew - Pold * Qold / (Qnew - Qold). Если MR получается отрицательной - отменяйте решение. Результат: В мартовском прогнозе MR составила -1 500 руб., что спасло компанию от убытка в 72 000 руб. за месяц.
- Правило 3. Отслеживайте динамику общей выручки (TR) при изменении цены. Действие: Если после снижения цены общая выручка начала падать (как в прогнозе Соколовой), значит, вы пересекли границу эластичности и вошли в зону отрицательной MR. Немедленно возвращайте цену обратно или ищите неценовые методы стимулирования спроса (реклама, качество). Результат: Этот индикатор самый простой и наглядный. В «ТехноСталь» падение TR с 1,44 млн до 1,428 млн руб. было бы моментальным сигналом к отказу от стратегии.
Вопрос для самопроверки: Вспомните свою последнюю акцию со скидкой. Рассчитайте, как изменилась общая выручка (TR) после акции по сравнению с периодом до акции (в сопоставимых объемах). Если TR упала - вы работали в зоне отрицательной предельной выручки. Если вы не считали эластичность, считайте, что вы играли в русскую рулетку с бюджетом компании.
Использованные источники
- Нурисламова Г.Р. Применение возможностей маржинального анализа в системе управления предприятием // Молодой ученый. 2021. № 52 (394). С. 252-255. URL: https://moluch.ru/archive/394/87184
- Копытовских А.В., Копытовских А.А. Оценка возможностей практического использования показателей эластичности при управлении ценами // Вопросы региональной экономики. 2019. № 1. С. 66-74. URL: https://cyberleninka.ru/article/n/otsenka-vozmozhnostey-prakticheskogo-ispolzovaniya-pokazateley-elastichnosti-pri-upravlenii-tsenami
- Салмина Н.А., Салмин П.С. Особенности управления затратами по центрам финансовой ответственности на промышленных предприятиях // Вестник Нижегородского университета им. Н.И. Лобачевского. Серия: Социальные науки. 2012. № 6. С. 222-226. URL: http://www.vestnik.unn.ru/ru/nomera?anum=5333
- Прокошкина Т. Не стоит отбрасывать маржинализм // Российский экономический журнал. 2020. № 7. С. 143.
- Солодов А.К. Фактор времени в модели маржинального дохода // Эффективное антикризисное управление. Практика. 2019. № 2. С. 108.
- Савицкая Г.В. Анализ хозяйственной деятельности предприятия: учебник. 6-е изд., перераб. и доп. М.: ИНФРА-М, 2020. 378 с.
- Вахрушина М.А. Бухгалтерский управленческий учет: учебник для студентов вузов, обучающихся по экономическим специальностям. 7-е изд., стер. М.: Омега-Л, 2008. 570 с.
- Лихачева О.Н., Щуров С.А. Долгосрочная и краткосрочная финансовая политика предприятия: учебное пособие / под ред. И.Я. Лукасевича. М.: Вузовский учебник, 2008. 288 с.
- Добровольский Е., Карабанов Б., Боровков П., Глухов Е., Бреслав Е. Бюджетирование: шаг за шагом. СПб.: Питер, 2005. 289 с.
- Макконнелл К.Р., Брю С.Л. Экономикс: Принципы, проблемы и политика: пер. с англ. Т. 2. М.: Туран, 1996.
- Самуэльсон П.Э., Нордхаус В.Д. Микроэкономика / пер. с англ. М.: Вильямс, 2019. 752 с.
- Пиндайк Р.С., Рубинфельд Д.Л. Микроэкономика / пер. с англ. 5-е изд. М.: Дело, 2001. 808 с.
- Хайман Д.Н. Современная микроэкономика: анализ и применение: в 2 т. / пер. с англ. М.: Финансы и статистика, 1992.
Еще найдено про предельная выручка
- Эффект операционного рычага в системе маржинального анализа Вторая группа факторов связана с выявлением критических показателей по объему реализуемой продукции наилучшим сочетанием предельной выручки и предельных затрат с делением затрат на переменные и постоянные Анализ производственных затрат позволяет
- Предельный продукт капитала В сервисной компании предельный продукт капитала может быть значительно ниже из-за высокой доли труда в производственном процессе Например ... Например если увеличение капитальных вложений приводит к росту выручки всего на 20% при тех же затратах на труд то это сигнализирует о необходимости
- Предельный продукт труда Э Ю Я A E M N X Предельный продукт труда Предельный продукт труда - это прирост выпуска который добавляет выход на работу
- Предельная эластичность спроса Анализ эластичности позволяет точнее прогнозировать изменения выручки при корректировке цен Оценка конкурентоспособности Высокая эластичность может указывать на наличие товаров-заменителей и сильную ... При работе с предельной эластичностью спроса важно учитывать следующие аспекты Временной фактор Краткосрочная эластичность часто отличается от долгосрочной
- Маржинализм Q при котором предельная выручка равна предельным издержкам MR MC Предельная выручка показывает на сколько изменится выручка при
- Динамические факторы микроэкономического неравновесия в АПК Исключая величину суммарной выручки из суммы издержек использования получаем совокупный доход в целом по отрасли Предельную эффективность основных
- Предельные издержки и характеристика предложения поставщика-ценополучателя для рынка на сутки вперед в электроэнергетике Если характеристика краткосрочных предельных издержек неубывающая то функция выгоды при заданной цене выгода определяется как выручка за данный ... КПИ необходимо принимать во внимание дополнительное ограничение на выручку выручка от производства электроэнергии в любой точке ХП не может быть ниже краткосрочных издержек
- Каким контрагентам можно верить в долг и на какую сумму Зато они могут взять на вооружение предельно простую модель анализа клиентов которая почти не уступает банковским аналогам Если компания планирует регламентировать ... Прежде чем рассказать о методике оценки кредитного лимита отметим что она отработана на практике в компании с годовой выручкой около 15 млн евро и будет полезна предприятиям где большинство клиентов -средний бизнес Методика
- Источники формирования первоначального капитала в малом бизнесе РФ от 22 июля 2008 г № 556 установлены предельные значения выручки от реализации товаров работ услуг за предшествующий год без учета налога на
- Ограничение уровня кредитных рисков и дебиторской задолженности на предприятии BL является величиной принимающей значения либо доли капитала компании либо комбинированной взвешенной суммы активов и выручки Список активов во второй части формулы 1 может быть расширен. На следующем этапе проводится ... ЗАКЛЮЧЕНИЕ Изложенный в статье подход к ограничению масштабов кредитных рисков помогает финансовой службе компании решать следующие задачи стандартизация подходов и процедур для регулирования значений лимитов кредитного риска принимаемого в отношении контрагентов ограничение предельных уровней кредитных рисков и мониторинг их последующего соблюдения сокращение размеров авансирования контрагентов и сумм
- Малые предприятия России микроэкономический анализ Изменение категории субъекта предпринимательства происходит только тогда когда отклонения от предельных значений численности и выручки наблюдаются в течение двух календарных лет подряд В России как
- Экономические законы Это позволило увеличить выручку на 12% за год Учет закона убывающей предельной полезности Был проведен анализ продуктовой линейки
- Ревизия контрольно-кассовой дисциплины Индивидуальные предприниматели могут расходовать выручку на личные нужды 4 Установлена предельная сумма расчетов наличными денежными средствами между юридическими лицами
- Оценка налоговой нагрузки на малые предприятия О предельных значениях выручки от реализации товаров работ услуг для каждой категории субъектов малого и среднего
- Метод экстраполяции Прогнозная выручка на 2024 г руб Логика Плюсы Минусы для данного случая Линейная экстраполяция 8 000 ... Рост на постоянную сумму 800 тыс руб Предельная простота расчета понятность Игнорирует выявленную стабильность темпа роста занижает потенциал Экстраполяция по темпу роста
- Мультипликативный эффект Если каждый участник цепочки начинает зажимать деньги совокупный оборот схлопывается до первоначальной инъекции а региональная экономика теряет до 80% потенциальной выручки Предельная склонность к потреблению - не абстрактный коэффициент из учебника Кейнса а физический параметр
- Оценка влияния факторов на показатели рентабельности Увеличение коэффициента управленческих затрат свидетельствует об относительном удорожании функции управления организаций предельным считается значение 0.1 0.15 При этом существует следующая закономерность доля управленческих затрат в выручке
- Налоговое планирование В связи с предполагаемым превышением предельного размера доходов.. Такой документ принимается инспекцией Итоговые KPI альтернативного планирования KPI 1 Доля выручки
- О реформировании кассовой дисциплины и правил организации наличного денежного обращения при ведении предпринимательской деятельности Банка России на дату проведения наличных расчетов так и перечень целей расходования наличной выручки В отношении предельного размера наличных расчетов уточняется что максимальный размер расчетов наличными распространяется также
- Главные инструменты управления финансовым результатом и оборотными активами компании Например при планировании расходов на оплату труда мы определяем для себя предельное значение зарплатоемкости фонд оплаты труда к выручке а затем исходя из этого показателя и
Скачать ФинЭкАнализ
Попробовать ФинЭкАнализ