Маржинальный анализ
Представьте: вы владелец бизнеса, и каждый месяц смотрите на отчет о прибылях и убытках как на загадочный свиток. Вы видите выручку, видите расходы, но не понимаете, почему при росте продаж прибыль вдруг упала. Знакомо? Это классическая боль, которую лечит маржинальный анализ.
Маржинальный анализ - это метод управленческого учета, который разделяет все затраты компании на переменные затраты (зависящие от объема продаж) и постоянные затраты (не зависящие от него). Его цель - показать, сколько денег реально приносит каждый продукт, клиент или канал сбыта, и где находится порог, за которым бизнес начинает зарабатывать. Это не просто теория, а практический инструмент для принятия решений о ценах, ассортименте и инвестициях.
Основная формула маржинального анализа:
Точка безубыточности (в денежном выражении) = Постоянные затраты / Норма маржинального дохода
Пример для условной пекарни «Зернышко»: Пекарь печет хлеб. Выручка за месяц - 1 200 000 руб. Переменные затраты (мука, упаковка, сдельная зарплата) - 600 000 руб. Постоянные (аренда, оклады) - 400 000 руб.
- Маржинальный доход: 1 200 000 – 600 000 = 600 000 руб.
- Норма маржинального дохода: 600 000 / 1 200 000 = 50%
- Точка безубыточности: 400 000 / 0.5 = 800 000 руб.
Это значит: чтобы не уйти в минус, пекарня должна продавать минимум на 800 тыс. руб. в месяц. Каждый рубль сверху - уже прибыль. И теперь Алексей точно знает, сколько ему нужно зарабатывать каждый день, чтобы чувствовать себя спокойно.
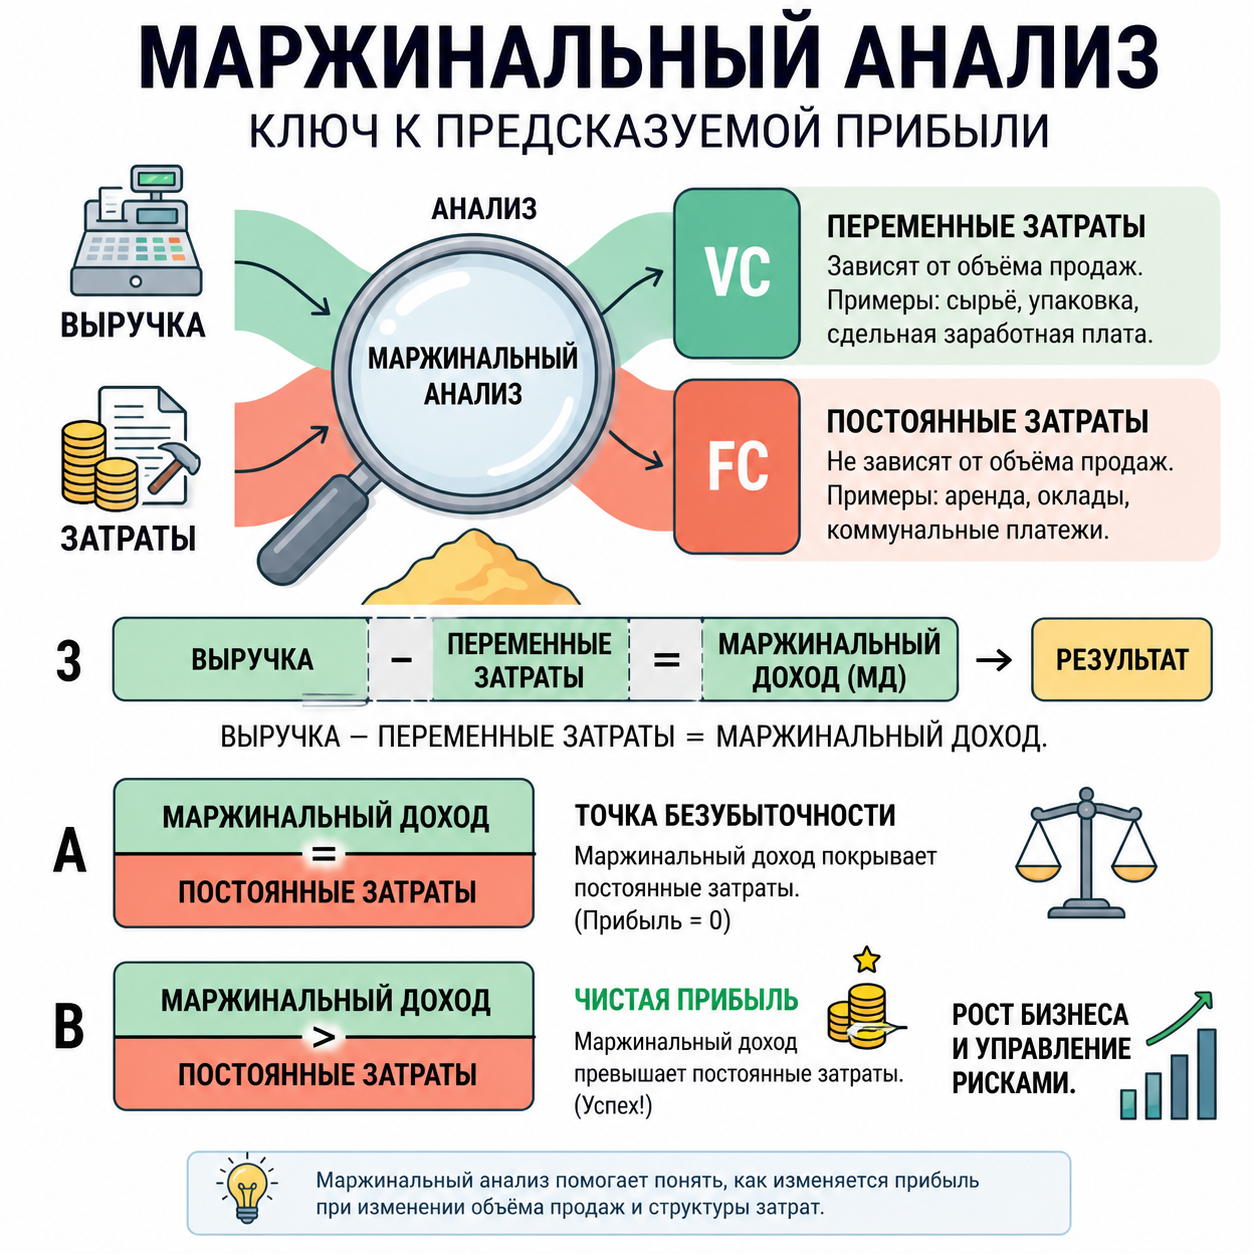
Все виды маржинального анализа и его функции для бизнеса
Этот метод многогранен. Вот его основные ипостаси, которые закроют 80% ваших управленческих задач:
- Операционный (CVP-анализ): Изучает взаимосвязь «Затраты - Объем - Прибыль». Помогает найти оптимальный объем продаж и понять, как изменение цены или затрат повлияет на конечный результат.
- Анализ безубыточности: Определяет запас финансовой прочности и порог, за которым бизнес становится прибыльным. Это ваш компас в условиях нестабильности.
- Ассортиментный анализ (с элементами ABC/XYZ): Ранжирует продукты по их реальной прибыльности и стабильности спроса. Позволяет отсечь «балласт» и сфокусироваться на драйверах роста.
- Анализ для принятия решений: Оценивает спецзаказы, скидки, инвестиции в рекламу. Отвечает на вопрос: «Покроет ли этот шаг наши постоянные затраты и принесет ли дополнительную прибыль от продаж?».
- Сценарный анализ и прогнозирование: Позволяет смоделировать «что будет, если...» (рост цен на сырье, падение спроса) и заранее подготовить план действий.
В сухих цифрах это выглядит как сложная математика, но на практике - это всего лишь 5 ключевых формул и еженедельный дашборд. Именно такой подход, который реализован в программе финансового анализа «ФинЭкАнализ», позволяет превратить рутину в ясную картину, показывая не только маржинальный анализ как метод, но и рентабельность продаж и постоянные затраты в динамике, автоматически сигнализируя о рисках. Это не про сложность, а про простоту и предсказуемость.
А теперь - о главном: эта статья - ваш путеводитель. Мы разберем все пять шагов от «А» до «Я».
О чем эта статья (путеводитель по пяти частям)
- Часть 1. Как маржинальный анализ разделяет затраты на постоянные и переменные чтобы построить финансовую модель бизнеса. Вы научитесь видеть реальную структуру ваших расходов и создадите основу для всех будущих расчетов.
- Часть 2. Как рассчитать точку безубыточности и запас финансовой прочности чтобы определить порог выживания бизнеса. Вы узнаете, сколько вам нужно зарабатывать, чтобы не прогореть, и как измерить свою «подушку безопасности».
- Часть 3. Как маржинальный анализ с применением ABC/XYZ-анализа оценивает продуктовый портфель чтобы оптимизировать ассортимент для роста прибыли. Мы научим вас находить «золотые» продукты, которые приносят 80% прибыли, и избавляться от убыточного балласта.
- Часть 4. Как маржинальный анализ обосновывает управленческие решения по ценообразованию и инвестициям чтобы избежать стратегических ошибок и потерь. Вы поймете, как оценивать спецзаказы и рекламные кампании, не полагаясь на интуицию.
- Часть 5. Как настроить регулярный мониторинг ключевых показателей маржинального анализа чтобы создать систему раннего предупреждения финансовых рисков. Вы построите свою личную панель управления, которая будет бить тревогу до того, как возникнут проблемы.
Как маржинальный анализ разделяет затраты на постоянные и переменные, чтобы построить финансовую модель бизнеса
Маржинальный анализ начинается с одного принципиального действия - разделения всех издержек компании на переменные и постоянные. Это фундаментальное разделение, лежащее в основе системы «директ-костинг», трансформирует хаос операционных данных в четкую, прогнозную финансовую модель. Переменные затраты изменяются прямо пропорционально объему производства (сырье, сдельная зарплата), а постоянные остаются неизменными в краткосрочном периоде независимо от деловой активности (аренда, оклады администрации). Умение видеть эту разницу позволяет перейти от констатации фактов к управлению прибылью, потому что именно маржинальный доход - ключевой источник покрытия постоянных затрат и формирования чистой прибыли. В России эта методика полностью соответствует принципам управленческого учета и находит отражение в учетной политике предприятия для целей управления.
Финансовая модель как инструмент управления, а не просто отчетность
Финансовая модель бизнеса - это рабочий инструмент, который отвечает на главные вопросы собственника: «Сколько нужно продать, чтобы выйти в ноль?», «Как изменится прибыль, если увеличить цену?», «Какой товар приносит больше денег?». Построить такую модель без корректного разделения затрат невозможно. Традиционный бухгалтерский учет, ориентированный на требования ФНС (Федеральной налоговой службы) и ФЗ «О бухгалтерском учете», смешивая все издержки, показывает лишь конечный исторический результат. Маржинальный анализ, фокусируясь на маржинальном доходе (выручка минус переменные затраты), создает основу для прогнозирования и принятия решений. Это анализ, который смотрит не назад, а вперед.
Представьте, что вы владелец небольшой пекарни «Зернышко». В бухгалтерском отчете вы видите общую выручку и гору расходов: мука, зарплата пекарям, аренда, коммуналка, налоги. Но понять, стоит ли запускать новый вид круассана или выгодно ли проводить масштабную акцию, по этим данным крайне сложно. Разделив затраты, вы получаете управленческую «рентгенограмму» бизнеса. Этот метод позволяет изучить зависимость прибыли от небольшого круга наиболее важных факторов и на основе этого управлять процессом формирования ее величины.
Таблица 1. Постоянные и переменные затраты
| Тип затрат | Что включает (на примере пекарни) | Как ведет себя при изменении объема выпечки | Ключевой вопрос для анализа |
| Переменные (Variable Costs, VC) | Мука, яйца, масло, начинка, упаковка, сдельная часть зарплаты пекарей, комиссия курьерской службы (за заказ). | Растут или падают прямо пропорционально. Больше выпечки - больше затрат на муку и упаковку. | Сколько денег «съедает» производство каждой единицы продукции? Какая удельная переменная стоимость? |
| Постоянные (Fixed Costs, FC) | Аренда помещения, оклады администратора и бухгалтера, амортизация оборудования, фиксированный тариф интернета и частично коммунальные платежи, бухгалтерское обслуживание по договору. | Остаются неизменными в определенном диапазоне (релевантном уровне) деловой активности. Не зависят от того, испекли вы 100 или 1000 булок. | Какой минимальный доход нужен ежемесячно, чтобы просто оставаться на плаве и покрывать обязательные платежи? |
Вывод: Правильное разделение затрат превращает бухгалтерскую отчетность из «истории болезни» в «инструкцию по управлению». Вы перестаете просто фиксировать убытки и начинаете ими управлять, потому что видите их природу. Этот метод особенно важен в отраслях с высокой долей постоянных расходов, таких как услуги, IT или производство с дорогим оборудованием.
Практический алгоритм классификации: как избежать ловушек «условно-постоянных» и «ступенчатых» затрат
Теория кажется простой, но главная сложность для практика - корректная классификация «серых» статей. Типичная ошибка - считать все затраты на персонал постоянными. На деле зарплата пекаря, работающего за проценты от выручки, - переменная, а оклад менеджера по продажам - постоянная. А что делать с электроэнергией? Часть, идущая на освещение зала, относительно постоянна, а часть, питающая печи, - переменна.
Практический алгоритм для российского малого бизнеса на 2025-2026 годы включает четыре ключевых шага:
- Анализ договоров и первичных документов: Это основа. Фиксированные платежи по аренде, кредиту или договору на обслуживание - явные постоянные затраты. Накладные на сырье и материалы с четкой нормой расхода на единицу - основа переменных. Начните с юридически закрепленных условий.
- Мониторинг поведения затрат во времени: Проследите динамику за 3-6 месяцев. Постройте простой график: по оси X - объем производства/выручка, по оси Y - анализируемая статья затрат. Если линия тренда повторяет движение выручки (как затраты на сырье), она переменная. Если остается горизонтальной (аренда), она постоянная. Это эмпирический метод, который не лжет.
- Выделение и маркировка «ступенчато-постоянных» затрат: Это главная слепая зона, разрушающая многие модели. Зарплата управляющего цехом постоянна, пока в цехе работает 15 станков. Запуск 16-го станка может потребовать найма второго сменного мастера, и затраты резко скакнут на новую «ступеньку». Важно не просто фиксировать эти затраты как постоянные, а отмечать в модели критические точки роста (пороговые значения объема), при которых они изменятся.
- Применение правила «относительной стабильности»: Если статья затрат изменяется, но не в прямой, строгой пропорции к объему, и ее нельзя отнести к ступенчатым, ее часто классифицируют как условно-переменные. Для простоты модели на начальном этапе их можно усреднить и отнести к переменным, рассчитав средний процент от выручки. Главное - документировать это допущение.
Расширенный пример: Глубокая диагностика пекарни «Зернышко»
Давайте создадим не просто модель, а диагностическую панель для нашей пекарни. Владелец, Алексей, устал от рутины и догадок. Он хочет систему, которая покажет не только прибыль, но и укажет на точки роста и риски.
Шаг 1: Детальный сбор и разделение данных за стандартный месяц.
- Выручка: 1 200 000 руб. от продажи 30 000 единиц выпечки (средняя цена 40 руб.).
- Переменные затраты (VC):
- Сырье и материалы (мука, яйца, начинка): 420 000 руб. (14 руб./ед.)
- Упаковка: 90 000 руб. (3 руб./ед.)
- Сдельная оплата труда пекарей: 75 000 руб. (2.5 руб./ед.)
- Комиссия агрегатора доставки: 15 000 руб. (0.5 руб./ед.)
- Итого VC: 600 000 руб. (20 руб. на единицу продукции).
- Постоянные затраты (FC):
- Аренда и коммуналка (фиксированная часть): 150 000 руб.
- Оклады администрации (администратор, сам Алексей как директор): 180 000 руб.
- Амортизация печей и оборудования: 25 000 руб.
- Бухгалтерское обслуживание (аутсорсинг): 15 000 руб.
- Фиксированные платежи за интернет и ПО: 10 000 руб.
- Налоги (УСН «Доходы минус расходы», условно-постоянная часть): 20 000 руб.
- Итого FC: 400 000 руб. в месяц.
Шаг 2: Построение аналитической панели ключевых показателей (KPI) маржинального анализа.
Таблица 2. Панель управления маржинальностью пекарни «Зернышко»
| Показатель (KPI) | Формула расчета | Расчет для «Зернышка» | Финансовый смысл и управленческое решение |
| Маржинальный доход (МД), руб. | Выручка - VC | 1 200 000 - 600 000 = 600 000 | Абсолютная сумма, генерируемая для покрытия FC и прибыли. Инсайт: Каждый месяц бизнес должен «заработать» как минимум 600 тыс. руб. маржинального дохода, чтобы быть успешным. |
| Норма маржинального дохода (Коэффициент МД), % | (МД / Выручка) * 100% | (600 000 / 1 200 000) * 100% = 50% | Самый важный процент в бизнесе. Показывает, что с каждого рубля выручки 50 копеек идет на покрытие постоянных затрат и прибыль. Инсайт: Это целевой показатель для контроля ценообразования и себестоимости. |
| Точка безубыточности (ТБУ), руб. | FC / Норма МД | 400 000 / 0.5 = 800 000 | Критический порог выживания. Инсайт: Пекарня начинает зарабатывать только после того, как выручка превысит 800 тыс. руб. Все, что ниже - убыток. Это минимальный план продаж. |
| Запас финансовой прочности (ЗФП), руб. и % | Выручка - ТБУ ((Выр-ТБУ)/Выр)*100% |
1 200 000 - 800 000 = 400 000 руб. (400 000/1 200 000)*100% = 33.3% |
Показатель устойчивости и свободы маневра. Инсайт: Текущие продажи могут снизиться на 400 тыс. руб. (или на треть), прежде чем бизнес уйдет в ноль. Высокий ЗФП дает возможность экспериментировать. |
| Прибыль от продаж, руб. | МД - FC | 600 000 - 400 000 = 200 000 | Конечный финансовый результат. Инсайт: Модель подтверждает, что при текущей структуре бизнес прибылен. Теперь можно работать над улучшением каждого компонента формулы. |
Вывод: Финансовая модель на основе разделения затрат - это не калькулятор прибыли, а диагностический прибор. Он показывает не только «сколько мы заработали», но и «почему мы заработали именно столько», а также «где находятся наши точки роста и пределы безопасности». Например, для «Зернышка» ключевой драйвер роста - не просто увеличение выручки, а сохранение или улучшение нормы маржинального дохода в 50%.
Стресс-сценарии и принятие решений: от теории к ежедневной практике управления
Теперь, имея модель, Алексей может не гадать, а просчитывать последствия. Рассмотрим два классических управленческих сценария.
Сценарий 1: Инвестиции в маркетинг (рост постоянных затрат).
Маркетолог предлагает ежемесячную рекламную кампанию за 50 000 руб. (рост FC до 450 000 руб.), которая, по прогнозам, увеличит выручку на 20%. Стоит ли?
- Новые FC: 400 000 + 50 000 = 450 000 руб.
- Прогнозная выручка: 1 200 000 * 1.20 = 1 440 000 руб.
- Прогнозный МД: 1 440 000 * 0.5 = 720 000 руб. (норма маржинальности пока неизменна).
- Прогнозная прибыль: 720 000 - 450 000 = 270 000 руб.
- Анализ: Прибыль вырастет на 70 000 руб. (270 000 - 200 000). Инвестиция в 50 000 руб. дает отдачу в 70 000 руб. - решение выгодно. Однако модель сразу показывает новый риск: точка безубыточности поднимается до 900 000 руб. (450 000 / 0.5). Запас прочности в деньгах хоть и растет (до 540 000 руб.), но в процентах падает. Это демонстрация действия операционного рычага (левериджа).
Сценарий 2: Спецзаказ по сниженной цене (работа с переменными затратами).
Корпоративный клиент просит изготовить крупную партию в 5000 булок по специальной цене 35 руб./шт., что ниже обычной цены в 40 руб. Производственные мощности позволяют. Стоит ли принимать заказ?
- Анализ через маржинальный доход:
- Выручка от заказа: 5 000 * 35 = 175 000 руб.
- Переменные затраты на заказ: 5 000 * 20 = 100 000 руб. (все те же 20 руб./шт.)
- Маржинальный доход от заказа: 175 000 - 100 000 = 75 000 руб.
- Решение: Поскольку постоянные затраты пекарни уже покрываются основной деятельностью, весь этот маржинальный доход будет чистой прибылью. Заказ не требует роста постоянных издержек (все мощности свободны). Принимать заказ выгодно, даже при цене ниже обычной, так как он покрывает свои переменные затраты и вносит вклад в прибыль. Отказ от такого анализа - частая ошибка, приводящая к потере дополнительного заработка.
Чек-лист внедрения: 80% результата за 20% усилий для уставшего от рутины бухгалтера или владельца
- Определите ядро переменных затрат (20% статей, дающих 80% точности): Не распыляйтесь. Возьмите 3-5 основных статей, которые точно меняются с объемом (сырье, сдельная зарплата, комиссии). Остальные можно временно учесть как постоянные или усреднить.
- Автоматизируйте первичный сбор данных: Используйте облачные кассы (например, «Атол.Онлайн»), которые интегрируются с системами учета («Моё дело», «Контур.Эльба», «1С:Бухгалтерия»). Настройте автоматическую рубрикацию банковских операций. Это спасет от ручного ввода - главной боли.
- Создайте одну главную таблицу (Google Sheets или Excel) с ежемесячным вводом трех чисел: общая выручка, общие переменные затраты (из автоматического отчета), общие постоянные затраты. Пусть формулы автоматически считают МД, норму, ТБУ, прибыль и ЗФП. Это ваша еженедельная панель управления, на просмотр которой должно уходить 5 минут.
- Проводите ежеквартальный «аудит классификации»: Раз в квартал проверяйте 2-3 «спорные» статьи (например, электроэнергию, транспорт). Не позвольте модели устареть.
- Привяжите модель к принятию конкретных решений: Внедрите правило: любое предложение об изменении цены, запуске акции или закупке оборудования должно сопровождаться прогнозным расчетом через призму маржинального дохода и точки безубыточности.
Скрытые риски и типичные ошибки разрушающие достоверность модели
Даже идеальная модель рухнет, если игнорировать нюансы.
- Ошибка «Смешанных издержек»: Самая частая. Когда часть затрат (например, телефонная связь с абонентской платой и поминутной тарификацией) не делится на переменную и постоянную части. Решение: Используйте метод «мини-макси» или регрессионный анализ за несколько периодов, чтобы выявить постоянную и переменную составляющие.
- Ошибка «Статичного релевантного уровня»: Модель работает в определенном диапазоне деловой активности. Если пекарня «Зернышко» захочет удвоить производство, ей, вероятно, понадобится вторая печь и новый цех, что резко поднимет «ступеньку» постоянных затрат. Использование старой точки безубыточности (800 000 руб.) будет грубейшей ошибкой. Решение: Всегда указывайте в модели, для какого диапазона объемов она справедлива.
- Ошибка «Качества первичных данных» (Garbage in, garbage out): Если сырье списывается не по факту, а по усредненным нормам, или если в переменные затраты затесался фиксированный платеж, вся модель дает ложный сигнал. Решение: Первый шаг к надежной модели - настройка точного управленческого учета на уровне первичных документов (накладных, актов).
- Правовой нюанс для России: Для целей налогового учета (особенно на УСН) разделение затрат может отличаться. Например, некоторые расходы, признаваемые для налога на прибыль, могут по-разному классифицироваться в управленческом учете. Решение: Четко разделяйте управленческий и налоговый учет в учетной политике. Модель строится на данных управленческого учета.
Разделение затрат в маржинальном анализе - это не бюрократическое упражнение, а акт создания «цифрового двойника» бизнеса. Этот двойник, как карта для капитана корабля, позволяет не плыть по воле волн, а прокладывать курс, предвидеть штормы и находить самые быстрые пути к цели - прибыли. Он минимизирует рутину через автоматизацию ключевых метрик и фокусирует внимание владельца и финансового директора на тех 20% решений, которые приносят 80% финансового результата. С этого простого, но фундаментального действия начинается переход от реактивного учета к проактивному финансовому менеджменту, который не просто считает деньги, а помогает их зарабатывать.
Как рассчитать точку безубыточности и запас финансовой прочности с помощью маржинального анализа, чтобы определить порог выживания бизнеса
Расчет точки безубыточности и запаса финансовой прочности - это практическое ядро маржинального анализа, которое преобразует теорию затрат в конкретные цифры порога выживания. Точка безубыточности показывает минимальный объем выручки или продаж, необходимый для покрытия всех расходов, а запас финансовой прочности измеряет, насколько текущая деятельность превышает этот опасный порог. Вместе они образуют систему раннего предупреждения и основу для принятия любых стратегических решений в бизнесе. В российских условиях, особенно для субъектов малого и среднего предпринимательства, отслеживание этих показателей является ключевым элементом финансового планирования, рекомендованным лучшими практиками управленческого учета.
Почему точка безубыточности это не просто цифра а главный ориентир безопасности бизнеса
Точка безубыточности - это финансовый экватор, который отделяет зону убытков от зоны прибыли. Для владельца малого бизнеса знание этой точки означает понимание минимального плана продаж на каждый день, неделю и месяц. Без этого ориентира предприниматель управляет бизнесом вслепую, не зная, сколько нужно зарабатывать просто для самоокупаемости. Рассчитать точку безубыточности можно как в денежном выражении, так и в натуральных единицах, что особенно важно для производственных и торговых компаний.
Продолжим работу с нашей пекарней «Зернышко». Из первой части у нас уже есть все необходимые данные для анализа:
- Постоянные затраты (FC) в месяц: 400 000 рублей (аренда, оклады, амортизация и т.д.).
- Цена средней единицы продукции: 40 рублей.
- Переменные затраты на единицу (AVC): 20 рублей (мука, упаковка, сдельная зарплата).
- Маржинальный доход с единицы: 40 - 20 = 20 рублей.
- Норма маржинального дохода (коэффициент): (20 / 40) * 100% = 50%.
Используя эти данные, мы рассчитаем ключевые пороговые значения для пекарни.
Таблица 3. Многоуровневый расчет точки безубыточности для пекарни «Зернышко»
| Метод расчета | Формула | Расчет для «Зернышка» | Практический смысл для управления |
| В денежном выражении (ТБУруб) | FC / Норма маржинального дохода | 400 000 / 0.50 = 800 000 рублей | Ежемесячная выручка должна превышать 800 тыс. руб. Аренда, зарплаты и другие постоянные издержки начинают окупаться только после преодоления этого рубежа. |
| В натуральном выражении (ТБУшт) | FC / Маржинальный доход с единицы | 400 000 / 20 = 20 000 единиц выпечки | Необходимо продавать минимум 20 000 булок или пирожков в месяц. Это понятная цель для отдела продаж и производства. |
| Точка безубыточности в днях | (ТБУруб / Месячная выручка) * 30 дней | (800 000 / 1 200 000) * 30 = 20-й день месяца | Критически важный инсайт: До 20-го числа каждого месяца пекарня работает «в ноль», покрывая только издержки. Прибыль начинает формироваться только в последнюю треть месяца. Это меняет восприятие cash flow. |
Вывод: Точка безубыточности в днях - самый наглядный показатель для собственника. Он показывает, что бизнес - это не ежемесячный результат, а ежедневная гонка к порогу рентабельности. Если «день безубыточности» постоянно отодвигается к концу месяца (например, с 20-го на 25-е число), это ранний сигнал о серьезных проблемах с маржинальностью или ростом постоянных затрат.
Как запас финансовой прочности превращает данные точки безубыточности в систему управления рисками
Запас финансовой прочности показывает, насколько бизнес может позволить себе снизить выручку, не уходя в зону убытков. Это главный индикатор устойчивости и свободы маневра. Если точка безубыточности - это «линия фронта», то запас прочности - это «глубина обороны». Для российского малого бизнеса, работающего в условиях волатильного спроса, этот показатель важнее многих других.
Для пекарни «Зернышко» с текущей выручкой 1 200 000 рублей и точкой безубыточности 800 000 рублей расчет выглядит так:
Эти цифры означают, что продажи пекарни могут упасть на 400 000 рублей или на треть, прежде чем бизнес начнет нести убытки.
Таблица 4. Шкала интерпретации запаса финансовой прочности для малого бизнеса
| Диапазон ЗФП | Уровень риска и устойчивости | Типичное состояние бизнеса | Рекомендуемые управленческие действия |
| Менее 10% | КРИТИЧЕСКИЙ. Бизнес на грани убытков. | Любой спад продаж, задержка платежа от крупного клиента или рост цен на сырье немедленно приводят к убыткам. Нет ресурсов для развития. | СРОЧНЫЙ пересмотр структуры затрат, повышение цен, запуск экстренных мер по увеличению выручки. Требуется оперативная финансовая поддержка. |
| 10% - 20% | ВЫСОКИЙ. Бизнес уязвим. | Сезонные колебания или ошибки в планировании вызывают стресс. Возможности для инвестиций ограничены. | Оптимизация постоянных издержек, диверсификация клиентской базы, создание финансового резерва. Необходим еженедельный мониторинг выручки. |
| 20% - 30% | УМЕРЕННЫЙ. Бизнес стабилен. | Есть «подушка безопасности» для экспериментов. Стандартная ситуация для здорового малого предприятия. | Планирование умеренных инвестиций в маркетинг или оборудование. Возможна работа над долгосрочными проектами. |
| Более 30% | НИЗКИЙ. Бизнес устойчив и имеет свободу действий. | Как у пекарни «Зернышко». Можно пережить серьезные рыночные потрясения. Есть ресурсы для уверенного роста. | Стратегические инвестиции, запуск новых продуктов, агрессивное расширение. Можно брать более рискованные, но высокомаржинальные проекты. |
Вывод: Запас финансовой прочности в 33,3% ставит «Зернышко» в зеленую зону. Это означает, что владелец Алексей может спокойно планировать рост: пробовать новые рецепты, запускать локальную рекламу или даже брать целевой кредит на развитие, так как у бизнеса есть достаточная «подушка» для амортизации рисков. Однако ему необходимо постоянно мониторить этот показатель, так как любые инвестиции будут его сокращать.
Как применить расчет точки безубыточности и запаса прочности для принятия конкретных управленческих решений
Эти показатели оживают, когда становятся частью процесса принятия решений. Рассмотрим два сценария для Алексея.
Сценарий 1: Запуск новой линии кейтеринга (расширение ассортимента).
Алексей хочет начать продажу наборов для завтраков в офисы. Для этого нужно:
- Купить дополнительное оборудование (увеличит ежемесячную амортизацию на 10 000 руб.).
- Нанять курьера с окладом (увеличит FC на 40 000 руб. в месяц).
- Итого прирост постоянных затрат: 50 000 руб.
Прогнозируемая ежемесячная выручка от новой линии: 200 000 руб. с нормой маржинального дохода 45% (продукт более сложный в производстве).
Анализ через точку безубыточности для нового направления:
Проект окупит свои собственные постоянные затраты при выручке от 111 тыс. руб. Прогноз в 200 тыс. руб. выглядит привлекательно.
Анализ влияния на весь бизнес «Зернышко»:
- Новые общие FC: 400 000 + 50 000 = 450 000 руб.
- Средневзвешенная норма маржинального дохода потребует пересчета, но для упрощения допустим, что она снизится с 50% до 48%.
- Новая общая ТБУ: 450 000 / 0.48 ≈ 937 500 руб.
- Новый ЗФП при общей выручке (1 200 000 + 200 000 = 1 400 000 руб.): (1 400 000 - 937 500) / 1 400 000 ≈ 33%.
Решение: Несмотря на рост постоянных затрат, запас прочности бизнеса в целом остается на высоком уровне. Проект имеет собственную точку безубыточности, достижимую по прогнозам. Запуск можно рекомендовать. Без такого расчета решение принималось бы на основе интуиции.
Сценарий 2: Кризисный спад спроса (стресс-тест).
В условиях экономической нестабильности выручка «Зернышка» может упасть на 25% - до 900 000 рублей.
- Новый ЗФП: (900 000 - 800 000) / 900 000 ≈ 11,1%.
- Бизнес переходит из «зеленой» в «желтую» зону высокого риска.
Антикризисные меры, основанные на анализе:
- Снижение переменных затрат на единицу: Переговоры с поставщиками сырья, оптимизация рецептур без потери качества. Цель: поднять норму маржинального дохода с 50% до 52%. Новая ТБУ: 400 000 / 0.52 ≈ 769 231 руб. Это снизит порог выживания.
- Контролируемое сокращение постоянных затрат: Переход на частичный аутсорсинг бухгалтерии, отказ от одного из каналов рекламы с низкой эффективностью. Цель: снизить FC на 40 000 руб. ТБУ: 360 000 / 0.52 ≈ 692 308 руб.
- Результат: Даже при выручке в 900 000 руб., запас прочности составит уже (900 000 - 692 308) / 900 000 ≈ 23%, что возвращает бизнес в зону умеренного риска.
Чек-лист практического внедрения расчета для малого бизнеса: 80% результата за 20% усилий
Чтобы эти расчеты не стали рутиной, а приносили реальную пользу, следуйте этому алгоритму:
- Рассчитайте базовую точку безубыточности один раз, используя данные прошлого месяца. Зафиксируйте три цифры: ТБУ в рублях, в штуках и в днях месяца.
- Создайте простую панель контроля в Excel или Google Таблицах. Еженедельно вносите туда фактические данные по выручке. Пусть формула автоматически показывает: «До точки безубыточности осталось ХХ рублей» и «Текущий запас прочности ХХ%». Это займет 5 минут в неделю.
- Установите «красные линии» для запаса прочности. Например, «зеленая» зона – выше 25%, «желтая» – 15-25%, «красная» – ниже 15%. При переходе в «желтую» зону запускайте плановый анализ затрат, в «красную» – режим чрезвычайных мер.
- Используйте расчет для оценки ВСЕХ инициатив. Перед любой затратной акцией, наймом сотрудника или закупкой оборудования задайте вопрос: «Как это изменит нашу точку безубыточности и запас прочности?». Требуйте от менеджеров численного обоснования.
- Проводите ежеквартальный «стресс-тест». Моделируйте сценарии: «Что, если выручка упадет на 20%?», «Что, если поставщики поднимут цены на 10%?». Пересчитывайте ТБУ и ЗФП для этих сценариев, чтобы заранее видеть уязвимости.
Какие типичные ошибки искажают расчет и приводят к фатальным решениям
- Ошибка использования средних данных для неоднородного ассортимента. Если пекарня продает и дорогие торты (маржа 70%), и дешевый хлеб (маржа 20%), средняя норма маржинального дохода в 50% будет обманчива. Решение: Рассчитывайте точку безубыточности по продуктовым группам или используйте метод ABC-анализа для выделения ключевых товаров.
- Игнорирование ступенчатости постоянных затрат. При достижении выручки в 1,5 млн руб. пекарне может понадобиться вторая печь и второй технолог, что резко поднимет FC. Использование старой ТБУ в 800 000 руб. для планирования расширения - грубая ошибка. Решение: Всегда указывайте «релевантный уровень» для вашей ТБУ - диапазон выручки, в котором текущая структура затрат остается справедливой.
- Пренебрежение фактором сезонности. Для пекарни выручка летом и зимой может различаться. Использование «средней» ТБУ может привести к тому, что в низкий сезон бизнес будет работать в убыток, не замечая этого. Решение: Рассчитывайте отдельные показатели ТБУ и ЗФП для высокого и низкого сезонов, используя соответствующие данные по выручке и затратам.
Точка безубыточности и запас финансовой прочности - это не статические цифры для отчета. Это динамические инструменты навигации в бизнесе. Их постоянный пересчет и анализ позволяют превратить реактивное «тушение пожаров» в проактивное управление прибылью и рисками. Для владельца малого бизнеса в России это самый прямой путь от финансовой неопределенности к обоснованной уверенности в завтрашнем дне.
Как маржинальный анализ с применением ABC/XYZ-анализа оценивает продуктовый портфель чтобы оптимизировать ассортимент для роста прибыли
Настоящая мощь маржинального анализа раскрывается при переходе от анализа бизнеса в целом к оценке отдельных товаров. Комбинированный метод ABC/XYZ-анализа позволяет увидеть не просто что продается хорошо, а что продается выгодно и предсказуемо. ABC-анализ ранжирует товары по вкладу в маржинальную прибыль, следуя правилу Парето (20% товаров дают 80% маржи), а XYZ-анализ классифицирует их по стабильности спроса и прогнозируемости продаж. Наложение этих матриц создает управленческую карту ассортимента, выявляющую скрытые точки роста и убыточные «балласты». Для российского малого бизнеса, где ресурсы ограничены, это инструмент фокусировки усилий на том, что действительно приносит деньги.
Почему анализ только выручки ведет к ложным выводам и потере прибыли
Традиционный подход, при котором товары оцениваются по объему продаж в штуках или по общей выручке, вводит владельца в заблуждение. Товар-бестселлер может иметь настолько низкую маржинальность, что его производство едва покрывает переменные затраты, не оставляя ничего на покрытие постоянных издержек. Обратная ситуация: уникальный высокомаржинальный товар может продаваться штучно, но приносить существенный вклад в прибыль. Задача маржинального анализа - перевести разговор с «объема» на «прибыльность». В российском малом бизнесе, где учет часто ведется в упрощенном формате, эта ошибка - одна из самых распространенных и дорогостоящих.
Вернемся к пекарне «Зернышко». Алексей, ее владелец, гордится, что его фирменный «Бородинский» хлеб - абсолютный лидер по количеству проданных буханок. Однако, углубившись в данные, мы видим иную картину.
Таблица 5. Маржинальный анализ продуктового портфеля пекарни «Зернышко» за месяц
| Наименование товара | Цена, руб. | Продано, шт. | Выручка, руб. | Перем. зат./ед., руб. | Марж. доход/ед., руб. | Совокупный марж. доход, руб. | Норма маржинальности, % |
| Хлеб «Бородинский» | 50 | 10 000 | 500 000 | 35 | 15 | 150 000 | 30% |
| Круассан с шоколадом | 80 | 3 000 | 240 000 | 40 | 40 | 120 000 | 50% |
| Торт «Прага» (половина) | 400 | 200 | 80 000 | 180 | 220 | 44 000 | 55% |
| Пирожок с капустой | 30 | 8 000 | 240 000 | 18 | 12 | 96 000 | 40% |
| Эклер заварной | 60 | 2 500 | 150 000 | 25 | 35 | 87 500 | 58% |
| Итого по портфелю | - | 23 700 | 1 210 000 | - | - | 497 500 | 41.1% |
Инсайт: Лидер по выручке - «Бородинский» хлеб (500 тыс. руб.). Однако лидер по совокупному маржинальному доходу - тоже он (150 тыс. руб.), но с самой низкой маржинальностью (30%). Круассан, занимая второе место по выручке, имеет маржинальность 50% и почти догоняет хлеб по вкладу в покрытие постоянных затрат. Торт «Прага» - темная лошадка: при скромной выручке он имеет максимальную маржинальность (55%) и высокий маржинальный доход с единицы. Вывод: управлять, опираясь только на данные по выручке, - путь к субоптимизации.
Как провести ABC-анализ по маржинальному доходу и найти свои «золотые» 20% ассортимента
ABC-анализ - это метод ранжирования объектов по их вкладу в общий результат. Применительно к ассортименту мы ранжируем товары по убыванию их совокупного маржинального дохода.
Пошаговый алгоритм для малого бизнеса 2025-2026:
- Соберите данные по всем товарам за период (месяц/квартал): цена, количество продаж, переменные затраты на единицу.
- Рассчитайте для каждого товара маржинальный доход на единицу и совокупный маржинальный доход.
- Отсортируйте товары по убыванию совокупного маржинального дохода.
- Рассчитайте накопленную долю маржинального дохода от общего итога.
- Проведите классификацию:
- Группа A (VIP-товары): Товары, дающие первые 80% совокупного маржинального дохода. На них приходится ~20% наименований.
- Группа B (товары-середняки): Следующие 15% маржинального дохода (~30% наименований).
- Группа C («хвост» ассортимента): Оставшиеся 5% маржинального дохода (~50% наименований).
Таблица 6. Результаты ABC-анализа ассортимента пекарни «Зернышко» по маржинальному доходу
| Товар (отсортирован) | Совок. марж. доход, руб. | Доля в общем МД, % | Накопленная доля, % | Группа ABC | Управленческое решение |
| Хлеб «Бородинский» | 150 000 | 30.2% | 30.2% | A | Защищать позиции. Контроль цены закупки сырья. |
| Круассан с шоколадом | 120 000 | 24.1% | 54.3% | A | Фокус на продвижении. Увеличить видимость в витрине. |
| Пирожок с капустой | 96 000 | 19.3% | 73.6% | A | Автоматизировать производство. Проверить возможность роста цены. |
| Эклер заварной | 87 500 | 17.6% | 91.2% | B | Стабильный «середняк». Мониторинг спроса. |
| Торт «Прага» (половина) | 44 000 | 8.8% | 100% | C | Проверить, почему такой маржинальный продукт в «хвосте». Возможно, проблема в низких объемах продаж. |
Ключевой вывод: Всего три товара (Хлеб, Круассан, Пирожок) - это группа А. Они приносят почти 75% всего маржинального дохода пекарни. Именно на них должно быть направлено 80% управленческого внимания: контроль закупочных цен, бесперебойность производства, приоритет в merchandising. Торт «Прага», несмотря на высочайшую маржинальность, находится в группе С из-за низких объемов. Это - потенциальная точка роста.
Зачем дополнять ABC-анализ XYZ-анализом для управления рисками и запасами
ABC-анализ показывает ценность, но игнорирует прогнозируемость. XYZ-анализ исправляет этот недостаток, классифицируя товары по коэффициенту вариации (CV) их продаж, то есть по стабильности спроса.
- Группа X (стабильный спрос): Коэффициент вариации менее 10%. Продажи предсказуемы день в день. Идеально для точного планирования производства и закупок.
- Группа Y (колеблющийся спрос): CV от 10% до 25%. Продажи имеют сезонную или иную выраженную тенденцию. Требуется гибкое планирование.
- Группа Z (нерегулярный, хаотичный спрос): CV более 25%. Прогнозировать продажи практически невозможно. Высокий риск образования неликвидов.
Рассчитав CV по недельным или месячным данным за последний год, Алексей классифицировал свои товары:
- X (Стабильные): Хлеб «Бородинский», Пирожок с капустой.
- Y (Сезонные/колеблющиеся): Круассан (спад летом), Эклер (рост в праздники).
- Z (Нерегулярные): Торт «Прага» (заказы в основном на дни рождения и корпоративы).
Как матрица ABC/XYZ выявляет скрытые стратегии для каждой группы товаров
Наложение двух классификаций создает 9-клеточную матрицу. Каждая клетка - это готовое управленческое решение.
Таблица 7. Матрица ABC/XYZ и стратегии управления для пекарни «Зернышко»
| Группа / Стратегия | X (Стабильный спрос) | Y (Колеблющийся спрос) | Z (Нерегулярный спрос) |
| A (Главные драйверы прибыли) | AX: «Золотой фонд» Товар: Хлеб, Пирожок. Стратегия: Автоматизация заказов, JIT-поставки сырья, минимальный страховой запас. Фокус на эффективности. |
AY: «Сезонные лидеры» Товар: Круассан. Стратегия: Гибкое планирование мощностей. Активное продвижение в высокий сезон. Создание запасов полуфабрикатов. |
AZ: «Проблемные VIP» Товар: (Нет в примере, но гипотетически - свадебный торт). Стратегия: Только под заказ (make-to-order). Высокая предоплата. Строгое управление дебиторской задолженностью. |
| B (Стабильные середняки) | BX: «Надежные солдаты» Товар: (Нет в примере). Стратегия: Стандартное управление. Возможен тест на переход в группу А через микромаркетинг. |
BY: «Перспективные» Товар: Эклер. Стратегия: Сглаживание спроса (акции в низкий сезон). Анализ причин колебаний. Можно пробовать увеличить средний чек, предлагая в паре с кофе. |
BZ: «Сложные» Товар: (Нет). Стратегия: Увеличение минимальной партии заказа. Рассмотреть возможность замены на более стабильный аналог. |
| C («Хвост» ассортимента) | CX: «Бюджетные рабочие лошадки» Товар: (Нет). Стратегия: Проверить, не являются ли они «приманкой» для клиентов. Если нет - стандартизировать и минимизировать затраты на их производство. |
CY: «Сезонный балласт» Товар: (Нет). Стратегия: Острая сезонная распродажа в конце периода. Не держать запасы. |
CZ: «Кандидаты на вылет» Товар: Торт «Прага». Стратегия: КРИТИЧЕСКИЙ ВЫБОР. 1) Агрессивно продвигать, чтобы перевести в группу B или A (спецпредложения, дегустации). 2) Если рост невозможен - выводить из ассортимента, так как нерегулярный спрос на низкооборотную позицию ведет к потерям и отвлекает ресурсы. |
Стратегический вывод для Алексея: Его главная точка роста - торт «Прага» (позиция CZ). Будучи высокомаржинальным, он «проседает» по объемам и непредсказуем. Нужно запустить пилотный проект: включить его в праздничные наборы, сделать «тортом дня» по четвергам с 20% скидкой, чтобы стимулировать регулярный спрос и собрать данные. Через 3 месяца принять решение: или товар переходит в группу B, или его производство прекращается. Это и есть data-driven управление ассортиментом.
Чек-лист внедрения комбинированного анализа для малого бизнеса: 80% эффекта за 20% времени
- Автоматизируйте сбор данных. Настройте в вашей CRM или учетной системе (1С, Мое дело) отчет, который по каждому товару выводит: кол-во продаж, выручку, себестоимость (переменные затраты). Делайте его раз в месяц автоматической рассылкой на почту.
- Проводите ABC-анализ ежеквартально. Не нужно делать это каждый день. Создайте шаблон в Excel, куда выгружаете данные из п.1. Формулы сами рассчитают группы. На это уйдет 1-2 часа раз в 3 месяца.
- XYZ-анализ делайте раз в полгода или год. Используйте данные за длительный период для расчета коэффициента вариации. Фокус только на товарах групп A и B - именно их прогнозируемость критически важна.
- Создайте и распечатайте матрицу ABC/XYZ. Повесьте ее на стену в кабинете. Каждое управленческое решение по ассортименту (акция, закупка нового оборудования, найм пекаря) должно проходить через призму этой матрицы: «Как это решение повлияет на наши AX-товары? Не отнимет ли оно ресурсы у главных драйверов?».
- Установите простые правила для групп:
- Для AX: Приоритет производства, лучшие полки, ежедневный мониторинг остатков сырья.
- Для AY, BY: Планирование запасов на основе прогноза продаж (даже простого, по аналогии с прошлым годом).
- Для CZ: «Правило трех месяцев» - если товар остается в CZ три периода подряд, он выставляется на голосование об исключении.
Какие юридические и учетные нюансы нужно учесть при оптимизации ассортимента в России
- Списание товаров и сырья. При выводе товара из ассортимента (особенно скоропортящегося) образуются убытки. Важно правильно оформить акт списания для целей налогового учета на УСН или ОСНО, чтобы эти убытки уменьшали налогооблагаемую базу.
- Учет НДС. Если вы работаете на ОСНО, при списании или уценке товаров возникают нюансы с восстановлением/принятием к вычету НДС. Проконсультируйтесь с бухгалтером до принятия решения о выводе позиции.
- Договоры с поставщиками. Уход от закупки определенного сырья может повлечь штрафы по долгосрочным договорам. Анализ портфеля должен включать аудит договорных обязательств.
- Трудозатраты. Сокращение ассортимента (CZ-группы) может высвободить время пекарей. Это скрытый ресурс для увеличения производства товаров группы А или для повышения качества. Учитывайте это в расчетах эффективности.
Итог: Маржинальный анализ с ABC/XYZ - это не про сокращение ассортимента любой ценой. Это про интеллектуальное управление сложностью. Он учит бизнес расставлять приоритеты: любить не все свои продукты одинаково, а по-разному и обоснованно. В условиях ограниченных ресурсов малого бизнеса это единственный путь не просто к выживанию, а к концентрации на прибыльном росте.
Как маржинальный анализ обосновывает управленческие решения по ценообразованию и инвестициям, чтобы избежать стратегических ошибок и потерь
Маржинальный анализ трансформируется из диагностического инструмента в стратегический при обосновании конкретных решений. Он отвечает на ключевые вопросы: «Какую минимальную цену можно установить?» и «Окупятся ли наши инвестиции?». Метод защищает от классической ошибки, когда рост выручки радует, а прибыль падает из-за неучтенных издержек. В основе лежит принцип: решение выгодно, если оно увеличивает совокупный маржинальный доход, покрывающий постоянные затраты. Для российского бизнеса, особенно при работе по 44-ФЗ и 223-ФЗ или в условиях высокой конкуренции, это основа финансовой дисциплины.
Почему ценообразование «себестоимость плюс наценка» убивает прибыль и конкурентные преимущества
Традиционный метод «полная себестоимость + желаемая прибыль» ведет к двум фатальным ошибкам. Во-первых, он делает цену негибкой и завышенной на низкомаржинальных товарах. Во-вторых, он полностью игнорирует состояние производственных мощностей и поведение постоянных затрат. Маржинальный подход к ценообразованию фокусируется на переменных затратах и вкладе на покрытие. Цена должна прежде всего покрывать переменные издержки, а маржинальный доход с каждой сделки - вносить вклад в общий «котел» постоянных затрат и прибыли. Это дает свободу для тактических и стратегических маневров.
Алексей, владелец пекарни «Зернышко», получает нестандартное предложение. Местный корпоративный клиент «ОфисТрейд» хочет ежемесячно закупать крупную партию в 5 000 круассанов, но предлагает цену 65 руб. за штуку вместо стандартных 80 руб. Интуиция подсказывает отказ. Но что говорит маржинальный анализ?
Таблица 8. Сравнительный анализ спецзаказа методами полной и маржинальной себестоимости
| Критерий анализа | Традиционный подход (на основе полной себестоимости) | Маржинальный подход (директ-костинг) | Практический вывод для решения |
| Полная себестоимость 1 круассана | Переменные затраты (40 руб.) + доля постоянных* (16.7 руб.) = 56.7 руб. *400 000 руб. FC / 24 000 шт. ≈ 16.7 руб./шт. |
Учитываются только переменные затраты: 40 руб. Постоянные затраты не распределяются на единицу, а покрываются совокупным маржинальным доходом. | Традиционный метод показывает убыток: 65 - 56.7 = 8.3 руб. прибыли с единицы. Это психологически толкает к отказу. |
| Маржинальный доход с единицы | Не является ключевым показателем. | Цена спецзаказа (65 руб.) - VC (40 руб.) = 25 руб. Это положительный вклад на покрытие. | Каждый круассан по спеццене приносит 25 руб. маржинального дохода. Это не убыток, а дополнительный вклад. |
| Анализ использования мощностей | Не учитывается. Решение принимается в отрыве от реальной загрузки пекарни. | Ключевой фактор! У «Зернышка» есть свободные мощности (печи и пекари простаивают 4 часа в день). Дополнительный заказ использует этот ресурс. | Постоянные затраты (аренда, оклады) уже оплачены и не изменятся. Свободные мощности - это неиспользованный ресурс, который можно монетизировать. |
| Совокупный финансовый эффект | Ориентируется на прибыль с единицы, игнорируя общий объем. | Общий МД от заказа: 5 000 шт. * 25 руб. = 125 000 руб. Это чистая прибавка к общей сумме покрытия, так как FC не растут. | Заказ ВЫГОДЕН. Он увеличит общую прибыль пекарни на 125 000 руб. в месяц. Отказ означает отказ от этих денег. |
Ключевой вывод: Маржинальный анализ разделяет решения на две плоскости: «Что выгодно производить?» и «Что выгодно продавать?». При наличии свободных мощностей выгодно продавать все, что цена превышает переменные затраты. Это основа для принятия решений о скидках, распродажах и спецзаказах без эмоций.
Как рассчитать точку окупаемости инвестиций в маркетинг или новое оборудование через призму маржинального дохода
Вторая большая область - оценка инвестиций: рекламной кампании, нового оборудования, найма сотрудника. Классическая ошибка - сравнивать рост выручки с суммой инвестиций. Это ложный путь. Правильный вопрос: «Насколько должен вырасти наш маржинальный доход, чтобы покрыть рост постоянных затрат и принести дополнительную прибыль?». Ответ дает формула точки безубыточности для инвестиционного проекта.
Маркетолог «Зернышка» предлагает запустить агрессивную кампанию в Instagram и Яндекс.Картах. Бюджет: дополнительные 70 000 руб. в месяц (реклама + зарплата SMM-менеджера на часть ставки). То есть, постоянные затраты вырастут с 400 000 до 470 000 руб. Прогноз: выручка увеличится на 20%.
Шаг 1. Рассчитываем точку окупаемости инвестиции в маркетинг.
Текущая выручка: 1 200 000 руб., норма маржинального дохода: 50%.
Это означает: чтобы просто окупить новые расходы на рекламу, выручка должна вырасти минимум на 140 000 руб.
Шаг 2. Сравниваем с прогнозом и оцениваем реальную выгоду.
Прогнозируемый прирост выручки: 20% от 1 200 000 руб. = 240 000 руб.
- Прогнозируемый прирост МД: 240 000 руб. * 0.5 = 120 000 руб.
- Прирост постоянных затрат: 70 000 руб.
- Прогнозируемый прирост прибыли: 120 000 - 70 000 = 50 000 руб.
Таблица 9. Панель оценки инвестиционного решения для пекарни «Зернышко»
| Показатель | До инвестиций | Прогноз после инвестиций | Изменение (Дельта) | Вывод |
| Выручка, руб. | 1 200 000 | 1 440 000 | +240 000 | Рост выглядит впечатляюще (+20%). Но это не главный критерий. |
| Норма МД, % | 50% | 50% (предполагаем стабильность) | 0% | Ключевое допущение. Если реклама привлечет клиентов на низкомаржинальные товары, норма упадет, и расчет рухнет. |
| Совокупный МД, руб. | 600 000 | 720 000 | +120 000 | Инвестиция генерирует дополнительный маржинальный доход. |
| Постоянные затраты, руб. | 400 000 | 470 000 | +70 000 | Осознанное увеличение «цены» роста. |
| Прибыль, руб. | 200 000 | 250 000 | +50 000 | Ключевой результат: Прибыль растет. Инвестиция оправдана. |
| Точка безубыточности, руб. | 800 000 | 940 000 (470 000 / 0.5) | +140 000 | Риск! Порог выживания значительно вырос. Бизнес становится менее устойчивым к спадам. |
| Запас финансовой прочности, % | 33.3% | 34.7% ((1 440 000-940 000)/1 440 000) | +1.4% | Несмотря на рост ТБУ, ЗФП немного увеличился за счет роста выручки. Ситуация контролируемая. |
Стратегический инсайт: Инвестиция в 70 000 руб. приносит 50 000 руб. дополнительной месячной прибыли. Срок окупаемости - менее двух месяцев. Решение положительное. Однако таблица ярко показывает возникающий риск: бизнес становится более «тяжелым», его точка безубыточности подскакивает. Это прямое проявление действия операционного рычага. Если прогноз по выручке не сбудется, убытки наступят быстрее.
Как построить многофакторную модель для принятия сложных решений об ассортименте и цене
Реальные решения редко касаются одного продукта. Часто стоит дилемма: на чем сфокусировать ограниченные производственные мощности? Например, печь и 5 пекарей могут за день произвести либо 1000 круассанов, либо 800 эклеров. Что выгоднее? Здесь вступает в силу понятие ограничивающего фактора (дефицитного ресурса) – в данном случае, время работы печи/персонала.
Правило: максимизировать маржинальный доход в расчете на единицу ограничивающего ресурса.
Данные для решения:
- Круассан: МД/ед. = 40 руб. Время производства: 0.5 часа/100 шт. → МД в час = (40 руб./шт. * 100 шт.) / 0.5 ч. = 8 000 руб./час.
- Эклер: МД/ед. = 35 руб. Время производства: 0.8 часа/100 шт. → МД в час = (35 руб./шт. * 100 шт.) / 0.8 ч. = 4 375 руб./час.
Решение очевидно: Производство круассанов в 1.8 раз эффективнее использует дефицитное время (8 000 / 4 375). Приоритет должен быть отдан им, даже если маржинальный доход с единицы у эклера лишь немного меньше. Этот метод, известный как расчет удельного маржинального дохода, - единственный способ корректно сравнивать разнородные продукты.
Чек-лист практического применения маржинального анализа для принятия решений
- При оценке скидки или спецзаказа задайте главный вопрос: «Цена предложения превышает переменные затраты?». Если да и есть свободные мощности - заказ чаще всего выгоден. Забудьте про полную себестоимость.
- При оценке инвестиций (реклама, оборудование) используйте двухэтапную модель:
- Этап 1. Рассчитайте необходимый прирост выручки для окупаемости: ΔFC / Норма МД.
- Этап 2. Сравните с реалистичным прогнозом и оцените, как изменится точка безубыточности и запас прочности.
- При выборе между продуктами при дефиците ресурсов считайте не на рубль, а на час (метр, машино-место). Сравнивайте удельный маржинальный доход (МД / ед. ограничивающего фактора).
- Создайте в Excel шаблон «Калькулятор решений» с тремя вкладками: для спецзаказов, для инвестиций, для выбора ассортимента. Вбивайте исходные данные - получайте готовую рекомендацию и расчет ключевых метрик. Это убьет рутину.
- Внедрите правило «Нет решения без цифры вклада на покрытие». Любая инициатива от отдела продаж или маркетинга должна сопровождаться расчетом ожидаемого прироста маржинального дохода и его влияния на постоянные затраты.
Какие правовые и учетные риски таят «выгодные» маржинальные решения
- Риск признания сделки недействительной (кабальной) или цены - нереальной. Если вы постоянно продаете продукт контрагенту по цене, существенно (более 20%) ниже рыночной или ниже себестоимости, налоговая может доначислить налоги, исходя из рыночной цены (ст. 105.3 НК РФ). Решение: Иметь экономическое обоснование (как наш анализ) и не делать это систематической практикой для одного клиента.
- Риск искажения налогового учета. При УСН «Доходы минус расходы» важно, чтобы все списанные в расходы затраты были экономически оправданы и документально подтверждены (ст. 346.16 НК РФ). Инвестиции в рекламу должны быть подкреплены договорами и актами.
- Риск возникновения постоянного убытка. Если бизнес постоянно работает на грани, принимая заказы «в ноль» (цена = переменные затраты), он никогда не сформирует прибыль для развития и не создаст финансовую подушку. Решение: Спецзаказы - тактический инструмент для монетизации простаивающих мощностей, а не основная бизнес-модель.
- Риск «забытых» условно-переменных затрат. Рост производства на 30% может потребовать найма еще одного логиста или увеличения складских площадей. Эти затраты ступенчатые. Если их не заложить в модель, расчет маржинальности нового крупного заказа будет ложным. Решение: Всегда спрашивайте: «А какие еще затраты вырастут, если мы примем это решение?».
Итог: Маржинальный анализ для принятия решений - это интеллектуальный «противовес» эмоциям и интуиции. Он не дает гарантий, но на порядок снижает вероятность катастрофических ошибок. Он заменяет вопросы «Сколько мы заработаем?» и «Насколько вырастет выручка?» на единственно верный: «Как это повлияет на наш совокупный маржинальный доход и способность покрывать постоянные затраты?». В этом - суть финансово грамотного управления.
Как настроить регулярный мониторинг ключевых показателей маржинального анализа, чтобы создать систему раннего предупреждения финансовых рисков
Финальная и критически важная стадия - превращение разовых маржинальных расчетов в живую систему постоянного контроля. Это не просто отчетность, а создание управленческого «щита», который предупреждает об угрозах раньше, чем они станут убытками. Система строится на трех китах: выбор ключевых метрик, их регулярный мониторинг и анализ опережающих индикаторов. Для российского малого бизнеса это переход от бухгалтерской рутины к проактивному финансовому менеджменту, позволяющий сэкономить до 80% времени на анализе, сосредоточившись на 20% самых важных показателей.
Почему разовые расчеты бесполезны и как выбрать 5 ключевых метрик для ежедневного контроля
Единичный расчет точки безубыточности - это моментальный снимок. Бизнес же - это кино, где параметры меняются ежедневно. Цены на сырье растут, конкуренты снижают цены, сезонность влияет на спрос. Мониторинг превращает статичную картинку в динамическую панель управления. Ключ - в отборе минимального набора метрик, которые дают 80% информации. Для малого бизнеса достаточно пяти.
- Общая норма маржинального дохода (НМД) - главный индикатор здоровья ценообразования и себестоимости. Падение на 2-3% в месяц - сигнал к срочному анализу.
- Точка безубыточности в рублях (ТБУ) - индикатор «финансовой тяжести» бизнеса. Ее рост без увеличения выручки - красный флаг.
- Запас финансовой прочности в % (ЗФП) - индикатор устойчивости. Падение ниже 20% переводит бизнес в зону повышенного риска.
- Коэффициент операционного рычага (ОР) - индикатор чувствительности прибыли к изменению выручки. Высокий ОР означает высокий потенциал прибыли, но и высокие риски.
- Маржинальный доход по ключевым продуктам (топ-3 из ABC-анализа) - индикатор эффективности ассортиментной политики.
Для пекарни «Зернышко» мы создадим такую систему. Алексей, владелец, устал от ежемесячного «сюрприза» в виде неожиданно низкой прибыли. Ему нужны ранние сигналы.
Таблица 10. Дашборд ключевых показателей маржинального анализа для пекарни «Зернышко»
| Ключевой показатель (KPI) | Формула и база | Целевое значение / «Зеленая зона» | Текущий месяц (факт) | Отклонение и управленческий сигнал |
| Норма МД, % | (Общий МД / Выручка). Данные из кассы и учета сырья еженедельно. | > 48% (Исторический уровень 50%, допуск -2%) | 46.5% | КРИТИЧЕСКОЕ ОТКЛОНЕНИЕ: -3.5%. Сигнал: либо упали цены, либо выросли переменные затраты. Требуется срочный анализ себестоимости на этой неделе. |
| ТБУ, руб. | Пост. затраты / Норма МД. FC обновляются при изменении (аренда, оклады). | < 850 000 руб. (с запасом от плана) | 892 473 руб. (400 000 / 0.465) |
ОПАСНОЕ ОТКЛОНЕНИЕ: +42 473 руб. Порог выживания поднялся из-за падения маржинальности. Необходимо пересмотреть план продаж на месяц. |
| ЗФП, % | ((Выручка - ТБУ) / Выручка). Выручка берется нарастающим итогом. | > 25% (Умеренный риск) | 18.7% ((1 100 000-892 473)/1 100 000) |
ВХОД В ЖЕЛТУЮ ЗОНУ РИСКА. Запас прочности упал ниже 20%. Уязвимость к спадам выросла. Запрет на новые затратные инициативы до восстановления показателя. |
| Коэф. опер. рычага | Маржинальный доход / Прибыль от продаж. | 3.0 (Сбалансированный риск/доход) | 3.8 (511 500 / 134 500) |
ВЫСОКАЯ ЧУВСТВИТЕЛЬНОСТЬ. Прибыль стала более волатильной. Снижение выручки на 1% приведет к падению прибыли на 3.8%. Нужна осторожность. |
| МД Топ-3 товаров (А-группа), руб. | Суммарный МД по хлебу, круассану, пирожку (из ABC). | Не менее 350 000 руб./мес. (70% от общего) | 365 000 руб. | В НОРМЕ. «Золотой» ассортимент стабилен. Проблема не в нем, а в общем падении маржинальности по другим позициям или в росте FC. |
Вывод: Такой дашборд, просматриваемый раз в неделю, за 10 минут показывает Алексею всю картину: основная проблема - падение общей маржинальности (НМД). Это немедленно направляет его усилия на анализ закупочных цен на масло и муку, а не на распыление внимания. Это и есть принцип 80/20 в мониторинге.
Как автоматизировать сбор данных и настроить «сигнальные лампочки» чтобы избавиться от рутины
Главная боль - ручной сбор данных из разных источников: касса, банк, склад, таблицы поставщиков. Решение - настройка простой автоматизации. В 2025-2026 годах даже для микробизнеса это доступно.
- Интеграция кассы и облачного учета. Используйте онлайн-кассу (Атол, Штрих) с интеграцией в сервисы типа «Мое дело» или «Контур.Бухгалтерия». Продажи автоматически становятся выручкой.
- Автоматизация учета сырья. Внедрите простой складской учет в том же сервисе. Списание по норме на основе рецептов автоматически создает данные о переменных затратах.
- Шаблон дашборда в Google Sheets или Excel. Создайте файл, где:
- Лист 1 «Данные»: автоматические выгрузки (или ручной ввод раз в неделю) выручки и основных статей затрат.
- Лист 2 «Дашборд»: формулы, ссылающиеся на Лист 1, рассчитывают все 5 KPI и автоматически раскрашивают ячейки по принципу «светофора» (зеленый/желтый/красный) на основе целевых значений.
- Настройка еженедельных напоминаний. Каждый понедельник утром календарь напоминает: «Проверить дашборд - 10 мин». Это формирует ритуал.
Пример автоматического расчета и сигнализации для НМД в таблице:
=ЕСЛИ(B2>=0.48; "✅ В норме"; ЕСЛИ(B2>=0.45; "⚠️ Требует внимания"; "🚨 КРИТИЧЕСКО!"))
Где ячейка B2 содержит рассчитанную норму маржинального дохода. Владелец видит не цифру, а понятный сигнал.
Как анализировать опережающие индикаторы чтобы предсказывать проблемы до их наступления
Маржинальные показатели - это запаздывающие индикаторы. Они констатируют свершившийся факт. Чтобы управлять будущим, нужны опережающие индикаторы - метрики, изменения которых предсказывают будущее изменение маржинальности и прибыли.
Для пекарни «Зернышко» критичны три опережающих показателя:
- Средняя закупочная цена ключевого сырья (мука высший сорт, руб./кг). Рост этой цены на 10% через 2-3 недели гарантированно снизит норму МД. Мониторить по счетам поставщиков.
- Коэффициент конверсии в онлайн-заказах (для доставки). Падение с 15% до 12% означает, что через неделю упадет выручка, а значит, и запас прочности при тех же постоянных затратах.
- Доля низкомаржинальных товаров в структуре продаж. Если в отчете за неделю доля низкомаржинального хлеба выросла с 40% до 55% - это сигнал, что через месяц общая НМД упадет, даже если выручка растет.
Алексей, видя в дашборде красный сигнал по НМД, сразу смотрит на график закупочной цены муки. Если цена стабильна, значит, проблема в структуре продаж (продали много низкомаржинального) или в пересортице. Это сужает круг поиска с 10 возможных причин до 2-3.
Пошаговый чек-лист внедрения системы мониторинга за 30 дней
- Неделя 1: Аудит и постановка целей.
- Определите, откуда вы берете данные о выручке и затратах.
- Установите целевые («зеленые») значения для 5 ключевых метрик на основе данных за прошлый год.
- Неделя 2: Создание шаблона дашборда.
- Создайте файл Excel/Google Таблиц с двумя листами: «Данные» и «Дашборд».
- Настройте формулы для автоматического расчета 5 KPI на «Дашборде» на основе ввода в «Данные».
- Настройте условное форматирование («светофор»).
- Неделя 3: Пробный запуск и обучение.
- Заполните данными за прошлый месяц. Проверьте корректность расчетов.
- Проведите совещание с ключевыми менеджерами (закупки, продажи), объяснив смысл каждого показателя и их зоны ответственности.
- Неделя 4: Формализация процессов.
- Установите регламент: кто и когда (например, каждый понедельник к 10:00) вносит данные в шаблон.
- Назначьте ответственного за созвон по итогам просмотра дашборда (15 минут в неделю).
- Интегрируйте в этот регламент анализ одного опережающего индикатора (например, цен на топ-3 сырья).
Какие юридические и технические ловушки разрушат вашу систему мониторинга
- Ловушка №1: Несоответствие данных управленческого и налогового учета. Если вы для мониторинга берете «черную» кассу или не учитываете все переменные затраты по документам, модель лжива. Решение: Строгое соответствие первичным документам. Система мониторинга должна быть частью легального управленческого учета.
- Ловушка №2: Нарушение ФЗ-152 «О персональных данных». Если ваша самописная таблица с детализацией по продуктам и клиентам хранится на незащищенном Google Диске, вы нарушаете закон. Решение: Использовать сертифицированные российские сервисы («СБИС», «1С-Такском») или обеспечить шифрование и доступ по паролю.
- Ловушка №3: Игнорирование «ступенчатых» затрат в прогнозах. Ваш дашборд показывает, что запас прочности 30% и можно расти. Но вы забыли, что при выручке в 1.5 млн руб. вам понадобится второй пекарь, что резко поднимет FC и ТБУ. Решение: Внести в дашборд отдельной строкой «плановый рост постоянных затрат» и смоделировать, как изменится ТБУ и ЗФП при его наступлении.
- Ловушка №4: «Паралич анализа». Команда увлекается созерцанием цифр и созданием все новых отчетов вместо действий. Решение: Жесткое правило: каждый красный или желтый сигнал на дашборде должен в течение 24 часов превращаться в конкретную задачу для конкретного человека с дедлайном. Нет задачи - нет сигнала.
Как связать систему мониторинга с процессом принятия решений чтобы она приносила деньги
Система мониторинга без последующих действий - это дорогая игрушка. Ее ценность реализуется, когда она жестко встроена в бизнес-процессы.
Пример для «Зернышка»: Дашборд показывает падение НМД и ЗФП. Запускается регламентный процесс:
- Понедельник, 10:00: Алексей видит красные сигналы. Он создает задачу менеджеру по закупкам: «Проанализировать динамику цен у 3 основных поставщиков муки и доложить к 14:00».
- Понедельник, 14:00: Выясняется, что основной поставщик поднял цену на 8%. Задача бухгалтеру: «Рассчитать к завтрашнему утру, как изменится себестоимость и НМД при переходе на поставщика Б, и как это повлияет на ТБУ».
- Вторник, 10:00: На основе расчета принимается решение о смене поставщика. Новые плановые значения НМД и ТБУ заносятся в дашборд как целевые на следующий месяц.
Таким образом, за 24 часа система мониторинга из сигнальной лампочки превратилась в двигатель конкретного решения, которое вернет бизнес в «зеленую» зону. Это и есть высшая цель - превратить маржинальный анализ из теоретического инструмента в нервную систему бизнеса, которая не просто чувствует боль, а запускает рефлексы для ее устранения.
Использованные источники
- Журнал «Вестник Алтайской академии экономики и права», Галкина Е.В., «Оптимизация ассортимента продукции (товаров, услуг) на основе маржинального анализа», № 4, 2021 г.
- Журнал «Естественно-гуманитарные исследования», Нормова Т.А., Петрова Б.В., Кашанян Д.Р., «Маржинальный анализ как фактор повышения конкурентоспособности организации», № 35 (3), 2021 г.
- Журнал «Современные технологии и научно-технический прогресс», Бычкова Г.М., «Маржинальный экспресс-анализ: возможности применения», Том 1, № 7, 2020 г.
- Журнал «Известия высших учебных заведений. Серия: Экономика, финансы и управление производством», Пятницкий Д.В., «Цены и денежные потоки: маржинальный анализ», № 2 (44), 2020 г.
- Журнал «Калужский экономический вестник», Еремашвили А.А., Ерохина В.Н., «Маржинальный анализ как основной инструмент управления финансовым результатом коммерческой организации», № 3, 2020 г.
- Журнал «Бенефициар», Радостев В.С., «Маржинальный анализ в управлении финансовыми результатами», № 77, 2020 г.
- Электронный ресурс «Центр дистанционного образования "Элитариум"», Никонова И.А., «Маржинальный анализ в принятии управленческих решений», дата публикации не указана
- Электронный справочник «1Fin.ru», «Маржинальный запас прочности», дата публикации не указана
- Электронный ресурс «Финтабло», «Запас финансовой прочности: что это и как его увеличить», дата публикации не указана
- Электронный ресурс «Контур.Ру», «Анализ безубыточности: способы и примеры», дата публикации не указана
- Электронный ресурс «Cleverence», Брагин Д., «Как рассчитать точку безубыточности: формулы, определение термина, примеры вычисления прибыли», 18 января 2025 г.
- Электронный ресурс «ProfDelo», «Запас финансовой прочности: что это и как рассчитать», дата публикации не указана
- Электронный ресурс «Fin-accounting.ru», «Маржинальный анализ > Управление ассортиментом...», дата публикации не указана
См. так же калькулятор точки безубыточности BEP.
анализ безубыточности
Еще найдено про маржинальный анализ
- Маржинальный анализ финансовых результатов деятельности предприятия Одним из достаточно действенных и результативных инструментов маржинального анализа является факторный анализ маржинального дохода Маржинальный доход представляет собой выручку от продажи продукции товаров или услуг из
- Особенности проведения маржинального анализа прибыли и определения точки безубыточности на предприятиях тяжелого машиностроения Большую роль в обосновании управленческих решений в бизнесе играет маржинальный анализ методика которого базируется на изучении соотношения между тремя группами важнейших экономических показателей издержки
- Управление ассортиментом и прибылью на основе маржинального анализа Кроме того маржинальный анализ позволяет адекватно оценить существующее положение предприятия на рынке сделать прогноз на будущее снизить
- Обоснование управленческих решений на основе маржинального анализа Любое принимаемое решение которое касается цены затрат объема и структуры реализованной продукции оказывает влияние на финансовые результаты предприятия Маржинальный анализ является простым и точным способом определения взаимозависимости между данными категориями Методика маржинального анализа
- Эффект операционного рычага в системе маржинального анализа В соответствии с назначением любой коммерческой деятельности такими итоговыми показателями являются выручка от реализации и прибыль Маржинальный анализ анализ безубыточности широко применяется в странах с развитыми рыночными отношениями Он позволяет изучить
- Маржинальный анализ в планировании хозяйственной деятельности Маржинальный анализ в планировании хозяйственной деятельности Голубев Сергей Владимирович к.э.н доцент каф Информатика Ульяновская государственная ... Использование операционного анализа в планировании хозяйственной деятельности сельскохозяйственной организации позволяет значительно улучшить финансовый результат Рост прибыли от
- Маржинальный анализ финансовых результатов от продажи продукции в ОАО Чишминское республики Башкортостан Аннотация В статье выполнен анализ безубыточности объема продаж определены критическая точка объема продаж и запас финансовой прочности в целом по исследуемой организации и продажи фасованного подсолнечного масла в стоимостном и натуральном выражениях Маржинальный анализ основан на исследовании соотношения между тремя группами основных экономических показателей - издержки объем
- Необходимость учета прочих доходов и расходов при маржинальном анализе CVP или маржинальный анализ позволяет получить ряд важных экономических показателей которые используются в анализе хозяйственной деятельности планировании
- Развитие аналитического обеспечения системы управления производственными затратами организаций АПК Авторами в качестве метода исследования выбран маржинальный анализ в системе принятия управленческих решений предусматривающий выделение постоянных и переменных затрат в релевантном
- Проблемы оценки безубыточности деятельности или порога рентабельности Для определения вышеуказанного экономического показателя а в целом для проведения маржинального анализа анализа директ-костинг существует ряд условий 15 Необходимость в наличии информации о величине постоянных
- Оперативный анализ безубыточности предприятия на примере ООО Вектор Аннотация Целью данной работы является проведение маржинального анализа прибыли ООО Вектор рассчитать и проанализировать факторы изменения безубыточного объема продаж и зоны
- Формирование производственной программы машиностроительного предприятия на основе операционного анализа Таковы возможности анализа с помощью маржинального подхода Теперь достигнуто максимальное значение прибыли 14 267 тыс руб при
- Повышение результативности предпринимательской деятельности машиностроительных предприятий региона на основе операционного анализа прибыли См Саранцева Е.Г Маржинальный анализ в принятии управленческих решений URL http kontentus.ru wp-content uploads 2013 12 Саранцева.pdf дата
- Метод маржинальных издержек Заключение Метод маржинальных издержек является мощным инструментом для анализа финансовых результатов компании Он помогает не только в
- Норма маржинальной прибыли Средняя норма маржинальной прибыли % Розничная торговля 25 Производственный сектор 35 Услуги 40 Торговля в интернете 30 ... ФинЭкАнализ для финансового анализа организации по данным бухгалтерской отчетности доступной через ИНН Скачать ФинЭкАнализ ФинЭкАнализ Онлайн Узнать подробнее
- Маржинальная прибыль Возможности анализа маржинальной прибыли Анализ маржинальной прибыли позволяет компании определять наиболее прибыльные продукты и направления С помощью этого показателя
- Коэффициент маржинальной прибыли На основе анализа коэффициента маржинальной прибыли принимаются ключевые решения такие как установление цен выбор поставщиков оптимизация ассортимента
- Коэффициент маржинального дохода Коэффициент маржинального дохода помогает определить адекватные цены на продукцию передаваемую между различными подразделениями компании Целью трансфертного ... ФинЭкАнализ для финансового анализа организации по данным бухгалтерской отчетности доступной через ИНН Скачать ФинЭкАнализ ФинЭкАнализ
- Маржинальные решения Бета решила снизить цену на свой товар чтобы увеличить объем продаж Маржинальный анализ показал что это приведет к росту прибыли Однако на практике спрос оказался неэластичным
- Прогнозирование изменений маржинального дохода как одного из основных показателей безубыточности деятельности на примере ПАО Челябинский металлургический комбинат Excel были построены графики динамики ранее использованных фактических показателей а также вычисленного фактического маржинального дохода за 2013 -2016 гг После анализа графика можно сделать вывод о том что
Скачать ФинЭкАнализ
Попробовать ФинЭкАнализ