Валовая выручка
Валовая выручка - это вся сумма денежных поступлений и начислений от реализации товаров, работ и услуг за определённый период до вычета любых сумм — НДС, акцизов, скидок и расходов. Простыми словами: валовая выручка — это «грязный» оборот компании, стартовая точка финансового каскада, из которого рождаются чистая выручка, валовая прибыль и валовая маржа, по которым судят о здоровье бизнеса.
Представьте оптовую базу стройматериалов. За год она отгрузила клиентам товаров на 146,4 млн руб., на счёт поступило 118 млн, а собственник уверен, что «заработал 146 миллионов». На деле выручка в его отчёте — 120 млн, и это ещё не заработок, а лишь первая ступень каскада. Разница почти в 22% между «видимым» и «настоящим» оборотом — типичная ловушка: из нашей практики анализа отчётности торговых компаний, собственники путают валовой оборот с собственным доходом в 8 из 10 случаев.
Математическая формула валовой выручки
Валовая выручка существует в двух учётных измерениях — кассовом и начисленном, поэтому записывается в виде двух формул.
В денежном выражении для оптовой базы: 146,4 млн руб. (брутто, с НДС 22%) − 26,4 млн руб. (НДС по расчётной ставке 22/122) = 120,0 млн руб. — именно эта сумма попадёт в строку 2110 отчёта о финансовых результатах.
Поясняющий пример из жизни
В декабре застройщик перечислил базе аванс 12,2 млн руб. под поставки первого квартала. В валовой (кассовой) выручке декабря эти деньги уже видны — оборот вырос. В бухгалтерской выручке их нет: по п. 3 ПБУ 9/99 аванс доходом не признаётся. Зато НДС 2,2 млн руб. (расчётная ставка 22/122) компания обязана начислить в день поступления денег — по ст. 154 и 167 НК РФ. Одна операция — три разных «выручки»: кассовый оборот вырос, бухгалтерская нет, налоговое обязательство появилось. Именно поэтому выручка предприятия — это не одна цифра, а система измерений, которую обязан понимать финансовый директор.
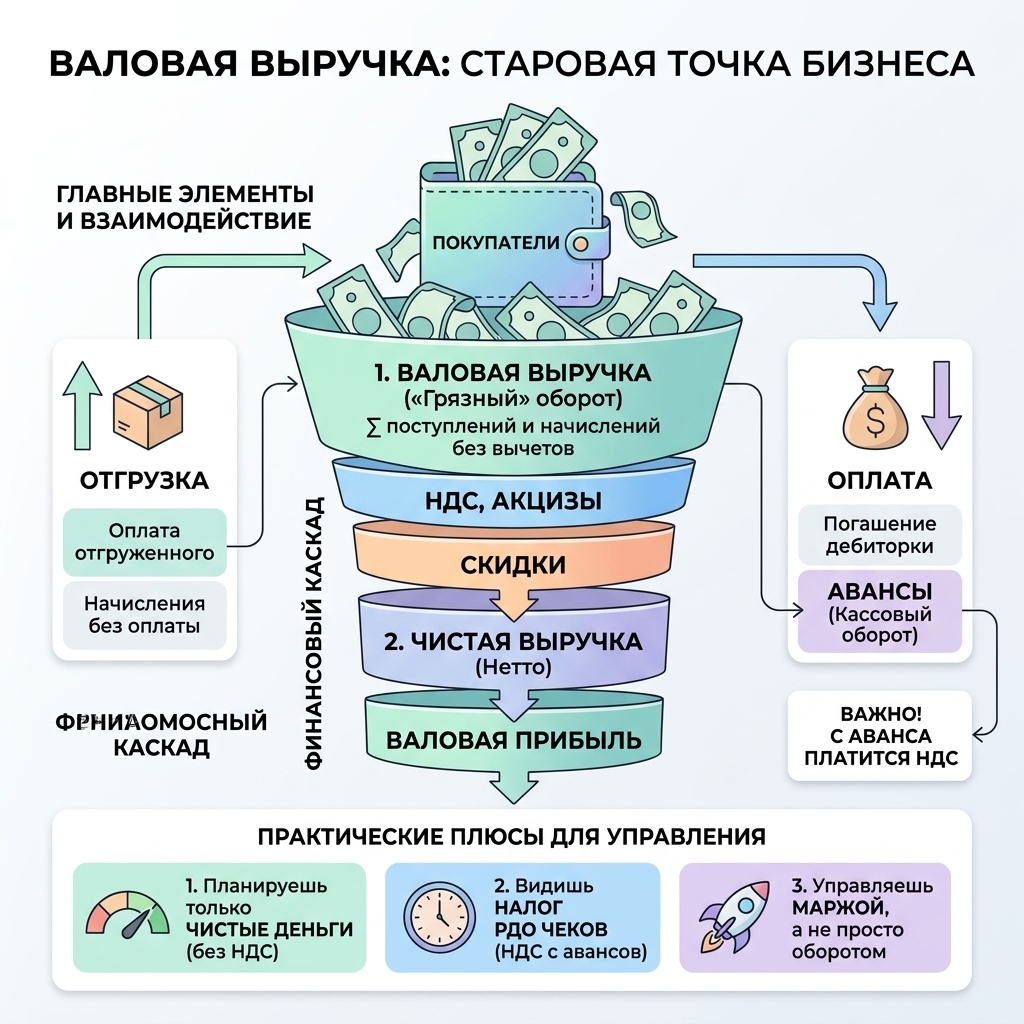
Все виды валовой выручки и её функции для вашего бизнеса
В зависимости от того, что именно вы хотите измерить, используется один из четырёх срезов оборота. Каждый выполняет свою функцию, и путать их нельзя.
- Кассовая валовая выручка (по оплате) — всё, что фактически поступило на счёт и в кассу, включая авансы и частичные оплаты. Функция: контроль притока денег и планирование платежей.
- Начисленная валовая выручка (по отгрузке) — всё, что отгружено и оказано независимо от оплаты, включая прирост дебиторской задолженности. Функция: налоговая база по налогу на прибыль при методе начисления (ст. 271 НК РФ).
- Брутто-выручка (с НДС) — оборот вместе с косвенными налогами. Функция: реальный масштаб бизнеса и объём входящих потоков; именно её сравнивают с оборотом рынка.
- Нетто-выручка (чистая) — брутто без НДС, акцизов и скидок. Функция: строка 2110 отчёта о финансовых результатах, база для расчёта валовой прибыли и маржи.
Понимание этих видов даёт руководителю три практические суперсилы.
- Вы перестаёте планировать расходы от чужих денег. Разница брутто/нетто при ставке НДС 22% — это почти пятая часть оборота, которая проезжает транзитом.
- Вы видите налог раньше денег. НДС с аванса начисляется в день поступления — заранее резервируете 2,2 млн с каждых 12,2 млн предоплаты.
- Вы управляете оборотом, а не восхищаетесь им. Каскад «валовая выручка → чистая → валовая прибыль → валовая маржа» превращает цифру из отчёта в управляемый KPI.
Для автоматизации этого каскада по данным бухгалтерской отчётности удобно использовать программу финансового анализа «ФинЭкАнализ»: она пересчитывает выручку, маржу и оборачиваемость напрямую из баланса и отчёта о финансовых результатах, без ручных таблиц. Если вы до сих пор смотрите только на «оборот» в банковской выписке — вы видите верхушку айсберга.
О чём эта статья и как устроен путеводитель
Впереди пять глав, которые проведут владельца оптовой базы «СтройБаза» (реальное предприятие, анонимизировано) от путаницы в обороте до управления маржой.
- Глава 1. Что такое валовая выручка и почему большой оборот не равен заработку: состав, границы, что входит и что никогда не войдёт в выручку, первая ошибка героя — планирование расходов от «грязного» оборота.
- Глава 2. Почему в отчётности валовая выручка всегда превращается в чистую: ПБУ 9/99, новый ФСБУ 9/2025, НДС 22% с 2026 года и таблица соответствия оборотов.
- Глава 3. Когда валовая выручка признаётся в учёте и что происходит с авансом: метод начисления против кассового, лимит 1 млн, НДС 22/122 с предоплаты и порог УСН 20 млн.
- Глава 4. Почему скидки превращают рост валовой выручки в падение прибыли: правило «3% скидки = 20% прибыли», ретро-бонусы, сезонность и чек-лист управления оборотом.
- Глава 5. Как валовая выручка превращается в валовую маржу и управляемый KPI: пятиступенчатый каскад, отраслевые ориентиры и расчёт в ФинЭкАнализ.
Что такое валовая выручка и почему большой оборот не равен заработку
Валовая выручка — это полный оборот компании от продаж до любых вычетов, и при обороте 146,4 млн руб. с НДС 22% она на 26,4 млн больше чистой выручки (120,0 млн), а до «заработка» доходит лишь 18,0 млн валовой прибыли. Три разные цифры описывают один и тот же год, и руководителю нужна каждая, но в своём месте: оборот — для масштаба, нетто — для отчётности, маржа — для решений.
Три определения валовой выручки, которые обязан различать руководитель
Одно и то же словосочетание используют в обиходе, в бухгалтерии и в налоговом учёте, подразумевая разные числа. Разница между ними достигает четверти оборота, и именно на этой разнице рассыпаются бюджеты.
| Определение | Что означает | Для «СтройБазы», млн руб. | Где применяется |
| Обиходное (брутто) | Все деньги от продаж с НДС | 146,4 | Переговоры, банковские лимиты |
| Бухгалтерское (нетто) | Выручка без НДС, акцизов и скидок | 120,0 | Строка 2110 отчёта о финансовых результатах |
| Налоговое | Доход от реализации по ст. 249 НК РФ | 120,0 (при методе начисления) | Налоговая база по налогу на прибыль |
Вывод: двадцать два процента между обиходной и отчётной выручкой — это не «погрешность», а транзитный НДС, которым компания никогда не распоряжается.
В разговорной речи «выручка» чаще всего означает кассовый оборот: «за месяц прошло 12 миллионов». В договорах и банковских анкетах под выручкой понимают нетто-выручку отчётности, а в налоговой декларации — доход от реализации по ст. 249 НК РФ. Поэтому любая цифра выручки без указания «брутто / нетто» и «касса / начисление» — это загадка, а не показатель.
Что именно входит в валовую выручку
Состав валовой выручки удобно проверять по кассе и по отгрузке одновременно. В неё входят четыре типа потоков, и три из них собственники часто упускают.
- Оплата отгруженного товара — деньги, пришедшие за уже переданную продукцию. Очевидная часть, которую видят все.
- Частичные оплаты и авансы — поступления под будущие поставки. По кассе это оборот, по бухгалтерской выручке — нет (п. 3 ПБУ 9/99); по налоговой — зависит от метода.
- Погашение дебиторской задолженности — деньги за отгрузки прошлых периодов. В кассовой выручке текущего месяца они есть, хотя выручка уже была признана раньше. Повторно в выручку они не попадают — и это важно для сравнений месяц к месяцу.
- Начисления по отгрузке без оплаты — отгрузка с отсрочкой 90 дней создаёт выручку в день перехода права собственности, хотя деньги появятся через квартал.
Что никогда не является выручкой
Пункт 3 ПБУ 9/99 прямо запрещает признавать доходами поступления сумм НДС и акцизов, авансов, задатков, платежей в залог, а также погашение кредитов и займов. Таблица разделяет потоки «СтройБазы» за декабрь.
| Поток за декабрь | Сумма, млн руб. | Кассовый оборот | Бухгалтерская выручка |
| Оплата текущих отгрузок | 84,6 | Да | Да |
| Погашение дебиторки за октябрь | 21,2 | Да | Нет (выручка признана в октябре) |
| Аванс застройщика под первый квартал | 12,2 | Да | Нет (п. 3 ПБУ 9/99) |
| Кредитная линия банка | 30,0 | Нет (это заём) | Нет |
| Итого поступило на счёт | 148,0 | Из них выручки (начисленной) — 76,5 млн | |
Вывод: из 148,0 млн руб., прошедших через счёт за декабрь, лишь 76,5 млн является выручкой периода — остальные суммы либо транзит чужих денег, либо пересчёт старой выручки.
Первая ошибка героя — расходы от «грязного» оборота
Собственник базы Андрей год назад строил годовой бюджет так: «оборот 146 млн, расходы дай-ка уложим в 130». Он распределял платежи поставщикам и зарплаты, исходя из валового оборота с НДС. Через квартал бюджет рассыпался: на счёте физически не хватало 26,4 млн, потому что НДС 22% не является деньгами компании — он лишь проезжает транзитом от покупателя к бюджету.
Попытка «ужать расходы» на 10% проблему не решила: экономия дала 13 млн, но дефицит из-за игнорирования НДС был 26,4 млн. Андрею пришлось взять овердрафт под 24% годовых, и только после этого он попросил бухгалтера показать разложение оборота. Ошибка была не в дисциплине платежей, а в выборе базы планирования: бюджетировать можно только чистую выручку и доходы предприятия без косвенных налогов.
Чем валовая выручка отличается от валового дохода и валовой прибыли
Три родственных термина живут в соседних строках отчётности и постоянно подменяют друг друга в управленческих разговорах. Развести их можно за одну таблицу.
- Валовая выручка — весь оборот до вычетов: 146,4 млн с НДС, 120,0 млн без НДС.
- Валовый доход — выручка минус стоимость приобретения товаров; в торговле почти совпадает с валовой прибылью, но считается до распределения издержек обращения.
- Валовая прибыль — чистая выручка минус себестоимость продаж: 120,0 − 102,0 = 18,0 млн.
Ошибка подмены стоит дорого: если в переговорах с банком назвать «валовой выручкой» 146,4 млн, а в отчётности банк увидит 120,0 млн, кредитный комитет посчитает это завышением масштаба — и ставка вырастет. В практике анализа кредитных заявок такая нестыковка встречается регулярно и трактуется не в пользу заёмщика.
Банковская практика добавляет ещё одно измерение: лимиты овердрафта и кредитных линий банки считают по кассовым оборотам выписки, а кредитный анализ ведут по нетто-выручке отчётности. Компания с большим разрывом вал/нетто вынуждена объяснять банку, почему «оборот в выписке 148 млн», а «выручка в отчёте 120 млн» — и без готового разложения этот разговор заканчивается снижением лимита.
Правило трёх цифр для руководителя
Из практики анализа торговых компаний работает простая дисциплина: на каждый месяц руководитель должен видеть три согласованные цифры.
- Кассовый оборот — сколько денег пришло: для платёжного календаря и контроля ликвидности.
- Начисленная валовая выручка — сколько отгружено: для налоговой базы и контроля продаж.
- Чистая выручка — сколько из этого ваше: для бюджета доходов и расчёта маржи.
Если две из трёх цифр не сходятся с третьей по известной формуле, значит в учёте потерялась операция — скидка, возврат или аванс. Такой тест заменяет часовую сверку и ловит 9 из 10 ошибок учёта в торговле.
Как посчитать валовую выручку за пять минут по первичке
Полная сверка занимает часы, но экспресс-оценка собирается из трёх источников за пять минут. Алгоритм пригоден для любой торговой компании и не требует специальных программ.
- Возьмите книгу продаж за месяц — в ней видны все отгрузки и авансы с НДС: это начисленная валовая выручка брутто. Результат: оборот по отгрузкам без просмотра сотен накладных.
- Возьмите банковскую выписку и выделите поступления от покупателей без кредитов и возвратов: это кассовый оборот. Результат: видно, сколько из оборота уже превратилось в деньги.
- Вычтите НДС расчётной ставкой 22/122 из книги продаж — получите нетто-выручку периода. Результат: цифра для бюджета доходов и расчёта маржи.
- Сравните кассовый оборот с начисленным — разница показывает движение дебиторки и авансов. Результат: сразу видно, растёт ли долг покупателей или предоплаты.
- Сверьте сумму с оборотно-сальдовой ведомостью по счёту 90.1: расхождение больше 1% — сигнал ошибки в учёте. Результат: за минуту поймана потерянная операция.
Пять вопросов для самопроверки перед бюджетом
- На какой базе я планирую расходы — на брутто с НДС или на нетто? Планирование от брутто при ставке 22% гарантирует дефицит в пятую часть оборота.
- Сколько в моём «обороте» авансов и когда они превратятся в выручку? Аванс не доход — он создаёт только налог.
- Чему равен срок дебиторки в днях и сколько денег он замораживает? На обороте 146 млн каждый день срока — это 0,4 млн замороженных средств.
- Совпадает ли мой «оборот» с оборотом конкурента по налоговому режиму? ОСНО и УСН показывают разный вал при одинаковой физической отгрузке.
- Куда я смотрю при скидках — на вал или на валовую прибыль? Пропорция «скидка/маржа» из главы 4 решает судьбу любой акции.
Типичная ошибка и её решение. Ошибка: считать валовой оборот по банковской выписке и сравнивать его с выручкой конкурентов из их отчётности — там всегда нетто, разрыв достигает 20–28% в зависимости от налога на добавленную стоимость и скидок. Решение: привести все сравнения к нетто-выручке; ожидаемый результат — корректный бенчмарк и бюджет, который не рассыпается на НДС.
Вывод по главе: валовая выручка — это масштаб бизнеса, а не его заработок; планировать можно только чистую часть, и разница между ними при ставке НДС 22% — почти пятая часть оборота.
Почему в отчётности валовая выручка всегда превращается в чистую
Бухгалтерская отчётность признаёт выручку только в чистой оценке: по п. 3 ПБУ 9/99 суммы НДС, акцизов и авансов доходом не признаются, поэтому строка 2110 отчёта о финансовых результатах всегда меньше кассового оборота на величину косвенных налогов и скидок. С 2027 года на смену ПБУ 9/99 приходит ФСБУ 9/2025 «Доходы» (приказ Минфина от 16.05.2025 № 56н), а с 2026 года основная ставка НДС повышена до 22% — расхождение «вал против нетто» стало ещё заметнее.
Почему закон запрещает считать НДС доходом
Логика нормы проста: доход — это прирост капитала, а НДС капитал не увеличивает, потому что у налога есть встречное обязательство перед бюджетом. Поэтому п. 3 ПБУ 9/99 исключает из доходов суммы налога на добавленную стоимость, акцизов, экспортных пошлин, а также поступления по договорам комиссии, авансы, задатки, залоги и возврат займов. Новый ФСБУ 9/2025 сохраняет этот принцип и лишь уточняет формулировки: выручка — это прирост капитала от передачи продукции, очищенный от сумм, подлежащих перечислению третьим лицам.
Ключевой признак «транзитности» НДС виден в учёте каждого счёта-фактуры: исходящий налог с продажи уменьшается на входной налог от поставщиков, и в бюджет уходит только разница. Компания с наценкой 20% платит в бюджет около 1/6 добавленной стоимости, а не 22% оборота — но в валовой выручке при этом лежит весь налог покупателя. Именно поэтому «убрать НДС из выручки» — не бухгалтерская формальность, а способ увидеть экономику сделки без транзитных сумм.
В налоговом учёте та же идея закреплена в ст. 248 и 249 НК РФ: доходы от реализации определяются исходя из выручки от реализации товаров, работ и услуг, а косвенные налоги в состав доходов не включаются. Поэтому «налоговая выручка» и «бухгалтерская выручка» по сумме обычно совпадают — разница возникает не в оценке, а в дате признания (об этом следующая глава).
Как оборот «СтройБазы» проходит пять ступеней отчётности
Разложение годового оборота базы показывает, где валовая выручка теряет «лишние» миллионы и что остаётся на долю собственника.
| Ступень | Сумма, млн руб. | Что происходит |
| Валовая выручка (брутто, с НДС 22%) | 146,4 | Полный оборот отгрузок за год |
| − НДС (расчётная ставка 22/122) | 26,4 | Транзитный налог, компании не принадлежит |
| = Чистая выручка (строка 2110) | 120,0 | Выручка отчётности, база маржи |
| − себестоимость продаж (закупка + логистика) | 102,0 | Прямые затраты на товар |
| = Валовая прибыль | 18,0 | Первый настоящий заработок |
Вывод: из валового оборота 146,4 млн руб. собственнику принадлежат лишь 18,0 млн валовой прибыли — 12,3% оборота; всё остальное либо налог, либо деньги поставщиков.
Что ещё уменьшает валовую выручку до чистой
Помимо НДС, между брутто и нетто встают три вычета, которые слабый учёт теряет целиком.
- Скидки и ретро-бонусы — по новому ФСБУ 9/2025 выручка оценивается с учётом ожидаемых скидок (переменное рассмотрение); по старым правилам их часто «не замечали» до акта сверки, и нетто-выручка года оказывалась завышенной.
- Возвраты товара — сторнирование выручки и НДС корректировочными счетами-фактурами; в торговле стройматериалами возврат партии — регулярная операция, а не исключение.
- Акцизы — для подакцизных товаров (топливо, алкоголь) вычет сопоставим с НДС; для стройматериалов неприменим, но для смежных категорий поставки — обязателен.
Кредит-ноты и бонусы — как ещё выглядят скрытые скидки
Три четверти «неожиданных» расхождений вал/нетто в торговле — это не налоги, а документы, которые уменьшают выручку без изменения прайса. Кредит-нота (отрицательный счёт) на возврат партии, бонус за объём по итогам квартала, компенсация брака — каждая такая операция сторнирует и выручку, и НДС. Если учёт сводит эти документы в конце квартала, управленец весь квартал видит завышенную валовую выручку и планирует от неё расходы. В нашей практике разбор таких расхождений на предприятиях опта занимает два-три дня в начале года и почти всегда обнаруживает 1–2% «фантомной» выручки — 1,2–2,4 млн на базу с оборотом 120 млн.
НДС 22% с 2026 года — как новая ставка меняет разрыв вал/нетто
Ставка НДС — ключевой параметр разрыва между валовой и чистой выручкой, и за семь лет она выросла дважды. История ставок показывает тренд: налог забирает всё большую долю валового оборота.
| Период | Основная ставка НДС | Разрыв брутто/нетто |
| до 2019 года | 18% | 15,3% |
| 2019–2025 годы | 20% | 16,7% |
| с 2026 года | 22% | 18,0% |
Вывод: при фиксированной цене повышение ставки с 20% до 22% сокращает нетто-выручку компании на 1,64% — с каждых 146,4 млн брутто теряется 2,0 млн, если цена не пересмотрена.
Расчёт ловушки «цена фиксирована»: договор «СтройБазы» с сетью зафиксирован в сумме 146,4 млн с НДС на год. При ставке 20% нетто было 146,4 × 100/120 = 122,0 млн; при 22% стало 146,4 × 100/122 = 120,0 млн. Компания потеряла 2,0 млн нетто, не продав меньше ни одного куба бетона. Именно поэтому все долгосрочные контракты после реформы пересматриваются через формулу «нетто + актуальная ставка НДС».
Где смотреть выручку в отчётности и какие там ловушки
- Строка 2110 «Выручка» — нетто-выручка за вычетом НДС, акцизов и скидок; это и есть «чистая» часть валовой.
- Строка 2120 «Себестоимость продаж» — прямые затраты; разница 2110 − 2120 даёт валовую прибыль без чтения пояснений.
- Ловушка управленческих дашбордов — часть компаний показывает «выручку с НДС» во внутренних отчётах; при сверке с отчётностью получается фантомный рост на ставку налога.
- Ловушка расшифровок — скидки и ретро-бонусы могут сидеть в строке 2210 «Коммерческие расходы», а не уменьшать выручку; тогда валовая прибыль завышена, и бенчмарк врёт.
Переход на ФСБУ 9/2025 и что изменится для выручки
Новый стандарт (обязателен с отчётности за 2027 год, добровольно можно применять уже с 2026-го) сохраняет главный принцип — выручка нетто, без НДС и акцизов. Но добавляет три правила, которые напрямую бьют по валовой выручке торговых компаний.
- Признание по передаче контроля — выручка признаётся, когда покупатель получил контроль над товаром; длинные поставки и транзитные схемы потребуют поэтапного признания, и «отгрузка в последний день квартала» перестанет быть универсальным приёмом.
- Оценка с учётом скидок — если по прайсу скидка вероятна, выручку надо сразу показывать уменьшенной, а не ждать акта сверки; это меняет и налоговую базу по прибыли, и расчёт маржи.
- Отсрочка платежа — это процент — при продаже с рассрочкой из валовой суммы договора выделяется процентный доход; валовая выручка договора и выручка отчётности разойдутся сильнее, чем сегодня.
Для компаний с правом упрощённого учёта все три усложнения можно не применять — но решение надо закрепить в учётной политике до перехода.
Как сравнивать компании с разными налоговыми режимами
Одинаковая физическая отгрузка даёт разную валовую выручку в зависимости от режима налогообложения — и это ломает любые прямые сравнения «по обороту».
| Режим | Ставка НДС | Брутто при отгрузке 100 млн нетто | Разрыв с нетто |
| ОСНО | 22% | 122,0 | 22,0% |
| УСН с пониженной ставкой | 5% | 105,0 | 5,0% |
| УСН с пониженной ставкой | 7% | 107,0 | 7,0% |
| УСН без НДС (доход до 20 млн) | нет | 100,0 | 0% |
Вывод: при одной и той же отгрузке 100 млн нетто «валовая выручка» компании на ОСНО на 22% больше, чем у упрощенца без НДС — сравнивать их по валу бессмысленно.
Практический пример из госзакупок: в конкурсной документации цена всегда указывается с НДС, а в заявке участника на УСН без НДС та же цифра означает другой нетто-результат. Сравнение заявок «по цене» без пересчёта на нетто даёт ошибку до 20% в пользу того, кто освобождён от налога.
Типичная ошибка и её решение. Ошибка: сравнивать «валовую» выручку упрощенца со ставкой 5% и плательщика на ОСНО со ставкой 22% — склады с одинаковой физической отгрузкой показывают разный разрыв брутто/нетто. Решение: все внутренние и конкурентные сравнения вести по нетто-выручке и марже; ожидаемый результат — решения о ценах и скидках перестанут зависеть от налогового режима контрагента.
Вывод по главе: в отчётности существует только чистая выручка — валовая живёт в кассе и в налоговом учёте; путаница между ними искажает бюджет, бенчмарки и цену скидок.
Когда валовая выручка признаётся в учёте и что происходит с авансом
Момент признания зависит от метода: при методе начисления выручка возникает на дату отгрузки независимо от оплаты (ст. 271 НК РФ), при кассовом методе — только после оплаты (ст. 273 НК РФ, право на метод — при выручке без НДС не более 1 млн руб. за каждый квартал в среднем за предыдущие четыре квартала). НДС же с полученного аванса начисляется в день поступления денег по расчётной ставке 22/122 — из чужой предоплаты рождается ваш налог.
Два метода признания выручки и цена выбора
Метод начисления — базовый для среднего и крупного бизнеса: выручка признаётся в периоде перехода права собственности, даже если покупатель заплатит через полгода. Кассовый метод доступен организациям, у которых средняя выручка без НДС за предыдущие четыре квартала не превысила 1 млн руб. за каждый квартал, — это типичный режим малого опта с оборотом до 4 млн руб. в год. Превысили лимит в середине года — обязаны перейти на метод начисления с начала года, что в практике означает пересчёт базы и доплату налога.
Выбор метода — это выбор между двумя рисками. Начисление даёт «бумажную» выручку и налог на прибыль раньше денег; кассовый метод привязывает налог к оплате, но резко ограничивает масштаб. Для торговой компании с отсрочками 60–90 дней метод начисления — неизбежность, и управлять приходится не методом, а дебиторкой.
Одно событие и три ответа в таблице признания
Шесть типовых событий торгового года показывают, как одна и та же операция отражается в трёх измерениях выручки.
| Событие | Бухгалтерская выручка | Налоговая выручка (прибыль) | НДС |
| Отгрузка с отсрочкой 60 дней | Да, на дату отгрузки | Да (ст. 271 НК РФ) | Да, 22/122 в квартале отгрузки |
| Получен аванс под будущую поставку | Нет (п. 3 ПБУ 9/99) | Нет (метод начисления) | Да, 22/122 в день получения |
| Поступила оплата за прошлую отгрузку | Нет (уже признана) | Нет | Нет (уже начислен) |
| Отгрузка в счёт полученного аванса | Да, выручка признаётся | Да | НДС с аванса принимается к вычету |
| УСН, поступила оплата | По правилам бухучёта — как выше | Да, кассовый метод (ст. 346.17 НК РФ) | С 2026 года — если доход свыше 20 млн |
| Возврат товара покупателем | Сторно выручки | Уменьшение дохода | Корректировочный счёт-фактура |
Вывод: налоговые обязательства и бухгалтерская выручка живут в разных календарях — аванс создаёт НДС немедленно, а выручку лишь через поставку.
Аванс 12,2 млн и налог 2,2 млн до первой поставки
В декабре 2025 года застройщик-клиент предложил «СтройБазе» аванс 12,2 млн руб. под поставку в марте. Андрей согласился — «деньги же на счёте». Через месяц бухгалтер показал арифметику: в день поступления предоплаты возникает налоговая база по НДС, налог 2,2 млн (12,2 × 22/122) должен быть исчислен и уплачен в составе декларации за квартал получения аванса (ст. 154, 167 НК РФ), а счёт-фактуру на аванс надо выставить не позднее пяти календарных дней со дня поступления денег (п. 3 ст. 168 НК РФ).
Попытка «просто не платить с аванса» — классическая неудачная стратегия: авансовый НДС виден налоговой автоматически, потому что покупатель заявляет вычет по этому же счёту-фактуре встречно. Сумма сходится в междокументном контроле, и «забытый» аванс — один из самых надёжных триггеров доначислений. Зато при отгрузке в марте НДС с аванса принимается к вычету: 2,2 млн возвращаются в оборот, и это событие тоже нужно держать в платёжном календаре.
Как встроить авансы в управление выручкой
Рабочий алгоритм, который мы рекомендуем из практики казначейства торговых компаний, — четыре шага.
- Резервировать налог в момент поступления. Из каждого аванса 22/122 — сразу на отдельный субсчёт или депозит. Результат: налог не финансируется из оборота, кассовый разрыв не возникает.
- Выставлять счёт-фактуру на аванс в пятидневный срок. Результат: покупатель получает вычет, а компания — подтверждённую базу для будущего вычета по отгрузке, спора с инспекцией не будет.
- Планировать зачёт. При отгрузке в марте авансовый НДС принимается к вычету — освобождается 2,2 млн; это событие должно быть в платёжном календаре.
- Считать стоимость ресурса. Аванс — беспроцентные деньги продавцу, но с ценой НДС-резерва: 2,2 млн, изъятые из оборота на квартал под 24% годовых, стоят около 130 тыс. руб. упущенного процента.
Сроки авансового НДС, о которых забывают
Налоговое законодательство жёстко фиксирует три даты, и у каждой своя цена.
| Событие | Срок | Цена просрочки |
| Счёт-фактура на аванс | 5 календарных дней с поступления денег (п. 3 ст. 168 НК РФ) | Покупатель теряет вычет — конфликт и разрыв в книге продаж |
| Декларация по НДС за квартал аванса | 25-е число месяца, следующего за кварталом | Блокировка счёта при задержке |
| Вычет НДС с аванса при отгрузке | Квартал отгрузки, без «переносов на будущее» | Переплата налога на квартал |
Вывод: три календарные даты превращают «безобидный» аванс в задачу с дедлайнами — их вносят в платёжный календарь в день поступления денег, а не в конце квартала.
Порог УСН 20 млн и как одна цифра меняет модель выручки
С 2026 года порог освобождения от НДС для упрощенцев снижен до 20 млн руб. годового дохода (далее — 15 млн в 2027-м и 10 млн в 2028-м по реформе Федерального закона от 28.11.2025 № 425-ФЗ). Для малого бизнеса это означает: при валовой выручке 19,9 млн вы не платите НДС вовсе, при 20,1 млн — становитесь плательщиком со ставкой 5% или 7% либо переходите на общие ставки. Разница в две сотых миллиона меняет ценообразование каждого счёта: цена для покупателя должна вырасти на ставку, иначе маржа съедается налогом.
Как спланировать переход под порогом честно
- Заранее рассчитать дату перехода — при росте 30–40% в год порог пройдётся не «когда-нибудь», а в ближайшие кварталы. Результат: прайс пересматривается без паники.
- Перевести прайс на формулу «нетто + НДС» — тогда повышение ставки становится строкой в счёте, а не ударом по марже. Результат: покупатель видит налог отдельно и воспринимает его как государственный платёж, а не как вашу наценку.
- Не дробить бизнес ради порога — искусственное «растягивание» отгрузок и деление на несколько ИП привлекают внимание инспекции и рискуют квалификацией как схемы. Результат: рост без доначислений.
Кассовый разрыв — выручка есть, денег нет
Дебиторка «СтройБазы» на конец года — 40,6 млн руб. при обороте 146,4 млн с НДС, то есть средний срок оплаты 101 день. Формула проста: 40,6 / 146,4 × 365 = 101 день. Каждый день отсрочки — это 0,4 млн руб., замороженных в чужом бизнесе; сокращение срока до 75 дней высвобождает около 10,4 млн руб. живых денег без единого нового клиента.
При этом налог на прибыль и НДС уже начислены по отгрузке. Именно так возникает классический кассовый разрыв: отчётная выручка 120 млн, налоги уплачены, а на счёте — только 105,8 млн поступлений без аванса. Лечится не «просьбами к покупателям», а тремя инструментами, у каждого из которых есть цена.
Три инструмента против кассового разрыва
- Скидка за досрочную оплату. 1% за оплату на 50 дней раньше срока стоит компании 7,3% годовых (1% × 365 / 50) — это втрое дешевле овердрафта под 24%. Результат: дебиторка ускоряется за 1% маржи вместо трёх.
- Факторинг. Уступка дебиторки фактору стоит 12–18% годовых — дороже скидки, но без давления на прайс; подходит для пиковых месяцев. Результат: деньги на счёте через 1–3 дня после отгрузки.
- Лимиты отсрочки по клиентам. Лимит в днях и рублях на каждого покупателя плюс автоматическая остановка отгрузки при превышении. Результат: дебиторка не растёт быстрее оборота.
Логика выбора проста: пока стоимость денег в обороте выше цены инструмента, инструмент выгоден. Овердрафт под 24%, скидка за раннюю оплату под 7,3% и факторинг под 12–18% выстраиваются в чёткую очередь предпочтений — и только потом в дело идут переговоры с покупателями о сокращении отсрочки.
Типичная ошибка и её решение. Ошибка: искусственно «растягивать» отгрузки между годами, чтобы остаться под порогом УСН, — налоговая видит запасы, динамику дебиторки и склада, а дробление бизнеса для удержания порога — классический риск доначислений и признания схемы. Решение: заранее моделировать выручку с учётом НДС в цене и переходить на ценообразование «нетто + налог» до конца года; ожидаемый результат — рост цены на 5–7% компенсирует ставку без потери маржи, а переход не становится аварией.
Вывод по главе: дата признания выручки — это выбор между отгрузкой и оплатой, а аванс всегда создаёт налог раньше выручки; резерв 22/122 с каждой предоплаты и контроль срока дебиторки — обязательные строки платёжного календаря.
Почему скидки превращают рост валовой выручки в падение прибыли
Скидка в 3% с цены при валовой марже 15% съедает ровно 20% валовой прибыли — пропорция «скидка/маржа» работает при любом обороте. Управлять валовой выручкой, глядя только на вал, значит поощрять кампании, которые растят оборот и одновременно уничтожают заработок: «СтройБаза» прошла через это на собственной скидочной акции.
Что сделала с прибылью акция минус 3%
Весной 2026 года база запустила акцию: скидка 3% постоянным клиентам на весь ассортимент. Оборот вырос, но разложение по нетто показало обратную сторону роста.
| Показатель, млн руб. | До акции | После акции (скидка 3%) | Изменение |
| Чистая выручка за квартал | 30,0 | 29,1 | −0,9 |
| Себестоимость (объём тот же) | 25,5 | 25,5 | 0,0 |
| Валовая прибыль | 4,50 | 3,60 | −0,90 (−20%) |
| Валовая маржа | 15,0% | 12,4% | −2,6 п.п. |
Вывод: скидка 0,9 млн руб. при квартальной валовой прибыли 4,5 млн забрала 20% заработка — цена удержания «вала» оказалась в шесть раз выше его видимого прироста.
Правило пропорции — скидка, делённая на маржу
Работает универсальная формула, которую можно считать в уме перед любой промоакцией.
При марже 15% скидка 1% съедает 6,7% прибыли, скидка 3% — 20%, скидка 5% — треть всей прибыли. При марже 25% (производство) те же 3% забирают только 12%. Именно поэтому одна и та же скидочная политика в опте и производстве даёт противоположные результаты, а «скопированная у конкурента» акция может быть для вас фатальной.
Крайний случая — тендерный госзаказ с маржой 8%: скидка 3% там съедает 37,5% прибыли и почти наверняка убыточна. Именно поэтому в главе 5 канал госзаказа попадёт в таблицу с вкладом 0,6 п.п. — его нельзя растить скидками без пересмотра закупочных цен.
Скидка за объём против скидки за оплату
Две скидки с одинаковым «прайсом» дают противоположный финансовый эффект, потому что покупают разное.
| Параметр | Скидка за объём 2% | Скидка за оплату 1% |
| Что покупает компания | Прирост оборота (риск: объём мог быть и без скидки) | Ускорение денег на 50 дней |
| Годовая стоимость | 2% маржи навсегда — 13,3% валовой прибыли при марже 15% | 7,3% годовых только на период скидки |
| Обратимость | Снять сложно — клиент считает её частью цены | Снимается с нового прайса без конфликта |
| Когда применять | Только под подписной контракт с гарантией объёма | При кассовом дефиците и дорогом кредите |
Вывод: скидка за оплату — это инструмент финансирования по цене 7,3% годовых, скидка за объём — постоянное снижение маржи; путать их — значит финансировать оборот маржой.
Ретро-бонусы сетевых клиентов
Крупнейший клиент базы — строительная сеть с оборотом 36,6 млн руб. в год (25% валовой выручки) — потребовала ретро-бонус 2% от оборота за объём. В питче это звучало как «всего два процента», в цифрах — 0,73 млн руб. вычета из нетто-выручки, то есть 4% годовой валовой прибыли. Решение принималось не «на глаз»: бонус включили в цену следующего прайса, а не отдали из маржи.
Правило переговоров о бонусах: любой ретро-бонус сначала пересчитывается в долю валовой прибыли (бонус / маржа) и только потом обсуждается. 2% при марже 15% — это 13,3% прибыли, а не «два процента».
Сезонность и структура выручки по каналам
Валовая выручка базы распределена по трём каналам, и средняя маржа 15% скрывает их разброс. Управлять оборотом без разбивки по каналам — значит терять деньги на одних и субсидировать другие.
| Канал | Доля в нетто-выручке | Валовая маржа канала | Вклад в общую маржу |
| Оптовые базы и подрядчики | 78% | 14,5% | 11,3 п.п. |
| Розница (шоурум) | 14% | 22,0% | 3,1 п.п. |
| Госзаказ и тендеры | 8% | 8,0% | 0,6 п.п. |
| Итого | 100% | 15,0% | 15,0 п.п. |
Вывод: госзаказ даёт 8% оборота и лишь 0,6 п.п. маржи — рост этого канала без пересмотра цен снижает среднюю рентабельность, а не повышает её.
Сезонность в опте стройматериалов приходит дважды: весенний пик отгрузок и осенний пик оплат. Валовая выручка кассы в апреле—мае растёт, но это авансы под летние поставки — значит, НДС придётся заплатить в мае, а маржу получить в августе. Планировать сезон надо в нетто-выручке, а не в кассовом валу.
Календарь выручки базы по кварталам
| Квартал | Доля нетто-выручки | Особенность денежного потока |
| Первый | 18% | Низкие отгрузки, оплата декабрьских авансов — НДС уплачен ещё в декабре |
| Второй | 32% | Пик сезона: авансы растут, резерв 22/122 обязателен |
| Третий | 30% | Пик оплат за летние поставки, дебиторка уменьшается |
| Четвёртый | 20% | Декабрьские авансы под январь — снова резерв НДС |
Вывод: сезонность выручки и сезонность денег не совпадают на квартал; платёжный бюджет строится от календаря авансов, а не от графика отгрузок.
Три признака скидочной эрозии
Эрозию цены видно раньше, чем она попадёт в отчёт о прибылях: три сигнала в оперативных данных работают как раннее предупреждение.
- Средний чек падает при росте числа отгрузок. Значит, продавцы добирают объём скидкой, а не новыми клиентами. Результат: повод проверить журнал согласования скидок за месяц.
- Доля возвратов и кредит-нот растёт быстрее оборота. Компенсации клиентам — та же скидка, только задним числом. Результат: возвраты становятся статьёй еженедельного контроля.
- Разрыв вал/нетто расширяется при неизменной ставке НДС. Налог тот же, а нетто тает — значит, появились бонусы и уступки в коммерческих расходах.
Чек-лист управления валовой выручкой
Пять правил, которые удерживают баланс между оборотом и заработком.
- Все решения по скидкам считать в валовой прибыли, а не в обороте. Результат: акции, дающие минус 20% прибыли, не выходят из плана.
- Мониторить пару «вал/нетто» ежемесячно. Растущий разрыв при стабильной ставке НДС — сигнал скрытых скидок и ретро-бонусов. Результат: скидочная эрозия видна за месяц, а не за год.
- Резерв НДС с авансов — до планирования расходов. Результат: налог не финансируется из оборота (правило главы 3).
- Себестоимость и маржу — по каналам, а не «в среднем». Результат: тендеры с маржой 8% перестают маскироваться розницей с 22%.
- Бенчмарк маржи — до установки скидок. Знать ориентир своей отрасли (глава 5) — значит знать, есть ли запас на акцию. Результат: промо не опускает маржу ниже конкурентной базы.
Почему KPI по валу убивает маржу
Мотивация отдела продаж по валовому обороту — самая частая причина расхождения «оборот растёт — прибыль падает». Менеджер выполняет план по валу скидкой: ему платят за 146 млн, а компания получает 120 и теряет 20% маржи. Лечение одно — перевести KPI на нетто-выручку и валовую прибыль и показать продавцам таблицу из этой главы: скидка 3% — это минус 20% заработка компании, а не «мелкая уступка».
Как перестроить KPI отдела продаж за один квартал
Перевод мотивации с вала на маржу — управленческая задача с алгоритмом из трёх шагов.
- Изменить формулу бонуса — 70% от выполнения плана по нетто-выручке плюс 30% от валовой прибыли. Результат: продавцу невыгодно дарить скидку, она режет его собственный бонус.
- Ввести потолок скидки — 3% без согласования, выше — только через финдиректора с расчётом «скидка/маржа». Результат: уступки выше 3% проходят экономический фильтр.
- Запустить еженедельный отчёт «вал/нетто» — если разрыв растёт быстрее оборота, идут скрытые скидки. Результат: эрозия цены видна за неделю, а не в квартальном отчёте.
В практике перевода мотивации на маржу средняя скидка падает на 1–2 п.п. в первый же квартал, а валовая прибыль растёт на 5–10% без изменения цен — только за счёт дисциплины уступок. Важно и обратное: если после смены KPI оборот падает больше чем на 5%, значит, часть продаж держалась исключительно на скидке и её надо пересматривать отдельно.
Типичная ошибка и её решение. Ошибка: давать скидку «под объём» без пересчёта в валовую прибыль и без повышения цены для остальных клиентов — объём растёт, прибыль падает. Решение: формула «скидка/маржа» перед каждой акцией плюс план компенсации скидки в прайсе; ожидаемый результат — средняя скидка в компании сокращается на 1–2 п.п. без потери объёма, потому что продавец начинает торговать ценностью, а не ценой.
Вывод по главе: рост валовой выручки — не самоцель; каждое промо надо проверять пропорцией «скидка/маржа», иначе оборот растёт за счёт собственного заработка.
Как валовая выручка превращается в валовую маржу и управляемый KPI
Пятиступенчатый каскад «валовая выручка → НДС → чистая выручка → валовая прибыль → валовая маржа» превращает сырой оборот в управляемый показатель: для оптовой торговли ориентир валовой маржи — 10–18%, и каждый процентный пункт маржи на обороте «СтройБазы» добавляет 1,2 млн руб. валовой прибыли в год без единого нового клиента.
Каскад показателей и полный разложенный год
Итоговая таблица года базы — шаблон, который можно воспроизвести для любой компании за 15 минут по строкам отчёта о финансовых результатах.
| Ступень каскада | Формула | СтройБаза, млн руб. | Доля от брутто |
| Валовая выручка (брутто) | Σ отгрузок с НДС | 146,4 | 100% |
| НДС к начислению | × 22/122 | 26,4 | 18,0% |
| Чистая выручка (2110) | брутто − НДС − скидки | 120,0 | 82,0% |
| Себестоимость продаж | закупка + логистика | 102,0 | 69,7% |
| Валовая прибыль | нетто − себестоимость | 18,0 | 12,3% |
| Валовая маржа | ВП / нетто × 100% | 15,0% | — |
Вывод: валовая маржа 15% означает, что с каждого рубля чистой выручки на покрытие накладных расходов и прибыль остаётся 15 копеек — это первый настоящий ответ на вопрос «сколько бизнес зарабатывает с оборота».
Что дальше после валовой прибыли
Валовая прибыль 18,0 млн — ещё не прибыль собственника. Постоянные расходы базы (аренда склада, зарплаты администрации, лизинг техники, проценты по овердрафту) составляют 16,0 млн руб. в год. После их вычета остаётся прибыль от продаж 2,0 млн руб. — 1,4% оборота. Это и есть настоящая цена «успешного» опта.
Точка безубыточности и запас прочности
Порог, ниже которого база начинает работать в минус, считается прямо от маржи: постоянные расходы 16,0 млн делим на валовую маржу 15% — получаем точку безубыточности предприятия 106,7 млн руб. чистой выручки. Фактическая выручка 120,0 млн даёт запас прочности 11,1%. Падение продаж на каждый процентный пункт от этого запаса съедает 1,2 млн валовой прибыли — то есть весь квартальный результат.
Именно поэтому разговор о валовой выручке всегда заканчивается двумя цифрами: маржой и запасом до точки безубыточности. По отдельности каждая из них обманывает, вместе — даёт полную картину.
Маржа против наценки — вечная путаница, которая стоит денег
Наценка считается от себестоимости, маржа — от выручки, и разница между ними сбивает и продавцов, и закупщиков.
| Наценка (от себестоимости) | Валовая маржа (от выручки) |
| 20% | 16,7% |
| 25% | 20,0% |
| 30% | 23,1% |
| 50% | 33,3% |
Вывод: закупщик, обещающий «наценку 30%», на деле принесёт маржу 23% — разница в 7 п.п. на обороте 120 млн равна 8,4 млн; в прайсах и договорах надо писать «маржа» и фиксировать формулу расчёта.
Отраслевые ориентиры для сравнения своей маржи
Маржа без бенчмарка — цифра без смысла. Ориентиры по отраслям из практики анализа бухгалтерской отчётности за 2024–2025 годы дают рамку для оценки.
| Отрасль | Ориентир валовой маржи | Комментарий |
| Оптовая торговля | 10–18% | Оборотный бизнес, маржа тонкая, решает оборачиваемость |
| Розничная торговля | 20–25% | Наценка выше, но выше и доля постоянных расходов |
| Производство | 25–35% | Запас на цикл производства и простои |
| Строительный подряд | 8–15% | Длинные договоры, риск удорожания материалов |
| IT и софт | 70–85% | Себестоимость копирования близка к нулю |
Вывод: маржа 15% для опта — в верхней половине отраслевого коридора; та же цифра для производителя означала бы сигнал тревоги, потому бенчмарк обязателен до любых решений о ценах.
Обратный расчёт — сколько оборота нужно для целевой прибыли
Каскад работает и в обратную сторону: от желаемой прибыли к необходимой выручке. Допустим, собственник хочет 4,0 млн прибыли от продаж при постоянных расходах 16,0 млн и марже 15%. Тогда нужная валовая прибыль — 20,0 млн, а требуемая чистая выручка — 20,0 / 0,15 = 133,3 млн. При текущих 120,0 млн разрыв — 13,3 млн нетто, то есть рост на 11%. Такой расчёт превращает «хочу больше прибыли» в конкретную цель по выручке и показывает, что без роста маржи придётся наращивать оборот быстрее рынка.
Как поднять маржу на 2 п.п. без роста оборота
Каскад показывает не только диагноз, но и рычаги. Четыре из них дают базе +2 п.п. маржи — это 2,4 млн руб. валовой прибыли в год на том же обороте.
- Цена +1% — в опте повышение почти незаметно покупателю, но даёт +1 п.п. маржи, если объём не падает. Результат: +1,2 млн валовой прибыли.
- Закупка −1% — пересмотр двух крупнейших поставщиков по итогам года. Результат: ещё +1,2 млн.
- Микс каналов — сдвиг 3 п.п. оборота из госзаказа с маржой 8% в розницу с 22% добавляет около 0,4 п.п. средней маржи. Результат: +0,5 млн.
- Сокращение скидок на 1 п.п. — по правилу главы 4 возвращает 6,7% валовой прибыли. Результат: +1,2 млн.
Реализовать все четыре сразу не обязательно: два любых рычага уже дают цель +2 п.п. и закрывают разрыв с лучшими в отрасли.
Масштаб для калибровки — валовой оборот страны
Ориентиром «нормального» валового роста служит и макроэкономика: оборот розничной торговли России за 2025 год составил 61,315 трлн руб., выросши на 2,6% к 2024 году (по данным Росстата). Если валовая выручка вашей компании растёт медленнее отрасли и рынка, вы теряете долю, даже когда оборот растёт в рублях. Этот тест занимает одну строку в квартальном отчёте и дисциплинирует лучше любого совещания.
Как автоматизировать каскад в ФинЭкАнализ
Считать каскад руками по каждой сделке не нужно: программа финансового анализа «ФинЭкАнализ» строит выручку, валовую прибыль и маржу напрямую из бухгалтерской отчётности, сравнивает их в динамике за периоды и против отраслевых ориентиров, а также пересчитывает оборачиваемость дебиторки — то есть всю цепочку от валовой выручки до денег.
- Экспресс-анализ по ИНН — контрагента и свою компанию: выручка, маржа, устойчивость за минуту, без ручной загрузки отчётности.
- Финансовый анализ онлайн — тот же каскад по загруженной отчётности, без установки программы; удобно для сравнения нескольких компаний перед сделкой.
- Полная версия — 50+ коэффициентов, включая рентабельность продаж, оборачиваемость дебиторки и точку безубыточности предприятия, в связке с маржой.
- Динамика и сравнение — каскад за два-три периода рядом: видно, что растёт быстрее — оборот, прибыль или долг.
Три отчёта, которые стоит смотреть ежемесячно
- Каскад выручки и маржи за период — в динамике за 2–3 года: оборот растёт, а маржа падает? Это сигнал скидочной эрозии.
- Оборачиваемость дебиторки в днях — тренд срока оплаты важнее его абсолютного значения.
- Рентабельность продаж и точка безубыточности — расстояние до порога определяет свободу манёвра в ценах.
Оборачиваемость дебиторки и цена денег
Финальный элемент каскада — скорость превращения выручки в деньги. При дебиторке 40,6 млн руб. и обороте 146,4 млн срок оплаты 101 день; каждый день сокращения срока высвобождает 0,4 млн руб. Компания с маржой 15% и сроком 75 дней получает 10,4 млн свободных денег — это больше половины годовой валовой прибыли, полученной без новых продаж.
Вопросы для самопроверки перед планом следующего года
- Моя валовая маржа выше или ниже отраслевого коридора и почему? Ответ определяет стратегию: защита цены или борьба за оборачиваемость.
- Какой у меня запас до точки безубыточности в процентах оборота? Меньше 10% — каждый сезонный провал оборачивается убытком.
- Сколько дней дебиторки я готов финансировать своими или заёмными деньгами? Ответ превращает договоры об отсрочке в финансовое решение.
Типичная ошибка и её решение. Ошибка: останавливаться на валовой прибыли и считать, что «маржа 15% — это и есть заработок» — накладные постоянные затраты и переменные затраты на обслуживание ещё не вычтены, до прибыли от продаж ещё три ступени. Решение: доводить каскад до конца — валовая прибыль минус управленческие и коммерческие расходы даёт операционный результат, а срок дебиторки показывает, когда этот результат станет деньгами; ожидаемый результат — решения о расширении принимаются по полной цепочке, а не по первой ступени.
Вывод по главе: валовая выручка становится управляемым KPI только в каскаде — с НДС, нетто-выручкой, маржой, точкой безубыточности и отраслевым бенчмарком; каждый пункт маржи на обороте 120 млн стоит 1,2 млн валовой прибыли в год. Каскад замыкается в круг: цена, закупка, микс каналов и дисциплина скидок возвращают маржу, а маржа, переведённая в дни дебиторки, — живые деньги.
Источники
- Налоговый кодекс Российской Федерации, часть вторая: ст. 154 и 167 «Налоговая база и момент определения налоговой базы по НДС», ст. 164 «Налоговые ставки», ст. 168 «Счета-фактуры», ст. 248 и 249 «Доходы. Выручка от реализации», ст. 271 и 273 «Порядок признания доходов при методе начисления и при кассовом методе», ст. 346.17 (актуальная редакция).
- Приказ Минфина России от 06.05.1999 № 32н «Об утверждении Положения по бухгалтерскому учёту "Доходы организации" (ПБУ 9/99)» (действует до 31.12.2026).
- Приказ Минфина России от 16.05.2025 № 56н «Об утверждении Федерального стандарта бухгалтерского учёта ФСБУ 9/2025 "Доходы"» (обязателен с отчётности за 2027 год, допускается досрочное применение с 2026 года).
- Федеральный закон от 28.11.2025 № 425-ФЗ — изменение ставок НДС (основная ставка 22% с 2026 года) и поэтапное снижение порога освобождения по ст. 145 НК РФ.
- Федеральная служба государственной статистики (Росстат). Оборот розничной торговли Российской Федерации за 2025 год — 61,315 трлн рублей, +2,6% к 2024 году (публикация от 06.02.2026).
- Шеремет А.Д., Негашев Е.В. «Методика финансового анализа деятельности коммерческих организаций». — М.: ИНФРА-М, 2023. — 208 с.
- Ковалёв В.В. «Финансовый анализ: методы и процедуры». — М.: Финансы и статистика, 2022. — 560 с.
- Савицкая Г.В. «Анализ хозяйственной деятельности предприятия». — М.: ИНФРА-М, 2024. — 378 с.
- Электронный ресурс «КонсультантПлюс», готовое решение «Как продавцу учесть НДС с полученных авансов», актуально на 10.06.2025.
- Электронный ресурс «1С:ИТС», «Учёт доходов при кассовом методе» (правило лимита 1 млн рублей по ст. 273 НК РФ).
Далее: чистая выручка
брутто-выручка
Еще найдено про валовая выручка
- Методология управления финансовыми результатами предприятия Число оборотов капитала отражает отношение валовой выручки оборота предприятия к величине его капитала Иначе говоря уровень общей рентабельности отражающий прирост
- Оценка валового регионального продукта на основе данных отчета о прибылях и убытках организаций В соответствии с положениями стандарта выручка определяется как валовое поступление экономических выгод в ходе обычной деятельности компании за период приводящее
- Рентабельность валовой продукции К рвп Валовая прибыль Выручка от продажи Формула расчета по данным старой бухгалтерской отчетности K рвп Стр
- Управление валовой прибылью современного производственного предприятия как неотъемлемое условие управления корпоративной прибылью Так ключевым элементом прибыли от реализации является валовая прибыль 4 Валовая прибыль-это разница между нетто-выручкой и себестоимостью по реализованным товарам работам или услугам Порядок расчета
- Валовые затраты Налоговая база для налогообложения прибыли строится на основе вычета из выручки всех валовых затрат связанных с производством товаров или услуг Анализа затрат и себестоимости продукции
- Сущность и методика расчета валовой и маржинальной прибыли Особенно широкое применение показатель валовой прибыли валового дохода получил в торговле где он определяется как разность между выручкой и покупной стоимостью
- Валовая рентабельность К вр Валовая прибыль Выручка от продажи Формула расчета по данным старой бухгалтерской отчетности K вр Стр
- Операционная выручка Операционная выручка Валовая прибыль Чистая прибыль Определение Доходы от основной деятельности Выручка минус себестоимость Итоговый финансовый
- Выручка нетто от продажи Выручка нетто от продажи - это вся валовая выручка которую получает или предполагает получить предприятие на основе выполнения заключенных договоров Этот показатель
- Финансовое прогнозирование Ошибка Фокус на валовой выручке вместо маржинальности Решение Внедрение ABC-метода для точного расчета рентабельности Ошибка Равномерное распределение ресурсов
- Методические указания по проведению анализа финансового состояния организаций К1 Валовая выручка организации по оплате Т где Т кол-во месяцев в рассматриваемом отчетном периоде Среднемесячная
- Актуальные вопросы и современный опыт анализа финансового состояния организаций - часть 8 РАСЧЕТА 1 Для расчета коэффициентов финансово-хозяйственной деятельности должника используются следующие основные показатели а совокупные активы пассивы баланс валюта баланса активов пассивов б скорректированные внеоборотные активы сумма стоимости нематериальных активов без деловой репутации и организационных расходов основных средств без капитальных затрат на арендуемые основные средства незавершенных капитальных вложений без незавершенных капитальных затрат на арендуемые основные средства доходных вложений в материальные ценности долгосрочных финансовых вложений прочих внеоборотных активов в оборотные активы сумма стоимости запасов без стоимости отгруженных товаров долгосрочной дебиторской задолженности ликвидных активов налога на добавленную стоимость по приобретенным ценностям задолженности участников учредителей по взносам в уставный капитал собственных акций выкупленных у акционеров г долгосрочная дебиторская задолженность дебиторская задолженность платежи по которой ожидаются более чем через 12 месяцев после отчетной даты д ликвидные активы сумма стоимости наиболее ликвидных оборотных активов краткосрочной дебиторской задолженности прочих оборотных активов е наиболее ликвидные оборотные активы денежные средства краткосрочные финансовые вложения без стоимости собственных акций выкупленных у акционеров ж краткосрочная дебиторская задолженность сумма стоимости отгруженных товаров дебиторская задолженность платежи по которой ожидаются в течение 12 месяцев после отчетной даты без задолженности участников учредителей по взносам в уставный капитал з потенциальные оборотные активы к возврату списанная в убыток сумма дебиторской задолженности и сумма выданных гарантий и поручительств и собственные средства сумма капитала и резервов доходов будущих периодов резервов предстоящих расходов за вычетом капитальных затрат по арендованному имуществу задолженности акционеров участников по взносам в уставный капитал и стоимости собственных акций выкупленных у акционеров к обязательства должника сумма текущих обязательств и долгосрочных обязательств должника л долгосрочные обязательства должника сумма займов и кредитов подлежащих погашению более чем через 12 месяцев после отчетной даты и прочих долгосрочных обязательств м текущие обязательства должника сумма займов и кредитов подлежащих погашению в течение 12 месяцев после отчетной даты кредиторской задолженности задолженности участникам учредителям по выплате доходов и прочих краткосрочных обязательств н выручка нетто выручка от реализации товаров выполнения работ оказания услуг за вычетом налога на добавленную стоимость акцизов и других аналогичных обязательных платежей о валовая выручка выручка от реализации товаров выполнения работ оказания услуг без вычетов п среднемесячная выручка
- Нематериальные активы и другие критерии при инвестировании в IT-проект Условием применения метода является наличие информации позволяющей определить ожидаемую величину выручки валового операционного дохода которая образуется благодаря использованию в данном производстве оцениваемого объекта интеллектуальной собственности
- Финансовый анализ для арбитражного управляющего Основные финансовые показатели Показатель 01.01.2006 01.10.2006 изменение а совокупные активы пассивы 136700 72658 -64042 б скорректированные внеоборотные активы 115017 61723 -53294 б1 капитальные затраты на арендуемые основные средства 2 2 0 б2 незавершенные капитальные затраты на арендуемые основные средства 4 74 70 в оборотные активы 21677 10859 -10818 г долгосрочная дебиторская задолженность 1104 1556 452 д ликвидные активы 7733 4808 -2925 е наиболее ликвидные оборотные активы 61 11 -50 ж краткосрочная дебиторская задолженность 7672 4797 -2875 з потенциальные оборотные активы к возврату списанная в убыток сумма дебиторской задолженности и сумма выданных гарантий и поручительств 1764 197 -1567 и собственные средства 77849 55979 -21870 к обязательства должника 58849 16677 -42172 л долгосрочные обязательства должника 19883 1970 -17913 м текущие обязательства должника 38966 14707 -24259 с просроченная кредиторская задолженность 6 -6 за 9 мес 2005 за 9 мес 2006 н выручка нетто 26098 6864 -19234 о валовая выручка выручка от реализации товаров выполнения работ оказания услуг без вычетов в денежной форме
- Финансовые коэффициенты при финансовом оздоровлении и банкротстве ФСФО среднемесячная выручка определяется из валовой выручки полученной как в денежной форме так и в форме взаимозачетов без вычета НДС
- Правила проведения арбитражным управляющим финансового анализа Для расчета коэффициентов финансово-хозяйственной деятельности должника используются следующие основные показатели а совокупные активы пассивы - баланс валюта баланса активов пассивов б скорректированные внеоборотные активы - сумма стоимости нематериальных активов без деловой репутации и организационных расходов основных средств без капитальных затрат на арендуемые основные средства незавершенных капитальных вложений без незавершенных капитальных затрат на арендуемые основные средства доходных вложений в материальные ценности долгосрочных финансовых вложений прочих внеоборотных активов в оборотные активы - сумма стоимости запасов без стоимости отгруженных товаров долгосрочной дебиторской задолженности ликвидных активов налога на добавленную стоимость по приобретенным ценностям задолженности участников учредителей по взносам в уставный капитал собственных акций выкупленных у акционеров г долгосрочная дебиторская задолженность - дебиторская задолженность платежи по которой ожидаются более чем через 12 месяцев после отчетной даты д ликвидные активы - сумма стоимости наиболее ликвидных оборотных активов краткосрочной дебиторской задолженности прочих оборотных активов е наиболее ликвидные оборотные активы - денежные средства краткосрочные финансовые вложения без стоимости собственных акций выкупленных у акционеров ж краткосрочная дебиторская задолженность - сумма стоимости отгруженных товаров дебиторская задолженность платежи по которой ожидаются в течение 12 месяцев после отчетной даты без задолженности участников учредителей по взносам в уставный капитал з потенциальные оборотные активы к возврату - списанная в убыток сумма дебиторской задолженности и сумма выданных гарантий и поручительств и собственные средства - сумма капитала и резервов доходов будущих периодов резервов предстоящих расходов за вычетом капитальных затрат по арендованному имуществу задолженности акционеров участников по взносам в уставный капитал и стоимости собственных акций выкупленных у акционеров к обязательства должника - сумма текущих обязательств и долгосрочных обязательств должника л долгосрочные обязательства должника - сумма займов и кредитов подлежащих погашению более чем через 12 месяцев после отчетной даты и прочих долгосрочных обязательств м текущие обязательства должника - сумма займов и кредитов подлежащих погашению в течение 12 месяцев после отчетной даты кредиторской задолженности задолженности участникам учредителям по выплате доходов и прочих краткосрочных обязательств н выручка нетто - выручка от реализации товаров выполнения работ оказания услуг за вычетом налога на добавленную стоимость акцизов и других аналогичных обязательных платежей о валовая выручка - выручка от реализации товаров выполнения работ оказания услуг без вычетов п среднемесячная
- Ликвидация предприятия Управленческие решения Организация учета Для расчета коэффициентов финансового состояния должника используются следующие основные показатели совокупные активы пассивы - баланс валюта баланса активов пассивов скорректированные внеоборотные активы оборотные активы долгосрочная дебиторская задолженность ликвидные активы наиболее ликвидные оборотные активы краткосрочная дебиторская задолженность потенциальные оборотные активы к возврату собственные средства обязательства должника долгосрочные обязательства должника текущие обязательства должника выручка нетто валовая выручка среднемесячная выручка чистая прибыль убыток Коэффициенты характеризующие платежеспособность должника Коэффициент абсолютной ликвидности Коэффициент
- Метод ликвидационной стоимости Последний балансовый отчет компании показывает что валовая выручка от ликвидации активов составляет 10 000 000 руб Прямые затраты на ликвидацию оцениваются
- Развитие методики экономического анализа оборотного капитала Для определения оборотности оборотных средств рассчитывается коэффициент оборотности как отношение выручки валового дохода от реализации продукции к оборотных средств предприятия Уменьшение коэффициента рассчитанного на конец
- Премия за риск отменяет амортизацию и умножает цены Д - необходимая валовая выручка определяемая при установлении долгосрочных тарифов на год i Р i - расходы связанные
Скачать ФинЭкАнализ
Попробовать ФинЭкАнализ